
11只名表,11亿账单:云南白药“蹊跷”关联买单
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李从嘉
7809阅读
2026-09-18 16:52
这也牵出了另一个更严重的问题,云南白药本身具有国资股东背景,而王明辉主导收购万隆控股集团,这是否涉及到转移国有资产、造成国有资产流失?
用公司支票买了11只名表,送货单上的收货公司多数没注册,有的地址甚至指向一间教会。万隆控股集团前行政总裁周泓把子公司的钱“洗”成名表据为己有,近日被香港高等法院判处十年零八个月监禁,并赔偿5157万港元。
一系列蹊跷的背后,云南白药(000538.SZ)作为万隆控股集团的并购方,也由此被推向前台。
重重巧合
2020-2021年,周泓以万隆控股集团子公司万隆兴业商贸的名义,向三家供应商开出16张支票,总额6017万港元。账面上,这些钱用于采购美容产品再转售获利。实际上,三家“供应商”全都是名表商,资金通过中间人“方氏钟表”购置了11只名贵腕表,被周泓据为己有,公司自始至终没有收到任何货物。
案涉16张支票,由周泓和财务总监朱嘉华共同签署。而在同一个审批链条上,陪审团以5比2裁定朱嘉华脱罪。这引出一个疑问,朱嘉华对此是否知情?如果财务总监在16张支票上签字都可以不知情,那这个签字还有什么意义?
同样,云南白药收购万隆控股集团也是疑点重重。毕竟,一个签字可以不知情,一笔收购可能不知情吗?
欺诈事件发生后不久,云南白药(000538.SZ)于2021年11月宣布通过香港子公司对万隆控股集团发起强制性全面现金要约收购。最终,云南白药以7.22亿元取得48.11%股权,持股比例增至73.68%。2023年,万隆控股集团更名为云白国际(00030.HK)。

图片来源:云南白药2022年年报
2022年4月14日,万隆控股集团发布公告,称周泓因集团内职务重新调配辞任行政总裁,由汤明接任。2022年4月20日,万隆控股集团董事会成立独立调查委员会,针对放贷业务未偿贷款及货品贸易业务展开调查。
值得注意的是,云南白药时任董事长王明辉的辞职时间点也颇为微妙。2022年11月,王明辉刚刚连任董事长,任期本应至2025年,但仅在4个月后的2023年3月,便以个人原因突然辞职。
令人疑惑的是,欺诈行为的发生期与收购决策的酝酿期几乎完全重合,且欺诈行为在要约收购完成后才被正式揭露。
警方在调查中发现,部分供应商的地址已无商业注册,其中甚至出现了教会地址,而涉案支票由周泓与时任财务总监朱嘉华共同签署,两人亦负责批核采购交易。
这意味着,在收购推进期间,万隆控股集团子公司层面已经存在一批地址虚假、主体不明的供应商,却始终未被外部尽调所识别。
云南白药作为收购方,在宣布要约前已是万隆控股集团的第一大股东,持股约29.59%,其董事长王明辉同时担任万隆控股集团董事会主席、执行董事,这笔交易构成关联交易。
也就是说,万隆控股集团在云南白药的控制下,收购前的尽职调查却未能发现一个持续长达15个月、涉及16张支票、总额超6000万港元的系统性欺诈事件。
有趣的是,云南白药在收购万隆控股的过程中还杀出一匹“黑马”。2021年9月9日,新华都(002264.SZ)实控人陈发树,通过其控制的新华都集团(香港)投资有限公司(以下简称“新华都香港”)以每股0.285港元的价格,在公开市场购买万隆控股集团5600万股股票,约占公司总股本的0.87%。

图片来源:万隆国际控股公告
云南白药当时已持有万隆控股集团29.59%的股权,新华都香港的0.87%加入后,双方作为一致行动人合计持股达到30.46%,由此触发了香港证监会规则下的强制性全面现金要约义务。
换言之,新华都的这笔增持,是云南白药不得不发起全面收购的直接技术触发因素,而陈发树本人当时兼任云南白药联席董事长。
经观报道称,2023年下半年,陈发树就被云南纪委监委工作人员带走,其子陈焱辉则避走海外。2024年5月26日,云南白药公告称陈发树与陈焱辉父子因工作调整同时辞去董事职务。
明修栈道
云南白药对万隆控股集团的收购,从一开始就存在商业逻辑上的根本矛盾。公司将收购意图解释为提升国际化水平,进军工业大麻业务。
在此之前,云南白药已在2021年4月披露拟与万隆控股集团共同组建工业大麻合资企业计划,由万隆控股集团主导种植品种、出产量需求以及整体时间表的研究决策,云南白药负责协助生产及准备工业大麻原料,万隆控股集团以现金出资并且持股比例不低于51%。
然而,万隆控股集团的实际业务构成,与工业大麻几乎沾不上边。
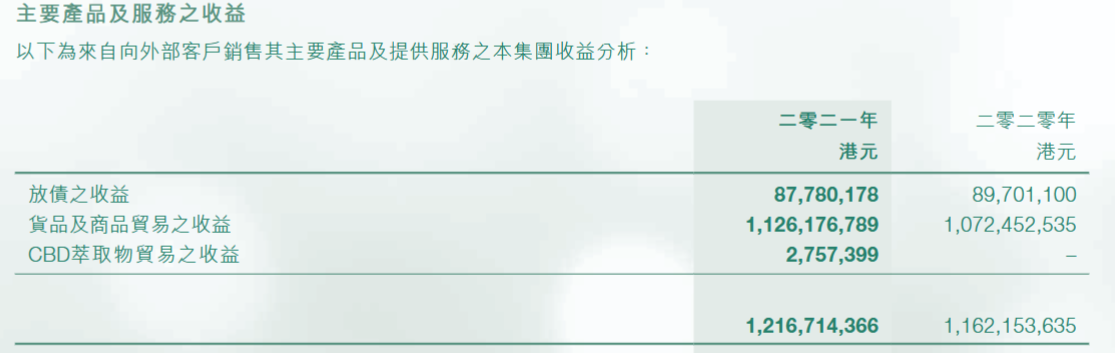
2020/2021财年数据显示,万隆控股集团货品及商品贸易营业额为11.26亿港元,占总营业额的92.6%;放债业务营业额为8778万港元,占比7.21%;大麻二酚(CBD)萃取物贸易营业额仅约276万港元,占比0.23%。
图片来源:万隆国际控股2020/2021年报
这表明万隆控股集团在被收购前的核心业务,是在中国内地从事成品食用油及砂糖买卖的贸易业务,以及通过旗下万隆财务有限公司(以下简称“万隆财务”)在香港进行短期私人及企业贷款业务。大麻二酚萃取物贸易不仅占比低,而且这部分业务还录得862万元亏损。
而且,万隆控股集团私人及企业贷款业务同样疑点重重。2021年6月,公司披露全资附属公司万隆财务在2017年11月-2020年6月期间,向五名独立借款人授出本金总额9400万港元的贷款,截至公告日,合计未偿还金额6390万港元并已逾期。一家以放债为主营业务之一的上市公司,在被收购之前却公开承认多笔贷款逾期。
更值得追问的是这些贷款是谁放出去的。根据万隆控股集团后续披露的公告,周泓于2015年6月-2022年4月担任放贷业务部门主管,截至2020年12月止的未偿贷款,多数借款人均由周泓推介,放贷业务的审批链条与资金去向,长期掌握在周泓一人手中。
而周泓在同一时期还兼任万隆控股集团行政总裁,并于2020-2021年间通过虚构美容产品采购交易,套取公司资金购置名表据为己有。一个能够以虚假供应商套取数千万港元的人,同时负责推介公司对外贷款,这些贷款的借款人资质、还款来源和实际去向,本身就存在严重疑问。
逾期贷款的规模也远比首次披露时严重。根据万隆控股核数师的审核发现,截至2022年3月31日,万隆控股集团超过80%的应收贷款及利息已到期且仍逾期未偿还。这意味着放贷业务的核心资产已大面积沦为不良贷款,而非个别借款人的偶发违约。
2022年6月,核数师国卫会计师事务所因放贷业务未偿贷款情况需额外时间完成审核,万隆控股集团自6月21日起在联交所暂停买卖。一家上市公司的年报,因为放贷业务的坏账问题而无法按期刊发,这足以说明问题的严重程度。
而代价最终体现在云南白药的账面上。云南白药2022年度计提各类信用减值损失和资产减值准备总额达13.89亿元,其中万隆控股集团其他应收款坏账准备5.38亿元,要约收购万隆控股集团产生的商誉减值5.62亿元,云南白药因收购事项造成的投资损失合计达11亿元。
这也牵出了另一个更严重的问题,云南白药本身具有国资股东背景,而王明辉主导收购万隆控股集团,这是否涉及到转移国有资产、造成国有资产流失?
由此进而引发疑问,云南白药这场收购的目的,是否仅为进军工业大麻业务?
业绩成色
收购完成后的业绩表现,更把云南白药这笔并购的交易代价摊在了明面上。
2026年半年度业绩公告显示,云白国际收益7.63亿港元,同比增长92.3%;归母净利润269.92万港元,同比增长13.31%。报告期内,公司的净利润率仅有0.35%,可见营收的快速增长并未带动利润同步增长。

图片来源:云白国际2026年半年度业绩公告
资产负债表显示,报告期末,云白国际总资产为4.78亿港元,而应收账款高达3.12亿港元,占比65.27%,也就是说,公司近三分之二的资产,是别人欠它的钱。而且,公司提到应收贸易账款已逾期未付但未减值,主要由于交易对手的信贷质量并未显著恶化。
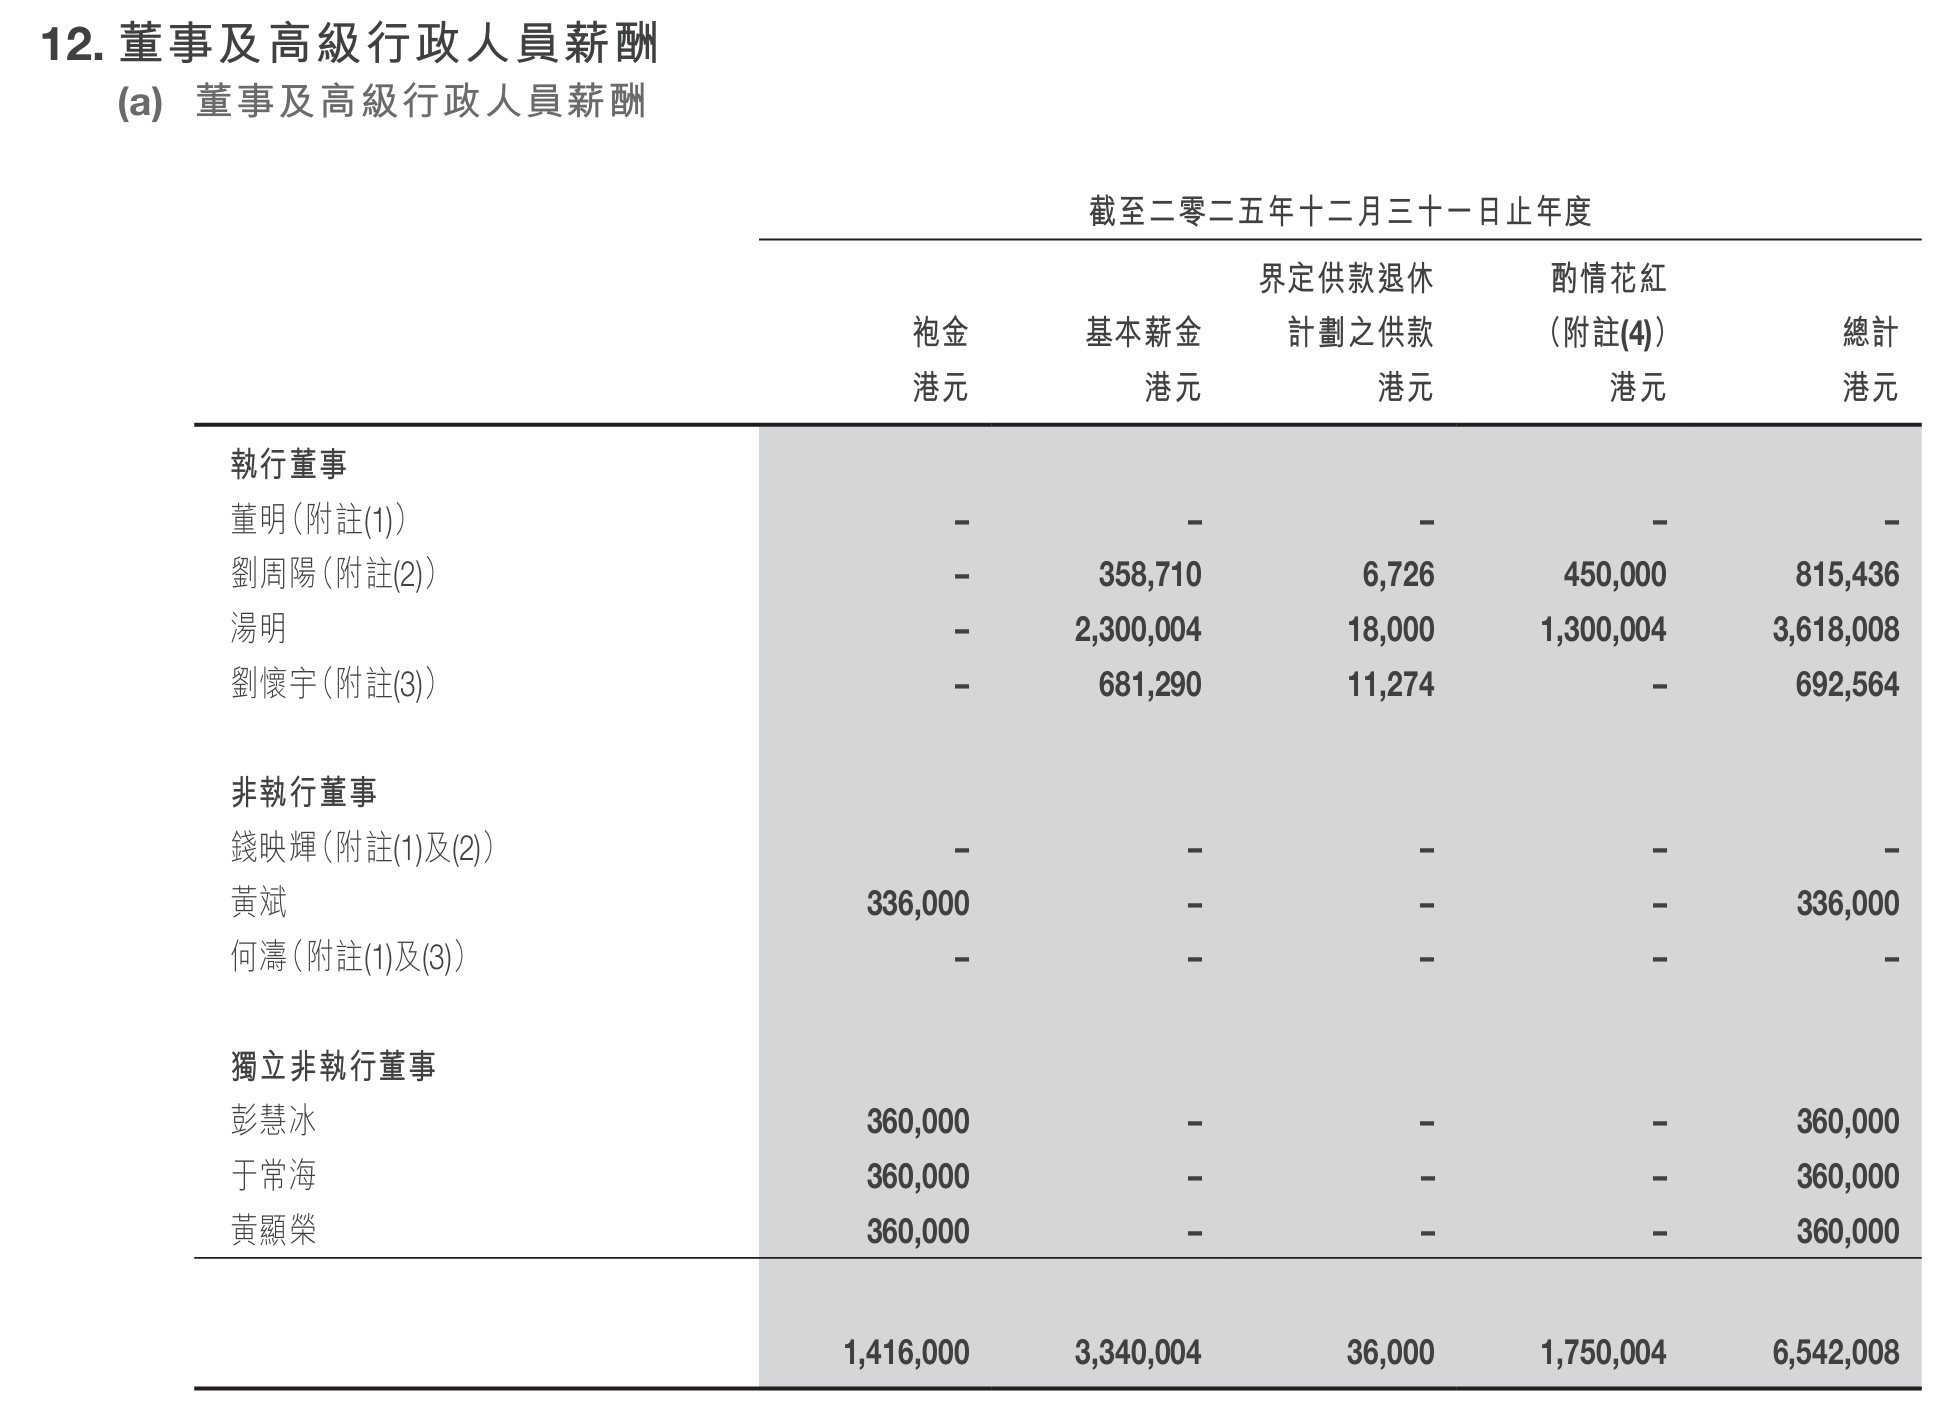
2025年,云白国际营业收入11.08亿港元,同比增长46.79%;净利润458万元,同比下降74.74%。然而,公司高管薪酬却从2024年415万港元增至654万港元,增幅高达57.59%。其中,执行董事汤明的薪酬从214万港元涨到362万港元。
图片来源:云白国际2025年年报
此外,云白国际2020年发行的本金5亿元可转债原到期日2022年10月31日,后延长两年至2024年10月30日,并直到2026年2月27日才配发19.38亿股换股股份,换股价0.258 港元,公司解释因公众持股量会降至约19.84%,不符合25%最低要求,所以延迟发行。
值得留意的是,云白国际2025年末每股净资产仅为每股0.05港元,换股价是每股净资产的五倍以上。云南白药以5亿港元债权换得19.38亿股,按0.258港元计算对应市值约5亿港元,但转股后公司总股本约95.38亿股,截至2026年6月30日公司总资产只有4.78亿港元。
按转股后总股本口径推算,这19.38亿股对应的净资产约为0.73亿港元(以2025年末股东权益约3.58亿港元、转股后占比约20.32%计算)。这意味着5亿港元债权所换取的股权,其对应账面净资产价值远低于债权面值,中间约4.27亿港元的缺口,最终主要由原公众股东承担,其持股比例从34.08%降至27.16%,每股对应的净资产被进一步摊薄。
而云南白药的持股从25.11%升至40.32%,成为单一最大股东,掌握实际控制权。从债权到股权的转换,表面上解决了可转债的偿还压力,但代价由全体股东共同承担,收益则向控股方集中。
从周泓用公司支票买名表,到云南白药以五倍净资产的价格转股,再到公众股东持股比例一路走低,交易链条上的每一个环节,都引发了一开始的问题:一笔在欺诈高发期推进、由关联方精准触发、最终代价11亿元的收购,以及公众股东持股比例一路走低到最终为这笔收购买单,中小投资者的知情权和选择权,是找被罚的周泓,还是找触发增持的陈发树,抑或并购后快速离职的王明辉?
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


