太平洋健康险上海分公司被罚27万元,涉条款费率及跨区域经营
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.8w阅读
2026-10-13 14:07
太平洋健康险上海分公司及相关责任人因条款费率使用不规范、跨区域经营等问题合计被罚27万元,在公司盈利大幅增长之际,业务扩张中的合规管理问题再次浮现。
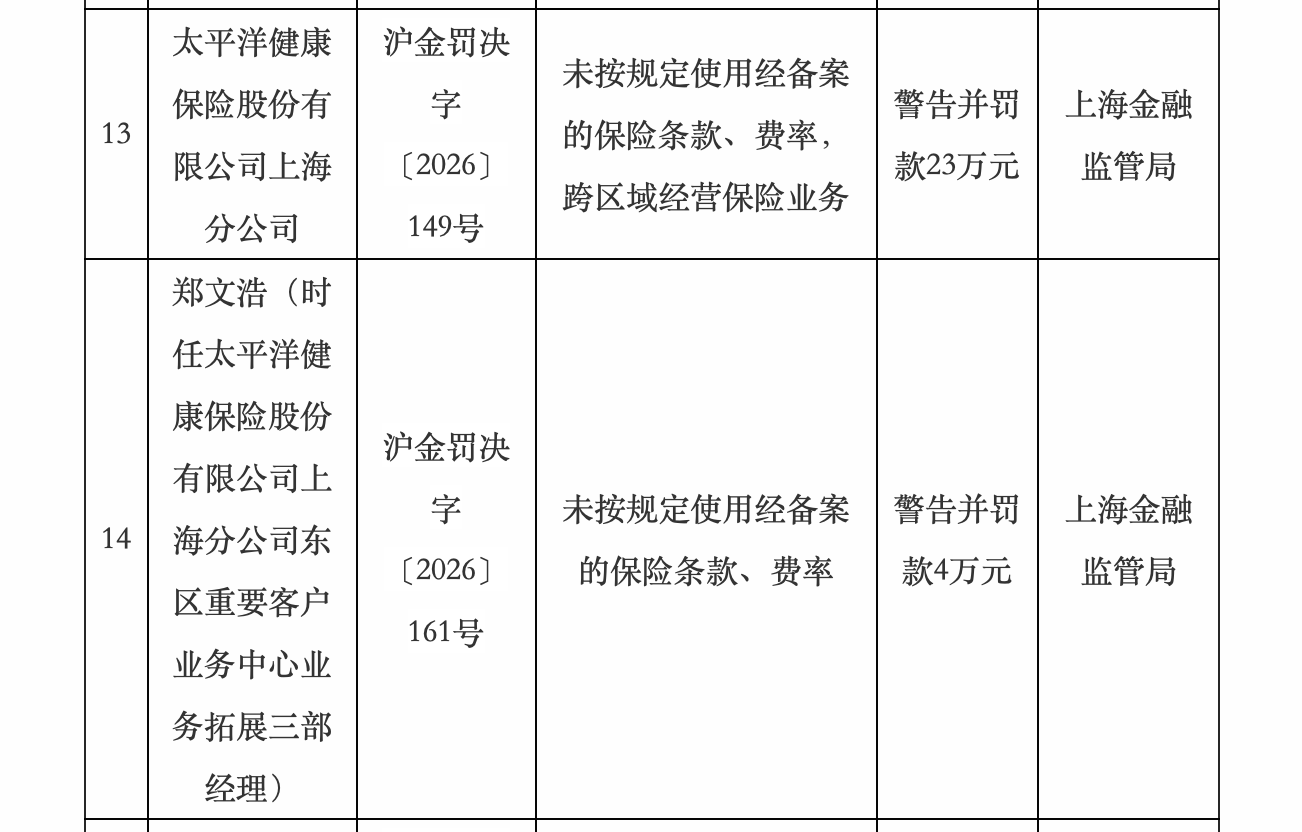
2026年10月8日,国家金融监督管理总局上海监管局披露一批行政处罚信息,太平洋健康保险股份有限公司(下称“太平洋健康险”)上海分公司及一名相关责任人员双双受到处罚,涉及罚款合计27万元。这次处罚涉及未按规定使用经备案的保险条款、费率以及跨区域经营保险业务两类问题,其中一名重要客户业务中心的业务拓展经理被追责。
值得关注的是,这并非太平洋健康险首次受到监管处罚,2024年,公司曾因临时负责人超期、擅自任用高级管理人员被罚。其所属的中国太保(601601)集团旗下产险、寿险公司此前也曾因条款费率管理等问题收到大额罚单。
与此同时,太平洋健康险正处于经营业绩明显改善的阶段,2025年,公司净利润同比增长185.7%,今年上半年净利润增幅进一步达到517.9%。在业务规模增长和产品渠道不断拓展的背景下,如何加强销售与经营合规管理,成为公司需要面对的问题。
上海分公司两项违规被罚23万元,业务拓展经理同步领罚
根据上海金融监管局披露的行政处罚信息公开表,太平洋健康险上海分公司因未按规定使用经备案的保险条款、费率,跨区域经营保险业务,被采取警告并罚款23万元的行政处罚。与此同时,郑文浩因未按规定使用经备案的保险条款、费率,被警告并罚款4万元,郑文浩时任太平洋健康险上海分公司东区重要客户业务中心业务拓展三部经理。
本次被罚涉及保险机构经营中的两项基本监管要求。
根据《中华人民共和国保险法》,保险公司应按照监管规定使用经批准或备案的保险条款和费率,不得擅自变更保险责任、定价安排等内容。保险条款和费率不仅关系到保险公司的定价与风险管理,也直接影响投保人的保障权益。
对于跨区域经营,《保险公司管理规定》第四十一条明确,除规定的特殊情形外,保险公司分支机构不得跨省、自治区、直辖市经营保险业务。大型商业保险、统括保单及符合监管规定的互联网保险等业务,另有相应要求。
太平洋健康险官网显示,目前公司经营区域为上海、北京、广东和四川,共设有四家省级分公司。虽然公司在上述地区具有经营布局,但不同分支机构的业务开展仍须符合相应的属地经营及例外适用规定。
太保系去年集中被罚1074万元,条款费率违规频繁出现
将视野扩大至中国太保集团,其旗下保险机构近年来也曾因类似违规行为受到处罚。
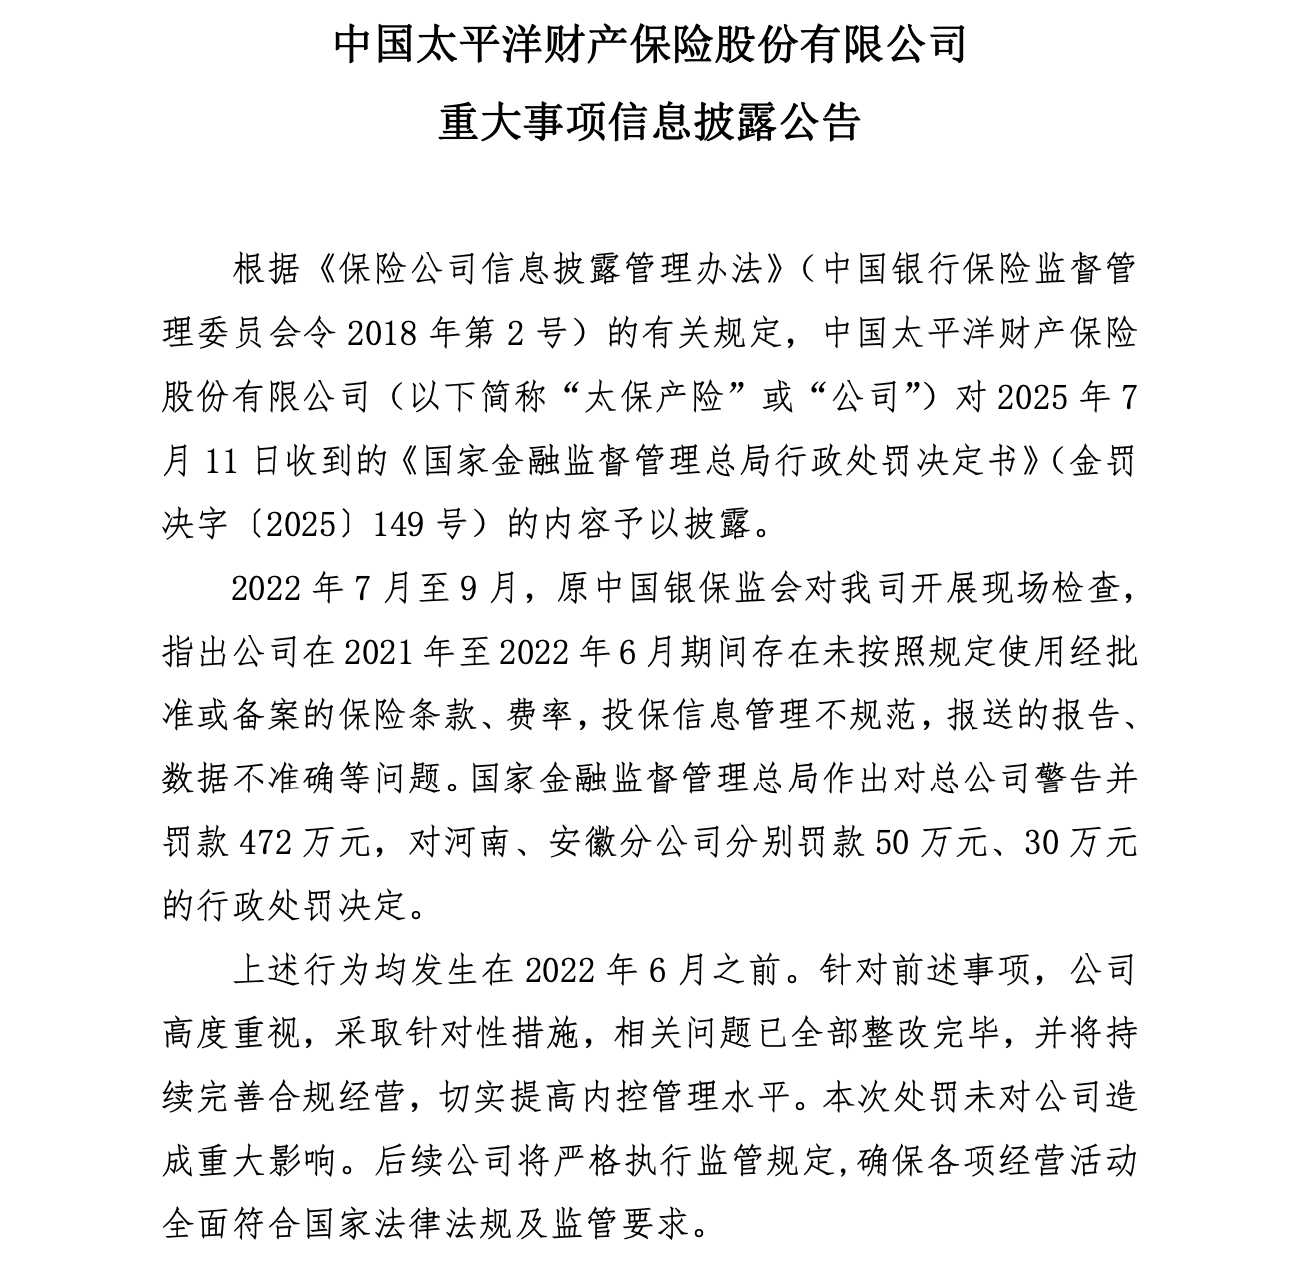
2025年7月,国家金融监督管理总局集中披露针对中国太平洋财产保险股份有限公司、中国太平洋人寿保险股份有限公司及相关责任人员的行政处罚,两家机构及相关人员涉及罚款合计1074万元。
其中,太保产险因未按照规定使用经批准或备案的保险条款、费率,投保信息管理不规范,报送的报告、数据不准确等问题,被警告并罚款472万元;其安徽、河南分公司分别被罚款30万元、50万元,相关责任人员合计被罚99万元。太保寿险则因未按照规定使用经批准或备案的保险条款、费率,给予投保人保险合同约定以外的利益,报送的报告、数据不准确等,被警告并罚款353万元,相关责任人员合计被罚70万元。
不过,上述处罚对应的违规行为发生时间较早,根据两家公司披露的信息,太保产险涉及的问题发生于2022年6月之前,太保寿险涉及的问题发生于2023年3月之前,两家公司均表示已完成相关整改。
除条款费率管理外,跨区域经营问题也曾出现在太保系其他机构的罚单中。
2025年,四川金融监管部门披露,中国太平洋财产保险股份有限公司成都中心支公司因虚构保险中介业务、跨省经营车险业务、利用保险业务为其他机构牟取不正当利益、财务数据不真实等问题,被罚款46万元。
安联退出后加速转型,上半年净利润翻五倍
太平洋健康险的前身是太保安联健康保险股份有限公司,成立于2014年12月,最初由中国太保与德国安联保险集团共同设立。
2020年末,德国安联集团退出该公司的股权投资,2021年,公司完成股权变更并更名为太平洋健康保险股份有限公司,成为中国太保集团体系内的专业健康险公司。
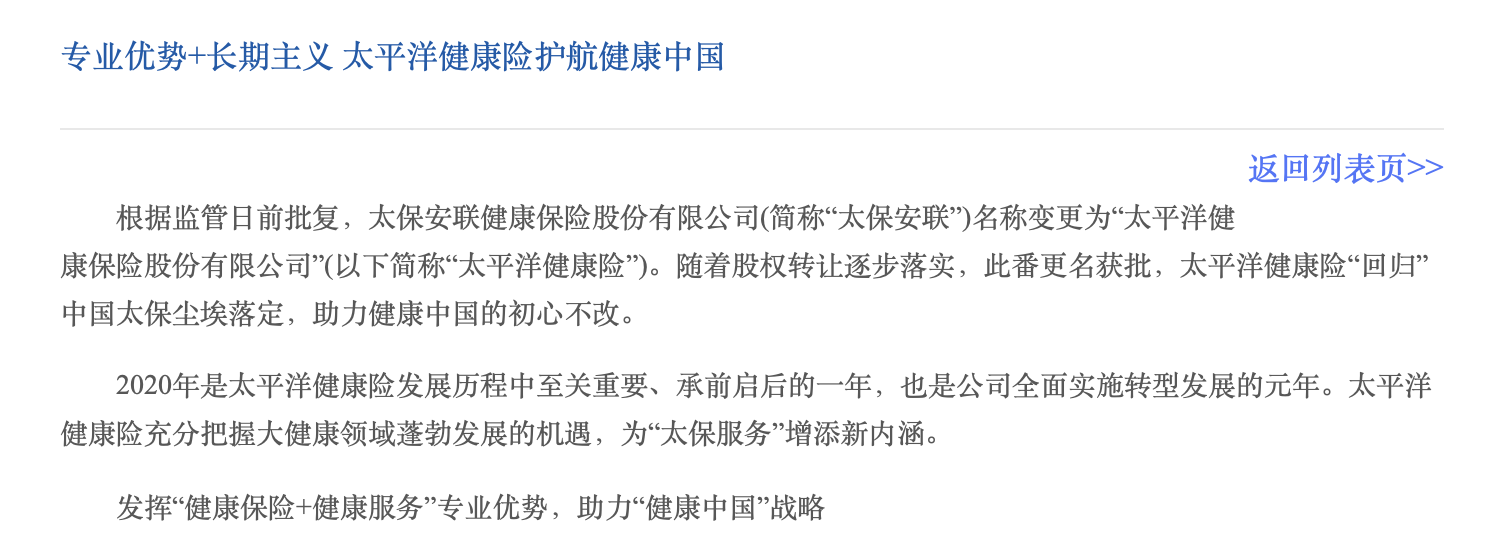
根据2026年二季度偿付能力报告,太平洋健康险注册资本为36亿元,中国太保集团直接持股85.051%,太保寿险持股14.949%。
从近年来的经营表现看,这家专业健康险公司正在逐步改善盈利能力。中国太保2025年年度报告显示,太平洋健康险全年实现保险业务收入89.33亿元,同比增长14.4%;按照新会计准则实现保险服务收入36.83亿元,同比增长39.7%;净利润2.60亿元,同比增长185.7%。中国太保还在年报中披露,截至2025年末,太平洋健康险已实现累计盈利。
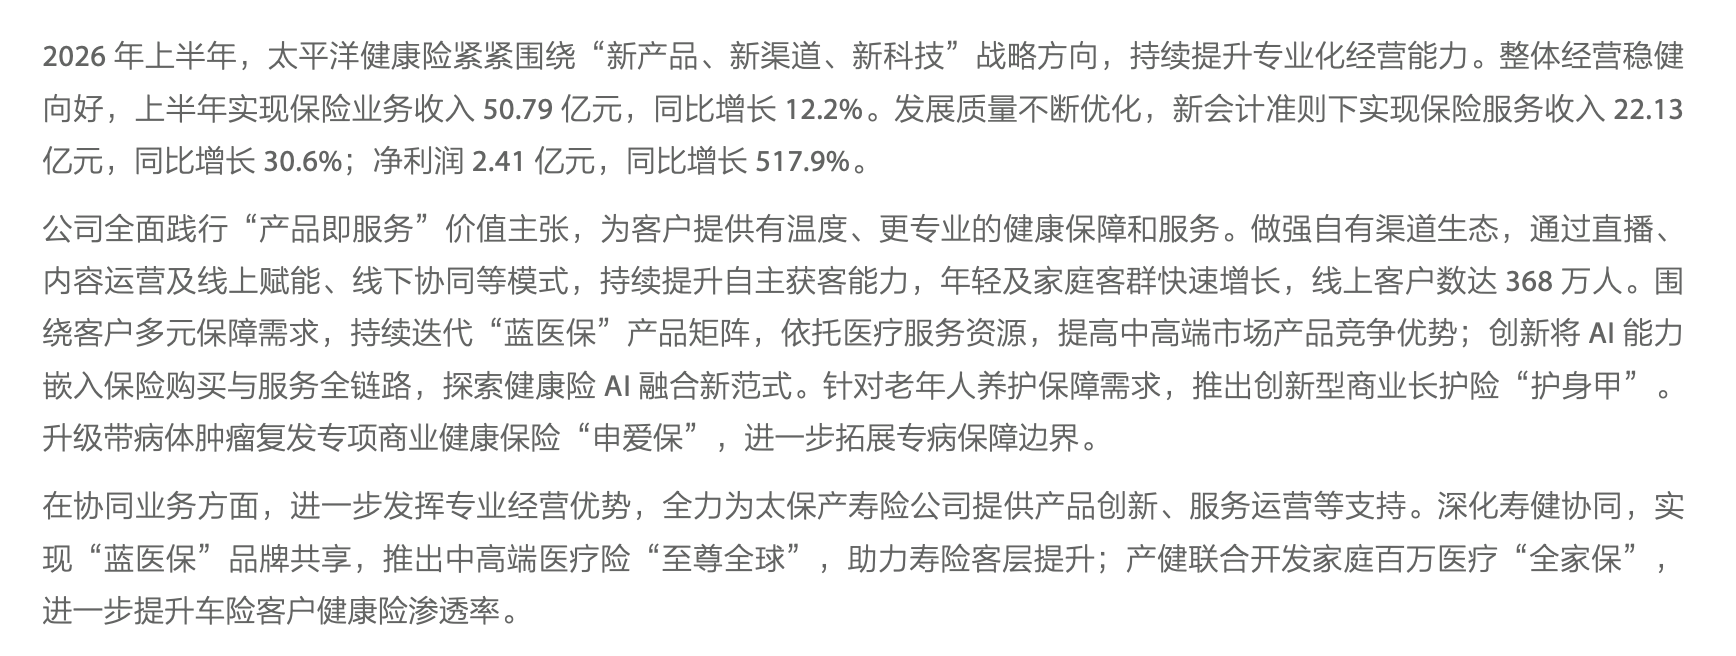
进入2026年,公司延续了业绩增长势头。根据中国太保2026年半年度报告,太平洋健康险上半年实现保险业务收入50.79亿元,同比增长12.2%;保险服务收入22.13亿元,同比增长30.6%;净利润2.41亿元,同比增长517.9%。
从偿付能力情况看,截至2026年二季度末,太平洋健康险核心偿付能力充足率为157%,综合偿付能力充足率为204%,最近披露的2025年四季度及2026年一季度风险综合评级均为BBB类。
整体而言,太平洋健康险近年来经营规模有所扩大,利润改善较为明显,偿付能力指标也维持在监管要求之上。不过,随着健康险产品创新、销售渠道拓展和客户数量增长,业务流程的复杂程度也随之增加,对保险公司内部控制、产品管理和业务人员行为管理提出了更高要求。
线上客户规模达368万人,业务扩张考验合规管理能力
近年来,太平洋健康险持续推动业务模式转型,中国太保2025年年度报告显示,太平洋健康险围绕“新产品、新渠道、新科技”方向发展,持续丰富“蓝医保”产品矩阵,推进“医+药+险”联动,并通过“企安芯”团体健康保障方案拓展企业客户市场。
在集团内部,公司还与太保寿险、太保产险开展业务协同,推出多款针对不同客户群体的健康保险产品。
2026年上半年,太平洋健康险进一步强化自有渠道,通过直播、内容运营、线上线下协同等模式拓展客户,线上客户数达到368万人。同时,公司持续迭代“蓝医保”产品,并探索人工智能技术在保险购买及服务环节中的应用。
团体健康保险也是其重点布局的业务领域。据2026年6月的公开报道,太平洋健康险“企安芯”直付医疗网络已覆盖全国374家公立医院,进一步扩大医疗服务覆盖范围。
从此次处罚来看,监管已经将责任追究延伸至重要客户业务中心的具体业务拓展岗位。对于太平洋健康险而言,如何在持续发展互联网保险、团体健康险和集团协同业务的同时,确保条款费率执行、分支机构经营边界和销售人员管理符合监管要求,将是其经营扩张过程中需要持续应对的问题。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。