中信金融资产新任董事长正式履职,贺劲松接棒后面临主业盈利考验
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.9w阅读
2026-11-19 19:11
中信金融资产迎来新任董事长,持续数月的管理层交接正式完成。
11月17日,中信金融资产(02799)发布公告称,公司近日收到《国家金融监督管理总局关于贺劲松中国中信金融资产管理股份有限公司董事、董事长任职资格的批复》,贺劲松担任公司执行董事、董事长的任职资格已获得金融监管总局核准。
根据公告,自2026年11月12日起,贺劲松担任公司执行董事,任期三年,任期届满可连选连任。同时,贺劲松自核准日起担任公司董事长,任期与董事任期一致,并兼任董事会战略发展委员会主任。

此次人事调整发生在中信金融资产经营转型的关键阶段,近年来,公司在中信集团支持下,逐步收缩非主业业务,重新聚焦不良资产经营,资产规模和盈利能力持续修复。对于新任董事长而言,如何进一步提升不良资产收购处置能力、推动存量资产盘活,将成为未来经营管理的重要课题。
贺劲松正式接棒,银行履历受到关注
贺劲松的任命经历了内部调整、董事会提名、股东会选举及监管核准等多个环节。
今年7月20日,原董事长刘正均因到龄退休,辞去中信金融资产董事长、执行董事及董事会战略发展委员会主任职务,辞任当日起生效。
刘正均此前曾担任中信集团副总经理、党委委员,并兼任中信信托董事长。2022年,他出任中国华融党委书记、董事长,随后主导公司改革转型。2024年1月,中国华融正式更名为中国中信金融资产。
7月底,中信集团内部人事安排明确,由贺劲松担任中信金融资产党委书记,并推荐其出任董事长。8月17日,中信金融资产董事会审议通过相关提名。9月3日,公司召开临时股东会,审议通过选举贺劲松为执行董事的议案。随着11月监管批复正式落地,董事长交接程序至此完成。
与具有审计、金融集团管理背景的刘正均相比,贺劲松的职业经历更多集中在商业银行体系。
公开履历显示,贺劲松出生于1968年12月,拥有西南财经大学经济学学士、硕士学位,具有高级经济师职称。加入中信银行(601998)之前,他曾在四川省农村信托投资公司工作。1997年10月至2013年5月,贺劲松先后担任中信银行成都分行东城根街支行副行长、行长,分行公司业务部总经理、行长助理、副行长等职务。2013年至2015年,他担任中信银行总行法律保全部总经理,此后先后执掌成都分行、上海分行及北京分行。
2024年4月,贺劲松进入中信银行总行管理层,随后出任副行长。2026年7月31日,因工作调整,他辞去中信银行副行长职务,为此次岗位转换作出安排。
从这份履历看,贺劲松既有长期的银行对公业务经营经验,也曾负责法律保全工作。后者涉及银行问题资产管理、债权清收等业务,与金融资产管理公司的不良资产经营具有一定关联。
这种职业背景有望帮助其在银行不良资产收购、企业债务重组及金融机构风险化解等方面发挥经验优势。不过,金融资产管理公司同时涉及资产估值、债转股、特殊机会投资以及长期资产运营等业务,与商业银行的经营模式存在较大差异,其管理经验能否有效转化为资产处置和投资回报,仍需在后续经营中考察。
上半年归母净利润68.62亿元,盈利延续增长
贺劲松接手的中信金融资产,已走出此前的经营低谷,整体盈利能力持续修复。
中信金融资产前身为中国华融,是我国全国性金融资产管理公司之一。2022年3月,公司加入中信集团体系,此后持续推进业务调整,压降非主业资产,并将经营重点重新转向不良资产收购处置、企业纾困及股权投资。
从年度业绩来看,中信金融资产2025年实现总收入804.76亿元,剔除一次性因素影响,同比增长43.0%;实现归母净利润110.86亿元,同比增长15.3%。公司归母净利润重新突破百亿元,平均股权回报率达到18.7%。与此同时,2025年公司新增收购不良资产债权规模2421亿元,同比增长35%;纾困盘活业务新增投放923亿元,同比增长34%。
进入2026年,中信金融资产延续盈利增长态势。根据2026年半年报及业绩披露,公司上半年实现总收入259.51亿元,剔除一次性影响因素后,同比增长36.6%;实现净利润65.28亿元,同比增长18.6%;归母净利润68.62亿元,同比增长11.3%。
不过,从报表总收入的绝对金额看,2026年上半年的259.51亿元,较2025年同期402.21亿元下降约35.5%。公司披露的调整后收入增长,主要反映剔除一次性因素后的经营表现,收入结构仍在发生变化。
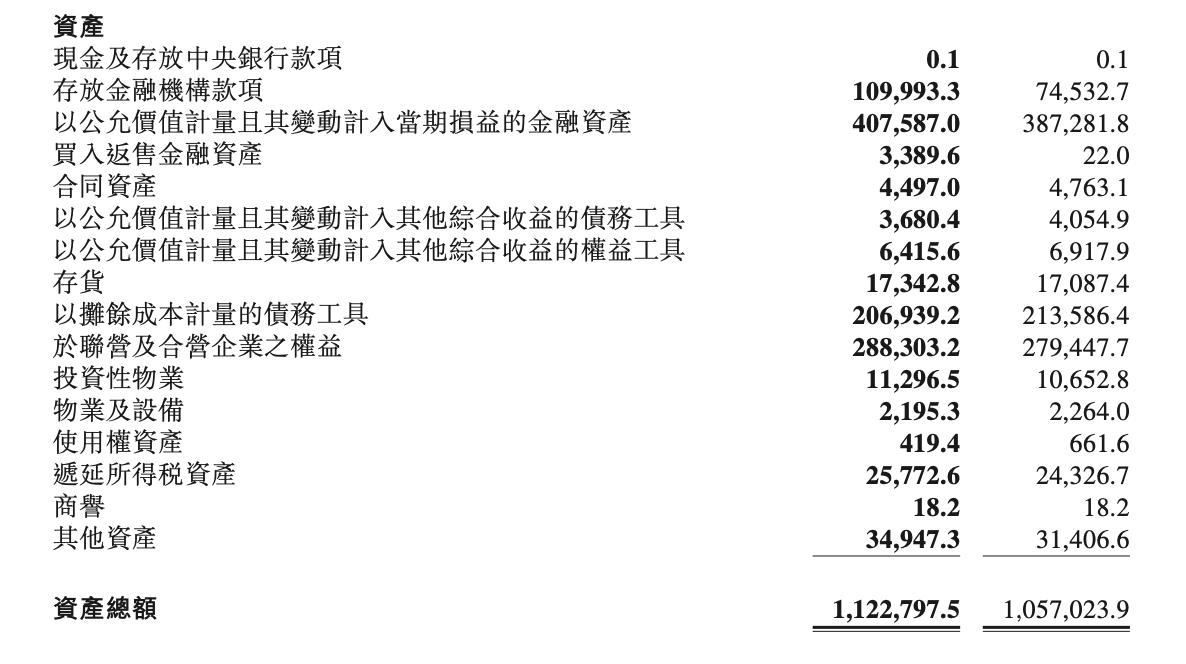
资产规模方面,截至2026年6月末,中信金融资产合并总资产达到11227.98亿元,较上年末增长6.2%;合并负债总额10662.70亿元,较上年末增长6.2%。公司净资产为565.28亿元,资本充足率15.71%。
成本端的改善也是利润增长的重要因素,上半年,公司合并口径支出总额206.57亿元,同比下降41.2%;利息支出同比减少13.78亿元,降幅9.6%。与此同时,信用减值损失同比明显减少。
这表明,公司近年来的盈利修复不仅来自业务拓展,也与融资成本降低、减值压力缓解及经营费用控制密切相关。
不良资产主业持续扩张,处置效率面临考验
相比利润规模的增长,中信金融资产近年来更重要的变化在于业务结构调整。
2025年末,公司不良资产经营分部资产规模占比达到88.6%,较2022年初的51.1%显著提高,逐步摆脱此前业务布局较为分散的局面。
这一趋势在2026年上半年进一步延续,截至6月末,公司不良资产经营分部资产总额达到9821.35亿元,较上年末增长7.4%;收购处置、纾困盘活以及股权业务成为主要业务方向。
其中,传统不良资产收购仍是重要基础,上半年,公司母公司新增收购不良债权规模923亿元,收购成本同比下降2.5%,银行业金融机构不良资产占相关收购规模的87%。
与此同时,公司持续拓展中小金融机构不良资产市场,上半年新增收购中小金融机构不良债权296亿元。在房地产风险化解、地方国企低效资产盘活等领域,公司也通过债务重组、股权投资等方式参与相关项目。
不过,业务结构调整并不意味着经营压力完全消失。
2026年上半年,中信金融资产资产管理和投资分部总收入由上年同期的19.94亿元降至约0.61亿元,同比下降96.9%。资本市场波动对相关投资收益形成影响,也反映出不同业务之间的盈利表现存在差异。
此外,不良资产经营本身具有较强的逆周期特征,经济下行、信用风险暴露可能增加不良资产收购机会,但资产价值波动、处置周期延长,也可能影响后续回款和投资收益。尤其是在房地产、地方企业债务重组等领域,不良资产投资往往涉及较长的回收周期,项目最终收益不仅取决于收购价格,还取决于资产重组、经营改善及退出安排。
这也意味着,单纯扩大资产收购规模并不足以保证盈利增长,能否实现稳定回款、降低资金占用成本,将直接影响公司未来的经营表现。
对于贺劲松而言,其在中信银行长期积累的对公客户资源、债权管理和风险处置经验,可以与中信金融资产现有业务形成一定衔接。如何将这些资源转化为具体项目的处置效率和经营收益,将是管理层需要解决的问题。
值得注意的是,中信金融资产近年来还在探索股权投资与不良资产经营相结合的业务模式。2026年上半年,公司落地十余单股权投资业务,规模超过64亿元,涉及集成电路、信息通信技术、电气设备等产业。
股权业务可以拓展不良资产管理公司的投资工具,但同时也需要更加专业的产业研究、资产估值和退出管理能力。随着公司资产结构不断变化,如何在发挥金融救助功能的同时控制投资风险,将是下一阶段经营的重要内容。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚