指数化投资规模突破7万亿元,债券ETF吸引过半净流入资金
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
5.8w阅读
2026-11-16 19:17
中证指数白皮书显示,2025年底境内指数产品规模达到7.23万亿元,同比增长44.32%;股债ETF全年净流入超1.05万亿元,其中债券ETF占比过半,科技主题、跨境及红利策略产品快速扩容,机构投资
11月13日,中证指数有限公司官网公布《指数与指数化投资发展白皮书(2025)》。该白皮书此前于11月12日举行的上海证券交易所国际投资者大会上正式发布,是境内首部从指数及指数产品双重视角系统研究行业发展的白皮书。
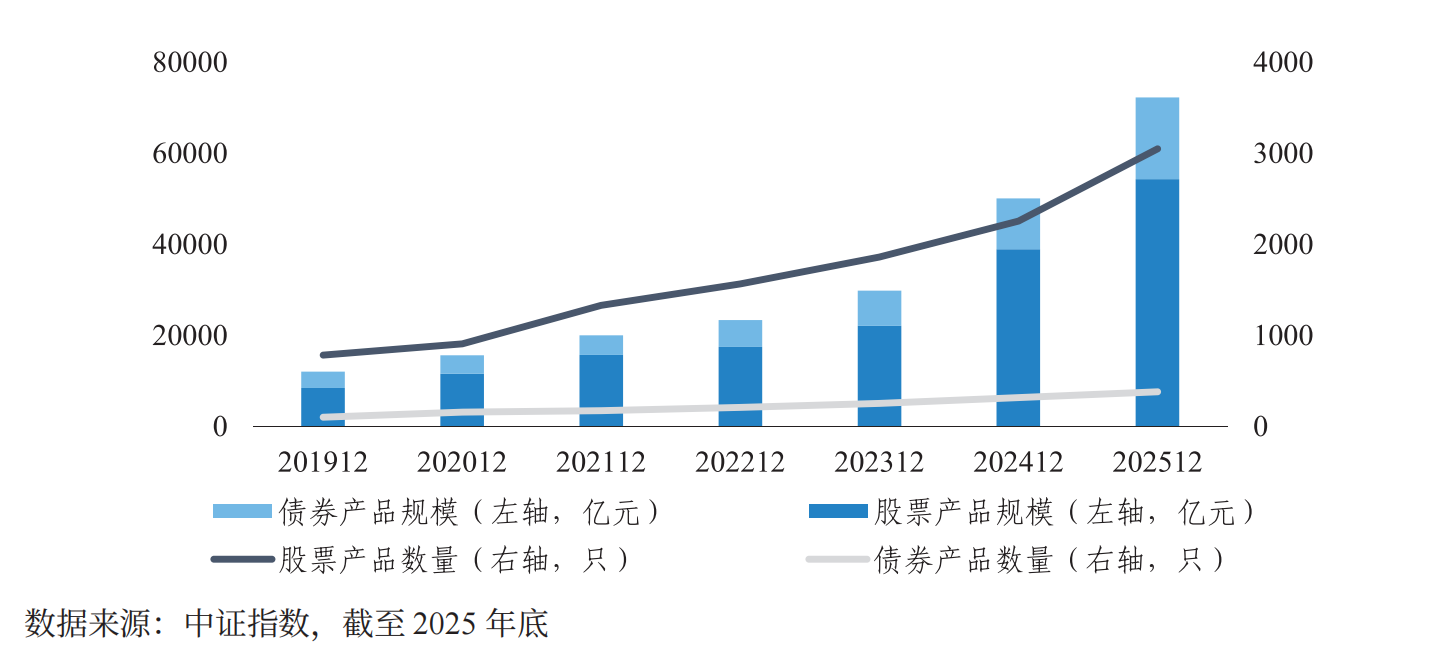
白皮书显示,截至2025年底,境内市场已发布超过1万条指数,指数型产品数量达到3433只,合计规模7.23万亿元,较2024年底增长44.32%。其中,股票指数产品规模为5.44万亿元,同比增长39.58%;债券指数产品规模为1.79万亿元,同比增长60.91%。
值得关注的是,指数化投资的增长动力正在发生变化,宽基ETF仍然是权益市场的主要配置工具,但债券ETF吸引了更大比例的增量资金,科技主题、跨境投资及红利策略等细分产品也在快速扩容。
ETF规模增六成,债券资金流入领先
2025年,境内ETF市场延续快速扩张态势。白皮书数据显示,截至2025年底,境内交易所挂牌上市的股债ETF达到1337只,较2024年底增长35.19%;总规模达到5.61万亿元,同比增长60.31%。其中,股票ETF共1284只,规模为4.78万亿元;债券ETF共53只,规模达到8290亿元。
与规模增长相比,资金净流入的结构更值得关注。
2025年,境内上市股债ETF全年合计吸引超过1.05万亿元资金净流入,其中债券ETF净流入5527亿元,占比约53%。这意味着,在全年新增申购资金中,债券ETF已占据过半份额。
从产品供给来看,2025年境内市场新上市895只指数型产品,截至年底规模合计8850亿元。其中,新上市股债ETF共342只,年底规模约6863亿元。
不过,新产品并非规模增长的唯一动力,白皮书指出,2025年股债ETF规模增量中,存量产品贡献约70%,新发产品贡献约30%。由此来看,行业扩张既来自基金公司持续推出新产品,也来自已有产品规模的进一步增长。
ETF市场活跃度也明显提升,根据白皮书引用的深交所数据,2025年境内ETF总成交额达到84.2万亿元,创历史新高,其中非货币ETF成交额为77.5万亿元,同比分别增长123%和146%。
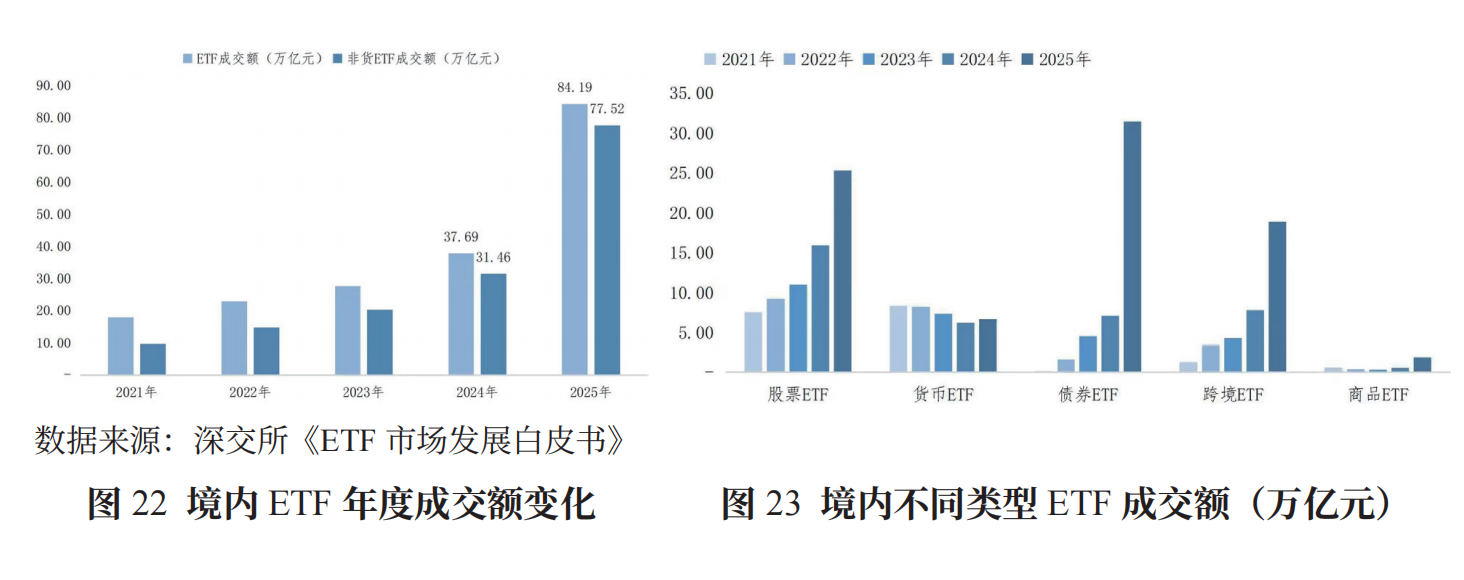
产品规模扩大、交易活跃度提升以及资金持续流入,共同推动ETF在资本市场中的作用增强。与此同时,投资需求也由传统股票宽基,向固定收益、行业主题等更加细分的方向延伸。
信用债规模激增,科创债ETF成为增量主力
债券指数产品是2025年指数化投资市场增长最快的领域之一,而信用债ETF又是其中最突出的增量来源。
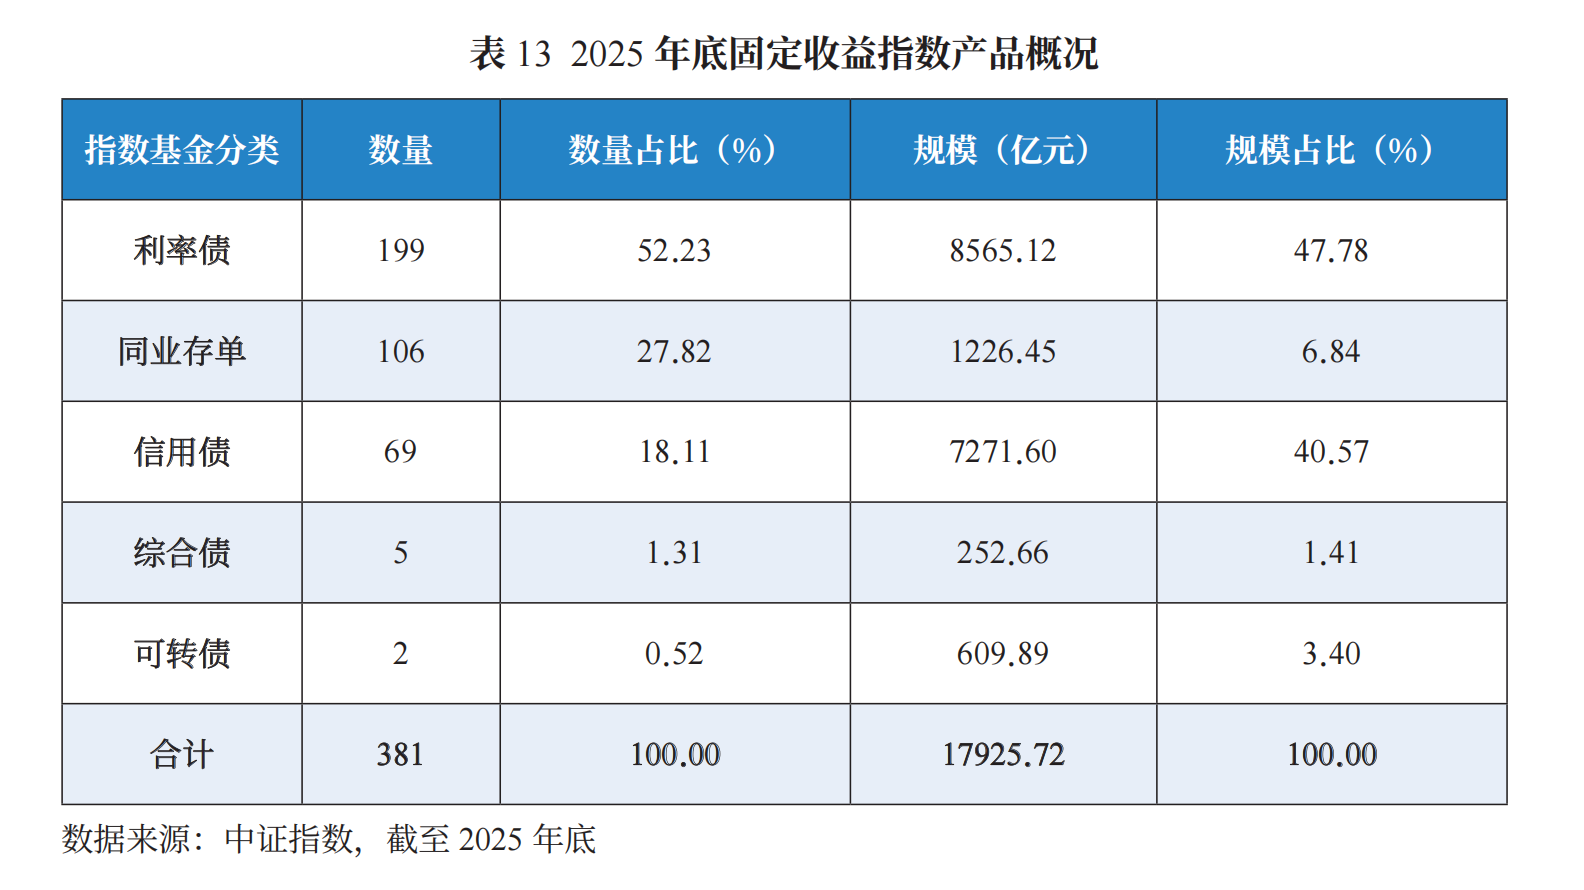
截至2025年底,境内固定收益指数产品共有381只,合计规模17925.72亿元,同比增长60.91%。其中,2025年新发产品66只,募集规模合计5721.44亿元。
在固定收益指数产品内部,信用债与利率债的规模结构发生明显变化。2025年底,信用债指数产品共有69只,规模达到7271.60亿元,较2024年底增加6258.52亿元,占整个固定收益指数产品规模的比例由9.09%大幅提升至40.57%。相比之下,利率债指数产品虽然仍有8565.12亿元的规模,但全年仅增长约6.3%,占固定收益指数产品的比重从72.26%下降至47.78%。
推动信用债指数产品快速增长的主要是新发ETF,2025年,境内市场新增32只信用债ETF,包括8只基准做市信用债ETF和24只科创债ETF。其中,24只科创债ETF截至年底规模达到3553.23亿元,占当年新发固定收益指数产品募集规模的62.1%;8只基准做市信用债ETF规模达到1274.18亿元。
科创债ETF的快速增长,与债券市场供给扩容相互呼应。白皮书指出,2025年全年科创债累计发行规模接近2万亿元,一级市场扩容带动二级市场交易活跃度和流动性改善,为相关ETF的发展提供了基础。
从产品功能看,科创债ETF和基准做市信用债ETF提供了不同于传统利率债基金的信用债配置工具,也使投资者能够通过交易所市场参与更多固定收益品种。
与此同时,短融ETF等存量产品也在扩大规模,截至2025年底,短融ETF规模达到702.23亿元,较2024年底增长139.3%,反映出市场对短期限、流动性管理型产品的需求。
债券指数化投资的发展,正在从以政金债等利率债产品为主,向信用债、科创债、短期融资工具等多个细分方向拓展。
宽基保持优势,科技与红利策略加快扩容
与债券指数产品迅速增长并行,权益指数化投资内部也出现结构变化。
首先,宽基指数仍然占据市场核心位置。截至2025年底,境内宽基指数产品规模首次突破3万亿元,达到3.08万亿元,在权益类指数产品中的规模占比仍超过56%。其中,宽基ETF规模约2.75万亿元,占宽基指数产品规模近九成。
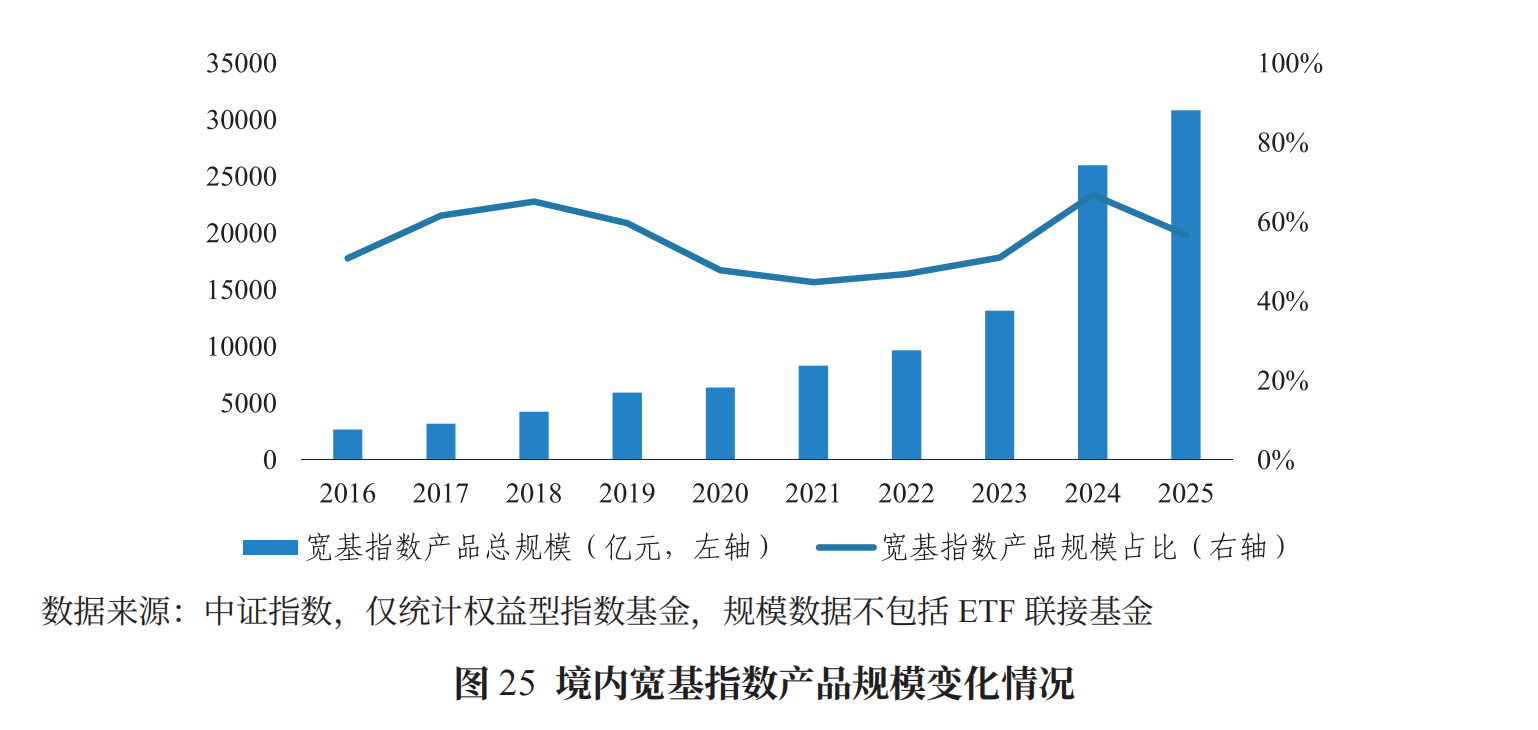
从具体指数来看,沪深300仍然具有明显的规模优势。2025年底,跟踪沪深300指数的ETF规模合计约1.19万亿元,占境内宽基ETF规模的42%。中证A500指数相关ETF规模则达到3009亿元,位居境内宽基指数ETF跟踪规模第二位。
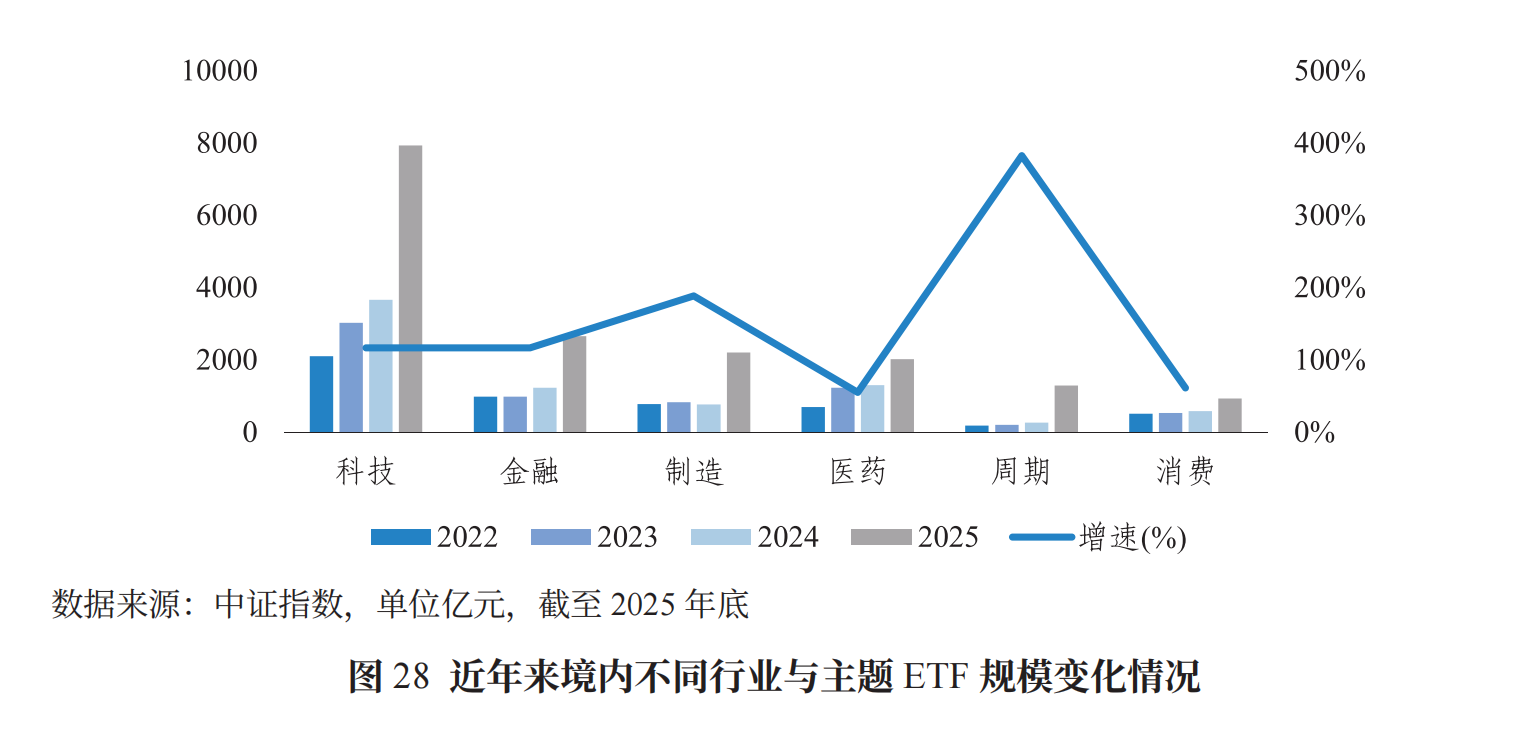
但在宽基之外,资金对行业主题的配置明显升温。2025年底,境内行业与主题指数产品规模首次突破2万亿元,达到2.04万亿元,同比增长约87%,其中,行业与主题ETF规模达到1.78万亿元,同比增长106.19%。
科技类产品成为主要推动力量,白皮书显示,科技类指数ETF规模已从2022年的近2000亿元增长至2025年底的近8000亿元,人工智能、通信、半导体、互联网等方向构成主要增量。资金流入方面,2025年,行业与主题ETF全年净流入达到6267亿元,其中科技板块净流入2758亿元,金融、制造及周期板块分别净流入1330亿元、855亿元和742亿元。
除了科技主题,跨境ETF同样出现明显扩张,截至2025年底,境内交易所上市的跨境ETF规模约9300亿元,同比增长120%,全年净流入3988亿元,港股科技、互联网、创新药及非银金融等主题ETF成为重要的资金流入方向。
另一方面,以红利和现金流为代表的策略指数产品,也正在形成新的市场空间。截至2025年底,境内策略指数产品规模约3100亿元,同比增长超过66%,其中,红利指数产品规模达到2445亿元,同比增长69%,占全部策略指数产品规模近八成。
在红利产品内部,红利多因子策略增长更加突出。2025年,红利多因子指数产品规模翻倍至1391亿元,占红利指数产品规模的57%,首次超过单一红利因子产品。
自由现金流策略则成为新的增长方向,白皮书显示,2025年现金流策略指数产品从此前的零存量增长至约341亿元,新发产品数量达到63只。
这些变化表明,权益指数化投资正在形成多层次的产品结构:宽基指数承担市场整体配置功能,科技与行业主题产品满足细分产业投资需求,红利、现金流和低波动策略则服务于不同的收益与风险偏好。
机构持有占比提升,指数走向长期配置
除了产品结构变化,ETF投资者群体也在发生调整。
白皮书引用上交所数据指出,截至2025年底,机构投资者(不含ETF联接基金)持有沪市ETF规模占比达到65%,较2024年底提升6个百分点;深市ETF机构投资者持有占比达到58%,较2024年底提升12个百分点。
其中,中长期资金成为重要参与力量,报告显示,截至2025年底,社保基金、保险资金、企业年金及银行理财等中长期资金合计持有沪市ETF约1.5万亿元。指数工具在养老金领域的应用也逐步扩大,截至2025年底,已有96只指数基金纳入个人养老金投资目录,指数基金在养老目标FOF权益持仓中的占比达到65%。
投资者结构变化的背后,是指数产品用途的进一步拓展。对于机构投资者而言,ETF既可以用于获取市场整体收益,也可以服务于组合调仓、风险管理和跨资产配置。
基金公司的竞争方式也在随之改变,白皮书指出,目前“管理费0.15%+托管费0.05%”已经成为核心宽基ETF普遍采用的费率水平,降费趋势进一步向红利、科技及跨境ETF延伸。2025年,ETF降费及指数使用费调整等措施按年底保有规模测算,每年可为投资者节省约14.28亿元持有成本。
产品分红机制同样持续优化,2025年,境内ETF分红总额达到459亿元,分红次数达到300次,同比分别增长107%和134%。分红频率与费率水平,正逐渐成为基金公司争夺长期配置资金的重要竞争因素。
从全球市场来看,截至2025年底,全球ETF总规模已达19.8万亿美元。其中,美国主动管理ETF数量达到2500只,并在2025年首次超过被动ETF数量。主动管理与ETF产品形态融合,成为境外指数化投资的重要趋势。
对于境内市场,白皮书提出,未来指数创新将继续围绕宽基、未来产业、策略、固定收益、多资产及跨境投资展开,主动管理ETF和人工智能辅助指数编制也被视为下一阶段的发展方向。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
11-16
财中社
11-16
财中社
11-16
财中社
11-16
财中社
11-16
最新文章推荐
财中社
11-16
财中社
11-16
财中社
11-16
财中社
11-16
财中社
11-16


