石油、煤炭再度拉升!资源型红利逻辑强化,不同红利指数怎么选?
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
徐钱诚
2.4w阅读
2026-10-14 11:10
国庆节后,A股方向震荡回调,前期涨幅较大的科技成长板块加大波动,资金风险偏好阶段性回落。在此背景下,红利资产凭借长期的现金流回报和较低的波动特征,再度成为资金关注的焦点。
国庆节后,A股方向震荡回调,前期涨幅较大的科技成长板块加大波动,资金风险偏好阶段性回落。在此背景下,红利资产凭借长期的现金流回报和较低的波动特征,再度成为资金关注的焦点。
10月13日早盘,资源型红利再度走强。截至发稿,A股申万一级行业指数中排名前6的,分别为石油石化、煤炭、公用事业、银行、建筑装饰和交通运输。中国海油、广汇能源、渝农商行、四川路桥、中国外运等多股走强。
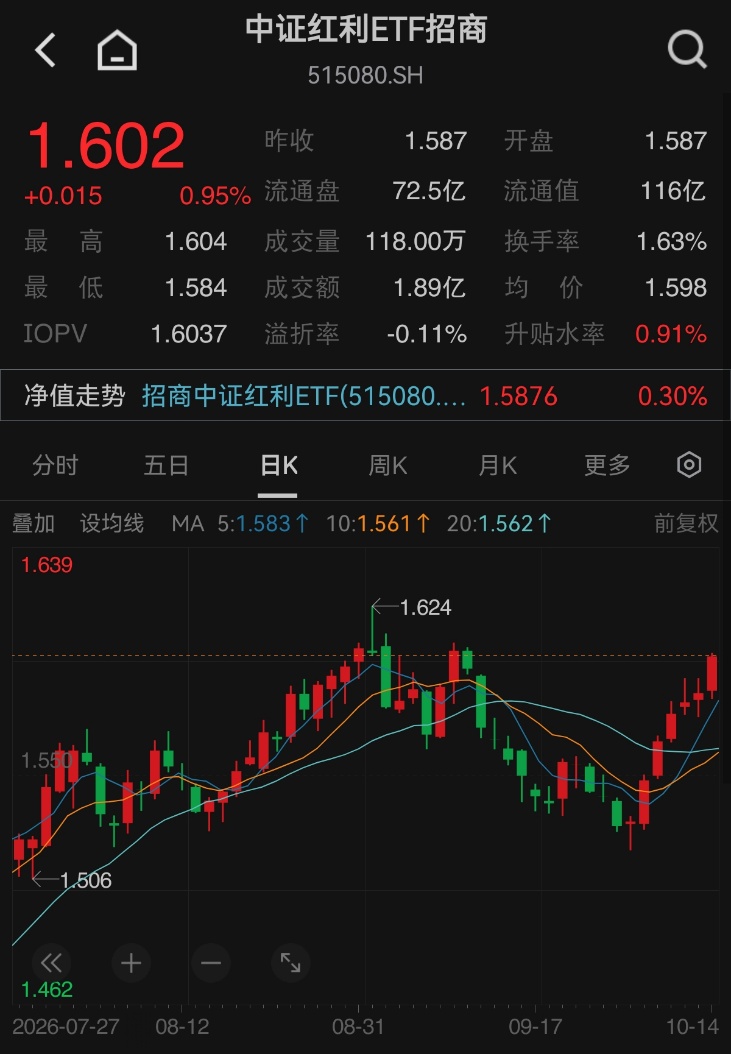
ETF方面,中证红利ETF(515080)、红利质量ETF招商(159209)、A500红利低波ETF招商(562180)标的指数分别上涨0.87%、0.62%、1.01%。对应的三只典型红利指数对资源型红利均有布局,同时也是月内少数录得正涨幅的指数。
节后波动凸显红利底仓价值,资源类红利逻辑强化
整体来看,国庆节后市场呈现明显的“高低切换”特征。中金公司指出,7月以来全球AI产业链负面叙事增多,叠加海外流动性预期收紧及地缘局势不确定性上升,前期表现较强的成长板块出现明显调整,红利资产的相对配置价值值得重新审视。
其中,资源品价格中枢抬升,资源类红利逻辑强化。银河证券研报指出,2026年中国整体煤炭供需偏紧,煤价中枢逐步抬升,受“反内卷”超产核查、印尼限制出口、美伊冲突推高国际能源价格等因素影响,供给约束持续存在。
五矿证券认为,2026年上半年有色行业盈利普遍改善,资源型企业盈利弹性显著强于冶炼加工类,钨、稀土、电解铝归母净利润增速均超100%。资源品价格中枢的抬升,直接增厚了相关高股息企业的利润与分红能力,为资源类红利资产提供了坚实的基本面支撑。
政策引导长钱入市,高估值方向长期增量明确
长期逻辑来看,近年来政策层面持续引导保险、养老金等中长期资金入市,为高股息红利资产提供明确的增量支撑。
根据中金公司,截至2026年二季度末,保险资金股票和证券投资基金配置总规模达6.4万亿元,较年初增长12.1%,占资金运用余额的16.2%,规模与占比均创历史新高,其中股票配置比例已连续8个季度环比提升。
华泰证券估计,保险行业截至上半年已配置2.1万亿红利股,未来仍欠配1.9万亿,可能在未来2至3年逐步完成配置。新会计准则下,FVOCI股票的公允价值变动不直接影响当期净利润,而符合条件的股息收入可计入当期损益,进一步增强了险资配置高股息资产的动力。
三只ETF构建多层次红利配置体系
面对节后波动加剧的市场环境,招商基金旗下三只红利ETF各有侧重,共同构建了多层次的红利资产配置体系。
1.中证红利ETF招商(515080)定位为“核心基石”,跟踪中证红利指数,优选100家现金股息率高、分红连续性和盈利较强的优质标的,覆盖银行、煤炭等传统低估值、高股息板块。
截至10月13日,该基金年初以来累计净流入超24.72亿元,最新规模约115亿元,在全市场同标的ETF中规模居前,近20日累计获6.8亿元资金净流入。在当前10年期国债收益率持续走低背景下,中证红利指数股息率约4.14%,类固收替代价值持续凸显。
中证红利指数权重行业

数据来源:iFinD,截至2026.10.12,申万一级行业分类。指数权重数据仅供参考,不预示未来表现。
2.红利质量ETF招商(159209)则是“价值成长”的代表,跟踪中证全指红利质量指数,采用“红利+质量”双因子选样策略,在注重股息率的同时,通过ROE、盈利稳定性等质量因子,重点筛选消费、有色等领域基本面扎实的优质企业,不含银行股。
中证全指红利质量指数行业分布

数据来源:iFinD,截至2026.10.12,申万一级行业分类。指数权重数据仅供参考,不预示未来表现。
数据显示,该指数最新ROE达19.97%,不仅超越红利低波等同类指数、甚至高于科创创业50等成长类指数,官方股息率超4%。目前红利质量ETF招商(159209)已连续2日获资金加仓,年内资金净流入高达23亿元、最新规模领先同标的ETF。
中证全指红利质量指数ROE表现
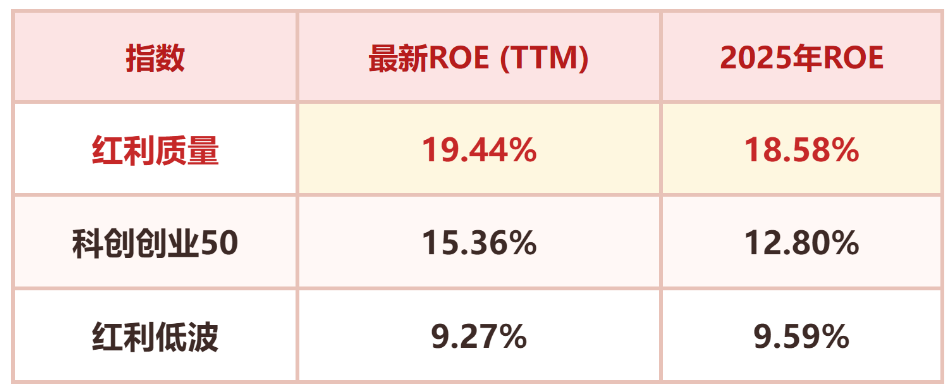
数据来源:iFinD,截至2026.10.12,申万一级行业分类。中证全指红利质量、科创创业50与中证红利低波在编制规则等方面不同,指数过往数据仅供参考,不预示未来表现。
3.A500红利低波ETF招商(562180)则通过红利、低波、ROE三重因子精选个股,属于“防御中的防御”。相较传统红利低波指数银行权重超50%的集中结构,该指数银行仅占20%,医药生物17%、交通运输14%、公用事业10%、家用电器9%,行业分布更为均衡。
数据显示,截至10月12日,A500红利低波全收益近3年年化收益率11.93%、高于红利低波全收益的10.96%;近3年年化波动率13.50、最大回撤12.78%也都低于同类红利指数。同时,指数最新股息率、ROE高达4.43%、8.79%,适合作为长线底仓配置。
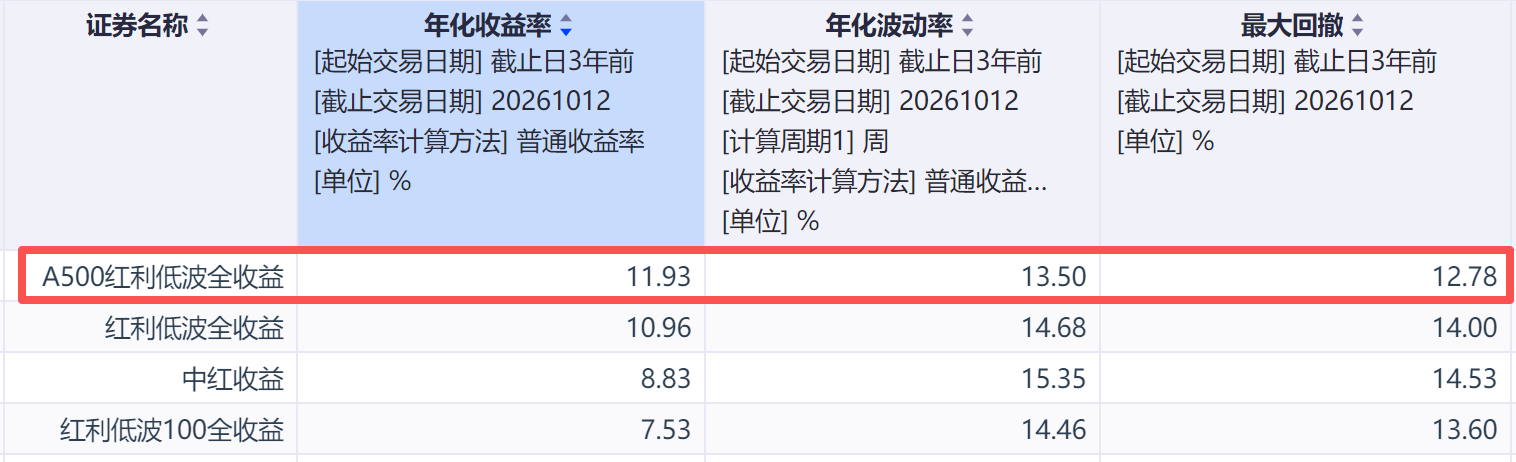
数据来源:iFinD,截至2026.10.12。数据采用全收益指数口径,上述指数在编制规则等方面不同,过往数据仅供参考,不预示未来表现。
三只ETF以差异化的编制逻辑和持仓结构,为投资者在震荡市中提供了从“经典红利底仓”到“红利质量成长”再到“红利低波均衡”的多层次配置选择。
展望后市,国海证券认为,临近年度考核,机构切换至防守姿态、锁定全年收益,险资等长线资金在年末年初有季节性配置需求,红利板块的相对优势从四季度有望开始逐渐显现。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。