首批18只主动ETF获批,18家公募争夺主动投资新赛道
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.4w阅读
2026-10-20 16:18
首批18只主动ETF获批,合计募集规模上限360亿元,18家公募基金公司入局,主动选股能力与ETF运营能力将成为新的竞争重点。
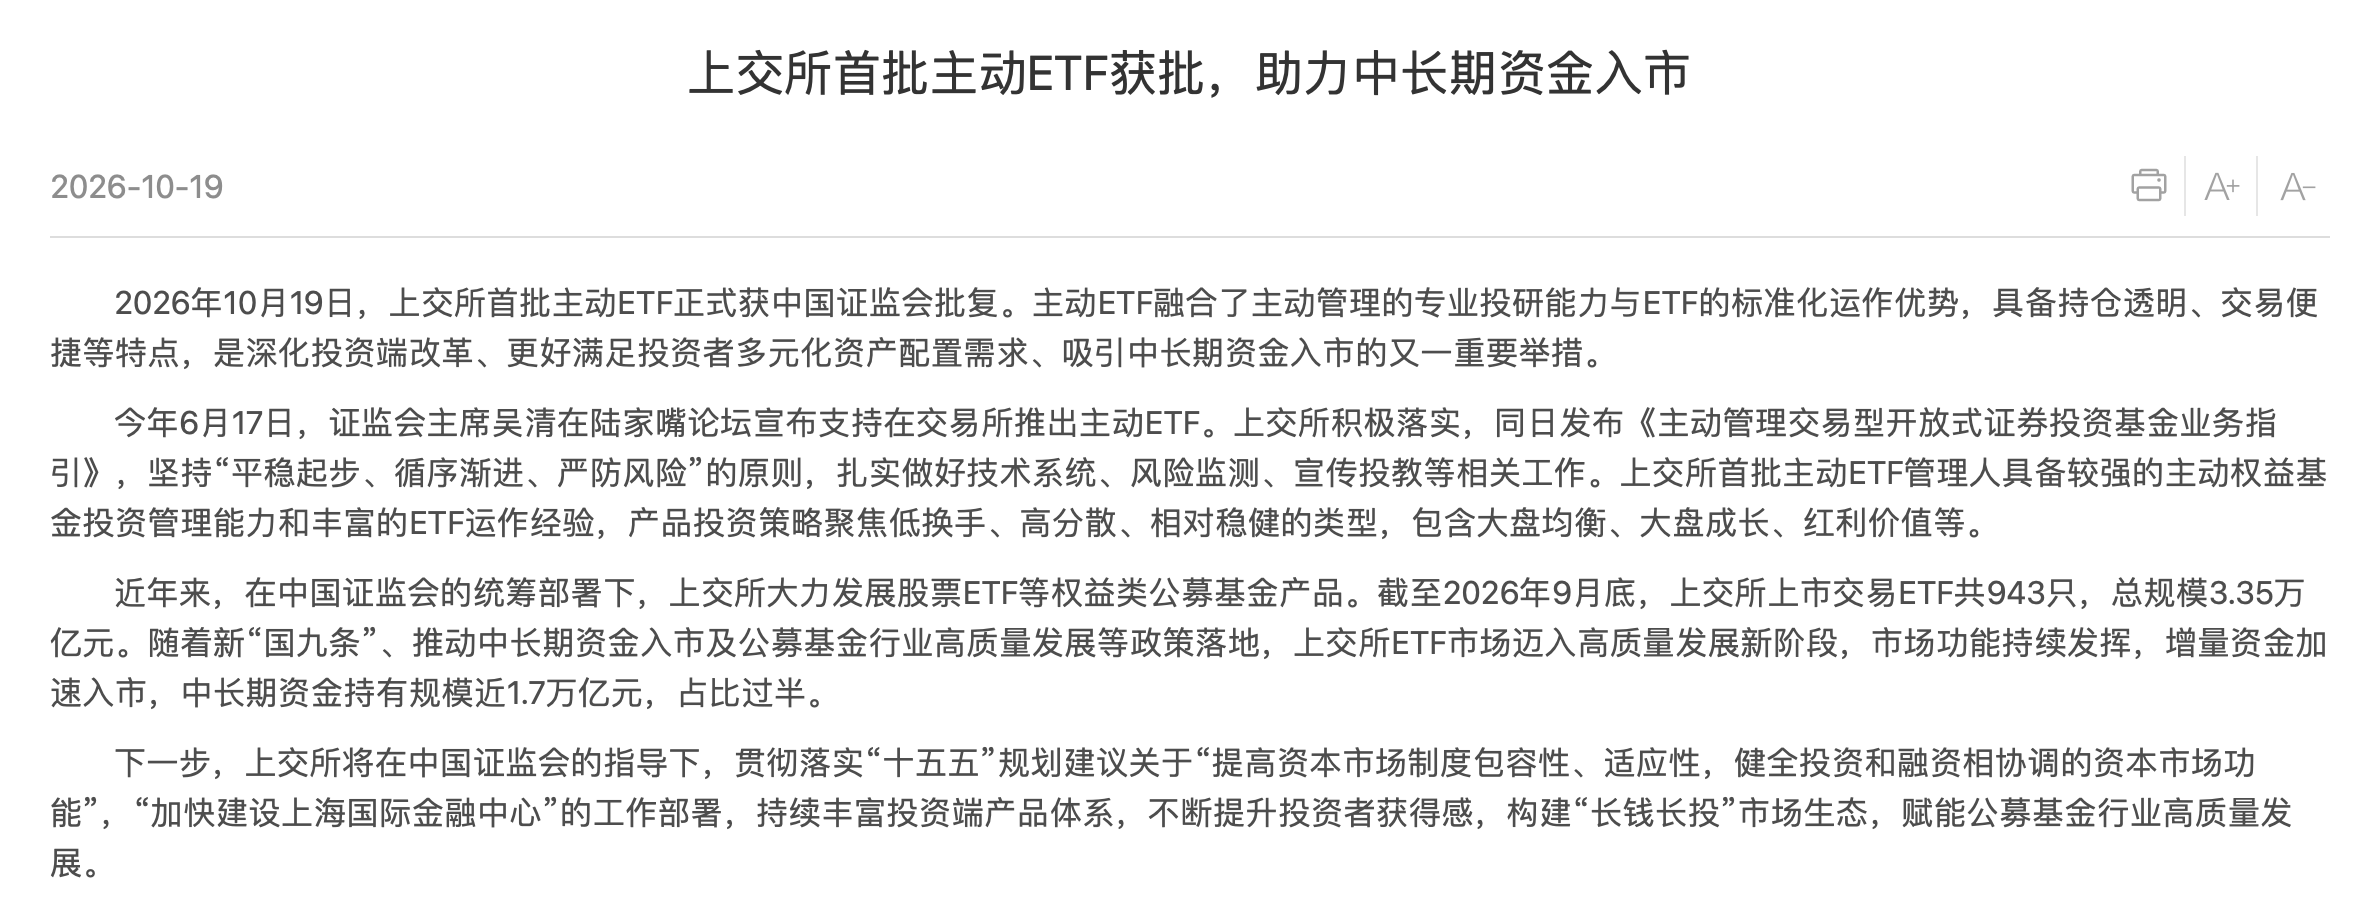
2026年10月19日,国内首批18只主动ETF正式获得中国证监会同意注册,涉及18家公募基金管理人,上海证券交易所和深圳证券交易所各有9只。
获批后,产品发行迅速启动,10月20日,18家基金公司陆续发布公告,旗下主动ETF均将于10月23日开始募集,单只产品募集规模上限为20亿元,合计上限达到360亿元。多数产品计划于10月29日结束募集,部分产品募集期延长至11月5日。
不同于传统ETF主要通过复制指数成分股来跟踪市场表现,主动ETF不以跟踪特定指数为投资目标,而是由基金经理自主选择投资策略和证券,在保留ETF上市交易、盘中买卖等特征的同时,引入主动投资管理。这意味着,投资者未来不仅可以通过场外主动基金购买基金经理的投资策略,也可以直接通过证券账户交易主动管理型基金份额。
18家公募入围,均衡策略占半壁江山
从首批获批名单来看,18家基金公司覆盖国内头部公募、中大型基金管理人以及外资基金管理机构。
其中,上交所首批9只主动ETF分别来自易方达基金、华夏基金、永赢基金、摩根资产管理、华泰柏瑞基金、汇添富基金、华安基金、招商基金和平安基金。深交所首批9只则由南方基金、富国基金、大成基金、鹏华基金、工银瑞信基金、华宝基金、国泰基金、天弘基金和建信基金管理。
从产品策略来看,首批主动ETF并没有集中布局热门行业或高波动成长赛道,而是主要选择均衡、价值和红利等投资方向。18只产品中,均衡策略9只,占比50%;价值策略4只,红利策略3只,质量策略和大盘成长策略各1只。例如,易方达基金推出品质均衡主动ETF,南方基金布局均衡配置主动ETF,华泰柏瑞基金选择价值精选主动ETF,工银瑞信基金推出红利主动ETF,摩根资产管理则选择大盘成长方向。
从投资方法来看,13只产品采用基本面主动选股策略,另外5只采用量化或量化与基本面结合的投资策略。其中,富国基金和天弘基金均推出了名称包含“量化选股”的主动ETF。
首批产品的基金经理配置同样值得关注,根据10月20日披露的产品资料,18只主动ETF中,有15只采用双基金经理管理模式,仅华夏质量甄选、富国价值优选量化选股和摩根大盘成长3只产品采用单基金经理模式。双基金经理模式通常由主动权益基金经理与具备ETF管理经验的基金经理配合,前者主要负责投资研究、选股与资产配置,后者侧重ETF申购赎回及组合运作管理。
费率方面,首批主动ETF管理费率均为每年1%,低于不少传统主动权益基金的管理费率。不过,主动ETF仍需要承担托管费、证券交易费用等成本,投资者在二级市场买卖时也可能面临买卖价差。
从指数增强ETF到主动ETF,投资边界进一步拓展
主动ETF虽然是国内ETF市场的新产品,但主动管理与ETF交易机制的结合,此前已经有过探索。
2004年12月,华夏上证50ETF成立,并于2005年2月上市交易,成为境内首只ETF。此后,国内ETF逐步从宽基指数拓展至行业、主题、债券、商品和跨境投资等领域。
2021年11月15日,国内首批5只指数增强ETF获批,分别来自招商基金、国泰基金、华泰柏瑞基金、南方基金和景顺长城基金。这类产品与传统指数ETF相比,允许基金经理在一定范围内运用主动投资策略,通过调整个股权重等方式争取超越标的指数的收益。但指数增强ETF仍然需要围绕特定指数进行投资,并控制跟踪偏离度和跟踪误差,基金经理的自主投资空间受到一定限制。
此次获批的主动ETF则进一步突破这一框架,不再以跟踪特定指数为目标,而是允许基金经理按照既定投资策略自主构建组合。
从此次产品申报进程来看,2026年6月17日,证监会明确支持交易所推出主动ETF,沪深交易所同步发布业务指引。7月17日,首批18只产品集中申报,经过约三个月审核,于10月19日正式获批。
在此期间,多只产品对基金名称、投资策略以及基金经理配置作出调整。最终获批产品的名称普遍突出“均衡”“价值”“红利”“量化选股”等投资风格,有助于投资者识别不同产品的策略定位。
每日披露持仓,主动ETF面临新考验
与传统场外主动权益基金相比,主动ETF最突出的特点之一,是投资组合透明度更高。
根据沪深交易所相关业务指引,主动ETF需要每日披露基于真实投资组合制作的申购赎回清单,并发布基金份额参考净值。传统主动权益基金主要通过季度报告、半年报和年报等定期披露投资组合,投资者通常难以及时了解基金经理的完整持仓及调整情况。主动ETF则让投资者能够更及时地观察基金组合变化,了解基金经理的实际投资方向。
不过,透明度提高也意味着基金经理面临新的运作挑战。对于传统主动基金而言,持仓信息披露存在一定时间差,基金经理可以在相对保密的情况下完成建仓和调仓。而主动ETF的真实投资组合需要每日披露,投资者及其他市场参与者可能据此分析基金交易行为,甚至模仿其投资策略。
如果基金规模较大、持仓集中于流动性较差的股票,频繁调仓还可能增加交易成本,影响投资收益。这也是首批产品普遍强调分散投资、较低换手率和较大市场容量的重要原因。
另一方面,主动ETF虽然保留了ETF的场内交易便利,但并不意味着能够消除主动管理风险。
传统指数ETF的表现主要与其跟踪指数有关,主动ETF的收益则更加依赖基金经理的选股能力、行业判断及组合管理水平。即使采用相似的投资风格,不同管理人之间也可能出现明显的业绩分化。另外,主动ETF在二级市场交易时,还可能出现成交价格相对于基金份额净值的折价或溢价,增加投资者的交易成本与风险。
与此同时,这也为基金公司带来了新的竞争方式,随着主动ETF出现,基金公司不仅需要具备主动选股和研究能力,还需要拥有成熟的ETF运营体系、交易管理能力和风险控制能力。随着首批18只产品陆续发行上市,基金经理能否在更加透明的持仓披露机制下保持投资策略稳定,并持续创造与管理成本相匹配的投资回报,将成为主动ETF真正的竞争焦点。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚