
乘联分会:预计9月狭义乘用车零售市场规模约169万辆,同比降幅扩大至24.6%
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
邓芷晴
4134阅读
2026-09-17 17:50
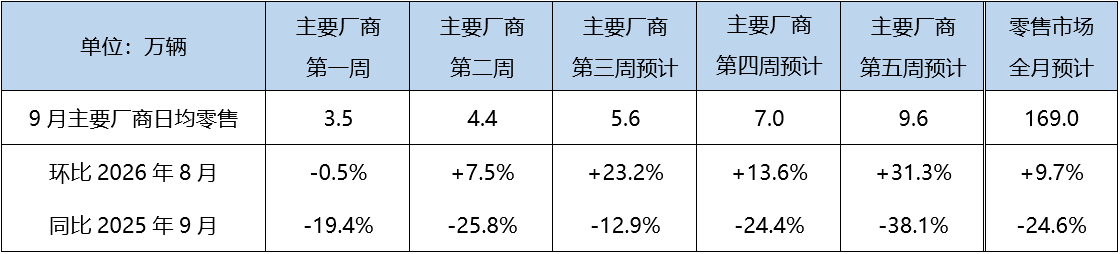
据乘联分会最新调研结果显示,占市场总销量七成以上的头部厂商,本月零售目标环比上月增长不足10%,弱于季度末常规季节性表现。厂商对市场预期回归理性,冲量意愿不及往年。综合研判,9月狭义乘用车零售市场规模约169万辆,环比增长9.7%,在去年同期224.1万辆的超高基数上,同比降幅预计进一步扩大至24.6%。分能源类型来看,新能源在新车交付与季度末冲量的双重预期下预计可达111万辆左右,零售渗透率65.7%。
9月第一周,市场处于修复阶段,日均零售3.5万辆;第二周,各品牌旺季促销启动,终端客流有所改善,日均零售预计提升至4.4万左右;第三周,各厂商促销全面铺开,近期上市新车陆续开启交付,叠加中秋前购车需求前置释放,终端客流与订单环比持续改善,日均零售有望提升至5.6万辆左右;第四周周中恰逢中秋假期,订单有望进一步改善,但由于工作日较少,终端交车节奏预计后移,日均销量预计7.0万辆;第五周国庆前消费需求的集中释放叠加季度末厂商冲量,日均零售预计可达9.6万辆,形成季度高点。全月零售预计完成169万辆,环比增长9.7%,同比下降24.6%。
国家统计局数据显示,2026年1-8月社会消费品零售总额同比增长1.1%,消费市场运行总体平稳。其中,汽车类消费品零售额同比下降13.9%,降幅进一步扩大,乘用车零售受宏观经济环境以及消费预期影响持续下滑,仍是大宗消费的主要拖累项,消费者观望情绪依然浓重。9月中秋、国庆双节在即,部分消费需求有望提前释放,在以旧换新政策托底与终端促销的双重影响下,市场仍处在持续恢复之中。过去两月,受不确定的国际局势影响,油价持续波动上涨,燃油车需求修复空间受压严重,虽然随着季节走势有所恢复,但恢复速度远不及往年“金九”旺季;而新能源前期订单储备充足,新增需求与前期未及时交付新车有望共同放量,渗透率仍处于加速上行通道。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


