光伏“失血”与农牧补链:通威入局天邦的产业资本防御战
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李旼
1.7w阅读
2026-11-17 10:17
通威集团拟以14.41亿元参与天邦食品预重整,借此延伸农牧产业链、承接养殖资产。但天邦高负债、既有债权风险及潜在关联交易,也让这笔投资面临资金统筹、经营修复与公司治理等多重考验。
通威集团拟以14.41亿元参与天邦食品(002124)预重整,如重整计划获法院批准并执行完成,将成为后者控股股东。这是以饲料业务起家的通威在光伏行业调整之际,重新布局农牧产业链的一次资本运作。
通威此番入局,既有补齐生猪养殖环节、整合农牧产业链的考虑,也涉及既有饲料业务关系和债权风险,但天邦高负债、经营修复难度以及潜在的关联交易问题,也意味着这笔投资并非简单的产业链扩张。
从光伏到农牧:通威的周期防御布局
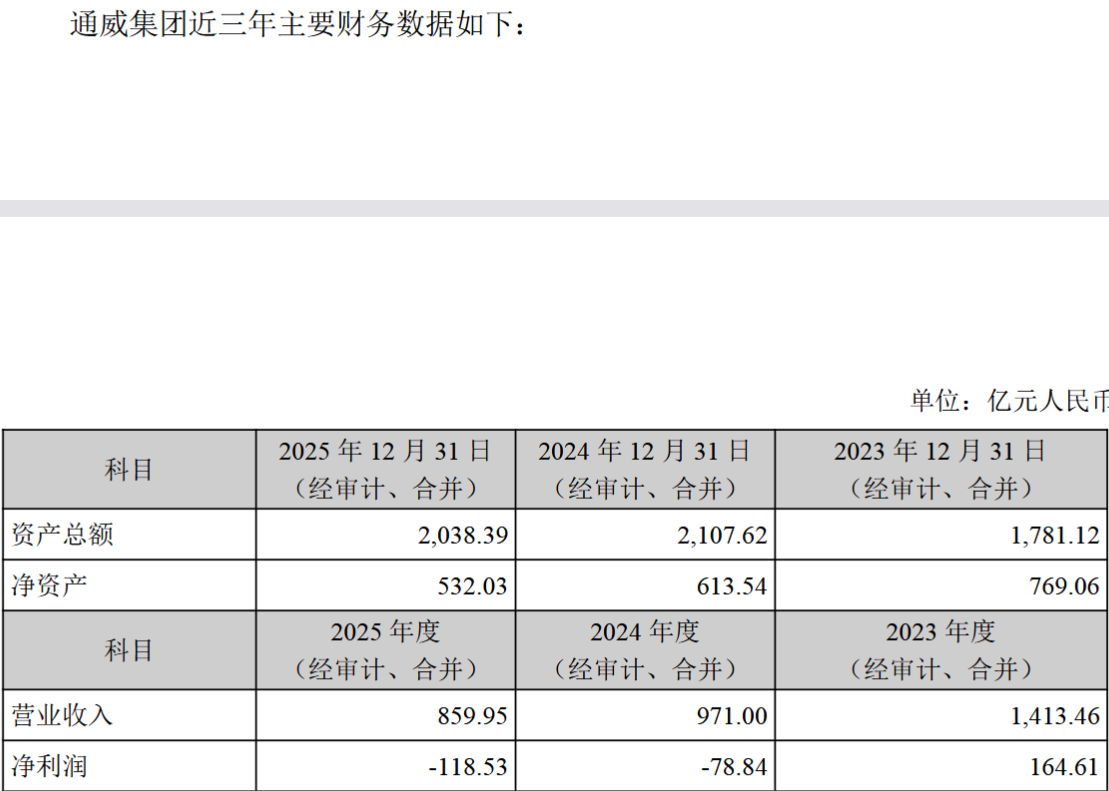
过去几年,通威集团——作为上市公司通威股份(600438)的控股股东,身兼光伏新能源与绿色农牧“双主业”的千亿巨头——的名字与光伏产业链深度绑定。然而,随着光伏行业经历产能过剩与价格战,主业遭遇连续阵痛,行业集体陷入低迷。在通威股份光伏业务连续两年亏损的背景下,同样连续两年亏损的通威集团于2026年11月正式签署《重整投资协议》,拟出资14.41亿元参与天邦食品的重整。
从通威集团原有业务结构看,这笔投资并非完全脱离主业的多元化扩张,而是将原有农牧业务进一步延伸至生猪养殖环节。事实上,通威早在前置环节已有所布局:2024年,通威股份旗下通威农业曾以16.5亿元受让天邦食品所持史记生物30%股权,借此切入生猪育种领域。而此番拟进一步入主天邦食品,则是向中下游养殖环节的深度延伸。
作为曾经的“浙江猪王”与国内生猪养殖行业的重要企业,天邦食品近年来因前期扩张、产能布局不合理,叠加猪周期低迷的持续冲击,陷入债务困境。截至2026年三季度末,天邦食品的资产负债率高达91.84%,账面货币资金仅约5825万元,资金状况已十分紧张,并进入预重整程序。
需要指出的是,天邦食品目前仍处于预重整阶段,法院尚未正式裁定受理重整。宁波中院已将天邦食品预重整期间延长至2027年5月9日。投资款的最终支付、股份受让及重整方案的实施,均以法院批准的重整计划等法定程序为前提。
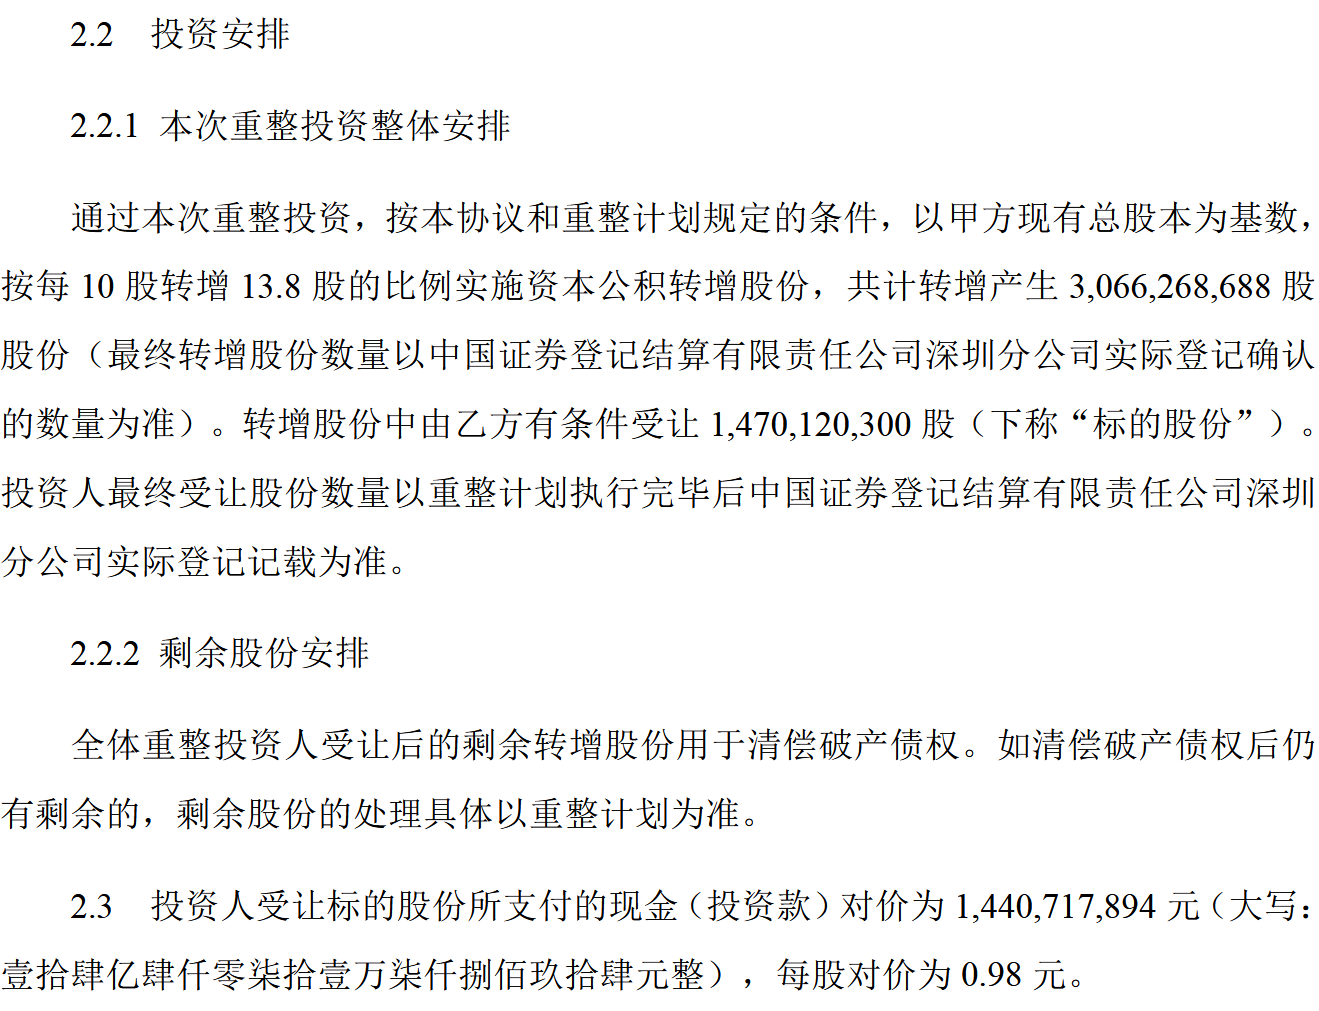
根据协议,天邦食品拟按每10股转增13.8股实施资本公积转增股份,共计转增产生30.66亿股。其中,通威集团有条件受让14.7亿股,每股对价0.98元。这一对价约为协议签署前20个交易日均价的50.26%,接近监管允许的折价下限。通威集团应自协议生效之日起5个工作日内缴纳投资保证金2.58亿元(含已缴纳的报名保证金后共计2.88亿元)。若重整计划获法院批准并执行完成,通威集团预计持股约27.84%,成为控股股东。同时,通威集团有权提名新一届董事会7名成员中的6名(包括3名非独立董事和3名独立董事),预计将在重整完成后取得董事会主导权。此外,通威承诺相关转增股份自过户之日起锁定60个月。
产业链补位与风险资产整合并存
许多市场声音将0.98元/股的对价归结为“底部抄底”。但剥离表象,这笔交易同时涉及债权人自救、产业链纵向补链与承接风险资产几方面因素。
通威集团本身以饲料起家,而天邦食品主营生猪养殖与猪肉加工,本就是通威农牧板块重要的饲料大客户,仅在2025年,天邦向通威的饲料采购额就高达约10.90亿元。与此同时,通威股份此前对天邦旗下养猪公司尚有约8720万元应收款,且已按50%计提了坏账。若天邦重整失败,相关债权的回收将面临更大不确定性。通威集团此时参与重整,除了产业链整合的考量,也有维护既有业务关系、降低集团体系内潜在经营损失的现实因素。不过,控股权变更并不意味着相关债权风险已经消除,最终仍取决于重整方案的执行和债务清偿安排。
在此基础上,通威集团入主天邦,进一步补上了生猪养殖这一重要环节,使通威集团原有的饲料、种业布局与养殖、食品加工业务形成更紧密的产业链联系。
但需要看到,天邦并非一项天然能够稳定造血的优质资产。尽管天邦通过持续降本,前三季度育肥猪全成本已降至12.63元/公斤(同比下降0.79元),但同期商品肥猪销售均价只有10.17元/公斤,比全成本低了2.46元,“降本的速度没跑赢猪价下跌的速度”。进入10月,行业低迷态势仍在延续,天邦当月销售商品猪54.34万头(环比增长7.94%),商品肥猪销售均价却进一步降至9.03元/公斤。在猪价持续低迷的周期底部,天邦自身沉重的债务负担和经营修复难度不容忽视。
通威此次承诺参与本次重整投资的自有资金比例不低于50%,同时负责确定财务投资人,并对未到位的投资款承担兜底补足责任。这表明,通威的角色不仅是财务投资人,更是承担了实质性重整推进和组织整合任务的产业资本。对通威而言,真正的考验并不止于完成股份受让,还包括推动天邦恢复正常经营、改善资产负债结构,并重新建立可持续的盈利能力。
合规“防火墙”:同业竞争与关联交易的考验
随着通威集团拟入主天邦食品,市场不可避免地产生了一层担忧:如果重整计划最终获批并执行完成,通威集团将同时控股通威股份(聚焦光伏与饲料双主业)与天邦食品(主营生猪养殖与猪肉加工),二者之间是否存在潜在的同业竞争或关联交易问题?
面对市场的审视,上市公司通威股份迅速在投资者互动平台上进行了回应,表示天邦重整纯属控股股东通威集团的独立投资行为,与上市公司没有直接关系,不会影响上市公司正常生产经营,公司农牧板块也始终聚焦饲料主业及产业链配套。
这一表态划分了上市公司与控股股东之间的投资主体边界,但并未完全消除市场对潜在同业竞争及关联交易的疑虑。由于收购主体是通威集团而非通威股份,天邦重整所需投资款及相应的直接投资风险并非由上市公司直接承担,在一定程度上避免了重整不确定性直接传导至上市公司。截至目前,通威集团尚未公开披露针对相关问题的正式解决承诺及时间表。
尤其是通威集团拟入主天邦后,双方原有的饲料采购关系将如何延续,关联交易如何定价,上市公司中小股东的利益如何得到保障,仍需要通过后续经营安排和信息披露加以检验。投资主体的边界虽然已经作出区分,但集团内部不同业务板块之间的利益关系如何处理,仍是后续公司治理需要面对的问题。
从产业链补位到经营修复:通威集团的后续考验
从签署《重整投资协议》到真正兑现产业协同价值,通威仍需面对三方面考验。
首先是司法程序与重整落地的不确定性。由于天邦食品仍处于预重整阶段,法院尚未正式裁定受理重整,后续重整方案还需经过债权人会议表决、出资人组表决及法院裁定批准等一系列法定程序。如果重整计划未能获得批准或顺利执行,天邦食品可能转入破产清算程序,其持续经营和上市地位也将面临更大不确定性,通威的产业链补位设想自然难以兑现。
其次是通威集团自身的资金统筹压力。在光伏业务连续亏损、光伏行业整体承压的背景下,通威集团此时进行大额产业投资,集团层面的资金统筹能力也值得关注。按照协议安排,通威不仅要在协议生效后5个工作日内缴纳保证金2.58亿元(含已缴纳的报名保证金后共计2.88亿元),后续还需承担14.41亿元总投资款中不低于50%的自有资金出资,并对未到位的财务投资人资金承担兜底补足责任。在周期底部,集团层面的资金调度与抗风险能力将直接接受检验。
更长期的考验,则在于天邦重整后的经营修复与管理整合。近期生猪市场价格跌至近十年新低,行业普遍面临“卖一头亏一头”的严峻现实,这也意味着天邦自身短期内的经营造血压力十分巨大。破产重整有望通过债务清偿、债务调整等安排改善天邦的资产负债结构,却无法自动降低其养殖成本、提升经营效率或恢复盈利能力。对于通威而言,财务层面的修复只是第一步,真正困难的是在低迷的猪价周期中让天邦重新具备持续经营和盈利能力。通威承诺转增股份自过户之日起锁定60个月,意味着其需要在较长时间内承担天邦经营修复和行业周期波动带来的风险。在锁定期内,通威能否将自身的管理效率与饲料体系优势真正导入天邦,并在不损害通威股份中小股东利益的前提下理顺关联交易,将决定这笔14.41亿元投资的成色。
这笔投资最终能否兑现产业协同价值,最终取决于天邦后续经营能否真正改善。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
11-16
财中社
11-16
财中社
11-16
财中社
11-16
财中社
11-16
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚