富国17只新基15只亏损,公募逆周期布局拟设制度约束
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
2.5w阅读
2026-10-19 16:44
富国年内新成立混合型基金逾八成亏损,部分产品净值跌幅超过三成,这份成绩单让产品发行后的回报问题再受关注。
截至10月16日已披露的最新净值,按同一产品不同份额合并计算、优先采用A类份额的口径,富国今年成立的17只混合型基金中,15只成立以来收益率为负,占比88.24%;8只跑输同期业绩比较基准,占比47.06%。
上述产品包含4只偏债混合基金,若聚焦主动权益,剔除这4只产品后,其余13只偏股混合基金中,11只成立以来亏损,占比84.62%;7只跑输同期基准,占比53.85%。
类似的收益压力也出现在万家、融通等机构的部分新基金中。与此同时,10月9日,证监会发布《公开募集证券投资基金运作管理办法(征求意见稿)》及配套规则,拟强化逆周期布局管理,并加强对同类风格产品开发及投资运作的约束。
17只新基15只亏损,权益产品半数跑输基准
富国的新基金表现,呈现出亏损覆盖面较广、不同产品损失程度差异明显的特征。
截至10月16日,富国新能源混合发起式A成立以来收益率为-38.42%,富国核心智选混合发起式A为-30.04%,富国电子信息产业混合发起式A为-22.82%,富国核心动力混合A为-19.75%。其中,新能源、核心智选和电子信息产业三只产品均在今年二季度成立。
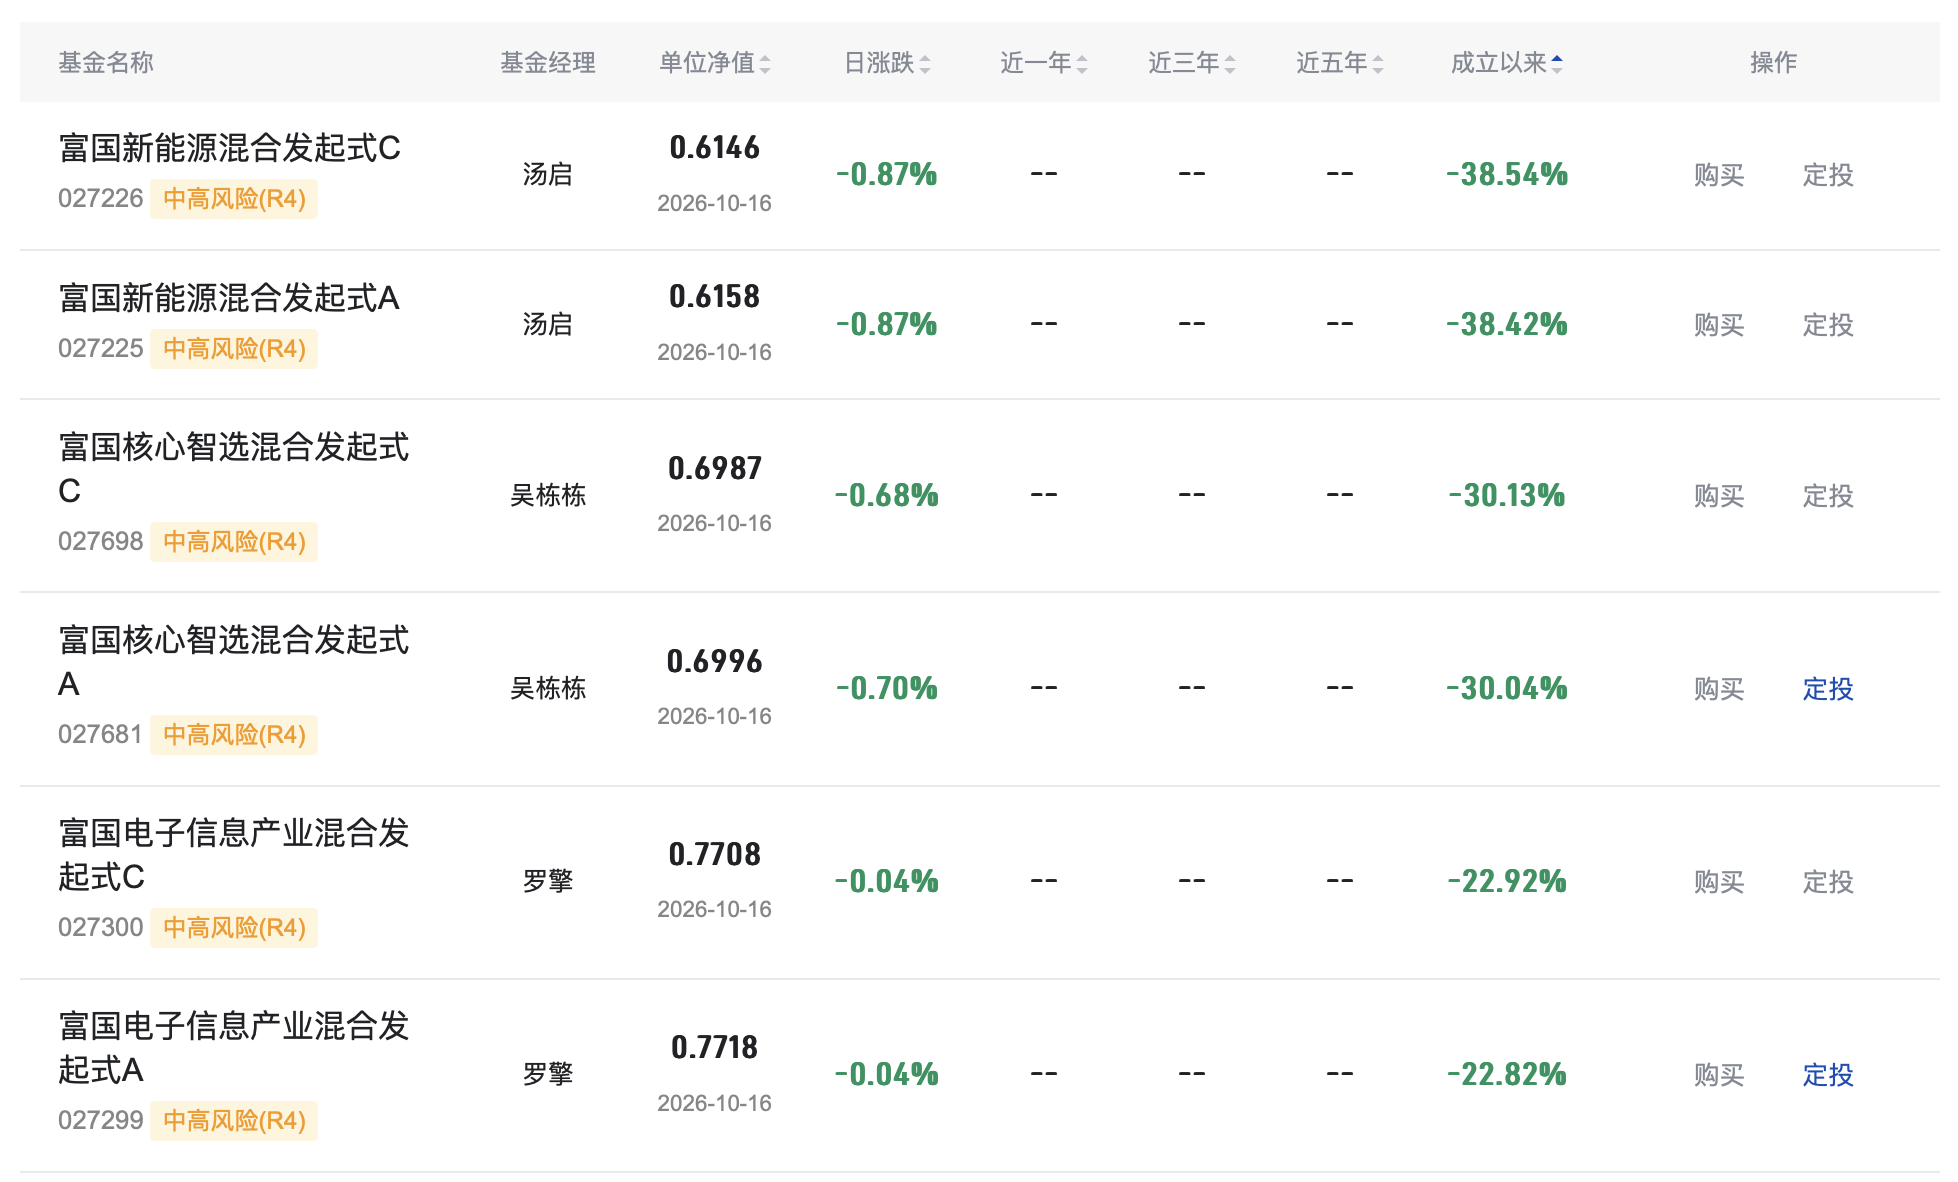
当然,相比净值是否跌破面值,基金相对于自身业绩比较基准的表现,更能体现与产品定位相对应的实际情况。
根据富国官网公开收益数据,富国核心智选A成立以来下跌30.04%,同期基准下跌12.31%,落后约17.73个百分点;富国核心动力A下跌19.75%,同期基准下跌3.09%,落后约16.66个百分点。富国港股通医药优选A成立以来下跌3.99%,同期基准却上涨6.17%,落后约10.16个百分点。
不过,也有一些基金的表现超过了业绩比较基准。比如富国消费优选A成立以来下跌7.62%,但同期基准下跌15.37%,基金仍领先约7.75个百分点;富国消费服务A下跌4.58%,也好于同期基准的-7.37%。
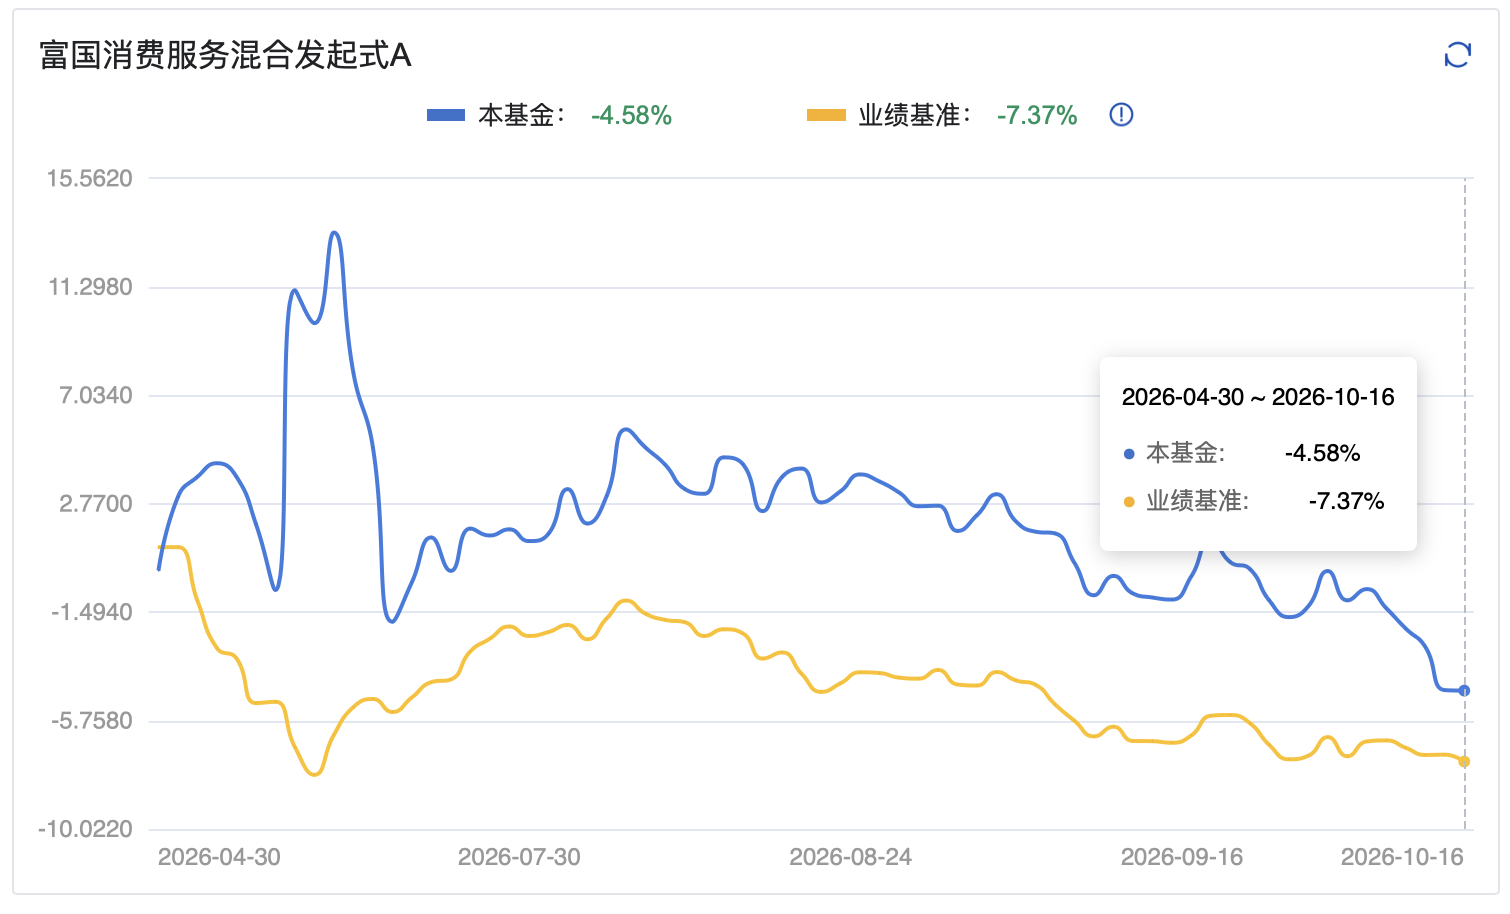
17只产品中,实现正收益的是富国价值回报A和富国数字经济A,成立以来收益率分别为1.92%和0.24%。
对于基金公司而言,既要解释市场波动造成的绝对收益损失,也要说明主动管理相对基准的得失。对于认购新基金的投资者而言,即使产品跑赢了基准,账面亏损仍是实际持有体验的一部分。
万家、融通新基表现不佳,发行后风险值得关注
财中社梳理发现,新基金收益承压的情况也出现在其他公募机构,比如万家基金、融通基金旗下部分年内新成立产品同样出现亏损。
万家基金官网数据显示,截至10月16日,万家匠心领航混合发起式A成立以来收益率为-45.73%,单位净值降至0.5427元。该基金于今年6月24日成立,运作尚不足四个月;同一时点,万家价值回报混合发起式A成立以来收益率为-22.82%,万家港股通价值混合发起式A为-22.77%,万家港股通科技智选混合发起式A为-7.45%。
而融通基金旗下6月2日成立的融通新材料混合发起式A,截至10月16日单位净值为0.6242元;根据其初始面值及未分红情况计算,成立以来跌幅为37.58%。该基金约定,股票资产占基金资产的比例为60%至95%,新材料主题相关证券资产占非现金基金资产的比例不低于80%。
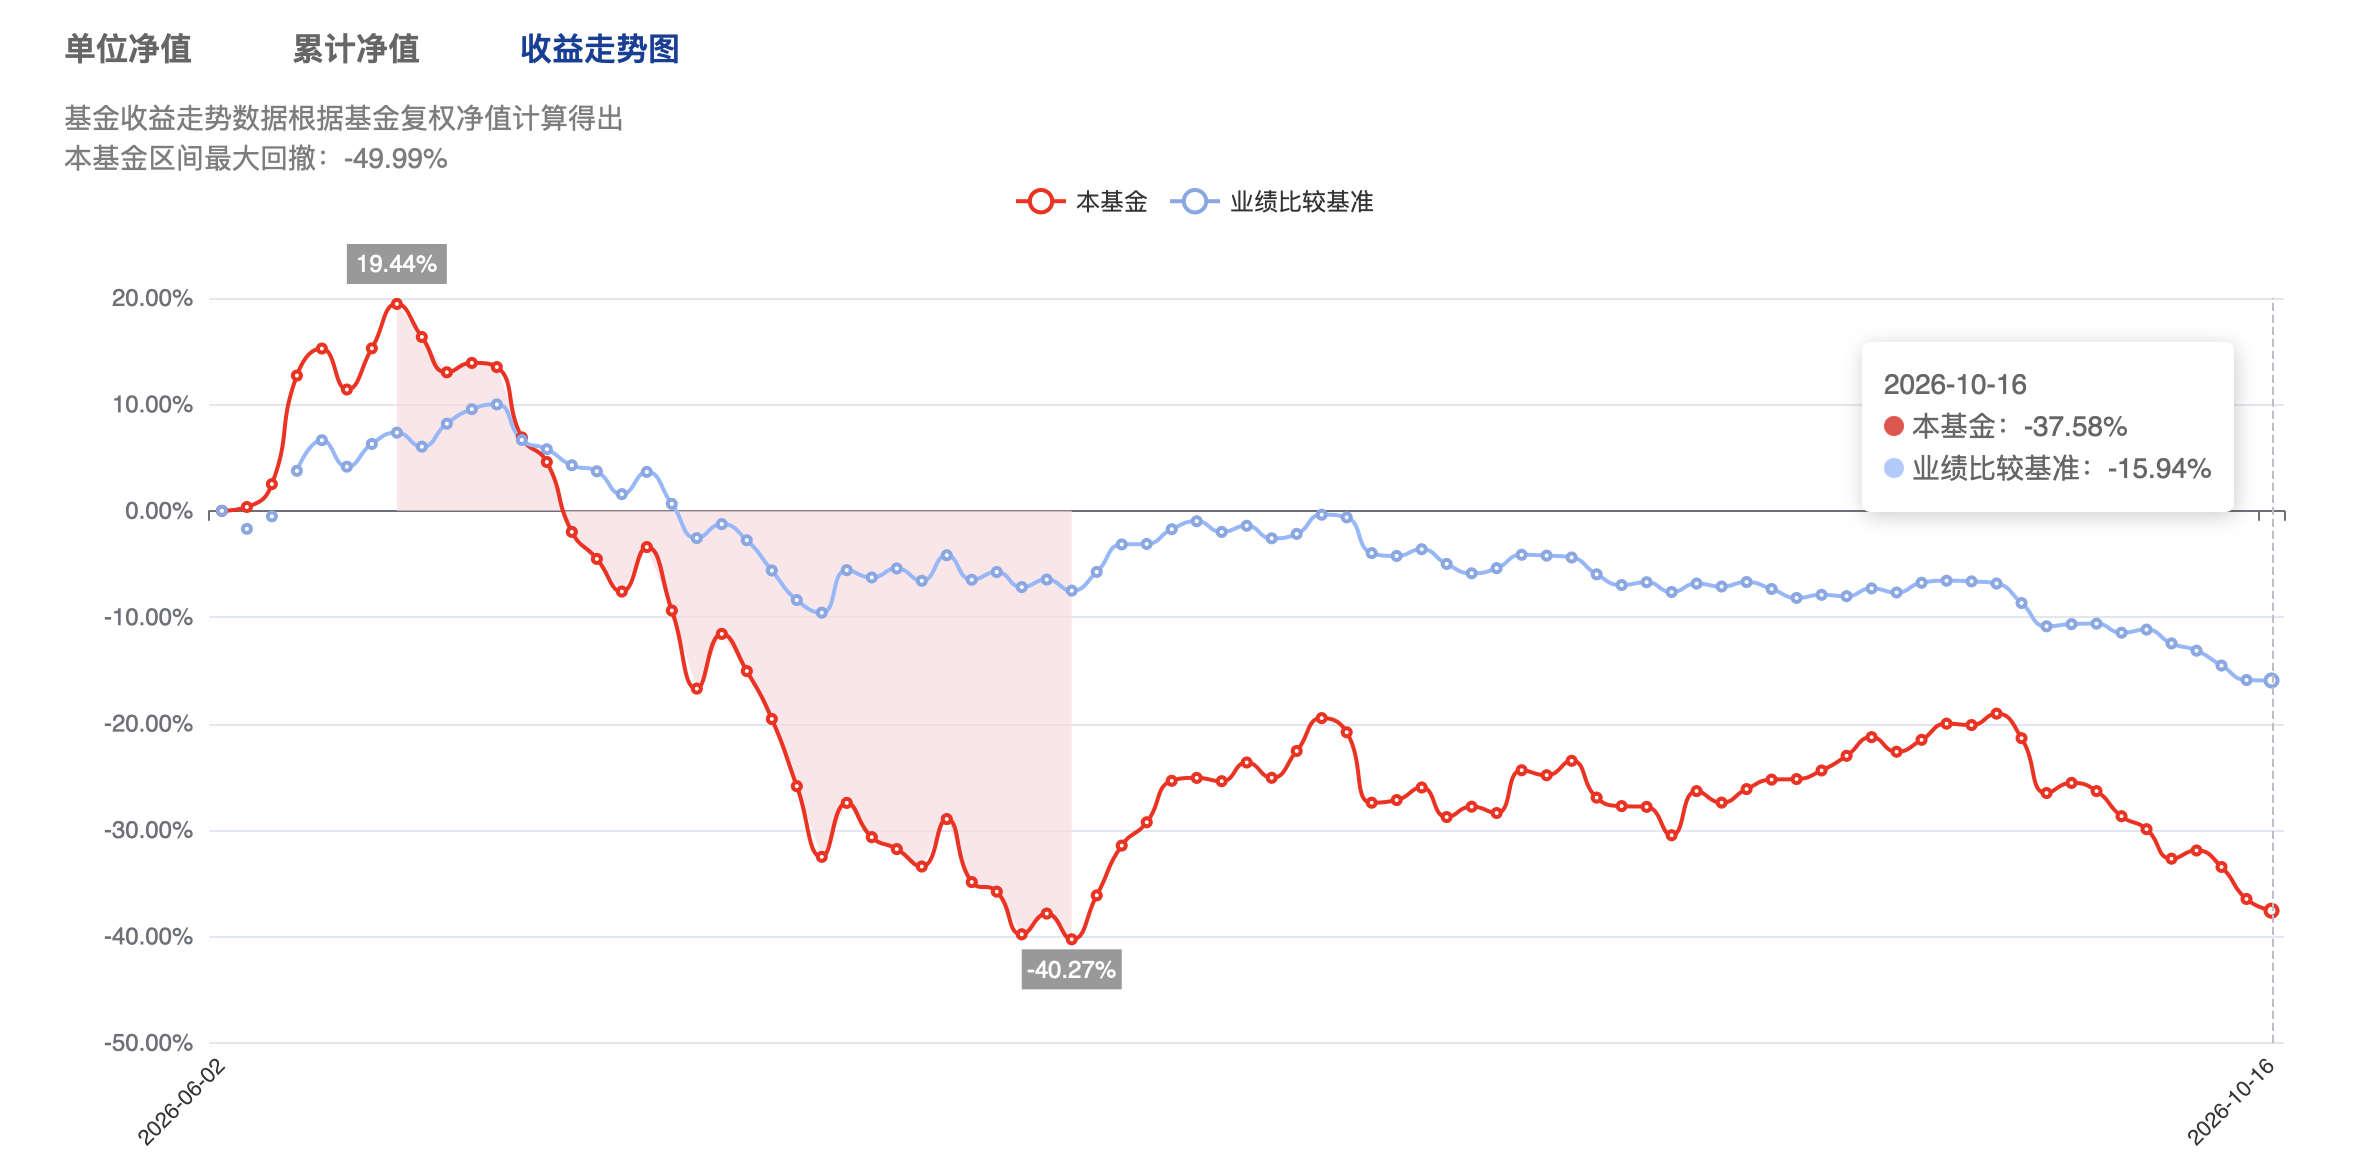
主题基金的配置范围往往具有较强约束,一旦相关板块持续调整,管理人可以通过选股和仓位安排应对,但难以脱离合同约定的投资方向。这也意味着,产品开发时对行业容量、估值水平和风险收益特征的判断,会持续影响成立后的运作空间。
从分析角度看,新基金的收益风险至少包含两个环节:发行时,资金进入怎样的市场环境;成立后,管理人以怎样的速度、价格和集中度完成配置。前者涉及公司层面的产品安排,后者涉及具体投资管理,两者共同决定持有人承受的风险。
逆周期布局要求细化,同类产品开发需论证必要性
10月9日发布的征求意见稿将逆周期布局要求放在“基本要求”章节,管理责任覆盖到产品开发阶段。
第八条要求,管理人结合市场容量、流动性、估值及自身投资管理能力,加强逆周期产品安排;开发多只同类风格产品,应论证其合理性、必要性并配置相应资源。同时,不得通过同一销售渠道铺设多只同类风格产品,诱导投资者短期、频繁申赎。
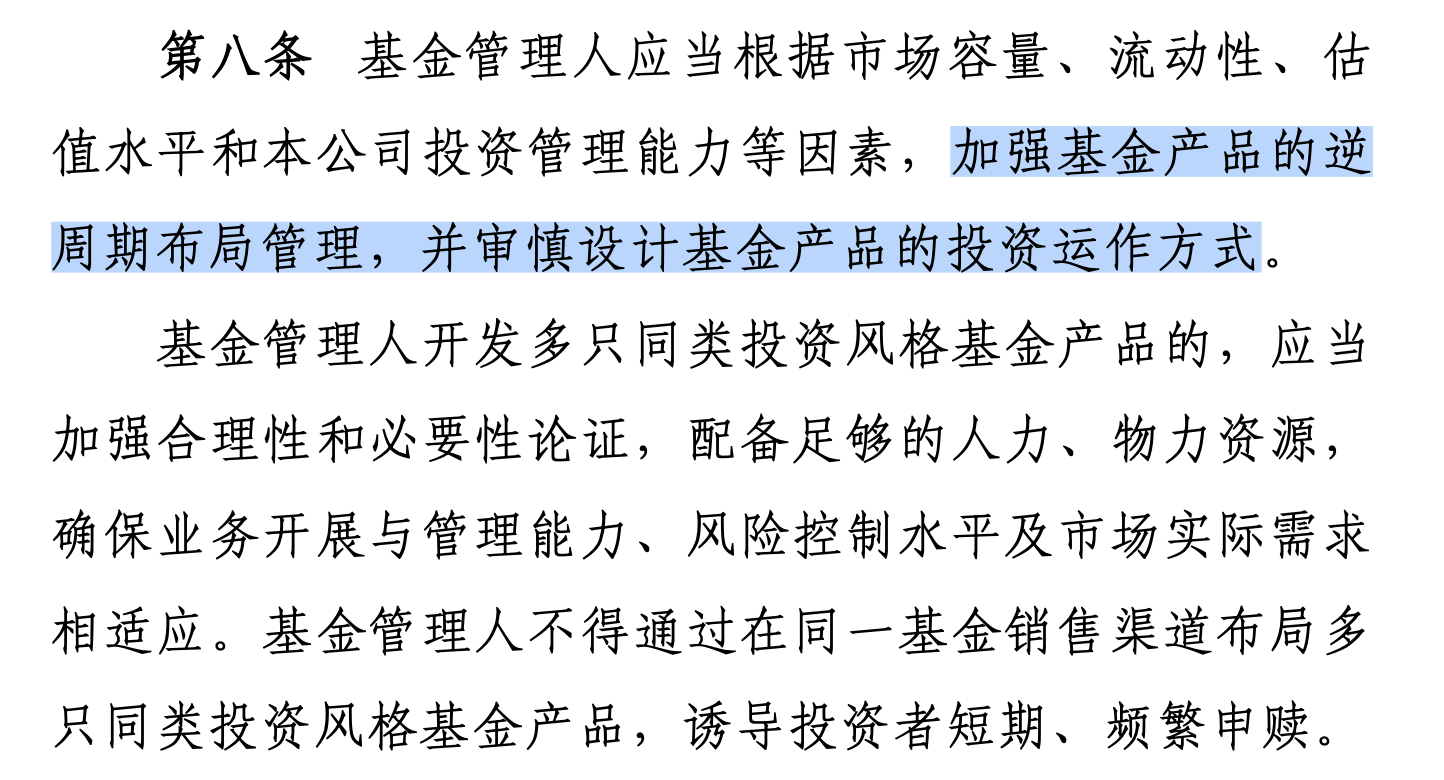
这一安排将观察范围从一只基金扩大到基金公司的产品组合与销售行为。某位基金经理已有相近策略的产品时,再发行一只新基金,除了能否完成募集,还需要解释新增产品为投资者提供了什么,以及现有投研资源能否支持。
配套实施规定征求意见稿进一步要求,注册申请报告说明拟发产品与公司已获批产品、行业同类产品之间的差异,并评估对投资运作和投资者的影响。
由此看,逆周期布局要求产品决策具有可以检验的依据:估值是否足以支持预期回报,市场容量能否承接新增资金,同类产品是否已经充分覆盖需求,管理人的能力是否与产品定位相匹配。对产品线较丰富的公司而言,这意味着产品开发需要更充分的公司层面统筹。
成立门槛拟下调,产品供给须兼顾回报
强化逆周期安排的同时,本次修订也拟降低权益类基金、FOF等产品的成立门槛,将募集规模和份额要求由2亿元、2亿份,分别降至5000万元、5000万份,固收类基金门槛维持不变。
从政策来看,降低成立门槛有助于减少产品的募集规模压力,为市场需求尚未充分释放时的布局提供空间;而逆周期管理和同类产品论证,则要求管理人更加审慎地使用这一空间。但降低门槛也无法改变投资结果,它无法消除市场和投资管理风险,对新基金的评价,最终还需要回到与其定位相符的长期收益、风险控制和投资者实际获得感。
此次修订说明还提出,加强投资风格稳定性管理,发挥业绩比较基准的约束作用。这使基准不仅是定期报告中的对照,也成为观察产品定位与投资行为是否一致的重要指标。
对基金公司而言,产品立项时形成的估值判断、同类产品比较和风险论证,需要在募集及投资过程中持续接受检验。逆周期布局能否落实,最终要看这些判断如何影响实际发行决策、建仓安排和持有人回报。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚