三季度险企盈利明显承压?券商研报给出哪些理由?
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.4w阅读
2026-10-21 18:04
券商预计五大A股险企三季度合计归母净亏损493亿元,中国人保或由盈转亏,权益市场调整与资产配置差异加剧盈利分化。
根据上市公司预约的披露安排,中国平安(601318)、中国太保(601601)等险企将于10月29日前后陆续披露三季报,中国人保(601319)等公司的披露时间则集中在10月底。与今年上半年保险行业利润普遍大幅增长不同,多家券商预计,第三季度上市险企盈利将明显承压,部分公司甚至可能出现单季度亏损。
比如申万宏源(000166)10月15日发布的研报预计,2026年前三季度五大A股上市险企合计归母净利润为2681亿元,同比下降37.1%;第三季度单季合计归母净亏损约493亿元,同比降幅达119.9%。华泰证券(601688)的测算则更为悲观,该机构预计,在不同权益投资收益假设下,主要上市险企第三季度合计税前亏损可能达到1096亿元至2002亿元。
不同预测之间虽然存在差距,但均指向了同一个问题:随着险资权益资产规模持续扩大,哪家公司的利润最容易受到市场下跌的冲击?
三份券商研报
从已发布的业绩前瞻来看,中国人保面临的单季亏损风险较为突出,新华保险(601336)则可能接近盈亏平衡。
申万宏源预计,2026年第三季度,中国人保的归母净利润同比下降132.3%,中国平安、新华保险、中国太保的预计降幅分别为96.4%、97.9%和76.3%。
按照这一模型,中国人保可能录得约66亿元的单季亏损。相比之下,中国太保预计仍能实现约42亿元归母净利润,中国平安预计盈利约23亿元,而新华保险预计盈利不足4亿元,已经十分接近盈亏平衡。
方正证券(601901)10月16日发布的保险行业前瞻报告预计,上市险企前三季度归母净利润同比降幅从中国太保的20.8%至49.9%不等,其中新华保险、中国平安、中国财险、中国人保预计分别下降28.5%、29.2%、32.1%和34.1%。中金公司(601995)的预测也呈现类似排序,预计中国太保、中国平安、新华保险前三季度归母净利润分别同比下降15.4%、27.5%、20.4%。
值得注意的是,华泰证券在10月初发布的研报中认为,即使在相对乐观的情景下,主要上市险企第三季度税前利润也可能普遍出现亏损。其测算假设是,在保守情景下,险企第三季度交易类权益投资对市场的敏感度维持今年第二季度水平;在乐观情景下,这一敏感度下降30%,由此得出的行业税前亏损规模分别为2002亿元和1096亿元。
万亿权益持仓,放大险企盈利波动
导致券商普遍下调盈利预测的直接原因,是三季度权益市场表现与去年同期形成明显反差。
2026年第三季度,沪深300指数下跌12.5%,中证800指数下跌约14.0%,科创50指数跌幅超过30%,相比之下,2025年第三季度中证800指数上涨19.83%。
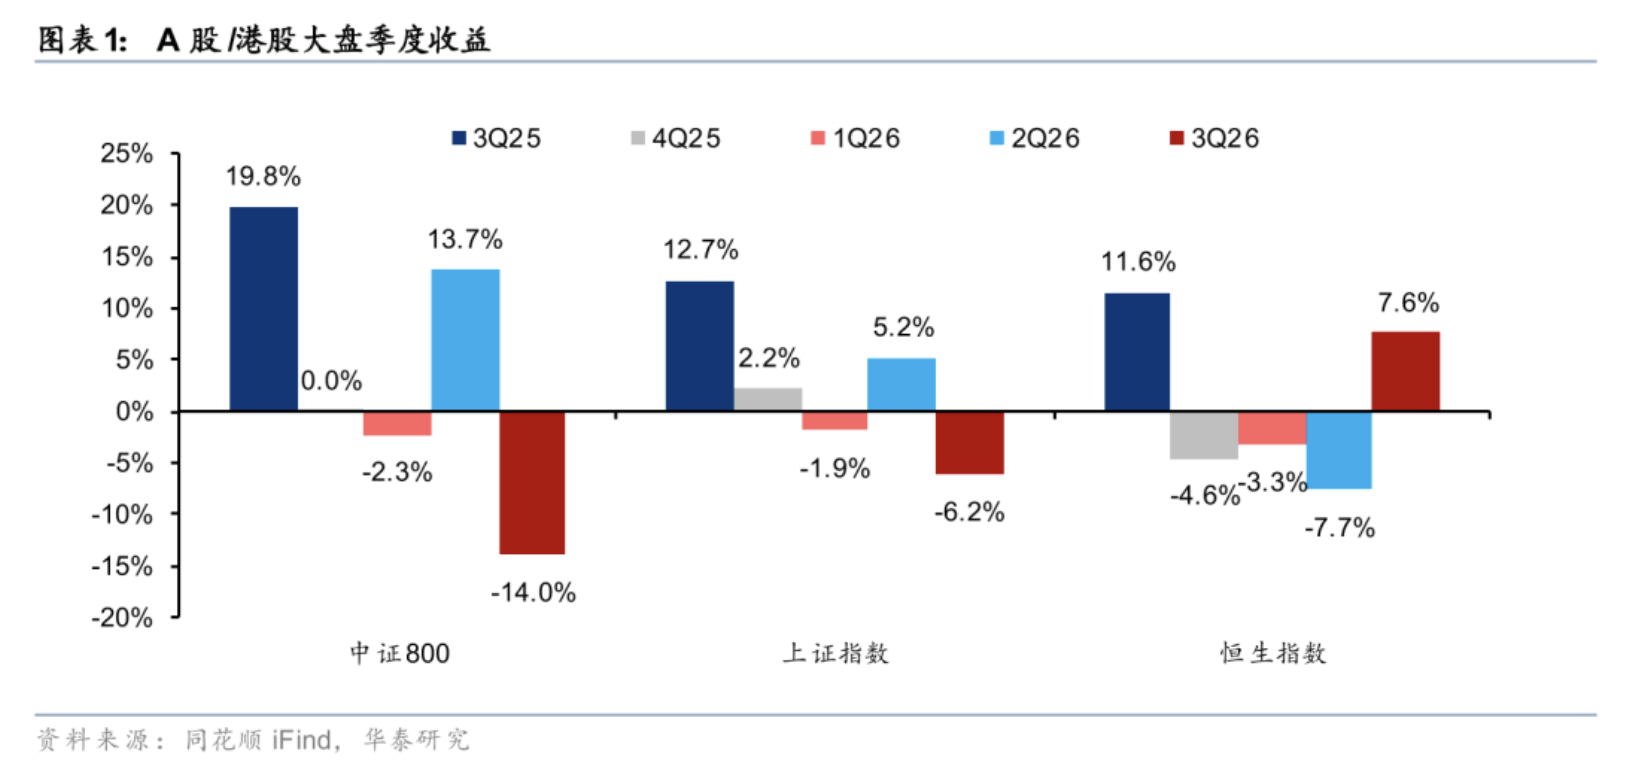
资本市场由上涨转向调整,而险资权益配置规模仍处于高位。根据华泰证券研究,今年上半年末,主要上市险企股票及基金配置比例达到19.4%,其中,以公允价值计量且其变动计入当期损益的股票和基金(FVTPL)占投资资产的平均比例达到13.0%,处于历史高位。
这一变化意味着,上市险企不仅持有的权益资产越来越多,而且有相当比例的股票及基金价格波动会直接进入当期利润表。
截至2026年6月末,中国平安保险资金投资组合规模达到6.61万亿元,中国太保集团投资资产达到3.17万亿元,新华保险投资资产约1.9万亿元,中国人保投资资产接近2万亿元。
根据华泰证券对上市险企权益资产会计分类的研究,新华保险的FVTPL股票及基金合计占投资资产的22.5%,在主要上市险企中处于较高水平,其中,交易类股票占比10.1%,基金占比12.4%;中国平安的FVTPL股票及基金合计占比约为11.5%,中国人保约为11.3%;中国太保交易类股票占比7.6%,基金占比2.7%,合计约10.3%。
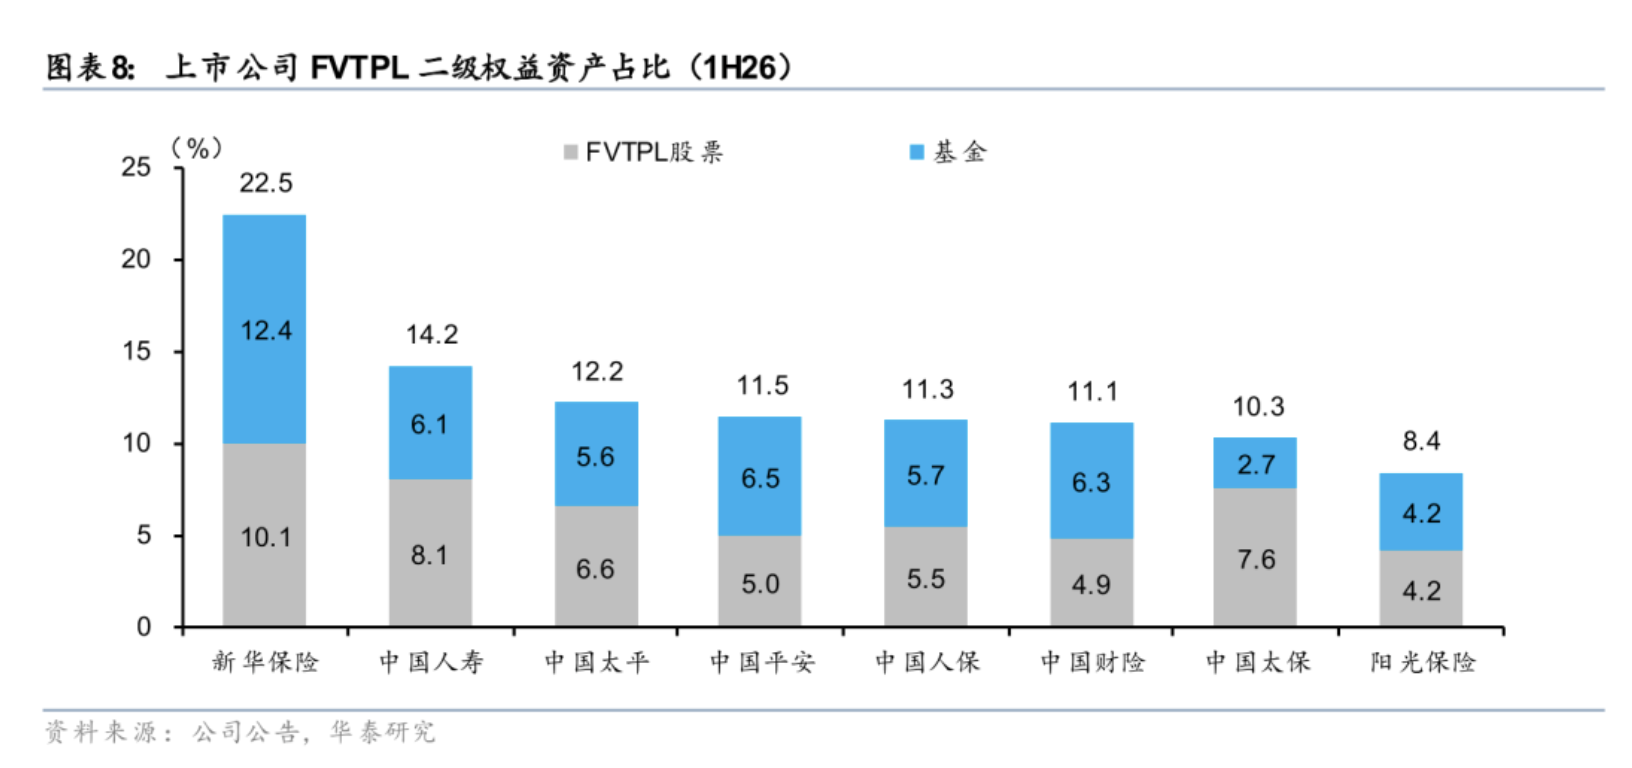
如果以今年6月末投资资产规模和上述配置比例为基数,对FVTPL股票及基金整体进行10%的机械下跌压力测试,中国平安减少约760亿元,新华保险减少约428亿元,中国太保减少约327亿元,中国人保减少约226亿元。
红利股逆势上涨,利润与净资产表现或分化
不过,三季度权益市场并非全面下跌,高股息板块表现相对突出。申万宏源研报显示,第三季度沪深300指数下跌12.5%,中证红利指数却上涨9.4%。
对于近年来持续增配银行股等高股息资产的险企而言,这种市场分化可能在一定程度上缓解权益投资面临的压力,但其对财务报表的影响,还取决于相关股票的会计分类。
根据现行金融工具会计准则,FVTPL股票的公允价值变动直接计入当期损益,而被指定为FVOCI的非交易性股票,其公允价值变动通常计入其他综合收益,不直接影响当期利润。因此,红利股上涨虽然可能对险企净资产形成支撑,却未必能够抵消其他权益投资下跌对利润表造成的冲击。
华泰证券数据显示,截至今年6月末,主要上市险企FVOCI股票配置比例已达到6.3%,对应规模约1.5万亿元。其中,中国平安FVOCI股票配置规模约6338亿元,占投资资产的9.6%,居主要上市险企前列。中国人保、中国太保和新华保险的FVOCI股票配置比例分别约为4.2%、4.1%和2.7%。
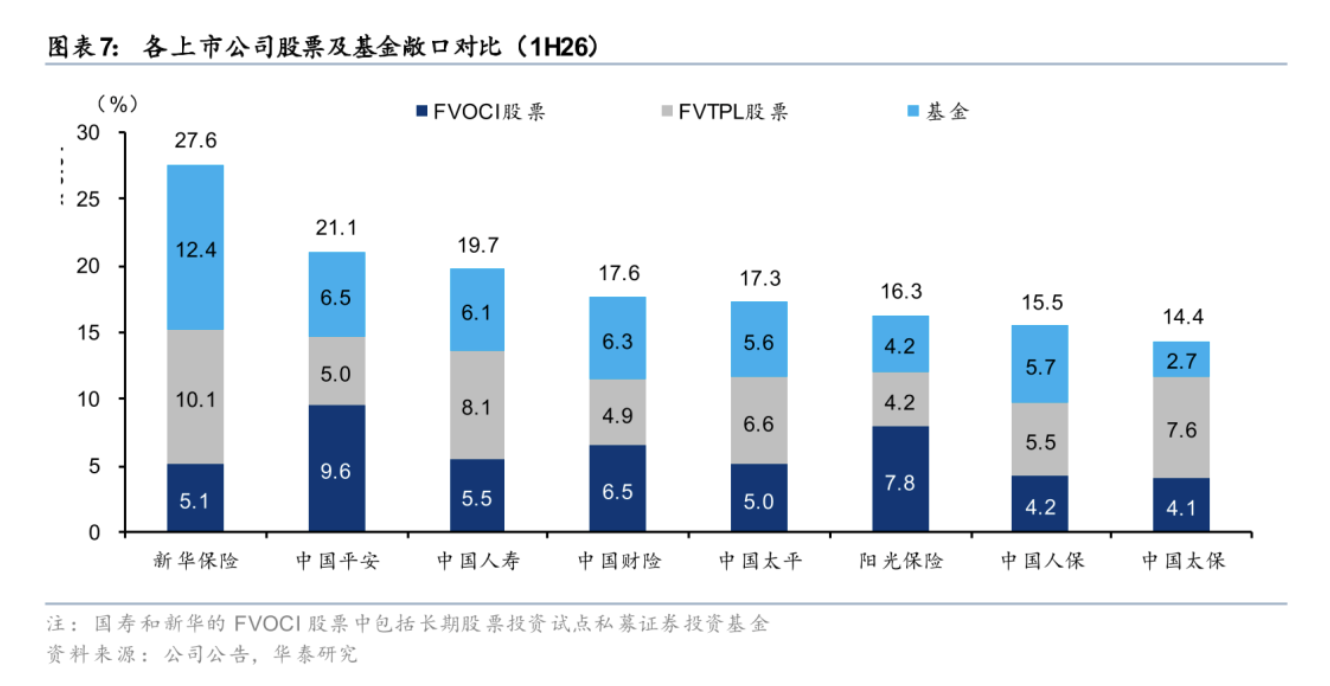
从会计结果来看,这使部分险企形成了不同于交易类权益资产的缓冲机制。
以中国平安为例,如果简单假设其6月末FVOCI股票组合在第三季度整体上涨9.4%,则对应的税前资产公允价值增量约596亿元。但这一结果同样只是静态情景测试,并不等同于实际净资产增量,实际持仓未必与中证红利指数一致,税收、保险合同负债变化和其他综合收益项目也可能产生抵消。
这一会计差异意味着,三季度市场风格变化可能同时带来两个看似矛盾的结果:交易性权益资产拖累利润,而长期红利股持仓支撑净资产。对上市险企而言,利润表与资产负债表的表现可能因此出现明显分化。
上半年合赚3174亿元,保险主业盈利仍待观察
如果按照申万宏源的预测,五大A股上市险企今年第三季度合计亏损约493亿元,那么这种结果与上半年行业利润大幅增长形成强烈反差。
数据显示,今年上半年五大A股上市险企合计实现归母净利润3173.87亿元,同比增长78.12%。此前市场上涨带来的公允价值收益,是上半年利润大幅增长的重要推动力,进入第三季度后,同样的会计机制可能反向放大股市调整对利润的影响。
不过,利润下滑并不必然意味着保险主业同步恶化。
以承保业务为例,申万宏源预计,2026年前三季度人保财险、平安财险和太保财险的综合成本率分别为95.6%、96.9%和97.0%,同比仍有望改善。中金公司则预计,中国平安、中国太保前三季度归母营运利润分别增长8.0%和5.4%,与归母净利润的预计下降形成反差。
与此同时,第三季度债券市场也存在潜在的对冲因素。申万宏源数据显示,9月末10年期国债到期收益率为1.68%,较6月末下降约5.1个基点,债券收益率下降可能对部分债券资产公允价值形成正向支撑,险企也可能通过出售债券兑现收益,平滑单季利润。
但这部分收益能否抵消股票下跌损失,仍取决于各家公司债券资产分类、实际交易安排及资产负债匹配情况。
因此,待下周三季报陆续披露后,除了确认哪些公司出现单季亏损,还需要进一步观察投资收益、公允价值变动损益、其他综合收益以及保险服务业绩的变化。尤其值得比较的是,交易类权益配置比例较高的新华保险,是否出现更大幅度的投资业绩回落;而中国平安、中国太保能否凭借不同的资产配置结构及其他业务盈利,保持相对较强的利润稳定性。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚