东北证券ABS业务整合再进一步,东证融汇获批缩减业务范围
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.5w阅读
2026-11-06 18:25
东证融汇减少资产证券化业务范围获批,东北证券拟将相关业务整合至母公司投行总部,推动企业融资服务协同,而资管子公司将进一步聚焦主动管理业务。
11月5日,东北证券(000686)公告称,全资子公司东证融汇证券资产管理有限公司(以下简称“东证融汇”)收到中国证监会上海监管局批复,获准变更业务范围,减少“资产证券化”证券资产管理业务。按照此前确定的调整方案,相关业务将由东北证券投资银行管理总部承接。
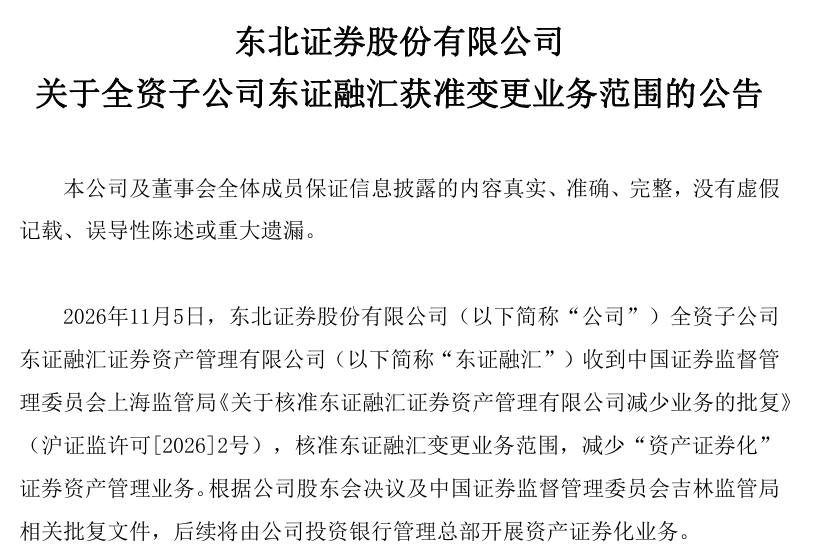
这项调整并非东证融汇单方面收缩经营范围,而是东北证券推进资产证券化业务内部整合的重要一步,今年9月,吉林证监局已核准东北证券取得“证券资产管理(限于从事资产证券化业务)”资格。此次子公司获批缩减相应业务范围,意味着母子公司业务重新划分取得进一步进展。
时隔11年再调业务架构,ABS拟回归母公司
东北证券此次调整可以追溯至2015年,当年7月,证监会批准东北证券设立东证融汇,业务范围为证券资产管理,并同步核准东北证券减少证券资产管理业务。彼时,券商将资管业务交由专业子公司经营,成为其业务架构调整的重要节点。
时隔11年,东北证券又计划将其中的资产证券化业务划回母公司。
2026年4月9日,公司董事会通过业务范围调整议案;4月27日,相关方案获临时股东会审议通过。按照会议资料,东北证券拟新增“证券资产管理(限于从事资产证券化业务)”,东证融汇则保留除资产证券化以外的证券资产管理业务,由母公司投行总部成为集团开展资产证券化业务的唯一平台。
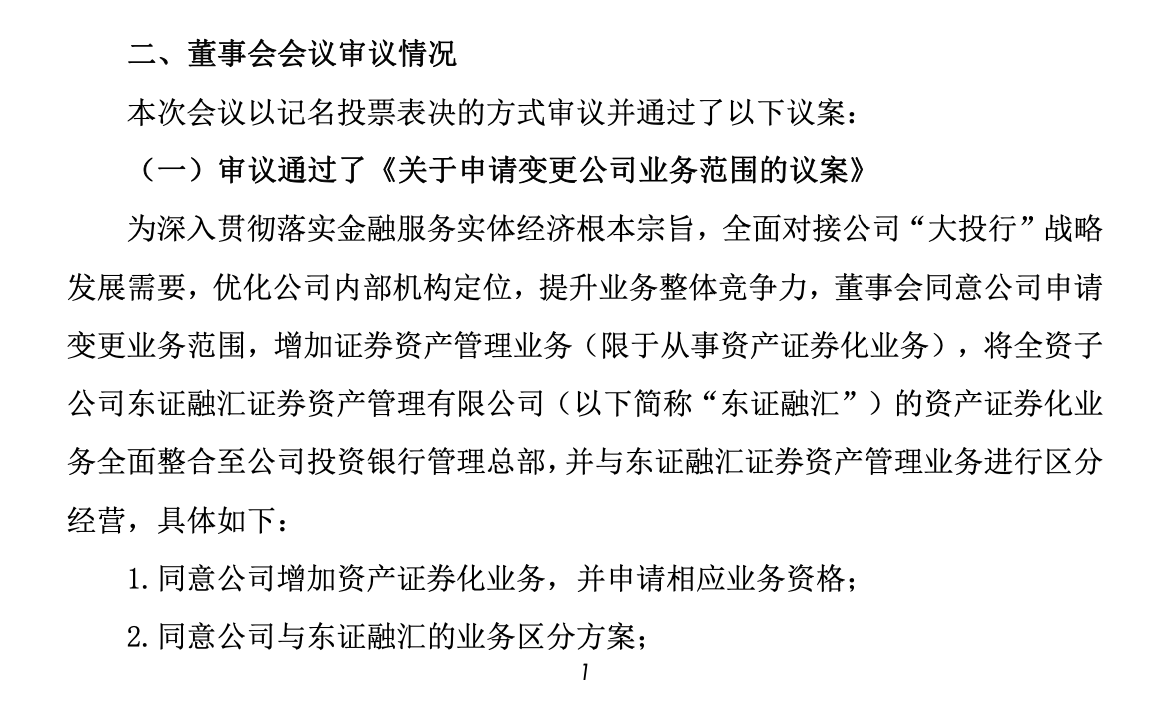
监管审批随后推进,9月28日,吉林证监局出具批复,核准东北证券相关业务资格;10月,东北证券披露获批公告并修订公司章程;11月5日,东证融汇披露获得上海证监局相应批复,母子公司两端业务调整进一步衔接。
根据4月股东会材料,双方将通过业务资质注销、存量项目划转、人员转移等方式,完成资产证券化业务的区分与交接。
吉林证监局同时明确,东北证券在取得换发的经营证券期货业务许可证前,不得经营相关证券资产管理业务,也不得开展相关营销活动。因此,监管资格获批之后,人员、系统及存量项目的具体交接仍是后续工作的重点。
ABS业务向投行集中,强化企业融资服务协同
资产证券化通常以应收账款、租赁债权等具有未来现金流的资产为基础,设计产品并面向投资者发行证券。从业务流程看,它既涉及资产管理计划的设立和存续管理,也与企业融资、基础资产筛选、交易结构设计及发行销售紧密相连。
东北证券在4月议案中明确,此次整合是为了对接公司“大投行”战略、优化内部机构定位和提升业务竞争力。
将ABS业务纳入投资银行管理总部,有望使项目开发、企业客户服务与发行安排之间形成更直接的协同。例如,投行团队在服务企业债券融资及其他资本运作时,可以同步识别企业存量资产的盘活需求,再由专门团队进行资产证券化产品设计和发行执行。
这一方向与东北证券近年来强化企业综合金融服务的思路相一致。
2026年半年报显示,公司上半年主承销公司债15只,承销金额28.76亿元,上年同期分别为7只、10.88亿元。公司还提出加强并购重组项目储备,以及跨业务条线的客户资源协同。ABS业务向投行总部集中,可以成为其企业融资服务链条的补充。
从业务特点看,传统投行业务主要围绕企业融资和资本运作展开,资产证券化则可以盘活企业现有资产,拓展融资渠道。两类业务面对的企业客户具有一定重合度,但在项目筛选、交易安排和风险控制方面又有不同要求。
因此,此次整合的意义不仅在于调整一项业务的归属,还在于将企业客户资源、产品设计和融资服务进一步集中。
不过,业务整合后的实际效果仍取决于客户需求、项目储备、定价与销售能力,以及存量项目交接进度。从已披露信息看,公司尚未单独公布本次划转所涉及的ABS存量规模及其收入贡献,未来新平台形成多少业务增量,有待后续经营数据体现。
东证融汇资管规模回升,东北证券单季净利下滑六成
剥离ABS后,东证融汇的经营重心将更集中于面向投资者的证券资产管理业务。
东北证券2025年年报显示,东证融汇当年实现营业总收入4.59亿元、净利润1.14亿元;截至年末,资产管理业务规模660.02亿元,因大集合产品规模缩减,同比下降13.31%。与此同时,私募集合资产管理业务规模达到521.56亿元,同比增长27.26%,体现出不同产品类型之间的结构变化。
这一趋势延续至2026年上半年,截至6月末,东证融汇资产管理业务规模增至741.41亿元,较2025年末增长12.32%;其中,私募集合资产管理业务规模603.98亿元,较上年末增长15.79%。半年报显示,其产品布局以固定收益为基础,同时拓展“固收+”、量化及多资产策略,并加强与母公司财富管理业务的产品供给和客户服务协同。
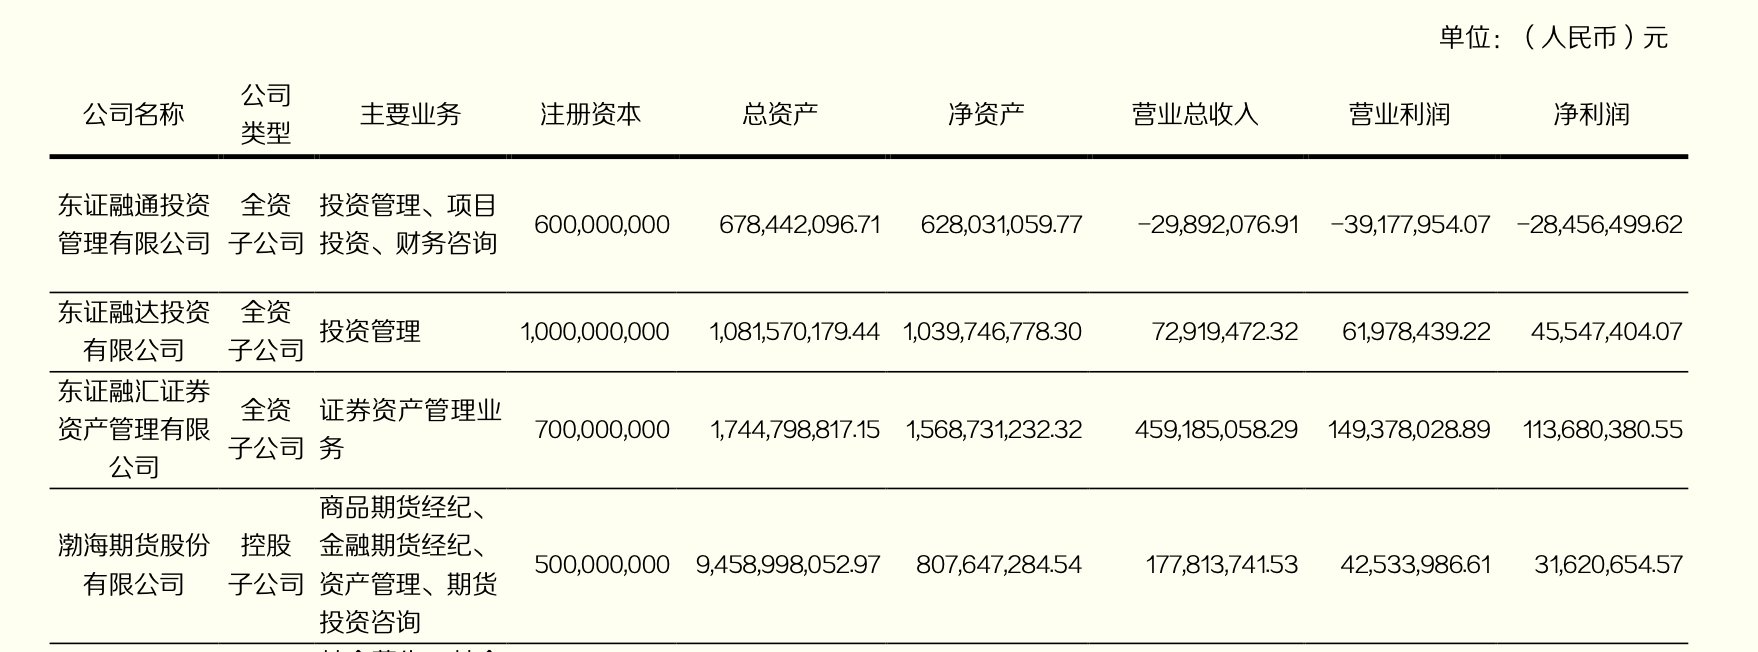
从东北证券合并口径看,资管业务已形成一定收入贡献。2026年前三季度,公司资产管理业务手续费净收入为2.73亿元,同比增长22.18%;同期投资银行业务手续费净收入0.85亿元,同比下降2.20%。
随着资产证券化业务转向母公司投行总部,东证融汇今后的经营重点将进一步集中于现有资管产品线,围绕主动管理能力、产品供给和渠道经营效率展开竞争。
集团经营层面则存在另一重压力,东北证券前三季度实现营业总收入39.37亿元,同比增长1.95%;归母净利润10.17亿元,同比下降4.63%。其中,第三季度单季营业总收入12.89亿元,同比下降28.97%,归母净利润2.53亿元,同比下降60.24%。
上半年利润增长较快,但第三季度表现明显回落,反映出公司整体业绩仍面临波动。
从当前经营结构看,东北证券既需要稳定财富管理和资管业务的收入贡献,也需要进一步增强投行业务的竞争力。此次资产证券化业务整合,为投行业务拓展客户服务和融资产品提供了新的组织基础。
资产证券化业务转向投行总部、投资管理业务继续留在东证融汇,使东北证券的业务边界更加清晰。接下来,能否将投行客户资源转化为持续的ABS项目,以及资管子公司能否把规模增长转化为稳定收益,将是衡量此次整合成效的两个重要方面。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚