华西证券三季度净利降58%,投资端回落凸显盈利结构压力
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.1w阅读
2026-10-23 17:04
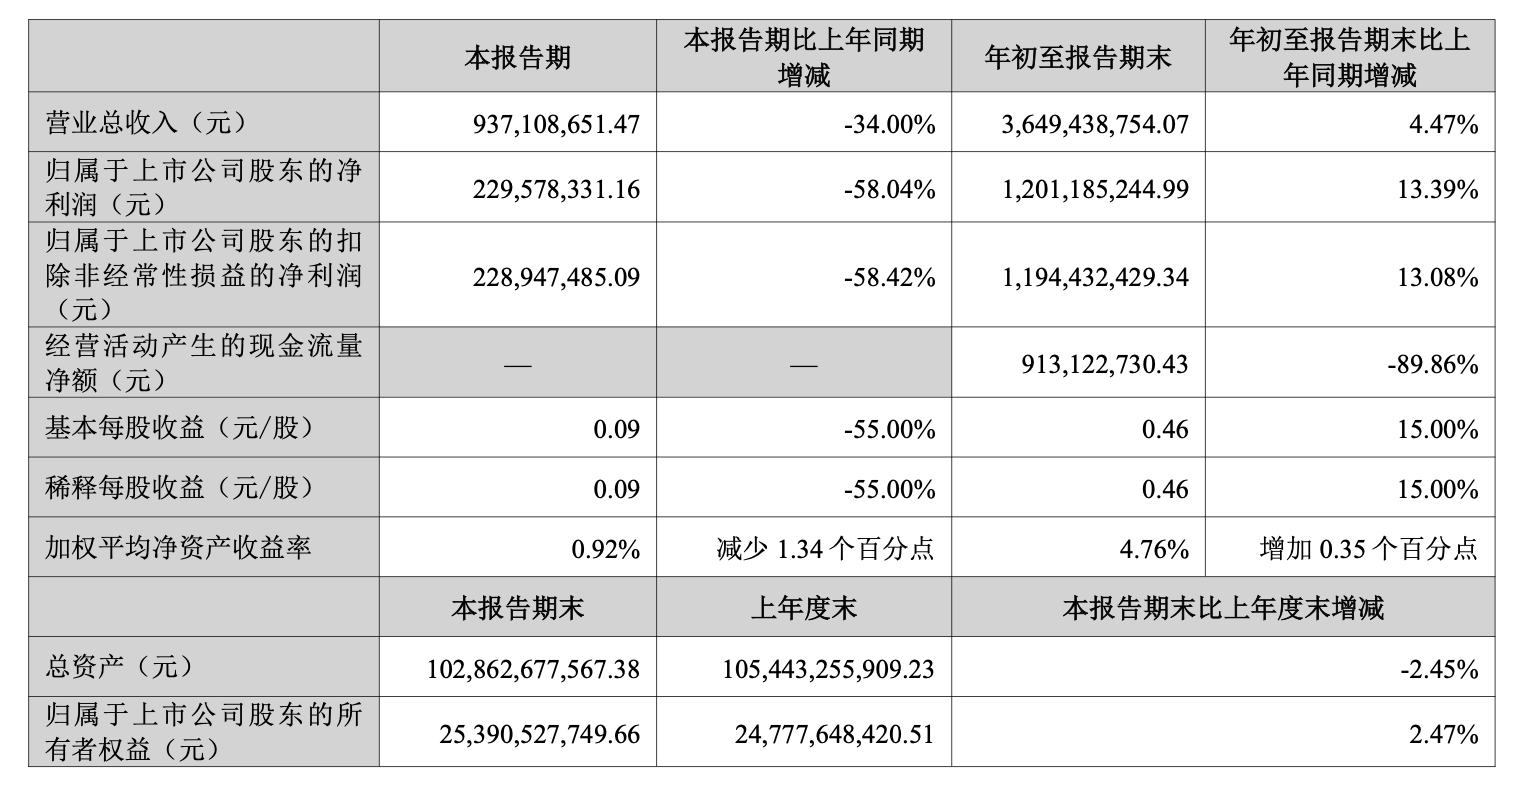
投资相关收益大幅回落、经纪收入单季下滑,华西证券第三季度归母净利润同比下降58.04%,盈利稳定性面临考验。
2026年10月22日晚间,华西证券(002926)披露三季报。前三季度,公司实现营业总收入36.49亿元,同比增长4.47%;归属于上市公司股东的净利润12.01亿元,同比增长13.39%。但第三季度单季营收降至9.37亿元,同比下降34%;归母净利润2.30亿元,同比下降58.04%。
上半年近九成的净利润增幅,在第三季度后收窄至一成多。按一季报和半年报数据计算,公司第二季度归母净利润约5.78亿元,第三季度环比下降60.28%。
进一步梳理可以发现,公司的经纪和利息收入仍在增长,但投行、资管收入占比较小;投资端的贡献却明显下滑,其他业务尚不足以维持此前的利润水平。
自营相关收入降至约828万元,投资端贡献骤减
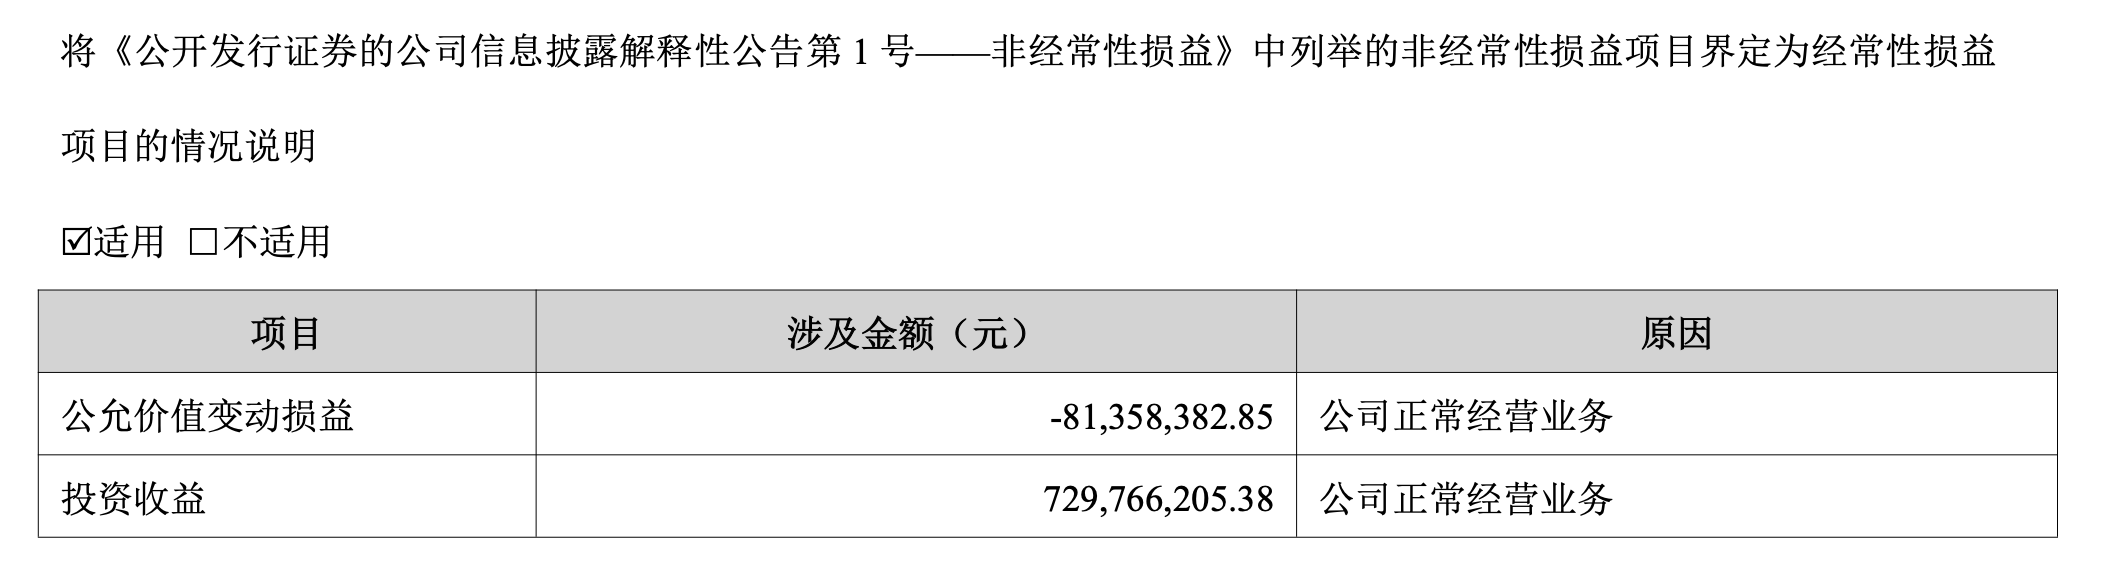
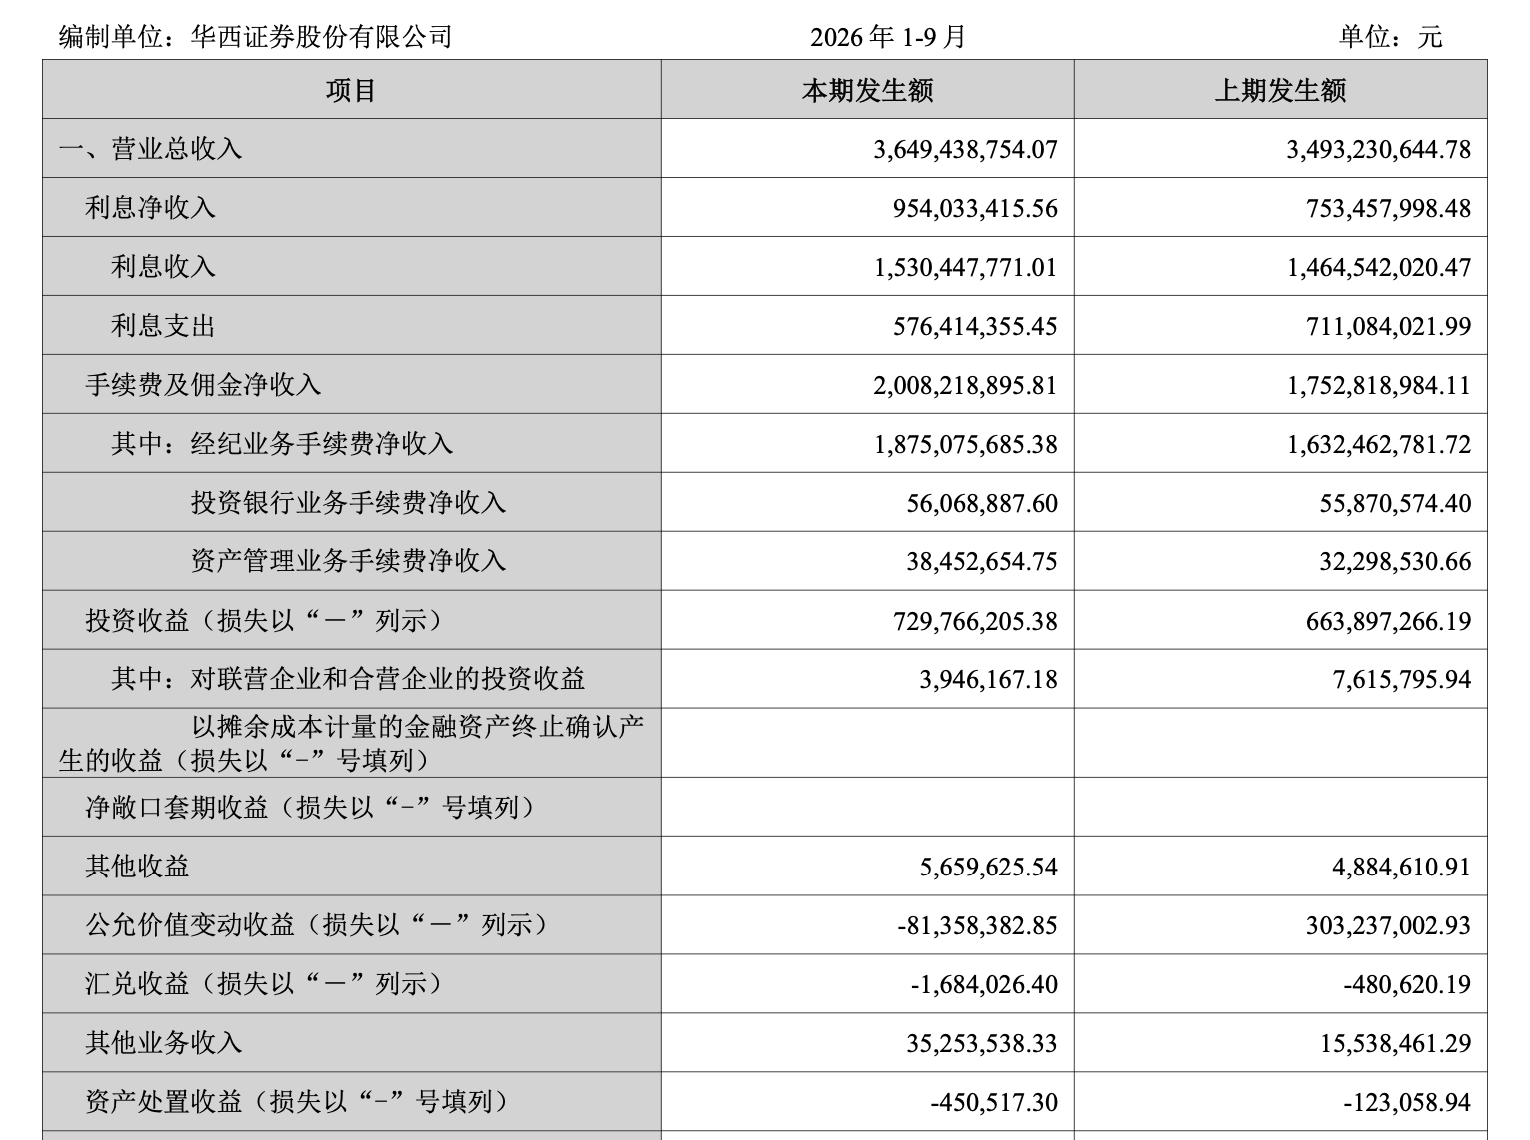
前三季度,华西证券投资收益为7.30亿元,上年同期为6.64亿元;公允价值变动损益则由上年同期的盈利3.03亿元,转为亏损8135.84万元。公司解释,公允价值变动损益下降,涉及处置金融工具后浮盈结转至投资收益。
按“投资收益+公允价值变动损益-对联营企业和合营企业的投资收益”测算,前三季度公司自营相关收入约6.44亿元,同比下降32.83%。
逐季拆分,收益回落更加明显:上述口径下,第一季度约为1.82亿元,第二季度约4.54亿元,第三季度仅约827.60万元,较第二季度下降98.18%,较上年同期下降97.78%。也就是说,前三季度约6.44亿元的自营相关收入,绝大部分在上半年取得,第三季度新增贡献已很有限。即便采用不剔除联营合营收益的口径,第三季度投资收益与公允价值变动损益合计也仅为负146.70万元。
与此同时,母公司自营权益类证券及证券衍生品与净资本之比,由上年末的3.79%升至9月末的9.01%。
经纪与利息收入撑住增长,成本调整难抵收入回落
投资端回落之际,经纪业务与利息净收入仍支撑着华西证券的累计业绩。
前三季度,公司经纪业务手续费净收入18.75亿元,同比增长14.86%;利息净收入9.54亿元,同比增长26.62%。两项合计相当于同期营业总收入的77.52%。
其中利息净收入尤其值得关注,前三季度,公司利息收入同比增加约6590.58万元,利息支出同比减少约1.35亿元,合计推动利息净收入增加约2.01亿元,支出下降贡献了其中约三分之二的增量。
与此同时,前三季度投行业务手续费净收入5606.89万元,同比仅增长0.35%;资管业务手续费净收入3845.27万元,同比增长19.05%。两项合计占营业总收入约2.59%,收入体量尚小。
从这些数据看,公司收入仍较依赖证券交易、资金运用及客户交易需求。经纪、利息收入能够提供支持,但同样会受到交投活跃度、客户资金和融资需求变化影响。
收入快速回落,还会放大成本对利润的影响。按半年报与三季报差额计算,第三季度公司业务及管理费约6.33亿元,相当于当季营业总收入的67.55%,高于上半年的50.30%,费用规模未能随收入同比例收缩,利润因而承受更大压力。
减值净转回支撑利润,存量债券风险仍需跟踪
与上半年相比,华西证券第三季度的信用减值有所好转。
前三季度,华西证券信用减值损失2627.09万元,同比下降35.95%,公司解释主要为其他债权投资信用减值损失减少。与上半年3129.26万元相比,第三季度信用减值损失净额约为负505.84万元,整体体现为净转回,对利润形成一定支持。
但当期减值费用减少,并不意味着存量信用风险已经消失。
半年报显示,截至6月末,公司其他债权投资累计减值准备约8.79亿元,其中,第三阶段、即已发生信用减值的资产对应减值准备约8.77亿元,该阶段减值准备计提比例为62.85%。这一结构说明,其他债权投资中仍有需要持续处置和回收的存量风险资产,其未来回款金额、回款时间及预期变化,可能继续影响减值计量。
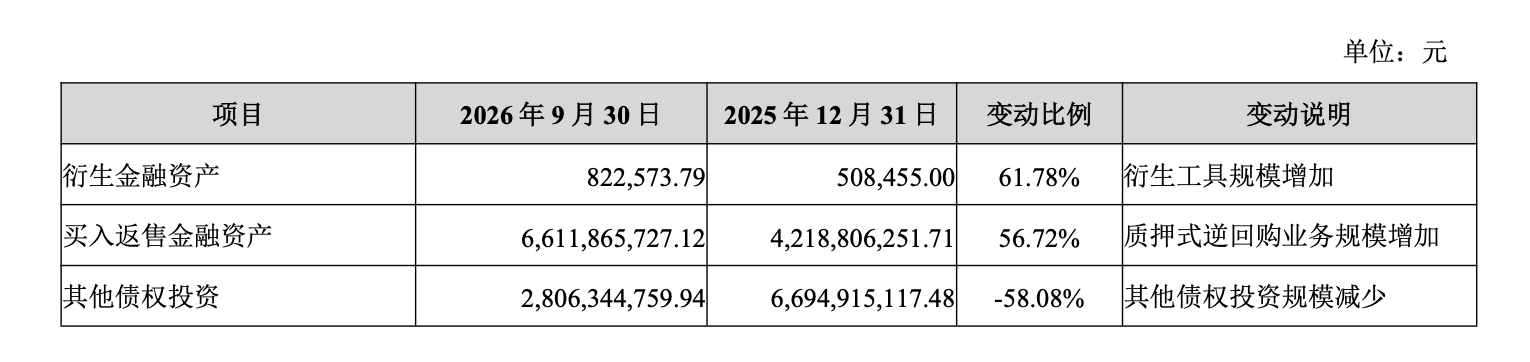
9月末,公司其他债权投资账面价值降至28.06亿元,较上年末下降58.08%。但三季报没有披露完整的信用减值阶段明细,因此无法判断第三阶段资产在第三季度的具体处置和回收情况。
投行收入增长乏力,历史项目责任待厘清
投行业务的风险,既体现在项目收入,也体现在项目完成后的持续责任。
2024年,江苏证监局认定华西证券在金通灵2019年非公开发行股票保荐项目中,存在尽职调查未勤勉尽责、保荐书及持续督导相关报告存在不实记载、持续督导现场检查执行不到位等问题,对其采取暂停保荐业务资格6个月的监管措施。
公司披露的信用评级报告显示,相关限制已于2025年7月解除。今年9月的业绩说明会上,公司表示正在积极拓展、储备投行项目。但从前三季度投行业务手续费净收入基本持平的表现看,项目储备向收入的转化仍有待体现。
金通灵(300091)系列案件的后续责任,也需要准确区分。
按照华西证券半年报披露,法院已就金通灵承担的责任作出先行判决,赔偿投资损失约7.75亿元;对华西证券等其他被告承担民事赔偿责任的诉讼请求继续审理。公司同时披露,金通灵已划付现金赔偿款,绝大部分应获赔原告投资者已完成全额赔付。9月业绩说明会上,公司称目前没有新的进展。

今年上半年,公司还披露了一项新的债券业务监管措施:四川证监局因其在个别债券项目承销和受托管理中存在抵押物信息等重大事项尽调不到位、募集资金使用核查不充分、相关工作制度不健全等问题,责令其改正,公司表示已开展内部问责和整改。
这些事项涉及投行业务从尽调到持续督导和受托管理的不同环节。业务收入恢复需要项目积累,历史风险的化解则需要更长时间,两者共同影响投行业务的经营质量。
经营现金流单季转负,资本与流动性指标仍达标
三季报中另一项显著变化,是经营活动现金流量净额降至9.13亿元,同比下降89.86%。公司解释,主要系客户资金流入减少等综合影响。
结合上半年87.44亿元的经营现金净流入计算,第三季度单季经营现金净流出约78.31亿元。同期,代理买卖证券款由6月末的483.99亿元降至9月末的393.43亿元,减少约90.57亿元,显示客户资金规模变化较大。
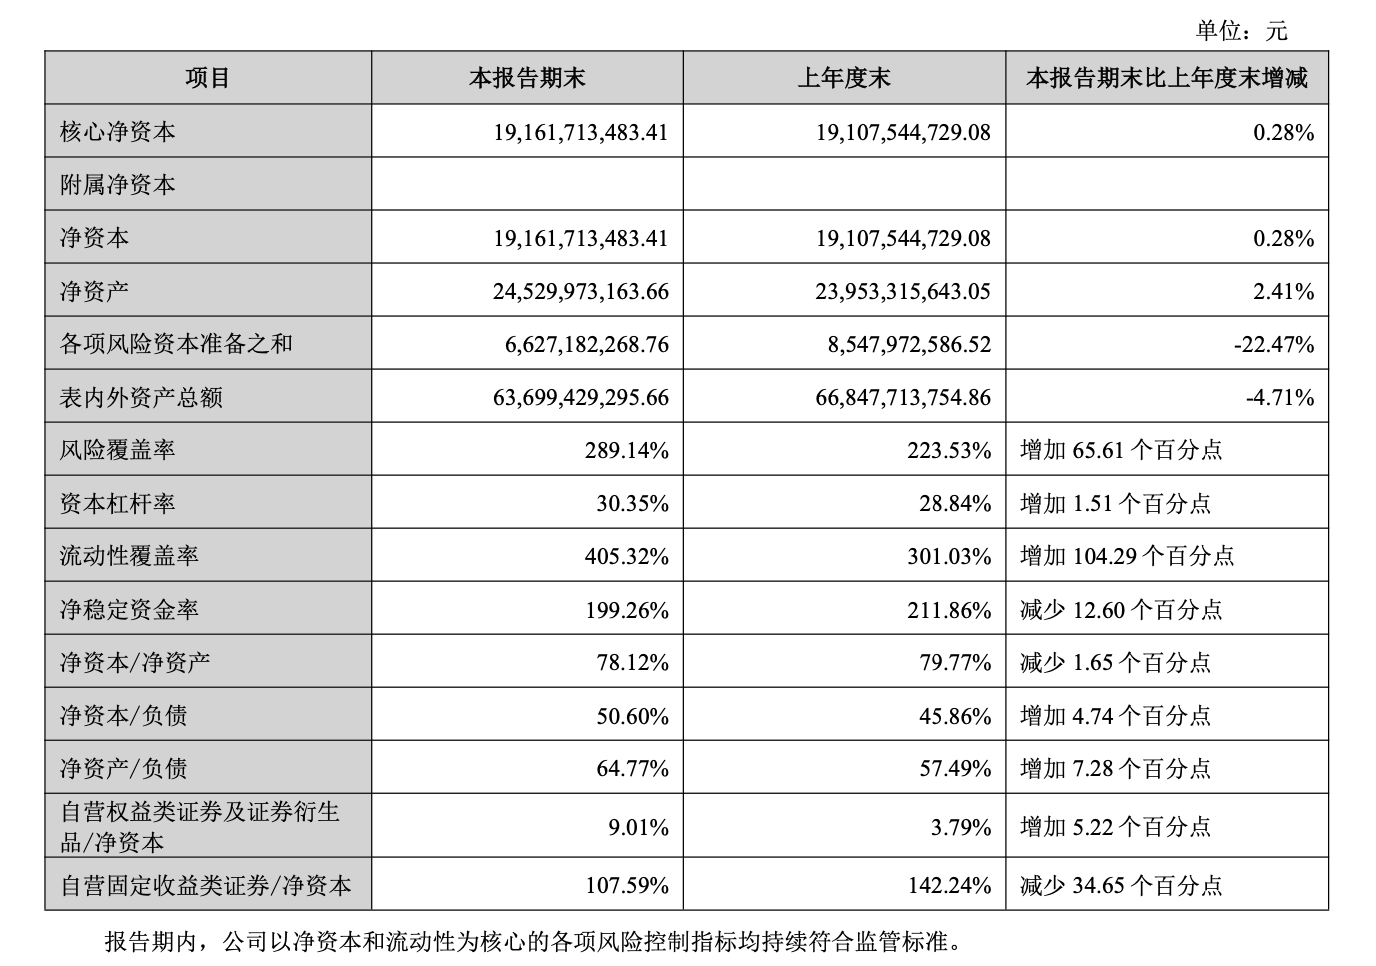
从流动性与资本指标看,公司目前仍有支撑。9月末,母公司风险覆盖率289.14%,流动性覆盖率405.32%,均高于上年末;公司披露,报告期内以净资本和流动性为核心的各项风险控制指标持续符合监管标准。
这份三季报呈现的核心压力,是投资端收益快速回落后,现有收入结构和成本调整幅度未能维持此前的盈利水平。对华西证券而言,后续经营质量的改善,需要自营收益稳定性、存量信用资产回收和投行业务恢复共同提供支撑。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚


