吉林银行1.7亿股股权遭司法拍卖,起拍价较评估价折让三成
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
2.5w阅读
2026-11-18 13:05
吉林银行1.7亿股股权将于12月6日司法拍卖,起拍价4.40亿元,较评估价折让30%。
吉林省唯一的法人城市商业银行吉林银行,再有一笔股权进入司法拍卖程序。
近日,吉林市昌邑区人民法院发布拍卖公告,吉林市金泰投资(控股)有限责任公司(以下简称“金泰投资”)持有的1.7亿股吉林银行股权,将于2026年12月6日10时起公开拍卖,起拍价4.403亿元,评估价6.29亿元,起拍价格相当于评估价的七折。
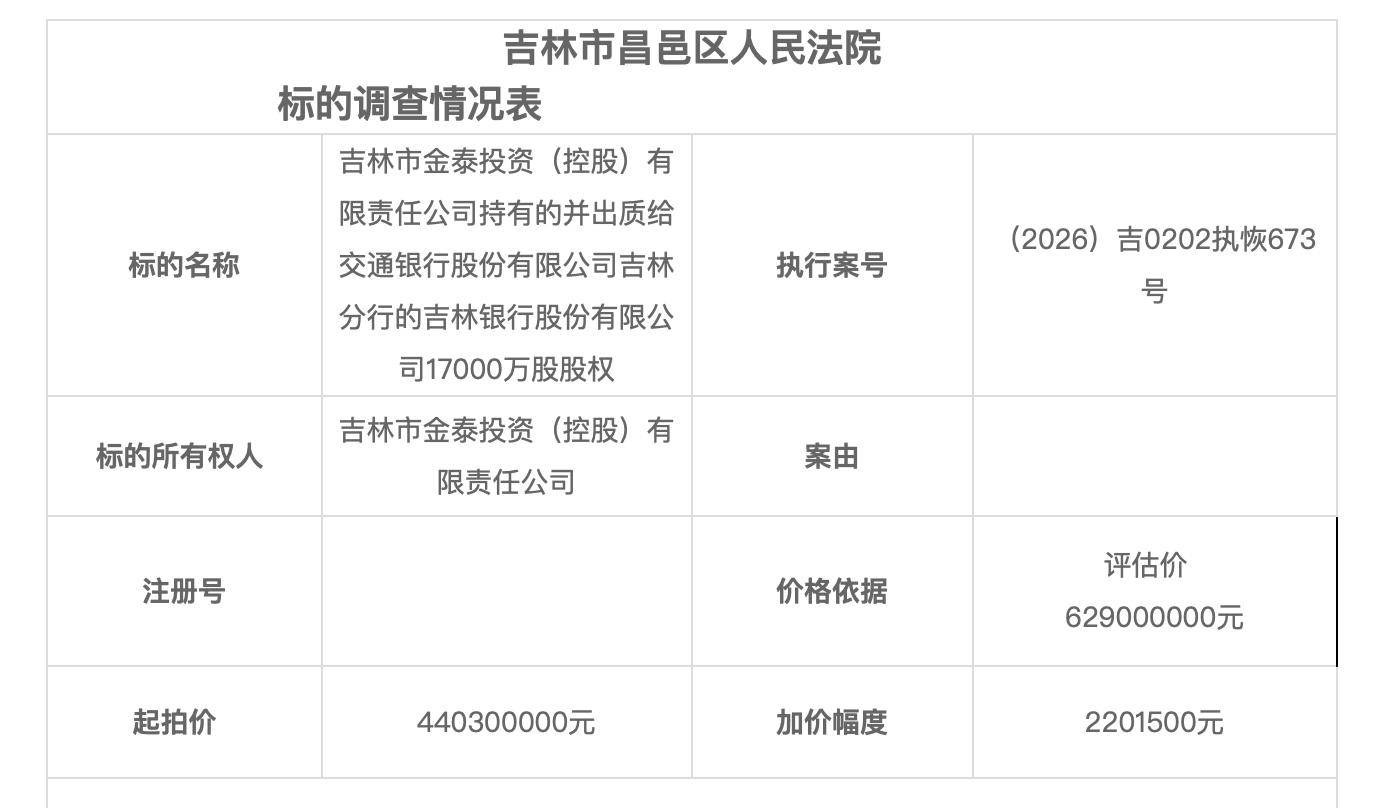
值得关注的是,这笔股权早在2020年便已质押给交通银行(601328)吉林分行,此次司法拍卖的申请执行人正是交通银行吉林分行。随着相关股权进入司法处置程序,吉林银行部分股东的债务状况、股权转让情况及银行自身经营表现,再次受到市场关注。
1.7亿股七折起拍,交通银行为申请执行人
根据法院拍卖公告,此次拍卖执行案号为(2026)吉0202执恢673号,拍卖时间为12月6日10时至12月7日10时,保证金4403万元,加价幅度220.15万元。按照吉林银行2026年三季度末138.11亿元的股本计算,此次拍卖的1.7亿股约占该行总股本的1.23%,起拍价折合每股2.59元。
从估值来看,该笔股权的评估价格为6.29亿元,折合每股3.70元。吉林银行三季度报告显示,截至9月末,该行归属于母公司股东的权益为597.46亿元,据此计算,每股净资产约4.33元,此次司法拍卖的每股起拍价约为每股净资产的59.82%。
这意味着,此次拍卖的评估价格已低于账面每股净资产,而实际起拍价格又在评估价基础上折让30%。
从股权来源来看,金泰投资是吉林市属国资平台,由吉林市吉晟金融投资控股集团有限公司全资持有,实际控制人为吉林市国资委。
公开工商资料显示,金泰投资于2020年12月28日将上述1.7亿股吉林银行股权质押给交通银行吉林分行。此前,金泰投资曾于2014年、2017年及2018年多次将相同数量的吉林银行股权质押给该分行,相关质押登记均已注销。
不过,2020年末办理的股权质押此后未解除,2026年2月27日,相关股权被法院查封,并于今年11月进入司法拍卖程序。
此次拍卖由法院依法组织,交通银行吉林分行作为申请执行人和质权人参与相关司法执行程序,拍卖最终能否成交,以及实际成交价格,目前仍有待后续竞价结果确定。
多笔股权遭司法拍卖,亚泰集团拟转让3亿股
金泰投资持有的股权并非吉林银行近年来首次被司法拍卖。
2025年10月,吉林市昌邑区人民法院曾对吉林市中小企业融资担保集团有限公司持有的约1.42亿股吉林银行股权进行司法拍卖,评估价5.73亿元,起拍价4.01亿元,折合每股约2.83元。最终因无人出价,首次拍卖流拍。
进入2026年,吉林银行股权继续出现在司法拍卖市场。
9月25日,吉林市中级人民法院拍卖吉林市九天储运有限公司持有的4292.17万股吉林银行股权,评估价1.42亿元,首次起拍价9944.95万元,折合每股约2.32元。该笔股权首次拍卖未能成交,10月14日进入第二次拍卖时,起拍价降至8055.41万元,折合每股约1.88元。
此外,10月10日,四平市铁西区人民法院对四平百货大楼股份有限公司持有的102万股吉林银行股权进行拍卖,首次起拍价为305.59万元,折合每股约3元。
除了司法拍卖,吉林银行部分股东也在寻求通过公开挂牌方式转让股权。
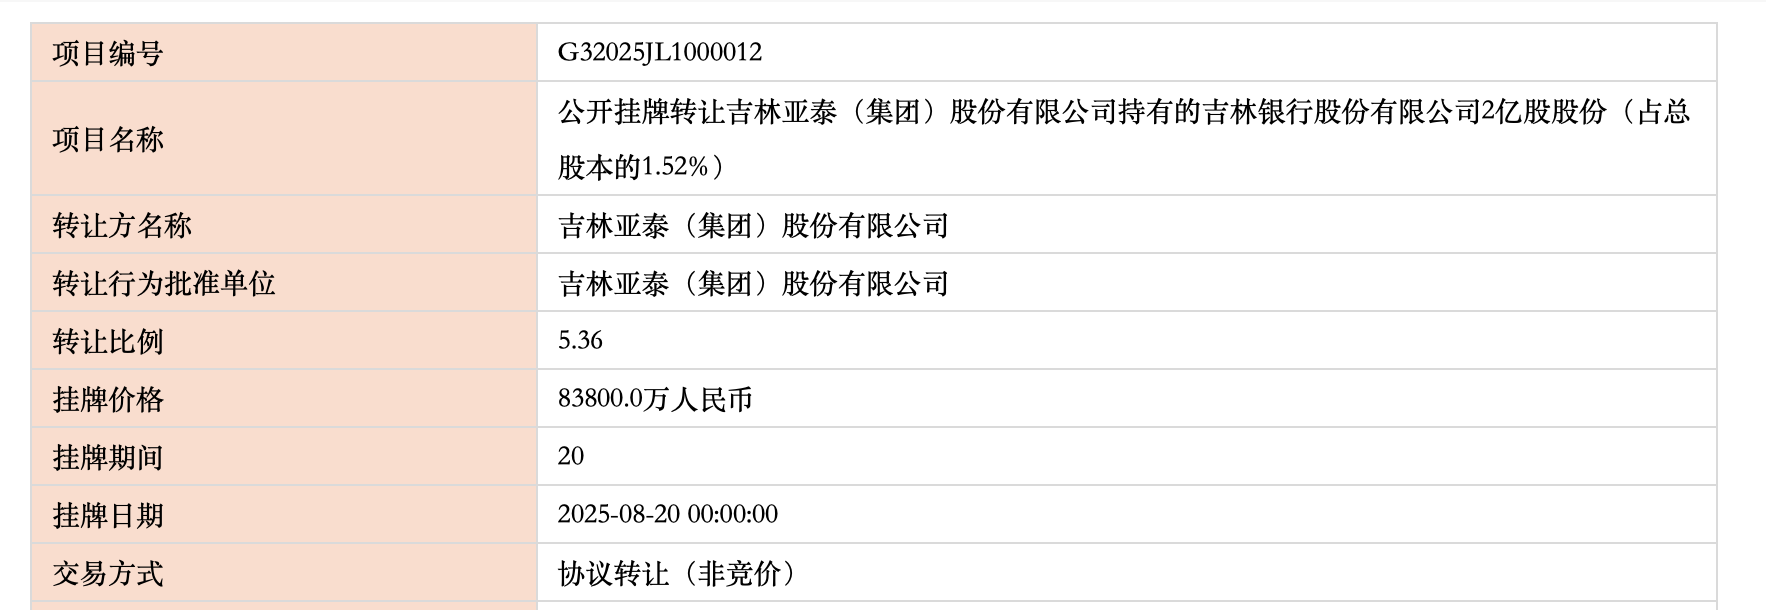
2025年7月,亚泰集团(600881)公告,拟通过吉林长春产权交易中心公开挂牌转让直接持有的吉林银行3亿股股份,分为1亿股和2亿股两笔,挂牌底价分别不低于4.19亿元和8.38亿元,合计12.57亿元,折合每股4.19元。亚泰集团在公告中表示,此次转让主要是为了优化资产负债结构、补充流动资金。
吉林银行2026年三季报显示,该行前五大股东分别为吉林省金融控股集团、韩亚银行、长春市融兴经济发展有限公司、亚泰集团和龙翔投资控股集团,持股比例依次为14.82%、8.69%、6.07%、5.10%和4.97%,合计39.64%,其中,亚泰集团仍以直接持有约7.04亿股的数量位列第四大股东。
不同股东采取司法拍卖、公开挂牌转让等方式处置吉林银行股权,既与各自的融资和资产安排有关,也使银行股权的交易价格、流动性以及潜在受让方资格受到关注。
营收增长25.94%,信用减值损失增长
股东股权处置持续推进之际,吉林银行自身的经营情况也出现一定变化。
吉林银行成立于2007年10月,由原长春市商业银行吸收合并原吉林市商业银行、辽源市城市信用社组建,总部位于长春。经过多年发展,该行已成为吉林省资产规模最大的法人城市商业银行。
10月30日披露的2026年三季度报告显示,截至9月末,吉林银行资产总额达到9112.29亿元,较年初增长5.56%;发放贷款和垫款5919.58亿元,较年初增长10.22%;吸收存款6981.11亿元,较年初增长7.98%。
从收入端看,吉林银行今年前三季度实现营业收入159.07亿元,同比增长25.94%,增速较为明显。不过,该行同期归属于母公司股东的净利润为20.67亿元,同比增长1.16%,利润增速明显低于收入增速。
进一步观察利润表可以发现,信用减值损失大幅增加是影响盈利表现的重要因素。2026年前三季度,吉林银行信用减值损失为95.88亿元,较上年同期的54.57亿元增长75.69%,同比增加约41.31亿元。
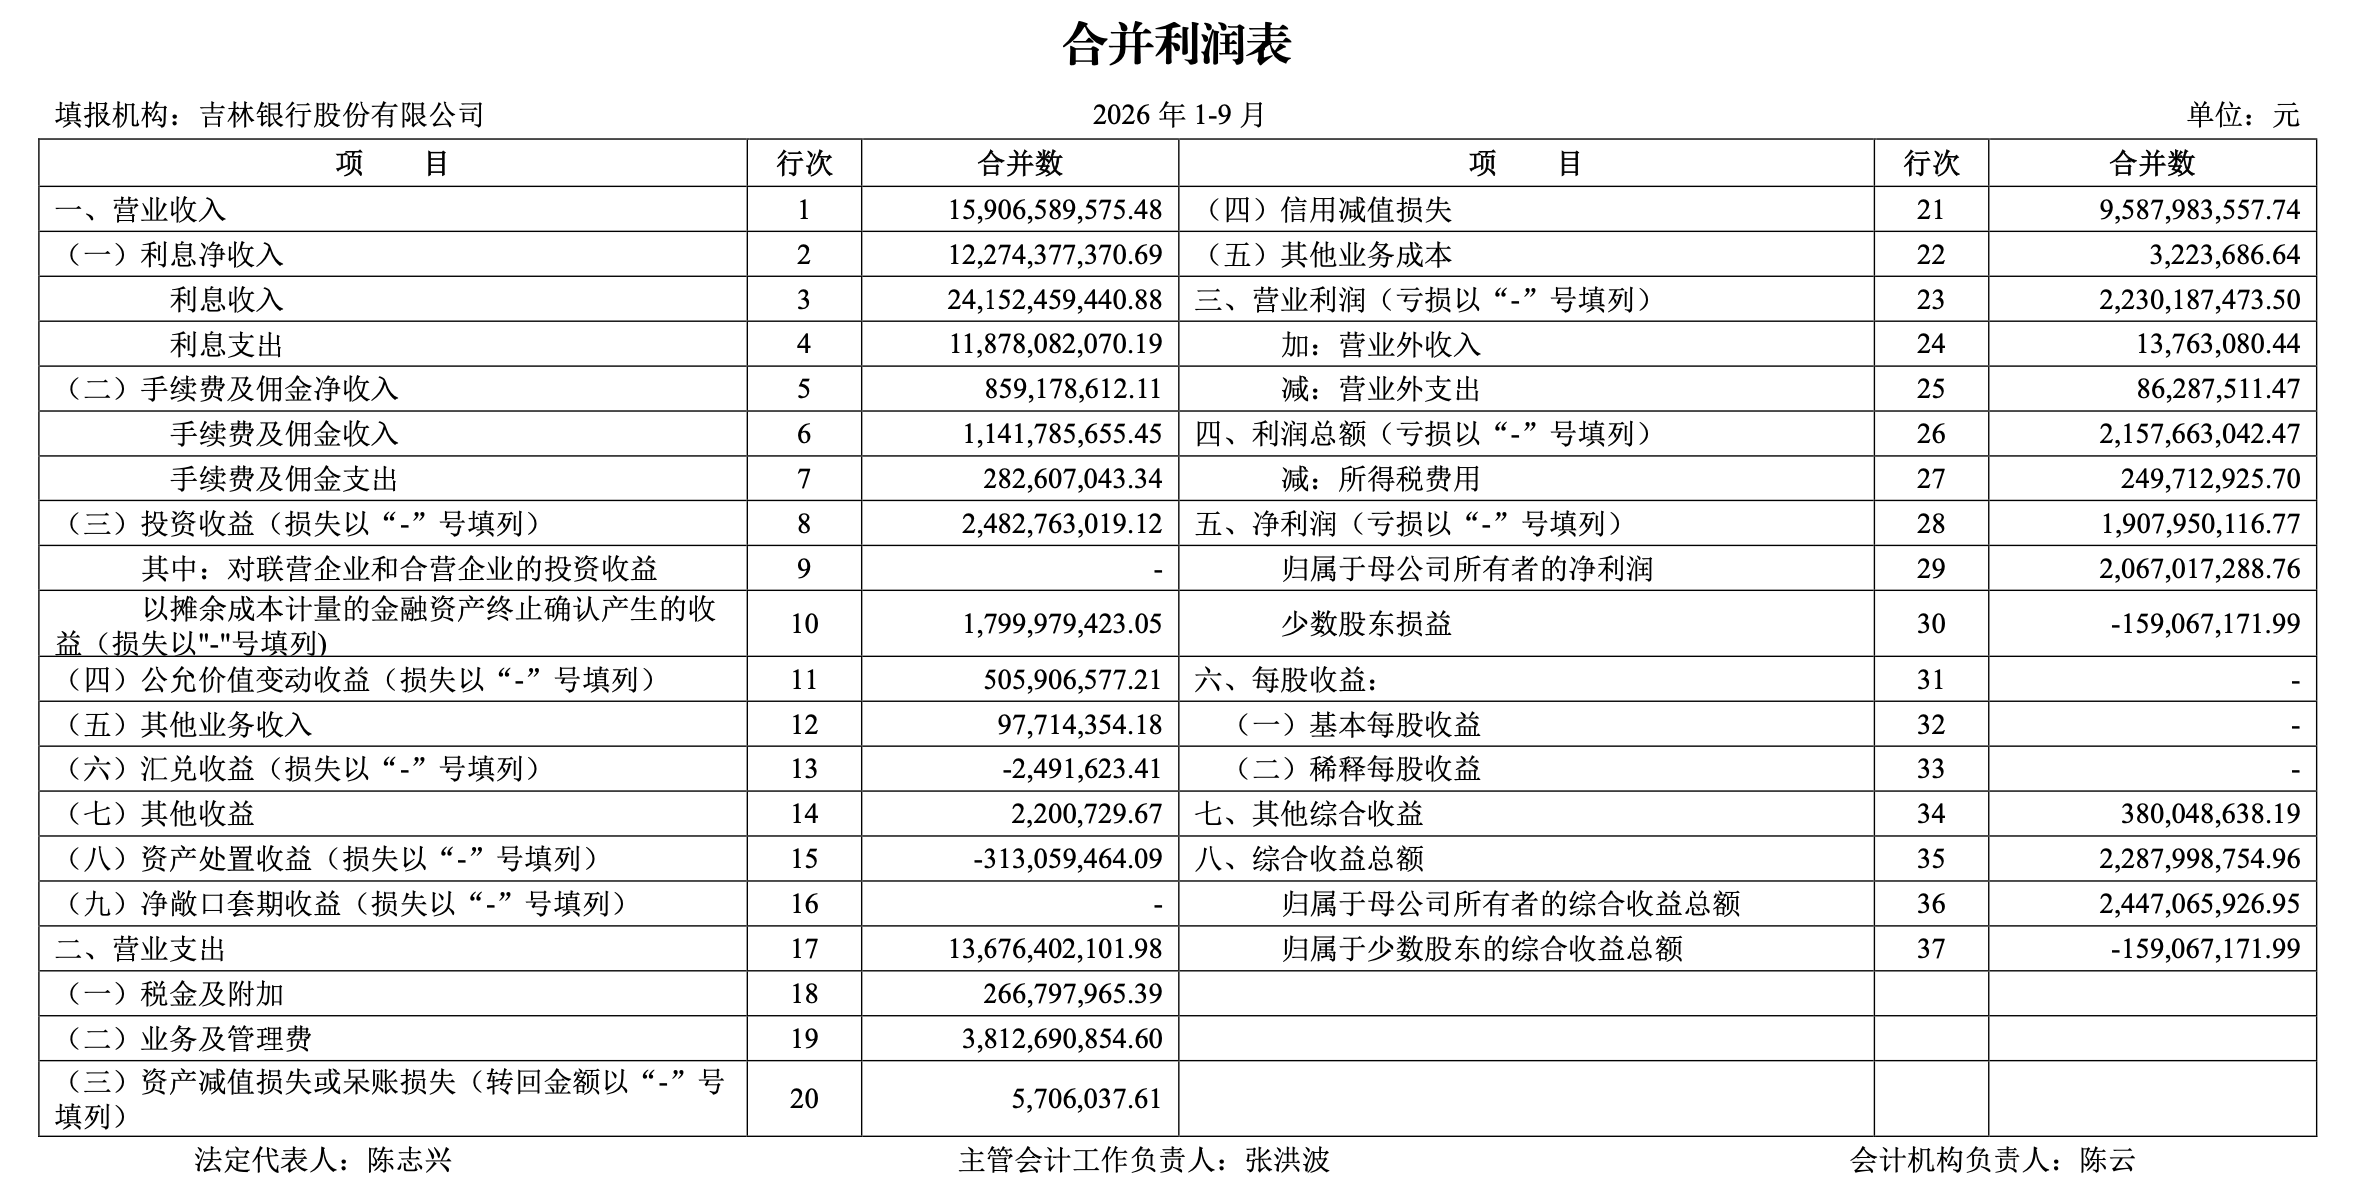
同期,该行营业收入同比增加约32.76亿元,低于信用减值损失的增加额。尽管收入保持增长,信用减值损失增加仍对利润形成了较大影响。
在资产质量方面,吉林银行2026年半年报披露,截至6月末,该行法人口径不良贷款率为1.76%,较2025年末上升0.09个百分点;拨备覆盖率为192.14%,较2025年末提高31.14个百分点。吉林银行在半年报中表示,报告期内成立风险化解工作组,加强大额贷款风险管控,优化授信评审流程,并开展重点领域风险排查。
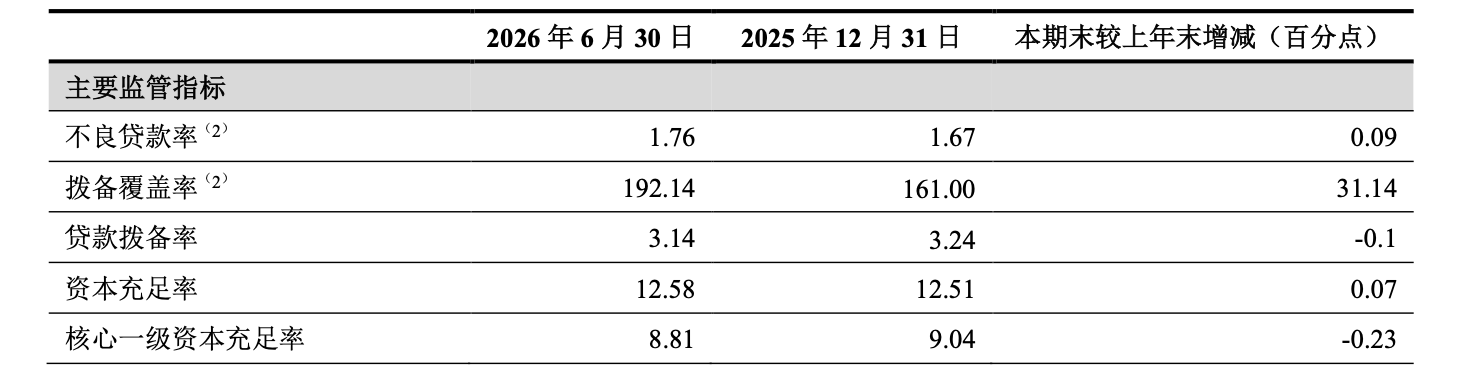
资本充足水平方面,2026年9月末,吉林银行资本充足率为12.46%,一级资本充足率为9.58%,核心一级资本充足率为8.97%,均满足监管要求。与2025年末相比,三项指标分别下降0.05个百分点、0.10个百分点和0.07个百分点。
从经营数据看,吉林银行目前仍保持资产、存贷款及营业收入增长,但信用减值损失增加、利润增长放缓等变化,也反映出该行在扩大业务规模的同时,需要继续加强风险管理和盈利能力建设。
股权处置待落地,资产质量承压
此次1.7亿股吉林银行股权司法拍卖,将于12月6日正式开始竞价。
对金泰投资而言,拍卖结果关系到所持股权的处置及相关债权的实现;对吉林银行而言,多笔股权相继进入司法拍卖或挂牌转让程序,也使其股东结构和股权交易情况受到更多关注。
从已披露的信息看,吉林银行当前资产规模继续增长,资本充足率满足监管要求,但盈利增长与信用风险管理之间仍需保持平衡。
接下来,此次司法拍卖能否成交、相关股权最终由谁受让,以及银行信用减值损失和资产质量指标如何变化,将是观察吉林银行股权结构与经营状况的主要线索。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


