应收压顶、现金流背离:东方测控最大供应商仅3人参保
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李旼
5035阅读
2026-10-09 17:14
东方测控2025年净利8541万元却现金流出1427万元,应收账款升至4.5亿元;与此同时,近半收入集中在四季度,头号供应商仅3人参保,客户兼股东及对赌条款亦受问询关注。
2026年9月下旬,丹东东方测控技术股份有限公司(下称“东方测控”)披露了首轮问询回复及更新后的招股书,继续冲刺科创板上市,这家专注于工业自动化与在线检测的高新技术企业,呈现出复杂的财务图景。
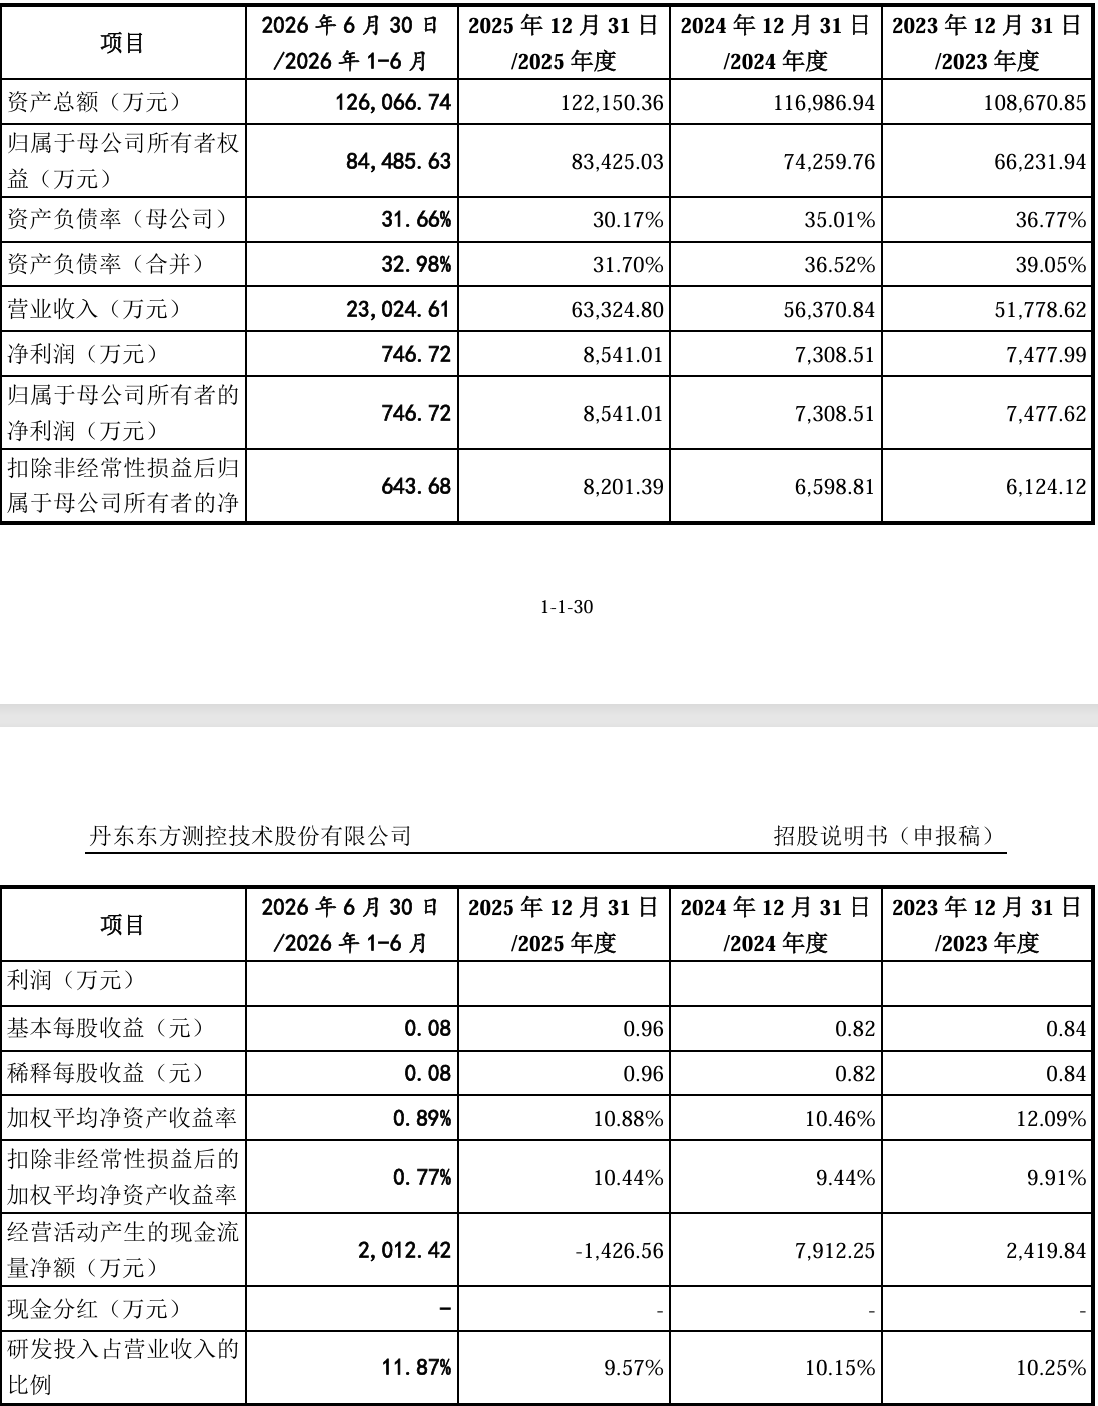
2025年公司实现了8541万元的归母净利润,但同期经营活动产生的现金流量净额却转负为-1427万元。账面盈利与真金白银流出的反差,成为这场IPO审核中的重要关注点之一。
虽然最新数据显示,2026年1–6月公司经营活动产生的现金流量净额回升至2012万元,但经营现金流随大项目验收与回款周期剧烈波动的特征依然显著。
4.5亿应收账款背后的回款压力
经营现金流与账面利润严重背离的背后,是应收账款规模的快速积聚与资金回流效率的下滑。
财报数据显示,2023年至2025年,东方测控应收账款账面余额由2.82亿元攀升至4.50亿元,两年间增幅高达60.41%,显著高于同期营业收入22.6%的累计增幅;应收账款余额占营业收入的比重也由54.54%一路升至71.54%,应收账款周转率(年化)则由1.73次/年下滑至1.56次/年。
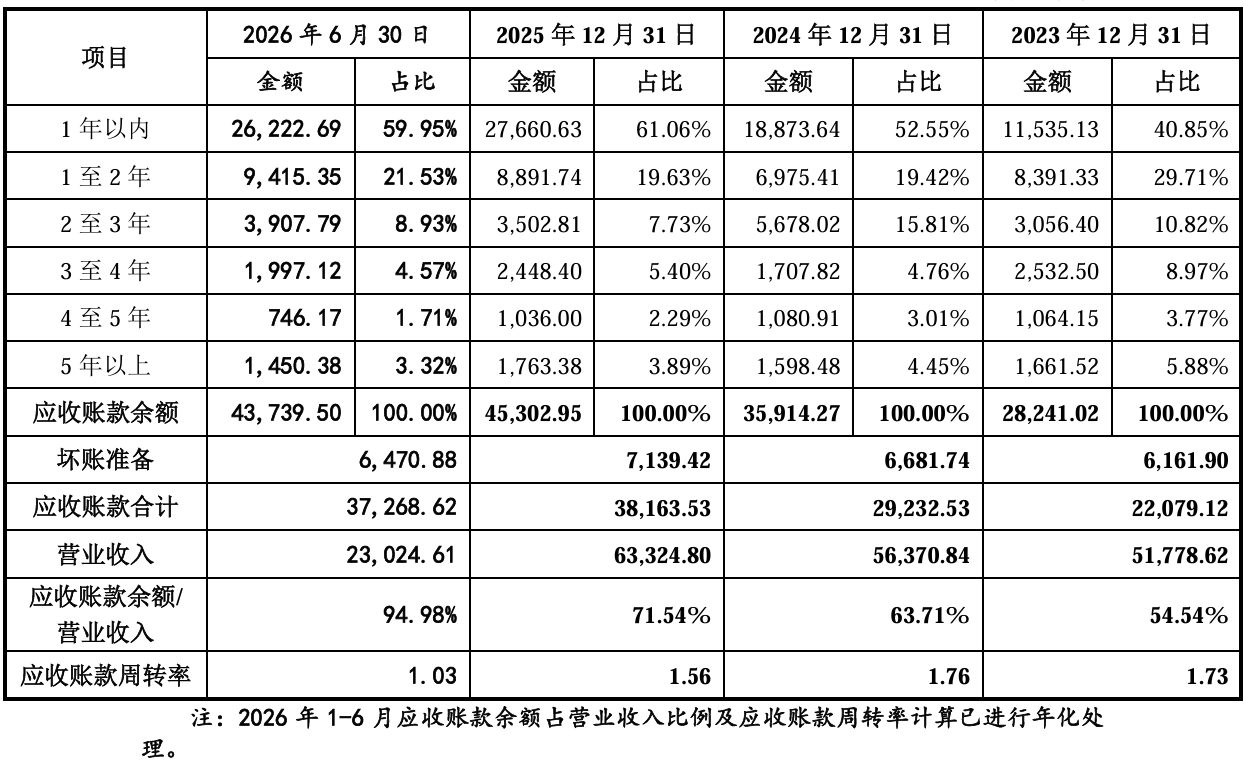
最新披露的数据显示,截至2026年6月30日,公司应收账款余额仍高达4.37亿元。经过年化处理后,2026上半年末应收账款余额占营业收入的比重已高达94.98%,而应收账款周转率(年化)更是进一步降至1.03次/年。而且,2025年以来公司账龄1年以上的应收账款占比有所上升,未来信用减值损失的计提压力依然值得关注。
公司将回款周期的拉长归因于下游客户主要为大型央国企矿山及冶炼企业,受预算审批、拨款流程及验收节点影响,结算周期普遍较长。然而,当大部分账面利润以应收账款的形式停留在客户账上,不仅增加了应收账款回收及信用减值的压力,也使公司经营活动现金流承受明显压力。在重视“现金含量”的科创板审核视角下,这种缺乏现金回流支撑的盈利增长,其质量无疑面临追问。
一半收入挤进四季度
与其回款周期拉长并行的是收入确认极其强烈的季节性特征。
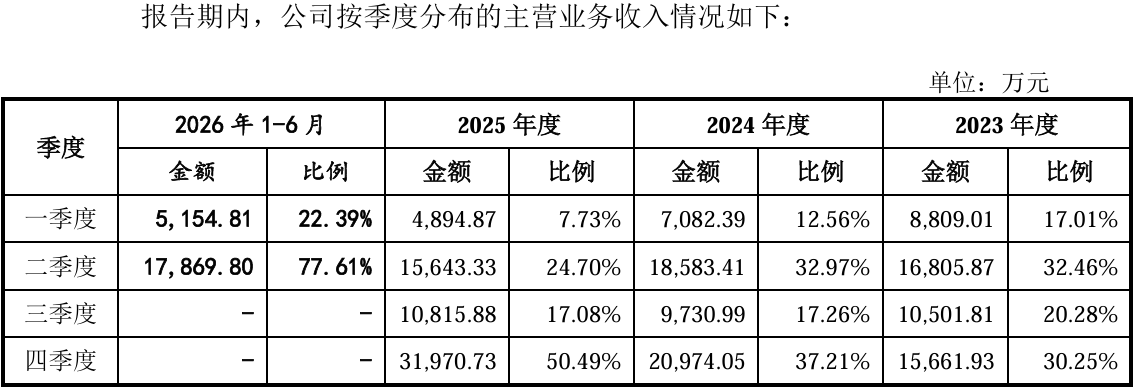
2023年至2025年,东方测控第四季度收入占全年营业收入的比重呈现快速上升趋势,分别为30.25%、37.21%和50.49%。到2025年,公司近一半的营业收入均在最后三个月实现。更为集中的是,仅在2025年11月和12月,公司集中获得验收的大型项目金额分别达到8281万元和9830万元,两个月合计验收1.81亿元,占当年6.332亿元调整后营业收入的28.6%。虽然工业自动化行业存在年底集中竣工验收的行业惯例,但四季度占比在三年内由三成陡增至五成,其验收节奏是否与实际工程进度相匹配,也因此成为监管进一步关注的事项。
值得注意的是,在交易所问询后,东方测控对三年间的收入会计口径进行了追溯重述,主要系将“代理销售/自主交付混合模式中的部分直接交付业务”由总额法调整为净额法,这一点直接证明了监管对“贸易性质收入/流水刷量”的严查力度。公司2023年至2025年的营业收入分别由5.21亿元、5.67亿元、6.39亿元下修调整为5.18亿元、5.64亿元、6.33亿元;毛利率指标则由原有的39.16%、41.29%、41.43%微幅上修至39.40%、41.54%、41.80%。
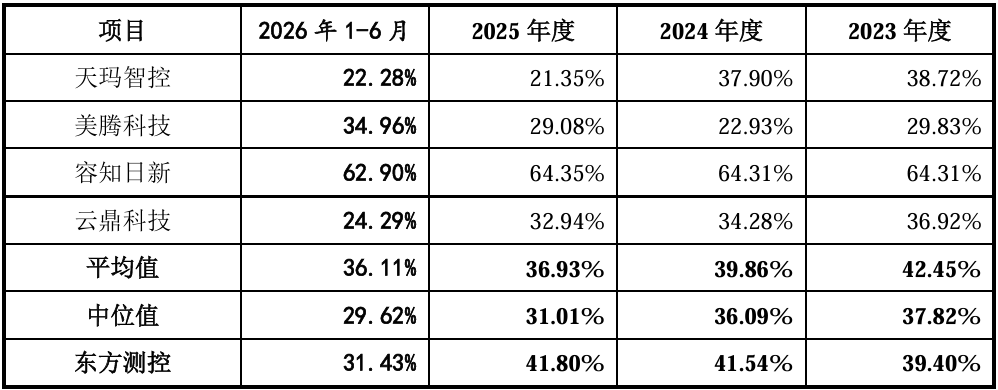
同时,口径调整也间接拉高了研发费用率等相对指标,但即便如此,报告期内公司的研发费用率依然低于同行业可比上市公司的平均水平。公司对此解释称,主要系同行业可比公司业务结构及研发侧重点不同所致。
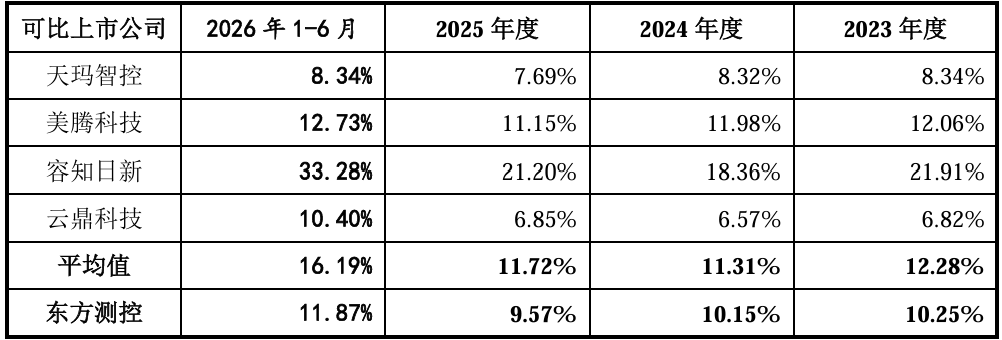
此外,招股书关于工业在线元素分析仪器国内市场占有率的表述已被删除,“超七成”只保留在中子活化设备销量这个更窄的口径上。
头号供应商仅3人参保与“客户兼股东”
除了销售与收入确认环节,东方测控的采购集中度与供应商结构同样展现出特殊的形态。
更新后的招股书显示,江西蓝斯凯贸易有限公司为公司2025年度第一大供应商,采购金额达7196万元,占当期采购总额的17.21%,采购内容为核心功能组件。企查查及公开信息显示,该公司注册资本5000万元,实缴资本仅2万元,最新年报披露的参保人数仅为3人。该公司主要从事代理进出口及组件贸易,其上游实际出货方及是否有中间代支付/利益输送,是审核关注的核心原因。对于一家申请科创板上市、强调高技术壁垒的企业而言,如此庞大的采购订单与资质不佳贸易商交织的交易结构,其履约能力、上游货源及交易链条,也因此成为供应链层面需要进一步厘清的问题。
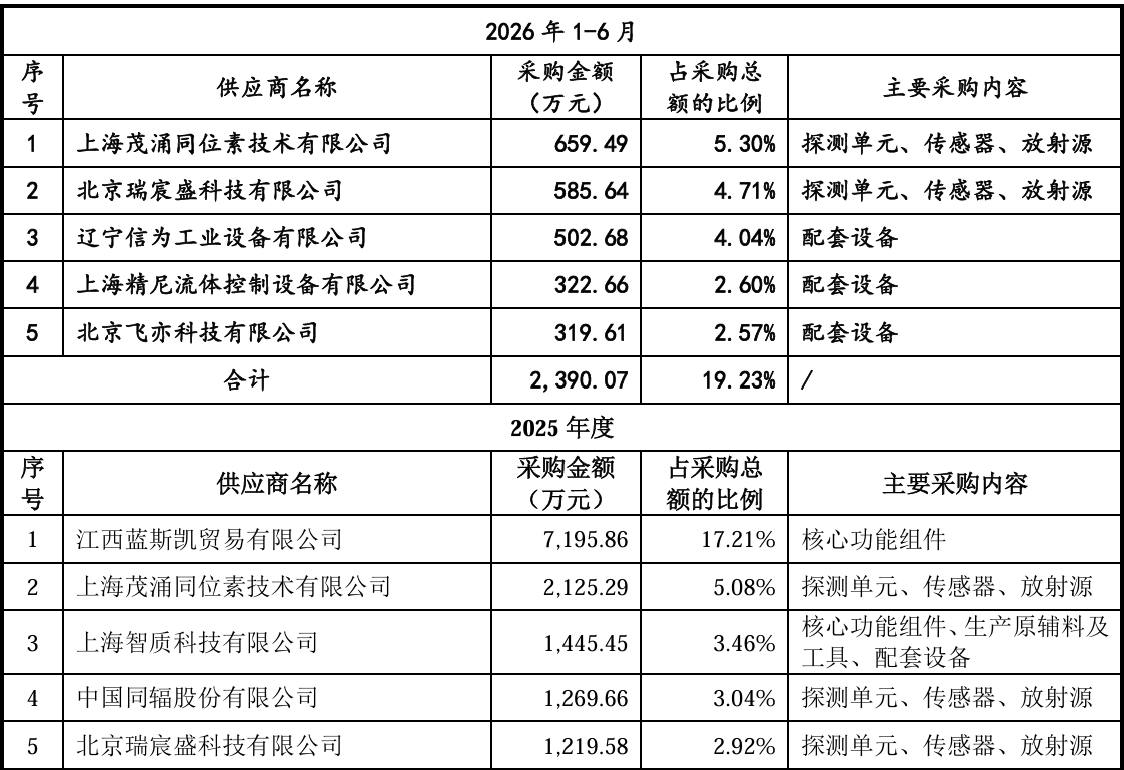
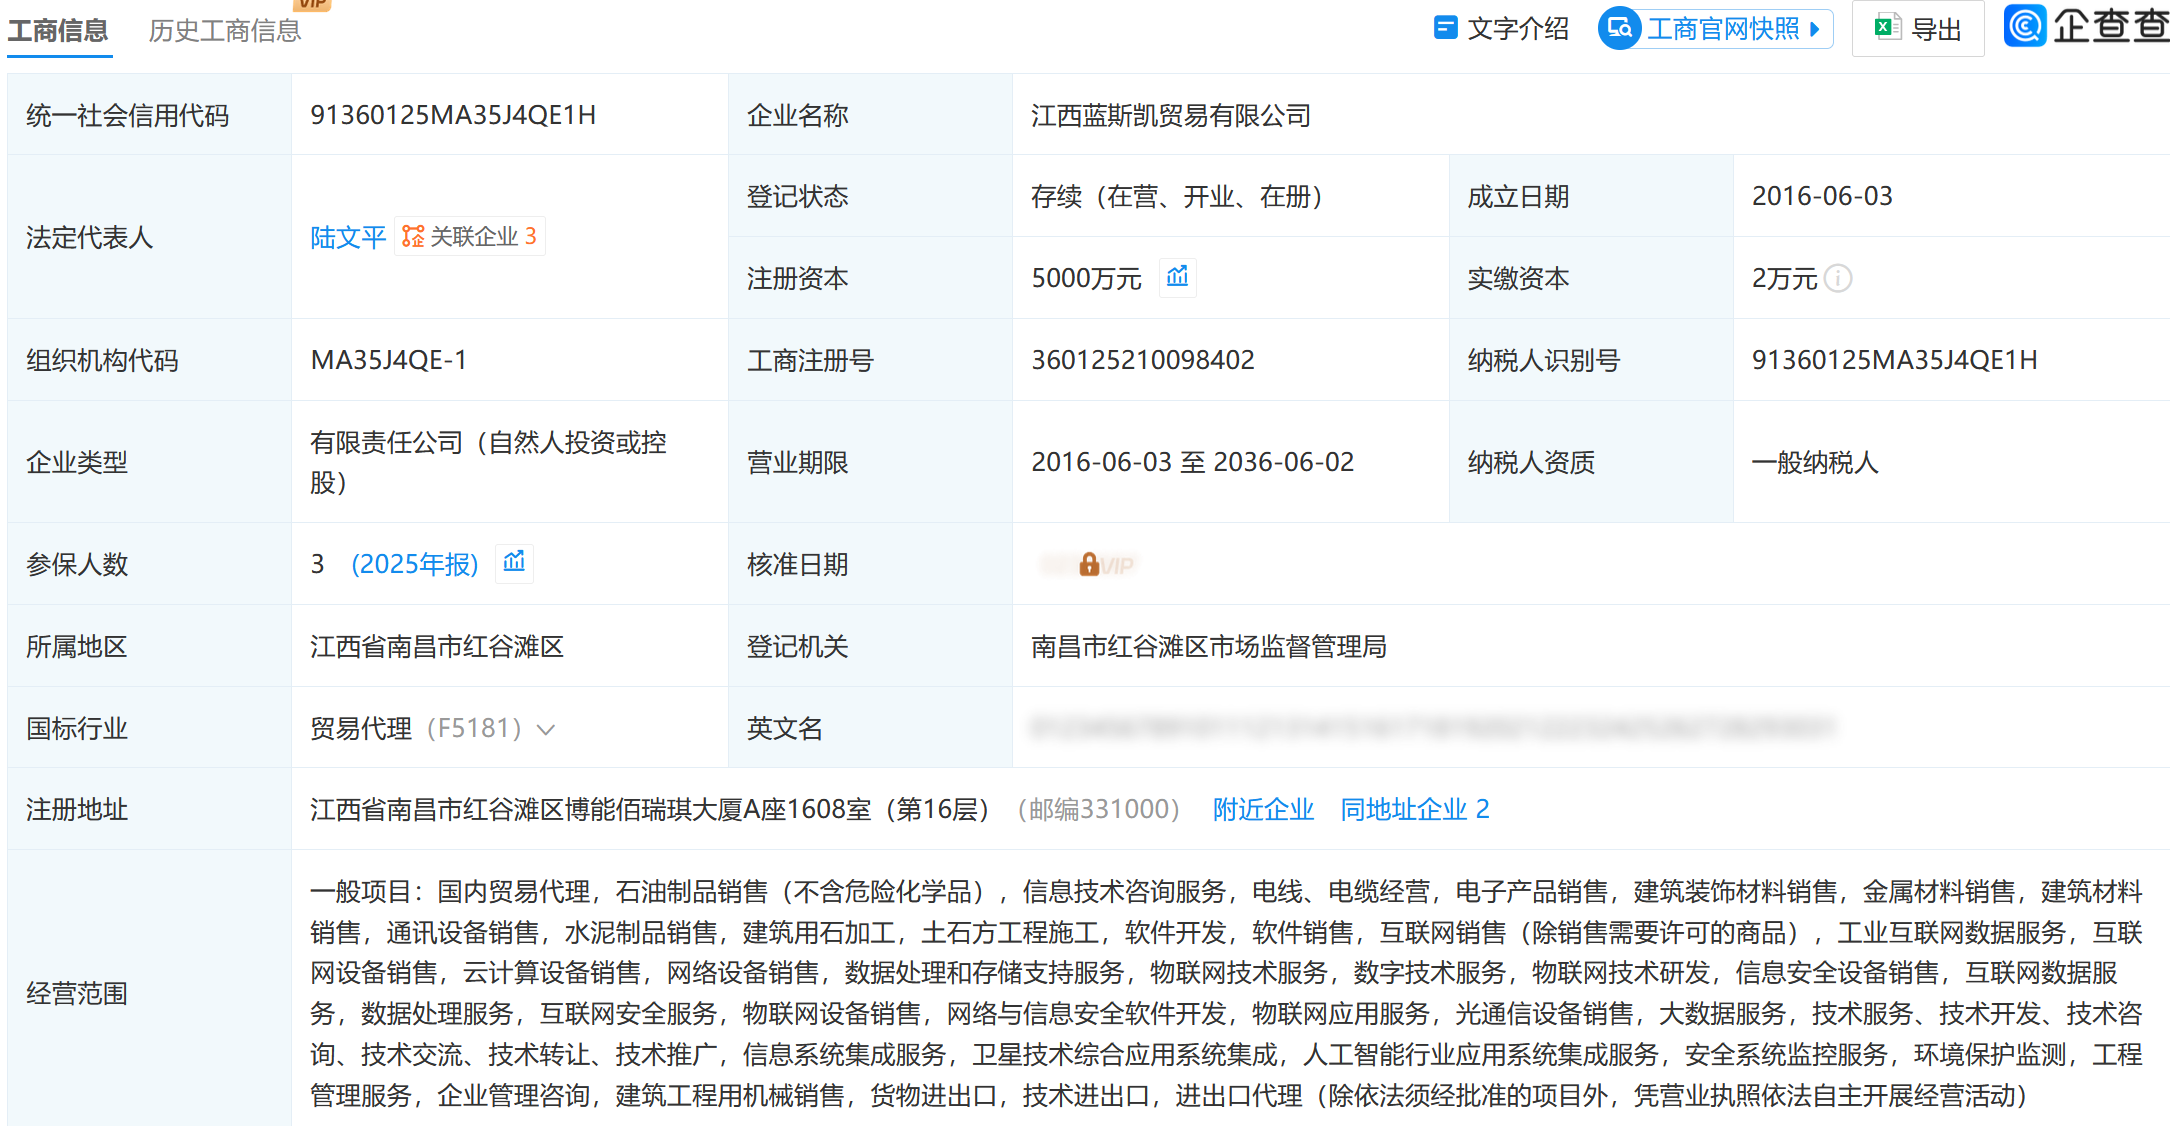
来源:企查查
而在客户与股权结构上,巨头客户的入股时间线与交易公允性亦受到关注。根据更新后的招股书,2025年前五大客户分别为首钢集团(7364万元,11.63%)、中国中铁(5135万元,8.11%)、江铜集团(4823万元,7.62%)、国家能源集团(4212万元,6.65%)与青松建化(3883万元,6.13%),前五大客户合计贡献了2.54亿元,占比40.14%。
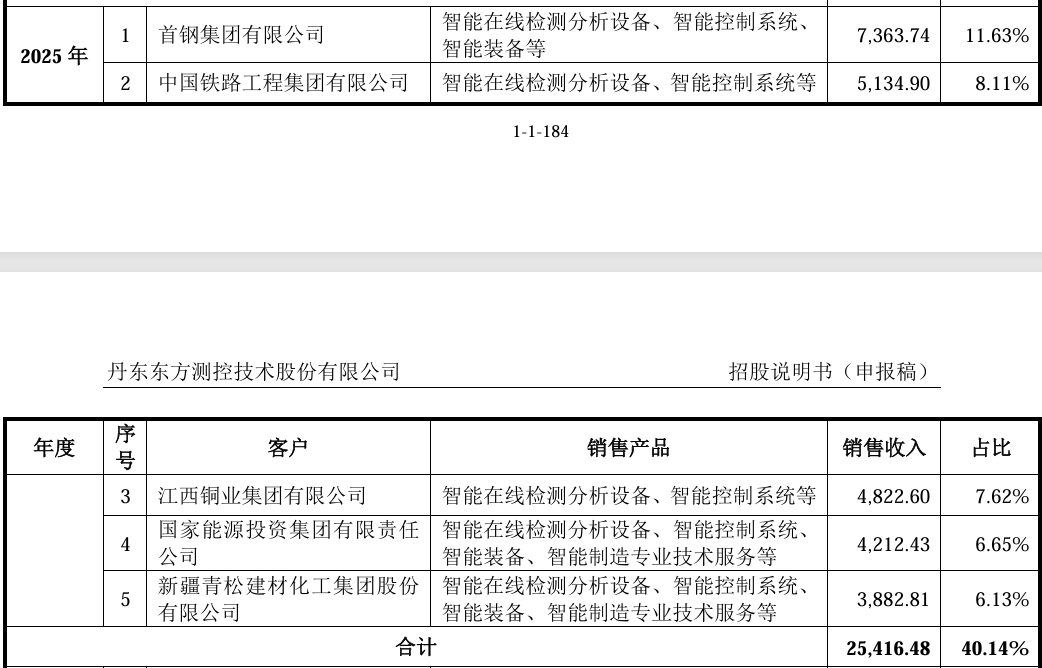
其中,江铜集团既是2025年第三大客户,也是2022年12月入股的股东;紫金矿业(601899/02899)旗下的紫金紫地同样于2022年12月入股,而此前紫金系在2021年签约西藏巨龙项目并在2023年验收,贡献收入4591万元(占比8.87%)。两家股东的入股时间均距此次IPO申报约三年。监管在问询中要求公司说明入股背景、定价公允性以及是否应比照关联交易进行披露,公司对毛利率及价格公允性进行了说明,但对入股背景的回复未作充分展开。
对赌条款清理“两步走”
在治理结构与股权约束层面,东方测控上市前夕的对赌协议清理同样经历了微调过程。
2025年12月申报当月,公司与投资机构签署了《特殊权利条款解除协议》,协议解除了回购权,但附带了“若3年内未获批文或撤回申报则自动恢复”的恢复条款。2026年3月2日,公司又签署补充协议,明确回购条款在任何情况下均不予恢复。同时,公司控制权高度集中,包良清、包才溢父子二人通过直接和间接持股,合计控制着公司87.18%的表决权。
从应收账款对资金的沉淀,到四季度收入集中确认的合规合理性,再到供应商结构及“客户兼股东”的公允性,东方测控的IPO之路需要回答多个维度的链条完整性问题。2026年后续的经营现金流稳定性、应收账款回收进度、四季度收入占比走势,以及此前集中验收项目的回款效率,和截至2026年9月15日12.27亿元在手订单的实际落地情况,将成为进一步检验其盈利质量与业务健康度的重要依据。
历史沿革藏硬伤:23年前债权出资未评估
除了经营财务与供应商结构外,东方测控早期历史沿革中的出资瑕疵,同样为其上市道路增添了不确定性。
公开资料显示,早在2002年公司股东实际出资过程中,丹东商贸以8万元债权出资,沿江测控以55万元债权出资,这两笔出资在当时均未履行法定的资产评估程序。而在丹东市对外贸易经济合作局当时的官方批复中,明确批准丹东商贸与沿江测控的出资方式应为“现金及实物”;两家股东实际出资形式与政府主管机关批复文件截然相悖的状况,构成了实质上的审批违规与出资瑕疵。
从法律演进来看,1993年《公司法》采取严格的法定资本制,以列举方式规定了货币、实物、工业产权、非专利技术、土地使用权五种出资形式,债权未被纳入。2005年《公司法》修订后,出资形式改为“列举+概括”的开放式表述,虽未明确列举“债权”,但也未禁止,为债权出资留出了法律解释空间。虽然根据2024年最高法的时间效力司法解释,因债权出资引发的争议可适用新《公司法》第四十八条第一款,使得该笔历史债权出资在司法救济层面有了被认可的法律依据;但“未经行政批复许可”且“当年未经评估”的双重硬伤,依然构成了合规阴影。
为了在申报上市前夕补齐这一合规短板,东方测控于2025年特意委托辽宁元正资产评估有限公司,对23年前的这两笔债权出资进行了追溯评估,出具了《资产评估报告》。该报告得出结论,委托资产的合计评估价值为63万元,丹东商贸与沿江测控用于出资的债权公允价值“不存在低估情形”,认定出资已经到位。这种上车20多年后再补票的做法让公司留下了治理瑕疵,递表前的评估“不存在低估情形”也就是顺理成章的事情了。
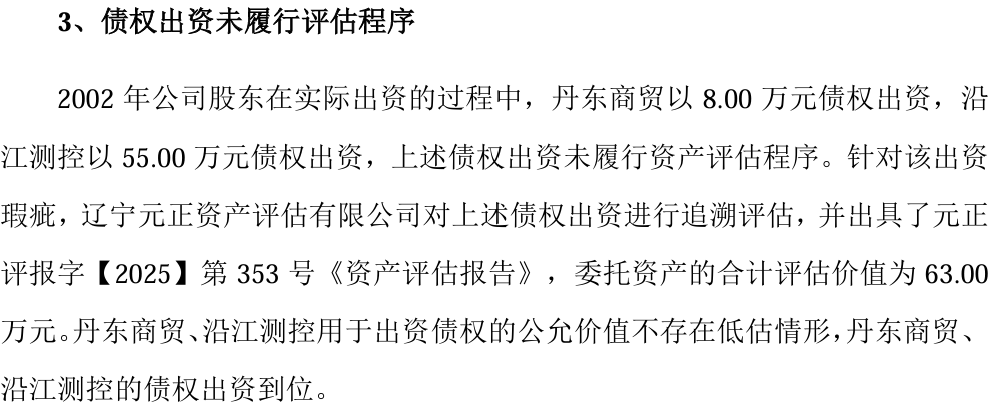
然而,这种在上市冲刺期出具的“补救式”评估,很难完全平息市场与监管的追问。一方面,一份时隔23年的追溯评估报告,在原始凭证、当年债务人实际履约能力及清偿背景均已时过境迁的情况下,能否真实还原2002年时的真实公允价值,本身在事实层面就存有争议;另一方面,评估结论仅证明了“不存在低估”,却未正面回答是否存在“高估”。如果2002年时债务人已不具备完全清偿能力而导致债权实际价值被高估,依然可能触及出资不实或资本充实度不足的红线。
更为关键的是,公开披露信息中至今未见这63万元债权对应的原始债务人身份、债权形成背景及当年的实际清偿能力。如债务人系股东自身或相关关联方,抑或债务人在2002年时已陷入经营危机,这笔债权的真实性与资本充实度将面临更为严峻的考验。
在科创板对发行人历史沿革“股权清晰、出资合规、资本充实”高度敏感的审核环境下,这笔既背离政府批复、又依赖23年后追溯评估来“买单”的历史债务出资,依然需要东方测控拿出更为扎实的举证与合规解释。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚