携手罗氏超155亿美元合作落地:翰森制药国际化再升级
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李熹
1.9w阅读
2026-10-22 15:15
时隔一年,翰森制药与罗氏再度达成ADC领域合作,由单一分子授权升级至多项目组合及平台合作。这笔交易潜在总额155亿美元再次印证,中国ADC资产正成为跨国药企管线补充的重要来源。
2026年10月17日,翰森制药(03692)与罗氏签署第二份ADC(抗体偶联药物)战略合作及许可协议。这笔交易潜在总额超过155亿美元,包含首付款4亿美元,另有1.1亿美元一周年付款,开发、注册及商业化里程碑潜在超过150亿美元。
值得注意的是,本次交易标的并非单个分子;时隔一年再度签约,双方合作模式已经从单一分子授权,升级为多项目授权叠加平台合作。
类似的多项目合作,在中国创新药企出海案例已不鲜见。中国药企License-out(对外授权合作)已经从单一资产授权,拓展至多个项目打包授权,乃至输出候选分子的技术平台和研发体系。翰森制药与罗氏的合作,正是又一例证。
一年两度与罗氏达成ADC合作
2025年10月,罗氏以8000万美元首付款签下首笔合作,标的为CDH17靶向ADC HS-20110,里程碑付款最高14.5亿美元。签约时该品种正处于中美同步推进的全球I期临床阶段。
根据新协定,交易标的包含两个翰森制药临床前ADC项目,加上多个由罗氏提议靶点、依托翰森制药ADC技术平台开发的新项目。
翰森制药将主导早期开发至全球Ia期临床完成,罗氏负责大中华区以外地区的进一步开发与商业化;翰森制药保留大中华区全部权益,并有权指定最多两个项目参与海外开发、分享这些项目在美国商业化所得的额外收益。
这笔合作最终涉及多少分子,公告并未披露。从预付款的规模来看,首笔合作收取8000万美元;本次多资产交易确定收取的预付款为4亿美元首付加1.1亿美元一周年付款,合计约为此前的6.4倍。需要说明的是,确定预付款的规模与分子数量及成熟度相关。
罗氏此番与翰森制药签约,再次体现中国创新药在ADC领域的话语权,其底气在于翰森制药管线价值持续兑现、创新潜力持续释放。
据高盛研报引述,管理层强调HS-20093(Ris-Rez)与HS-20089(Mo-rez)是公司最具价值的后期资产;两款分子均已授权GSK(葛兰素史克)开展全球开发,临床研究正有序推进。Ris-Rez在中国开展的小细胞肺癌与骨肉瘤III期研究已达到主要终点,计划2026年底前提交首个新药上市申请,有望2027年获批。2023年10月、12月,翰森制药先后将这两款分子大中华区以外开发、生产及商业化的独占许可授予GSK。
手持首创ADC的罗氏青睐中国资产
对于MNC(跨国药企)买方而言,管线紧迫感来自专利悬崖。据海通国际研报援引IQVIA数据,到2030年,将有超过2300亿美元销售额面临失去市场独占权的风险。
叠加自研产出放缓,向中国平台采购早期资产,成为大型药企补充管线的现实选择。
作为最早布局ADC的大型药企之一,罗氏2013年获批的恩美曲妥珠单抗(Kadcyla)是全球首个HER2 ADC,上市后长期居领先地位,2025年销售额超20亿瑞郎,同比仍有7%正增长。

公开信息显示,Kadcyla的核心结构仍受专利簇保护。它面临的压力主要来自竞品冲击,以Enhertu为代表的新一代ADC已凭载荷与连接子技术的迭代完成疗效升级,首创产品的市场地位正被逐步侵蚀,罗氏亟需补上下一代ADC。
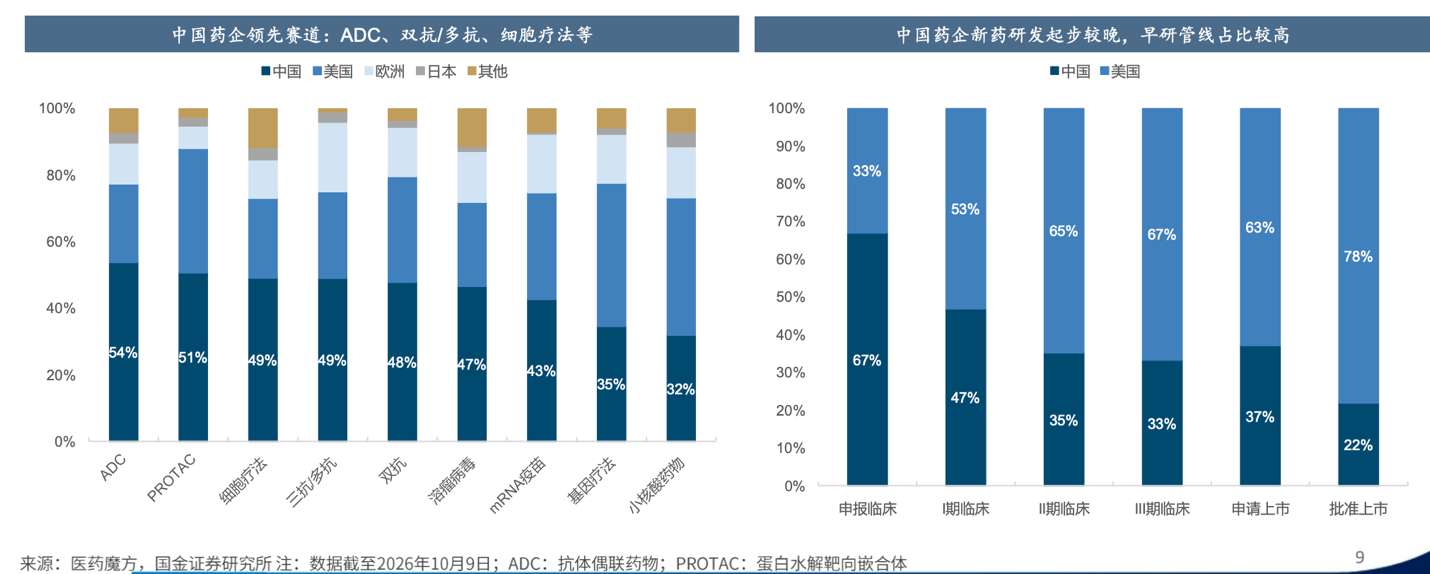
供给侧,中国已成为全球创新药研发的重要来源。一方面,据国金证券研究所整理的医药魔方数据(截至2026年10月),中国企业新药在研数量在ADC、PROTAC(蛋白水解靶向嵌合体)、双抗等多个赛道位居全球第一,其中ADC占54%。但另一方面,中国管线结构整体处于偏早期:申报临床阶段的项目中,中国占67%、美国占33%;到批准上市阶段,中国仅占22%、美国占78%。
在这样的背景下,罗氏同样将资产搜寻的目光投向中国。2024年1月,罗氏与宜联生物就c-Met ADC YL211达成全球合作;2025年1月,信达生物(01801)将DLL3 ADC IBI3009的全球权益授予罗氏;2026年1月,宜联生物再将B7-H3 ADC YL201的大中华区以外权益授权罗氏;2026年8月,映恩生物(09606)与罗氏旗下基因泰克就DUPAC新型载荷平台达成全球合作。
加上同翰森制药的两笔合作,罗氏三年内已经六次和中国创新药企达成ADC领域的合作。
多项目组合授权及平台合作新模式
跨国药企与中国创新药企的合作早已不限于单一靶点或分子,多项目组合授权、平台型合作等新形式也开始涌现。近两年,恒瑞医药(600276)、石药集团(01093)亦相继达成类似交易。
2025年7月,恒瑞与GSK达成合作协议,交易包含一款临床阶段PDE3/4抑制剂的授权,以及一个包含11个由恒瑞主导研发至I期的规模化合作项目,首付款总计5亿美元,里程碑潜在总额约120亿美元。
2026年5月,恒瑞与BMS(百时美施贵宝)就13款早期项目达成战略合作,其中5项依托恒瑞研发平台共同研发;BMS支付达9.5亿美元的前置款项,潜在总交易额约152亿美元。
阿斯利康与石药集团一年三度签约是另一个例子。2025年6月,双方以石药集团AI药物发现平台为基础合作开发口服小分子,石药获得预付款1.1亿美元,研发及销售里程碑最高合计52.2亿美元。
2026年1月,双方合作升级。石药集团授予阿斯利康每月一次注射用体重管理产品组合的大中华区以外独家权利,含一款已推进至I期临床的长效GLP-1R/GIPR项目及三款临床前项目,并依托缓释给药与多肽AI发现平台再合作四个项目。这一交易潜在总金额达185亿美元,刷新当时中国药企BD交易纪录。
7月2日,双方第三度签约。石药与阿斯利康就siRNA药物发现平台与肝外靶向递送平台达成合作,共同开发两个肾病靶点候选药物。
中国创新药出海近年明显提速。据医药魔方数据,2026年上半年License-out潜在交易总金额已达997亿美元,相当于2025年全年的约73.5%。这轮浪潮中,除了单纯的创新药企,以上提及的仿制药转型的传统头部药企亦表现亮眼。
2026年上半年,恒瑞医药确认对外许可收入14.22亿元;自2023年起,公司已完成13笔海外BD(业务拓展)交易,潜在总交易价值约420亿美元,交易对方包括BMS、GSK、默沙东等跨国药企。
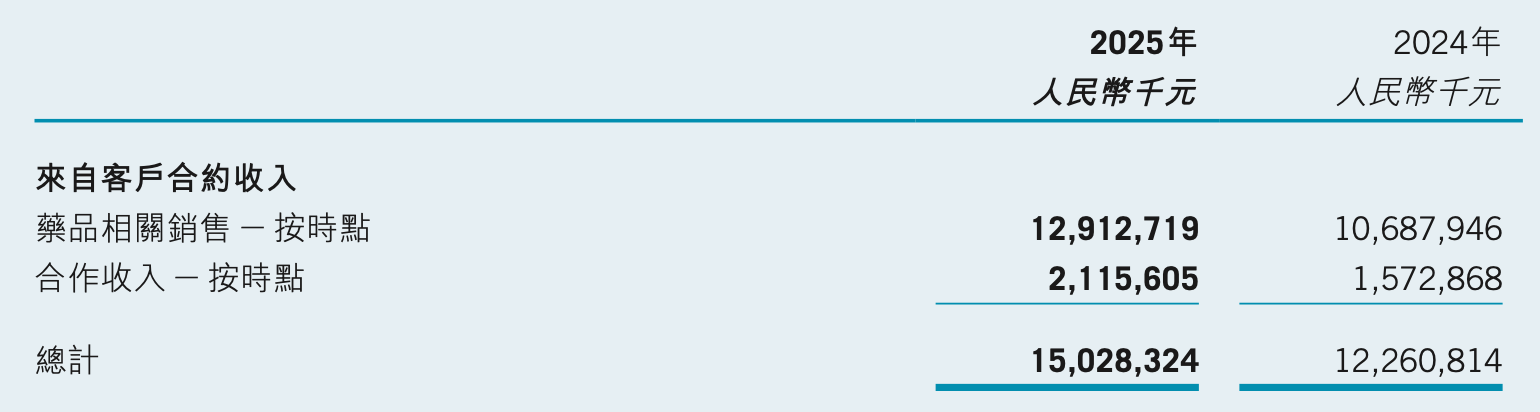
翰森制药年报显示,其2024年及2025年的合作收入分别为15.73亿元、21.16亿元。2025年,合作收入占总收入的比例超14%。据《财中社》梳理,翰森的对外授权已覆盖ADC、GLP-1、环肽类、EGFR-TKI及精神分裂症药物等领域,合作方包括GSK、默沙东、罗氏、Regeneron、Glenmark及Tortugas。
对外授权之外,翰森制药也通过NewCo(新设公司)模式推进出海。2026年6月,公司将口服环肽IL-23受体拮抗剂HS-20118的大中华区以外独家权益授权给Avere并参与其融资。该笔交易首付款合共1.2亿美元、里程碑最高21.8亿美元。同年7月,Avere与纳斯达克上市公司NextCure达成全股票合并,依托后者的上市主体直接登陆纳斯达克,翰森制药按全面摊薄基准预计持股超过30%。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
1小时前
财中社
12:08
财中社
09:53
财中社
09:33
财中社
09:33