“港股GLP-1第一股”派格生物股价跌九成,核心产品获批八个月才开卖
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
张海宁
1.1w阅读
2026-09-15 10:26
维培那肽上市后迟迟未能开售,使得派格生物进度远落后于同期GLP-1竞品,陷入“起大早、赶晚集”的困局。随着老股解禁和全流通落地,公司进入了业绩与估值同时接受检验的阶段。
派格生物终于开始卖药了。
今年7月,这家被称为“港股GLP-1第一股”的公司,其核心GLP-1产品维培那肽注射液开出首批商业化处方。此时,距离产品获得上市批准已经过去约八个月,距离公司登陆港交所则已超过一年。
在和维培那肽同年上市的多款GLP-1产品已经开始快速放量时,维培那肽直到今年年中仍未给派格生物贡献任何产品销售收入。与此同时,公司股价已经从77港元高点跌至不足6港元,回撤超过九成。
眼下,姗姗来迟的核心产品销售、财报上持续扩大的亏损、快速消耗的现金储备,叠加股价的剧烈波动,多重问题的集中暴露,也让市场重新审视派格生物的真实处境。
“港股GLP-1第一股”亏损扩大
派格生物中期业绩显示,2026年上半年,公司期内亏损约2.16亿元,较去年同期的9367.2万元扩大约131%。仅用半年,公司亏损便已经超过2025年全年的约2.09亿元。
派格生物成立于2008年,主要围绕糖尿病、肥胖症等内分泌代谢疾病开发创新药。公司过去多年主要依赖股权融资支持研发,维培那肽注射液则是其首款获批上市的产品,也是目前核心资产。
维培那肽的相关核心专利早在2010年便已申请,2016年和2019年,维培那肽分别完成美国I期和II期临床研究,随后在中国内地推进多项III期研究。可以说,派格生物很早就开始耕耘GLP-1领域。
2025年5月27日,派格生物登陆港交所,发行价为每股15.60港元。由于核心业务集中于GLP-1创新药,公司一度被市场称为“港股GLP-1第一股”。
同年11月,维培那肽获批用于治疗2型糖尿病,派格生物由此跨过从临床研发走向产品上市的关键节点。
但这一变化尚未体现在2026年上半年的业绩中,截至今年6月底,派格生物仍未产生产品销售收入。
尽管今年3月公司与腾瑞制药签订维培那肽中国大陆独家商业化合作协议,6月收到首笔6100万港元权益金。但这笔款项与双方后续商业化合作及相应履约义务挂钩,在相关合同义务尚未全部完成的情况下,只能作递延收入处理,因此没有计入上半年的当期收入。
与此同时,由于公司持有一定规模的美元、港币资金,人民币汇率变化导致其外币资产在折算过程中产生较大的账面损失,派格生物2026年上半年录得汇兑亏损1441.4万元。
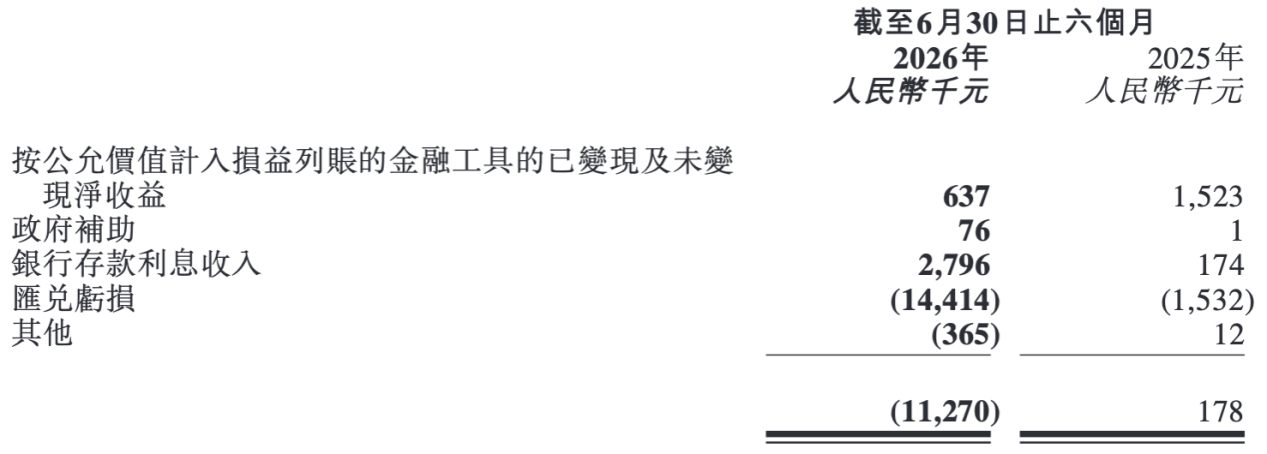
(派格生物2026年中报)
这最终造成了派格生物在今年上半年收入录得-1127万元,这种成绩在近年创新药公司中实属少见。
2026年上半年,派格生物研发费用由去年同期的2630万元大幅增至1.098亿元,增加约8350万元,主要由于推进后续管线,同时投入建设融合人工智能的新一代智能化研发与数据平台。
销售及市场推广费用也由477万元增至2094万元,管理费用则由6125万元增至7221万元。
这些造成派格生物手中的现金在迅速消耗。2025年5月,公司港股IPO所得款项净额约2.32亿港元,仅半年后,趁股价处于高位,公司又在12月以每股58.41港元配售513.6万股新H股,再净募资约2.96亿港元。两次融资合计净筹约5.28亿港元。
2025年底,公司账面现金及现金等价物一度达到4.68亿元,但到今年6月底已经降至3.76亿元,半年减少约9200万元。同期,公司经营活动现金净流出达到1.5亿元,较去年同期的约7800万元接近翻倍。

(派格生物2026年中报)
核心产品上市8个月收入为零
派格生物当前最受关注的问题,仍是迟迟未能交出商业化成绩的维培那肽注射液。
维培那肽注射液商品名为派达康,是一款每周给药一次的GLP-1受体激动剂,目前获批适应症为成人2型糖尿病,其主打的差异之一是无需剂量滴定。
也就是说,患者不需要先从较低剂量开始,再逐步增加至目标治疗剂量。
对于需要长期接受治疗的糖尿病患者而言,减少调量过程可以降低部分用药复杂度。但在如今的GLP-1市场中,仅靠给药便利并不足以形成稳定的商业优势。
派格生物首先需要补上的,是从获批到正式启动销售之间长达八个月的时间差。
2025年11月,维培那肽取得上市批准;2026年3月,派格生物与腾瑞制药正式签订商业化合作协议;直到今年7月,产品才开出首批商业化处方。
为了扩大患者触达,今年7月17日,派格生物宣布与腾瑞制药、阿里健康达成战略合作,将维培那肽的商业化进一步延伸至线上渠道。8月19日,派格生物与腾瑞制药进一步举行全国上市发布会。
对比信达生物,其GLP-1产品玛仕度肽于2025年6月底获批用于体重管理,获批后不到一周便已经在美团等线上平台开售,随后迅速进入医院终端,依托信达已有的千人级心血管及代谢商业化团队启动了大规模的销售和市场推广。
当然,信达生物的商业化资源并不是派格生物现阶段能够直接复制的,这是客观存在的差距。
与派格生物更有可比性的是银诺生物。这两家公司都是围绕GLP-1核心产品上市的创新药公司,2025年5月,派格生物率先登陆港交所,约两个半月后,银诺医药在港股挂牌。
银诺医药核心产品依苏帕格鲁肽α,于2025年1月26日获批用于2型糖尿病(比维培那肽早约10个月),紧接着在2月11日便开出首批处方,2月18日进一步在线上首发。
2025年2月至6月底,依苏帕格鲁肽α已经为银诺医药贡献约5645万元收入;2025年全年收入进一步达到1.315亿元,几乎全部来自这一款产品。进入2026年,上半年收入又达到7821.8万元,同比增长38.6%。
截至2026年中报披露时,依苏帕格鲁肽α已经覆盖全国超过1900家医疗机构。相比之下,更早进入GLP-1领域、更早完成港股融资的派格生物多少有些“起大早却赶了晚集”。
两家公司在医保上的节奏差距同样明显。依苏帕格鲁肽α 2025年1月获批,当年便参加医保谈判,并于12月正式进入2025年国家医保目录,2026年1月1日起执行。
而派格生物在2026年9月举行的国家医保谈判中,才首次带着维培那肽走上谈判桌。
今年GLP-1是医保谈判中竞争最密集的赛道之一。除了维培那肽,同场竞争的还包括信达生物的玛仕度肽、辉瑞/先为达的埃诺格鲁肽,以及诺和诺德的依柯胰岛素司美格鲁肽等产品。
对派格生物而言,这一次谈判的位置并不算有利,相比另外几家公司,维培那肽的销售数据和市场基础都较为缺乏,也没有强不可替代性,在谈判价格上的回旋余地不多。
股价较最高点跌九成
与商业化进度相比,派格生物上市以来的股价变化要剧烈得多。
2025年5月27日上市当天派格生物便遭遇破发,公司股价收于11.56港元,较15.60港元的发行价下跌约25.9%。上市之后,股价一度继续回落至8.68港元,在2025年一众股价火热的创新药公司中显得格格不入。
但后来派格生物迎来一轮快速上涨。公司股价于2025年8月初忽然启动,到当年11月底,公司股价一度触及77港元,相当于发行价的近5倍。
维培那肽恰好在这一阶段获批,为派格生物提供了最直接的估值催化。此后,公司股价在高位维持至今年1月。
进入2026年之后,派格生物股价走势迅速逆转。
今年3月9日,公司正式被纳入港股通。一般而言,进入港股通意味着内地投资者可以直接参与交易,也通常会改善小市值港股的流动性。但3月开始,公司股价开始持续下行。
真正密集的股份供给压力,则集中出现在5月至6月。
派格生物的基石投资者益泽康瑞其原始锁定期为上市后6个月,此后又连续三次自愿延长,最终延至2026年5月20日。企查查最新数据显示,截至目前益泽康瑞对派格生物的持股比例为2.45%。
随后,创始人徐敏、徐宇虹、周向军及上海苏颉等一致行动人持有的原始股份也结束上市满一年的法定锁定期。
派格生物上市时,徐敏持股比例为15.05%,目前其持股比例降至14.85%。雇员激励平台上海苏颉则持股7.56%降至7.46%。

(企查查)
根据企查查信息,Mingly China Growth Fund(名信中国成长基金)、天士力(香港)、泰格医药关联方以及多家早期投资机构和自然人股东也都已不在股东之列,纷纷套现立场。
与这些同时发生的,是派格生物的全流通。今年3月26日,派格生物获得H股全流通备案,涉及约1.02亿股原未上市股份。
6月26日,派格生物正式完成H股全流通。至此,公司约3.86亿股股份成为H股,占总股本比例已经接近99%,此前缺乏流动性的绝大部分老股由此获得进入二级市场交易的条件。
也正是在全流通完成当天,派格生物股价一度跌至4.94港元,创下上市以来新低。此后公司股价一直在低位震荡,截至9月14日,派格生物收于5.79港元,市值仅22.64亿港元(约19.4亿元人民币)。
短短7个月,随着全流通落地带来流通盘显著放大,叠加公司产品商业化进度不及预期的基本面压力,股价持续承压。对于如今的派格生物而言,即使维培那肽终于开卖,想要重新获得市场认可,也已经十分不易。
总体来看,派格生物早早入局GLP‑1,却在产品获批之后陷入“起大早、赶晚集”的困局。股价的剧烈回撤、全流通带来的筹码重构与持续失血的现金流,或是迟到的商业化所付出的代价。
后续维培那肽的医保谈判结果、终端放量速度及现金消耗节奏,将共同决定这家“港股GLP‑1第一股”能否把前期研发积累,真正转化为实实在在的市场份额。
GLP‑1赛道竞争已趋白热化,派格生物的大考才刚刚提笔。
注:本文来源于“子弹财经”官方微信公众号。本平台仅为转载发布,不对内容的真实性、完整性和合法性负责,相关法律责任均由原作者及发布方承担。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。