年内对外授权超百亿美元,中国生物制药开启第二增长曲线
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李熹
1.7w阅读
2026-11-06 16:22
中国生物制药与勃林格殷格翰达成一笔总额最高70亿美元的授权交易,对外授权合作已成集团收入重要来源。
近日,中国生物制药集团(01177)公告与勃林格殷格翰达成一笔总额最高70亿美元的授权交易。这是集团2026年以来的第五笔对外授权(License-out)。
集团在中报中表示,“自2026年起,对外授权合作已成为集团重要收入来源,以国际化收入为支撑的第二增长曲线正式开启”。管理层预计,2026全年创新药及对外授权收入占比约为50%。2025年,集团创新产品销售收入占比已达47.8%。
对外授权密集达成的同时,集团2026年也落地了两笔与葛兰素史克(GSK)的引进合作(License-in),先后获得肝病产品bepirovirsen及呼吸领域产品全再乐®和欧乐欣®在中国内地的商业化权益,三款产品的国内销售收入将计入集团营收。
年内五笔对外授权,合计超百亿美元
此前,中国生物制药已达成四笔对外授权合作。2月,集团将罗伐昔替尼授权赛诺菲(最高15.3亿美元),7月把在研呼吸药TQC3721授权阿斯利康(最高19亿美元),8月将HER2双抗ADC(抗体偶联药物)TQB2102授权Cipla(最高1.23亿美元),9月与STADA达成生物类似药商业化合作(最高5300万欧元)。
连同此次与勃林格殷格翰的总计最高70亿美元合作,五笔交易潜在总额轻松超100亿美元。
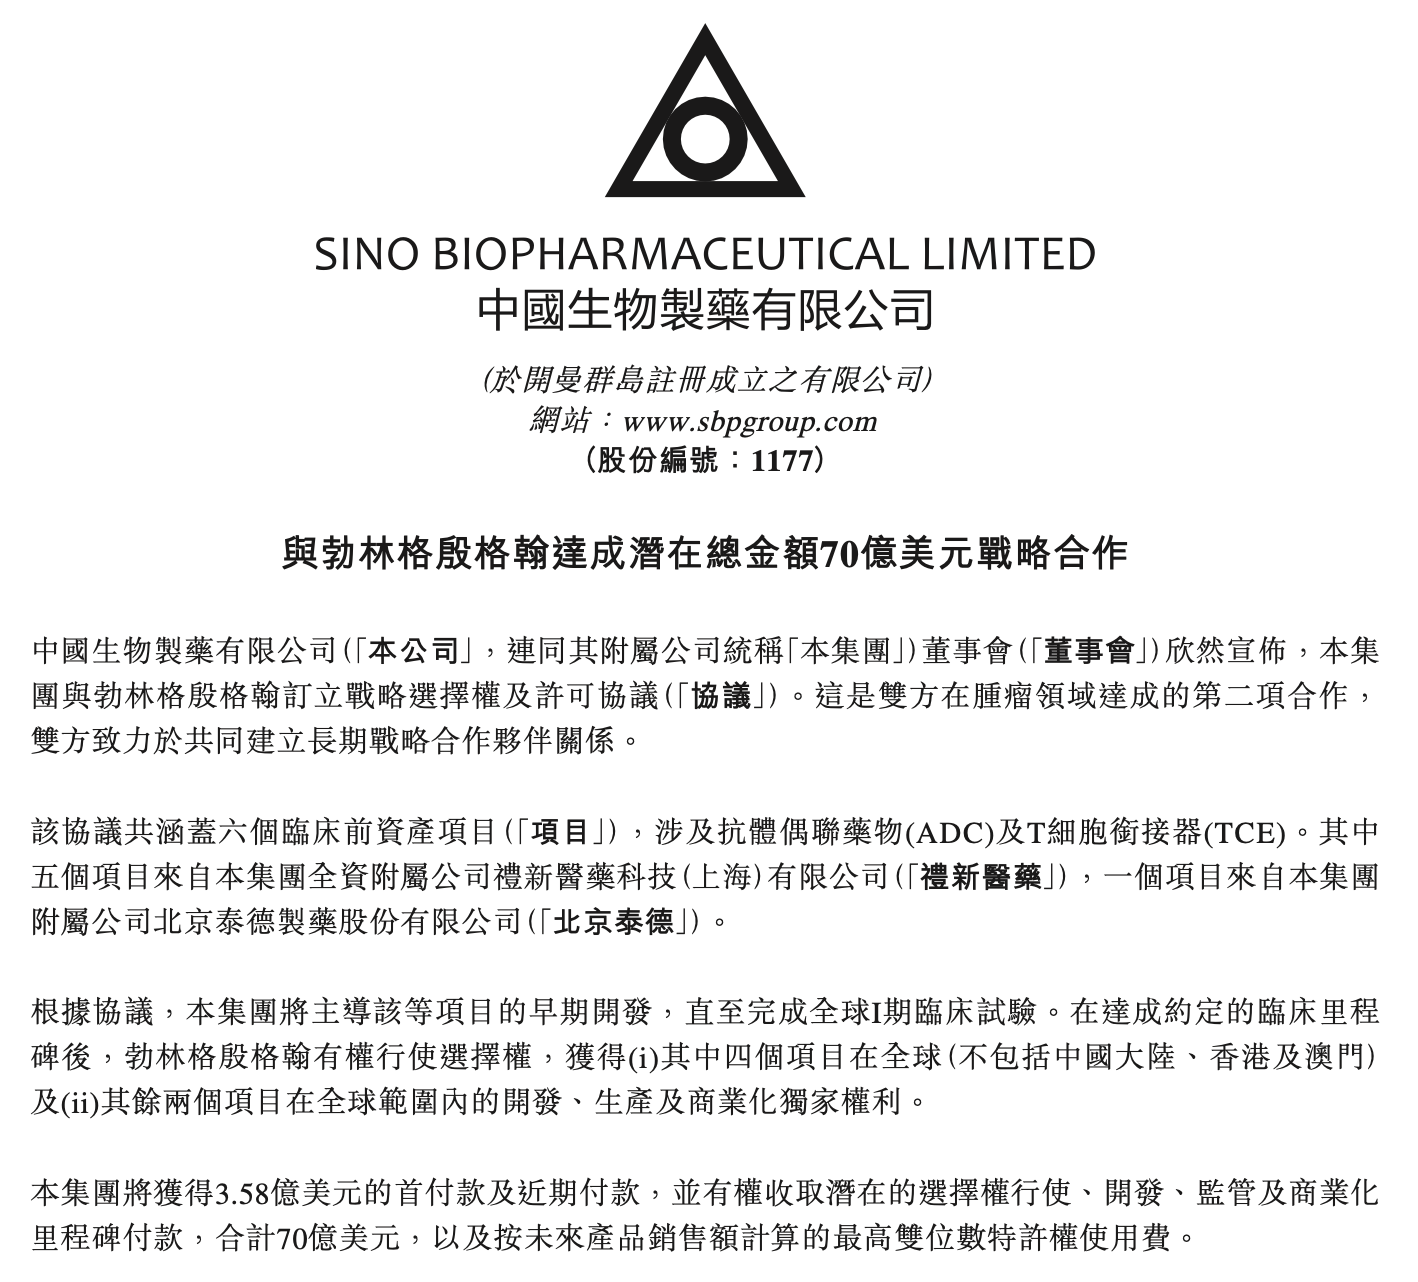
中国生物制药此次与勃林格殷格翰的交易覆盖6个临床前项目,横跨ADC与TCE(T细胞衔接器)两个技术领域,其中5个来自礼新医药,1个来自北京泰德。二者均为集团核心子公司。
这也是双方在肿瘤领域第二次达成合作。不同的是,模式从引进变成输出,中国生物制药此次成为向外输出创新的一方。2024年4月,勃林格殷格翰曾把多个处于临床阶段的资产以及早期临床资产授权给中国生物制药,双方将共同研发并在中国内地商业化勃林格殷格翰的肿瘤药物管线。
根据此次协议,中国生物制药将主导早期开发,直至完成全球I期临床;在达成约定的临床里程碑后,勃林格殷格翰有权行使选择权,获得其中4个项目在全球除中国内地、香港、澳门以外区域的独家开发、生产及商业化权利,以及其余两个项目在全球范围内的同等权利。
潜在收益上,集团将获得首付款及近期付款3.58亿美元,并有权收取合计70亿美元的潜在里程碑付款,以及按未来产品销售额计算的最高双位数特许权使用费。
这笔交易下贡献了5个项目的礼新医药,是中国生物制药一年多前收购而来的公司。
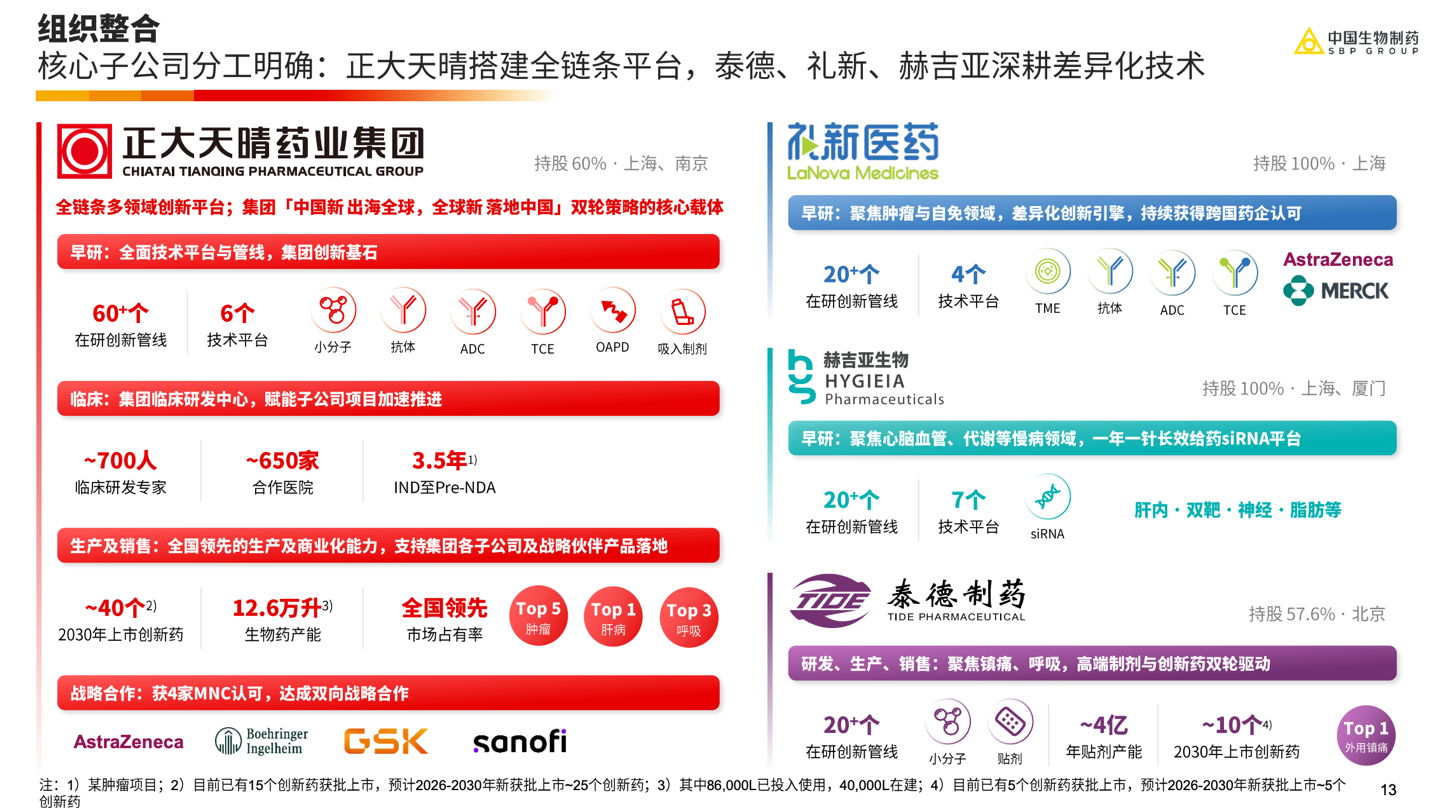
礼新医药成立于2019年,总部位于上海,专注肿瘤领域,以抗体发现和ADC药物研发见长,拥有四大核心技术平台、20余个创新项目。
2025年7月,中国生物制药公告以合计不超过约9.51亿美元的对价收购礼新医药95.09%股权,叠加此前C轮融资已持有的4.91%股权,交易完成后实现对礼新医药的全资控股。
收购完成前,礼新医药已多次将自研管线授权海外药企。2022年,靶向CLDN18.2的ADC药物LM-302授权Turning Point;2023年,GPRC5D ADC LM-305授权阿斯利康;2024年11月,PD-1/VEGF双抗LM-299全球授权默沙东,首付款5.88亿美元。
收购完成时,礼新医药的上述三笔授权中仍存续的为与阿斯利康、默沙东的合作,累计交易总额近40亿美元。伴随收购、技术转移完成,默沙东支付的3亿美元里程碑于2025年下半年到账。
在中国生物制药看来,战略并购的目的是整合全球优质资源,强化研发实力。礼新医药之后,集团今年1月再以12亿元最高基础对价收购赫吉亚,其MVIP(Multi-valent Introduction Platform)肝靶向siRNA(小干扰RNA)递送平台是国内首个获全球专利授权的siRNA递送平台,可实现“一年一针”超长效给药。
除了收购来的平台之外,集团有多个核心子公司承担不同的创新任务。
集团持股60%的正大天晴拥有创新生物药、创新化学药两大板块,并自建PROTAC(蛋白降解剂)、siRNA、ADC药物发现、先进抗体开发平台,拥有60余个在研创新管线。北京泰德则聚焦镇痛与呼吸领域,建成凝胶贴膏、热熔胶、溶剂胶、微针贴片四大外用贴剂平台。
创新药收入超四成,AI全面赋能
2026年上半年,集团收入194.4亿元,同比增长10.6%;其中创新药收入78.1亿元,同比增长29.2%,占比40.2%;对外授权收入9.75亿元,占比5%,主要来自赛诺菲罗伐昔替尼交易的1.35亿美元首付款。
据官方介绍,“十四五”期间创新产品销售收入占比较2020年实现翻倍,2025年公司创新药收入贡献47.8%。
截至2026年上半年,集团累计获批国家创新药20款、生物类似药8款。上半年,集团有两款新药上市,分别是2月上市的用于骨髓纤维化一线治疗的安煦®(罗伐昔替尼片)和6月获批的加南类抗感染药普亦克®(培来加南喷雾剂)。
创新积累正步入收获期。中国生物制药在“十四五”的五年间获批上市创新产品20个,其中1类创新药9个,较“十三五”末分别增长6倍和3.5倍,仅2024年就上市4款1类创新药,创同期国内药企之最;2025年也有4款创新产品上市。
目前,福可维®(安罗替尼)仍是公司的核心单品,它是一款多靶点TKI(酪氨酸激酶抑制剂)类抗肿瘤药。这款2018年5月获批的国家1类新药,累计获批适应症已达12项。
管理层在2020年度业绩说明电话会议上曾披露,安罗替尼当年销售额约为40至45亿元,约占全年总收入236.5亿元的17%至19%。彼时,集团自研已上市的国家1类创新药仅有两款,除了福可维®,还有2005年获批的肝病用药天晴甘美®。
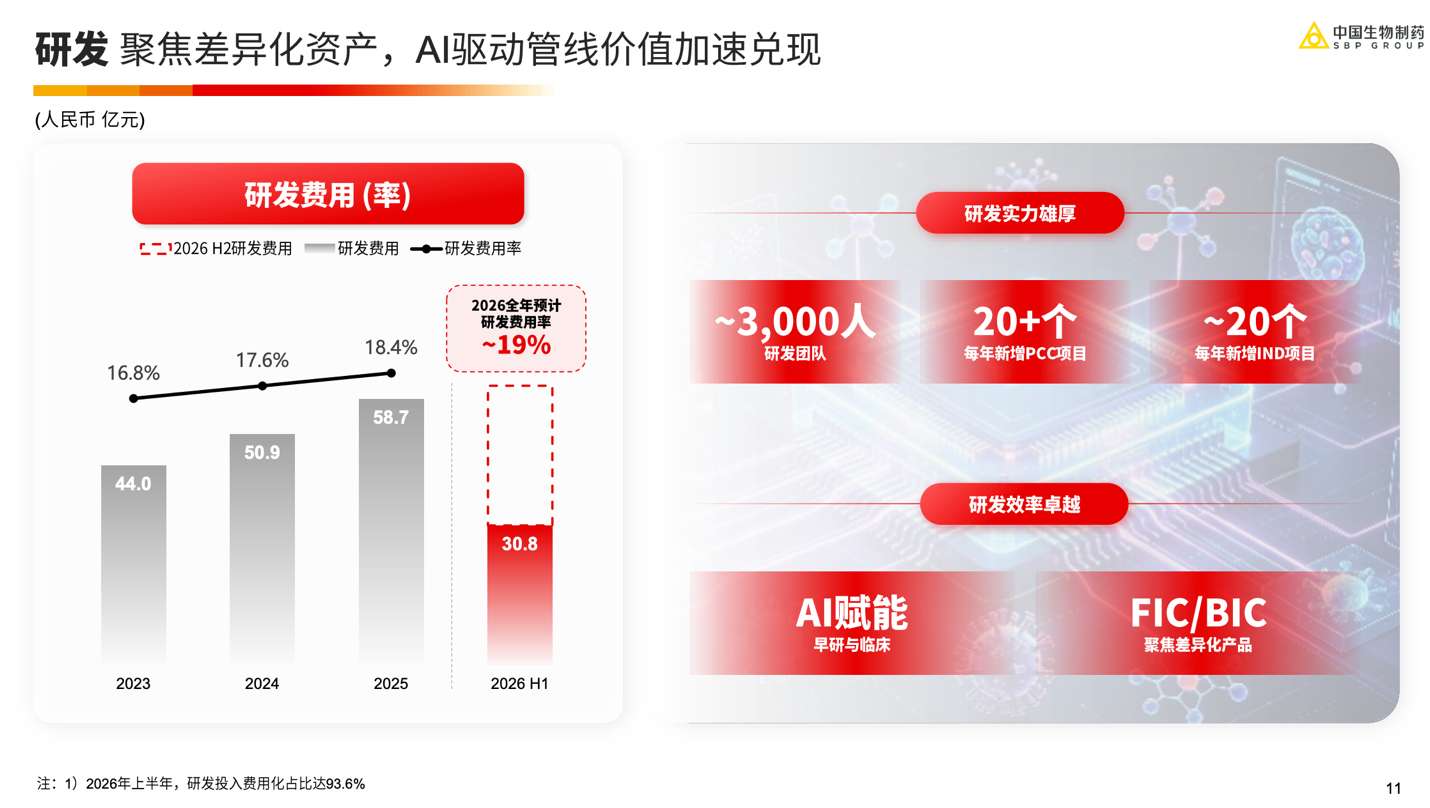
除了引入创新资产,创新药收入的稳步提升也得益于连续多年的研发投入。集团2025年研发费用58.7亿元,同比增长15.27%,研发费用率18.4%。若计入资本化部分,2025年研发总投入为63.17亿元,同比增长15.12%,占收入19.8%;2026年上半年研发总投入32.91亿元,93.6%费用化计入当期损益。
尽管2026年上半年研发费用同比下降3.37%,研发投入占比也降至16.9%,管理层给出的全年指引仍然指向增长,预计2026年全年研发费用率约19%,高于2025年的18.4%。这也意味着,集团下半年的研发投入将提速。
中期业绩会上,公司首次披露了人工智能(AI)投入,过去三年已累计在AI上投入约6亿元,主要用于AI基础设施和平台搭建。公司积极推动AI与全产业链深度融合,应用覆盖早研、临床、生产、销售各环节。
以研发端为例,公司以AI全面赋能药物研发,构建的“OAPD”AI赋能研发平台已产出两个具有BIC潜力的新一代蛋白降解剂,将PCC发现时间从24个月缩短至最低8个月,临床筛选周期缩短约30%
谈及AI战略,公司董事会主席谢其润表示,在AI医药领域,规模优势至关重要,中生拥有庞大的数据积累,构成最核心的竞争壁垒,基于此自研的AI模型也更为精准,能够支撑更具想象力的药物开发。
管线储备上,公司目前有65个国家1类/2类创新药候选处于临床及以上阶段,其中7个已递交上市申请,20个处于III期。
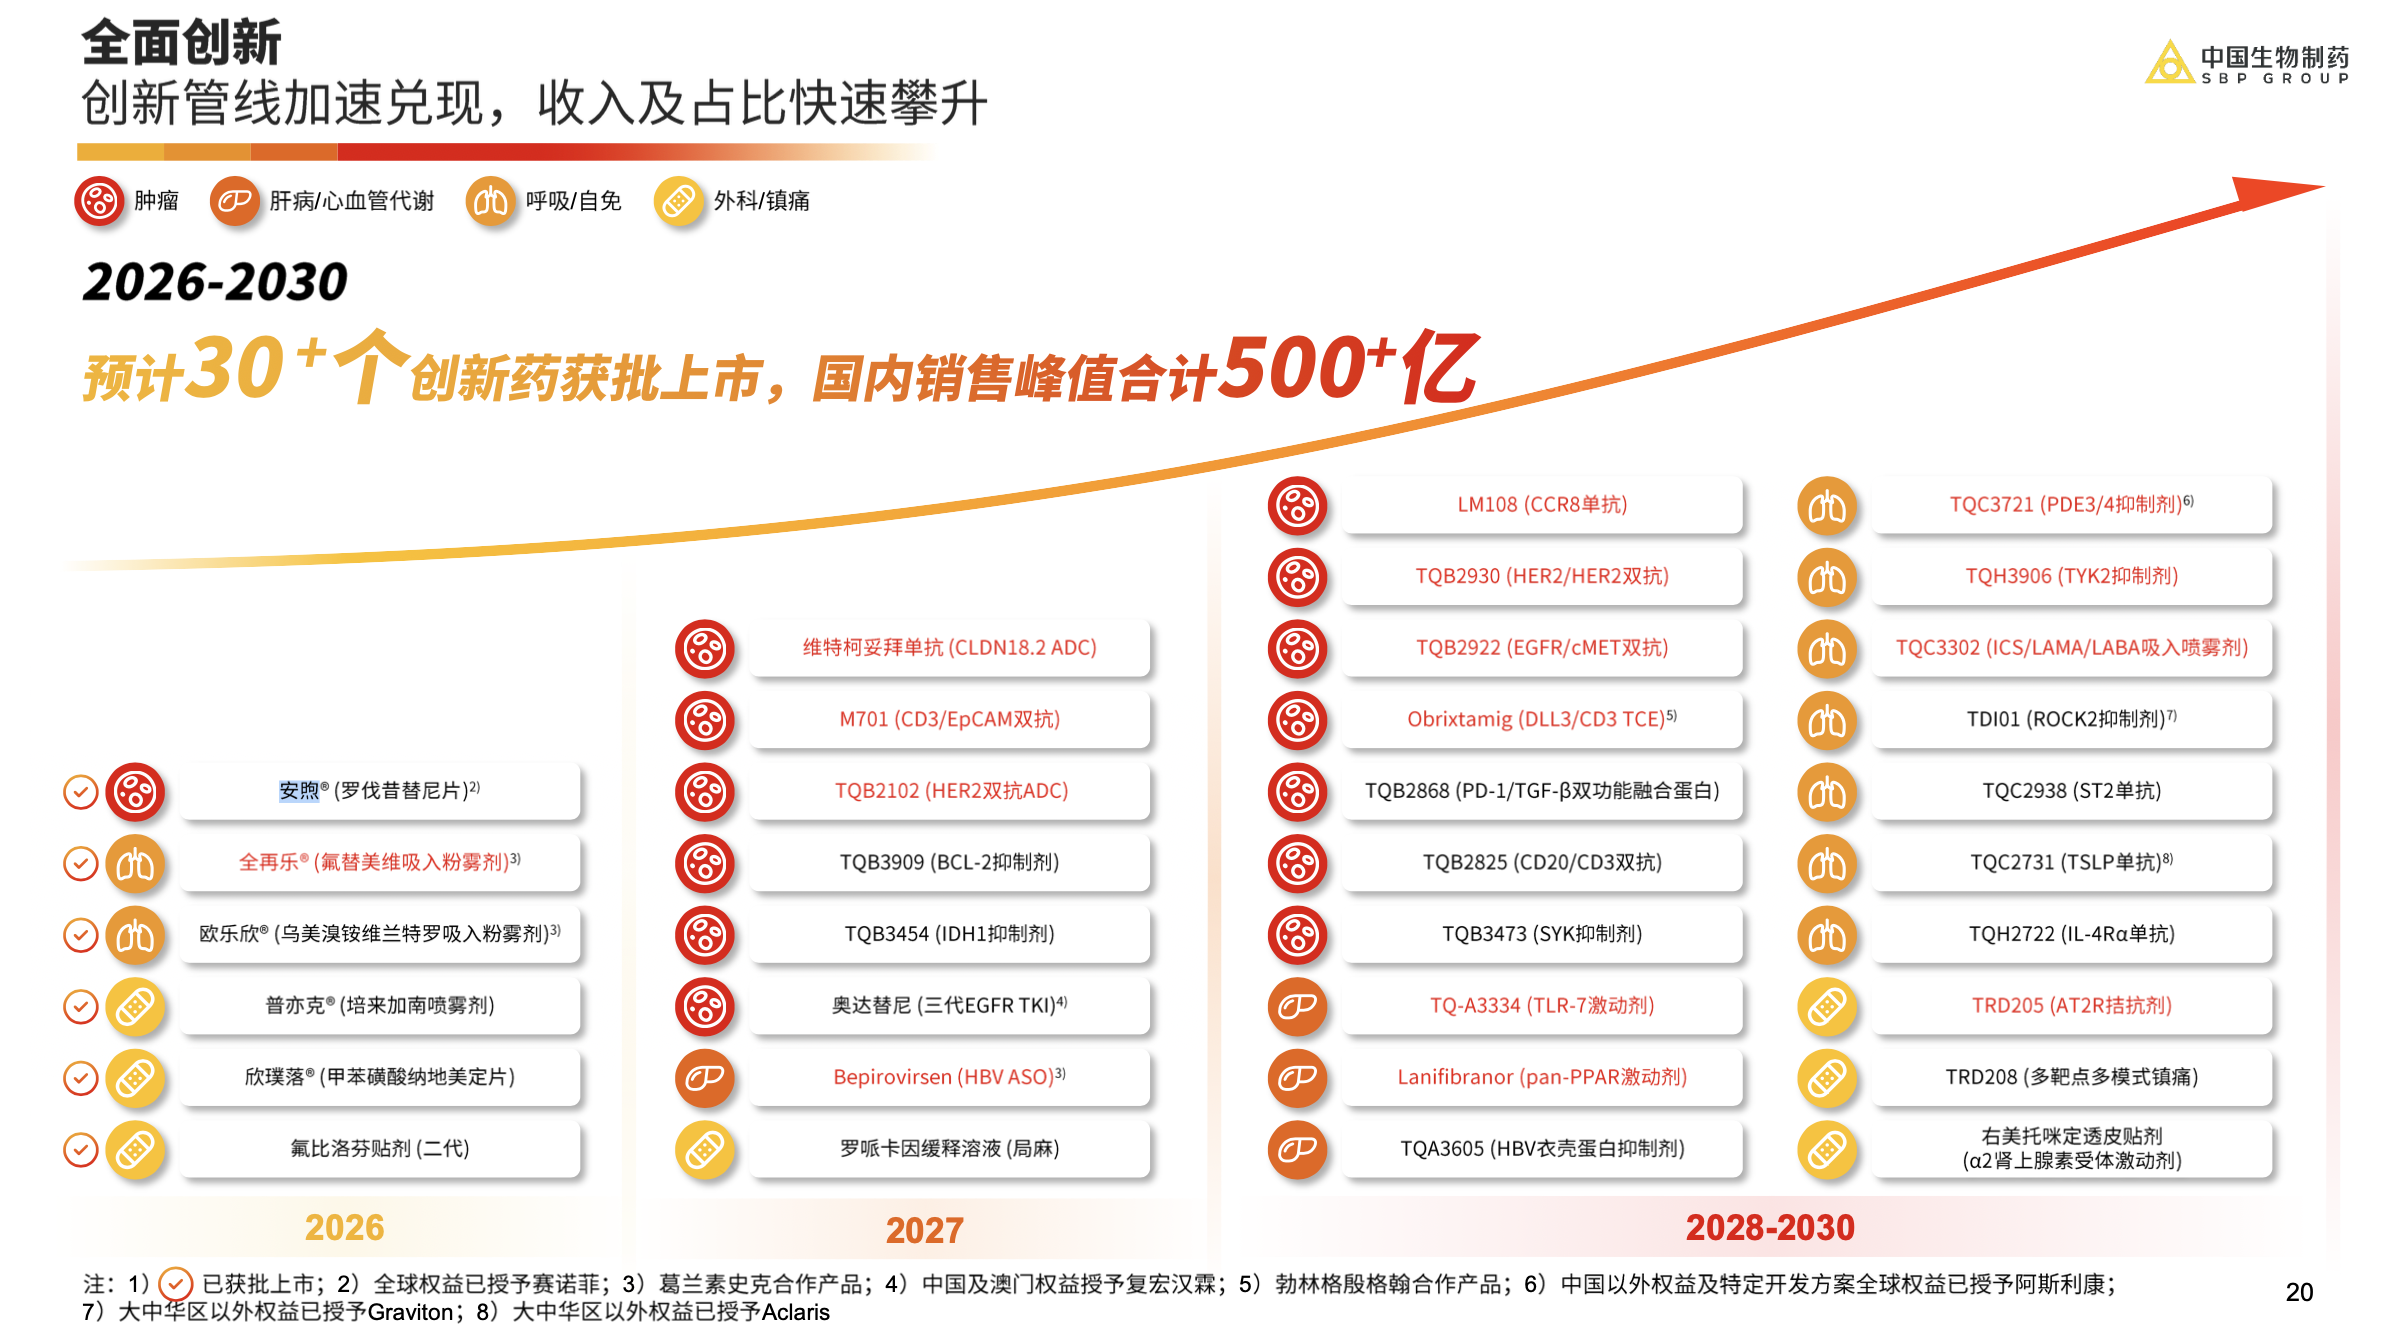
展望未来五年,公司预计2026至2030年将有30余个创新药获批上市,国内销售峰值合计超过500亿元。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


