
多晶硅装备两年少收45亿元,8亿元分红旧账:中圣科技再闯主板
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李旼
1.2w阅读
2026-09-17 19:20
中圣科技二度冲刺主板,历史分红与募资补流安排再受关注;与此同时,多晶硅装备两年少收44.93亿元,收入结构变化叠加并购贷款、海外业务及资产质量问题,IPO面临多重审视。
中圣科技2020至2022年累计分红8.03亿元,单次分红曾达当年净利5.15倍,对应前次IPO“清仓式分红”量化标准。如今核心业务两年少收44.93亿元,再闯IPO之际,历史资金安排与业务结构变化同时受到关注。
叠加实控人郭宏新和马明承担连带责任的1.64亿元并购贷款本息、海外业务地缘风险,以及应收账款与存货问题,中圣科技(江苏)集团股份有限公司(下称“中圣科技”)再度受到关注。
分红安排与监管标准
资本市场对中圣科技的关注,最早源于其在前次申报期间披露的巨额现金分红安排。
2020年至2022年,中圣科技累计现金分红达8.03亿元。这一数字与公司同期合计约11.56亿元的归母净利润相比,占比近70%。特别是在2020年,公司单次向原股东“中圣集团”分红6.49亿元,而当年公司的归母净利润为1.26亿元,单次分红规模达到当年归母净利润的5.15倍。

在前次科创板IPO申报中,中圣科技拟募集资金20亿元,其中4.1亿元用于补充流动资金,补流资金占募资总额的20.5%。
这一分红与募资结构,对应了沪深交易所关于“清仓式分红”的量化标准——即三年累计分红金额占同期净利润比例超过50%且金额超过3亿元,同时募集资金中补充流动资金和偿还银行贷款金额合计比例高于20%。
前次科创板IPO于2023年7月进入问询阶段,此后审核进程持续近一年,期间经历财务资料过期中止审核,最终于2024年6月由发行人及保荐人撤回申请而终止。当时媒体普遍报道撤回是因为触线“清仓式”分红。
如今公司转向深交所主板IPO,虽然申报时点与资产结构有所调整,但历史分红对后续资金筹划的影响,依然是市场理解其财务策略的重要基础。
8亿元分红流向实控人,1.64亿元并购贷款
随着分红资金流向的披露,公司治理层面的利益分配机制与公开发行融资的逻辑关系,成为了外界关注的重点。
招股资料显示,公司实际控制人郭宏新、马明合计控制公司35.95%的表决权。在2020至2022年的累计分红中,董事长郭宏新个人分得金额约1.19亿元。此外,公开数据显示,郭宏新在2022年获得的年薪为2421.28万元。
在完成上述大规模历史分红后,公司的分红动作并未完全停滞。
公开数据显示,在2023年和2025年,中圣科技又分别实施了1.5亿元和1亿元的现金分红,两次合计分红2.5亿元。而在此次主板IPO的募投项目安排中,公司依然计划将2.2亿元募集资金用于补充流动资金。过去几年间持续现金分红的金额,与本次IPO计划向市场募集补充流动资金的规模基本相当。在这一背景下,公司如何在招股说明书和后续问询中说明其营运资金的实际需求,并阐明分红决策与IPO募资补流之间的资金逻辑,这一资金安排的合理性,也将成为市场理解中圣科技此次IPO募资需求的重要观察点。

与此同时,控股股东层面的债务安排也补入了披露范畴。招股书显示,控股股东福友投资及其一致行动人(珠海福友二号等)此前为收购中圣有限原股东中圣国际的股权,向银行申请了并购贷款。截至2026年3月末,未偿还贷款本金为1.58亿元,本息合计约1.64亿元,到期日为2028年3月,实控人郭宏新、马明承担连带责任担保。

本次发行15%新股后,郭宏新、马明合计控制的表决权将由发行前的35.95%降至30.56%,控股股东福友投资直接持股比例降至24.05%。与此同时,控股股东及一致行动人仍承担上述并购贷款的偿债及担保责任,未来若出现偿债违约并导致相关股权被司法处置,可能进一步影响实际控制人的持股及表决权安排。

核心业务收缩与收入结构变化
如果说历史分红与募资逻辑考验的是财务筹划的自洽性,那么核心业务的收缩则直接关乎中圣科技商业模式的持续盈利能力。
中圣科技此前的高速成长,很大程度上得益于光伏多晶硅产业的扩产周期。多晶硅装备作为公司的核心产品,在2023年实现了47.92亿元的营业收入,占公司主营业务收入的比重高达69.98%。
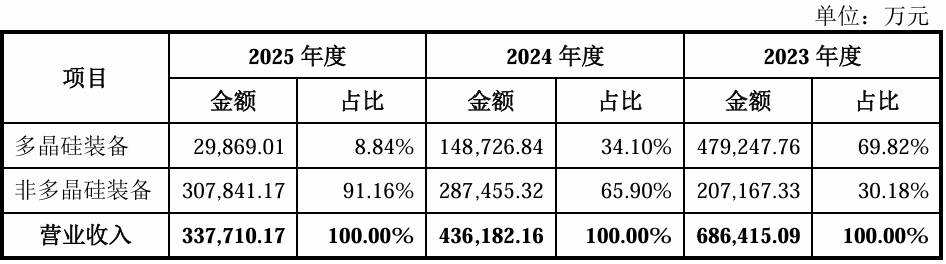
然而,随着光伏行业供需关系发生变化、下游客户投资放缓,公司的多晶硅装备业务出现快速收缩。2024年,该业务收入降至14.87亿元;到了2025年,该项业务收入进一步下滑至2.99亿元,占主营业务收入的比例降至8.84%。短短两年时间,该项业务的年收入规模减少了44.93亿元。
核心业务的收缩直接拉低了公司的整体业绩表现。
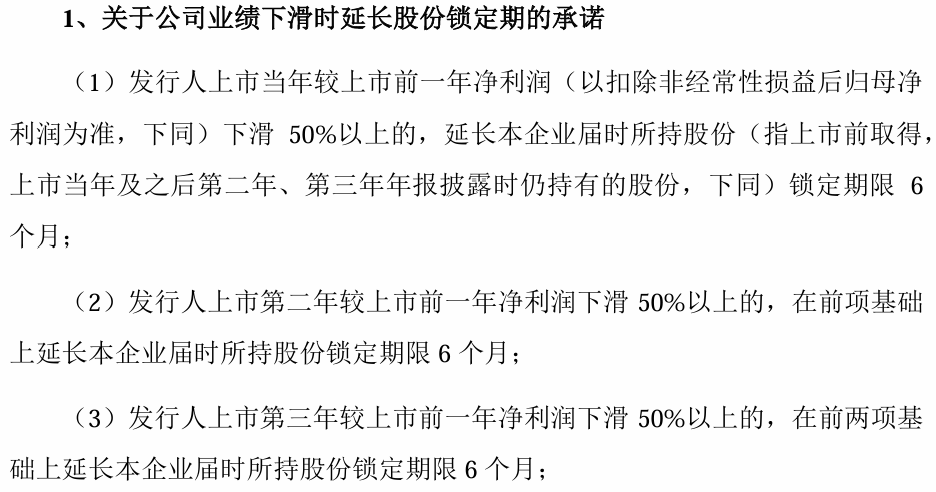
财务数据显示,中圣科技的营业收入从2023年的68.64亿元降至2024年的43.62亿元,2025年进一步下滑至33.77亿元;同期扣非归母净利润则从2023年的6.84亿元降至2024年的3.24亿元,2025年进一步降至2.51亿元,较2023年峰值下降约63.3%。公司控股股东及实控人还作出特别承诺:若上市后前三年任一年度扣非净利润较上市前一年下滑超过50%,将延长锁定期6个月。

随着多晶硅装备收入占比缩减至不足10%,化工装备等其他业务的收入占比上升至六成以上,公司的收入结构已经发生明显变化。
客户履约纠纷与13.8亿元存量订单延期
在多晶硅行业产能调整、下游部分客户投资放缓的背景下,装备厂商与客户之间的合同执行、项目进度及款项结算问题,已经在中圣科技的经营和诉讼事项中有所体现。随着部分客户调整或暂停扩产项目,此前签署的大额设备合同也面临延期、取消及结算方式调整等情况。
一方面,部分硅料客户提出终止项目、解除合同等诉求,并由此引发合同纠纷。招股资料显示,2023年9月,子公司中圣装备与新疆其亚签署1.368亿元的设备购销合同;随着其亚多晶硅项目停建,2026年1月,其亚提起诉讼,要求解除合同并返还8208万元预付款。这笔1.368亿元的争议合同金额,相当于公司2025年全年多晶硅装备收入2.99亿元的约45.8%。此外,特变电工也曾于2024年起诉中圣科技并申请诉前保全,导致公司2.34亿元资金一度被司法冻结,双方最终于2025年1月达成和解,并约定“部分货物取消订单”。


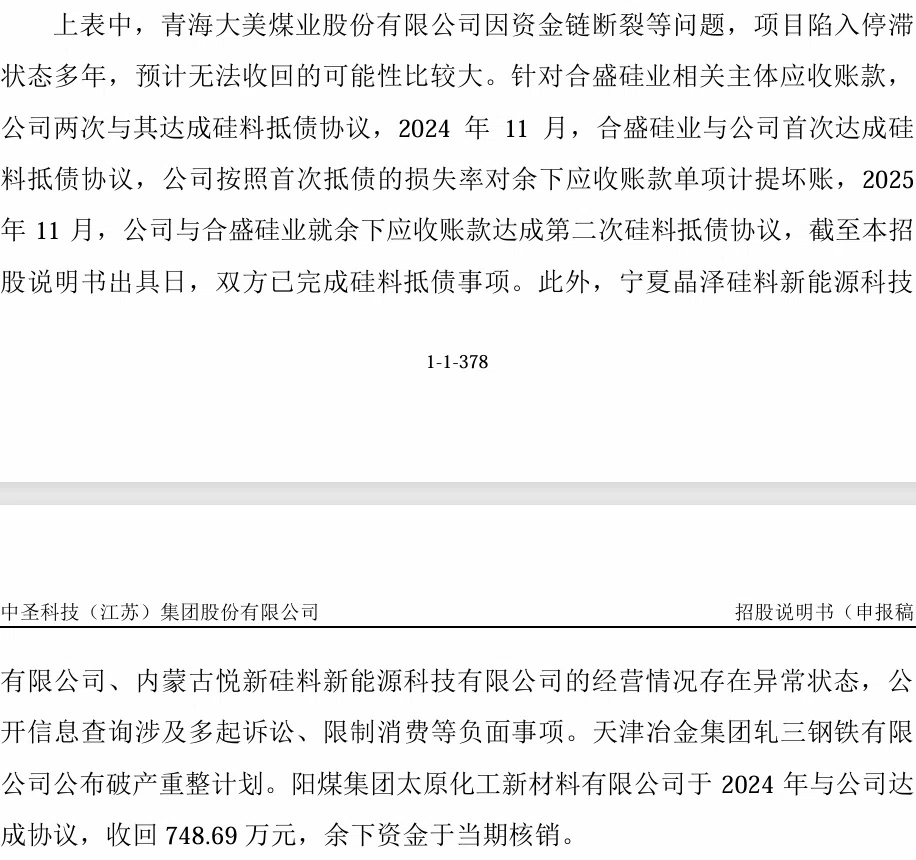
另一方面,客户的经营状况也对回款和结算形成实质影响。招股书显示,在多晶硅领域,宁夏晶泽、内蒙古悦新等客户由于经营异常,公司已对相关应收账款全额计提坏账准备;对于跨界进入多晶硅领域的合盛硅业,公司则在2024年11月和2025年11月两次达成“硅料抵债”协议,以完成余下应收账款的结算。而在传统化工及冶金领域,公司同样面临客户违约包袱,包括青海大美煤业因资金链断裂项目停滞导致4988.23万元应收账款全额计提,天津冶金轧三钢铁进入破产重整,以及阳煤集团太原化工在协议收回部分资金后核销余款等。

在手存量订单的执行情况同样面临更大范围的考验。招股书披露的单笔金额超1亿元的重大销售合同中,公司与华陆工程签订的3.83亿元合同、福建中沙石化签订的3.74亿元合同、江苏中能硅业签订的3.41亿元合同以及四川永祥签订的2.84亿元合同,截至报告期末均处于“尚未履行完毕”状态,仅上述4笔合同金额合计就达13.80亿元。

由此来看,中圣科技面临的压力不仅在于前端收入的快速收缩,更体现在客户端合同解除、诉讼冻结、全额坏账与以物抵债的集中释放。在手13.80亿元大额存量合同能否按计划顺利履约,以及对应款项能否按时回收,已成为影响公司后续收入确认与应收账款质量的关键隐患。
资产质量与海外地缘风险
在业绩变动与业务结构调整的背景下,下游光伏行业的变化也在资产负债表与海外履约层面有所体现。
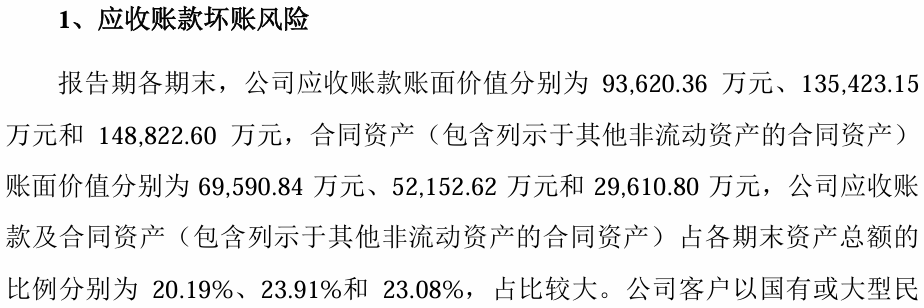
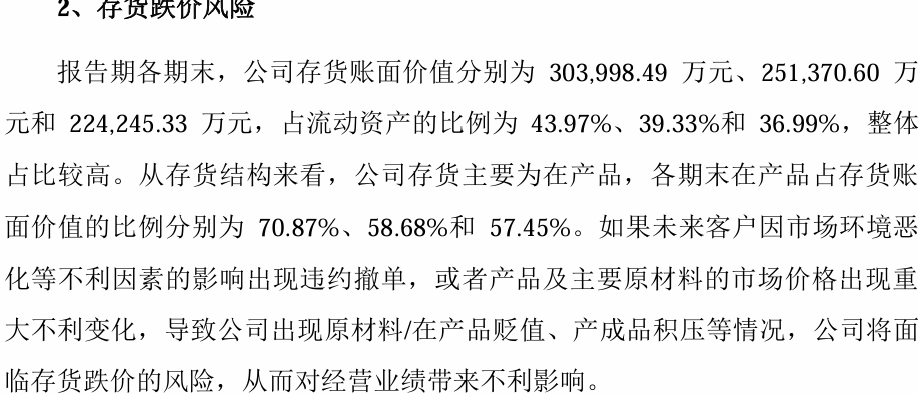
资产质量方面,2025末公司应收账款账面价值为14.88亿元,合同资产为2.96亿元,两者合计占总资产比例为23.08%。受下游光伏行业变动影响,部分客户出现支付延期现象。同时,公司2025末存货账面价值为22.42亿元,占流动资产的36.99%,其中在产品占比为57.45%。若相关客户经营状况进一步恶化,订单履约及存货减值风险也值得关注。
海外业务方面,公司2025年境外业务收入增至5.47亿元,主营业务收入占比提升至16.28%,主要增量来自中东地区。但地缘风险已经对这一海外增量形成现实影响。招股书披露,受伊朗地区军事冲突及霍尔木兹海峡封锁影响,海运受阻,公司发往中东地区的部分订单被迫推迟发货。

此外,公司尚存在部分历史产权手续瑕疵。截至招股书签署日,公司尚有约12945.16平方米的房屋未取得产权证书,占公司总房产面积的11.17%,存在因未批先建等原因受到行政处罚或被责令拆除的潜在风险。
从科创板撤回至二度冲刺主板,中圣科技需要面对的已不再只是历史分红问题。随着多晶硅装备收入大幅收缩,公司的收入结构已经发生明显变化,历史资金分配与当前融资需求之间的关系,实控人承担连带担保责任的并购贷款偿付安排,以及新的业务结构与海外市场能否支撑现有盈利规模,都将成为此次IPO需要面对的现实问题。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚


