国元证券第三季度营收降51.82%,投资收益回落、经纪业务转降
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.8w阅读
2026-10-27 17:21
国元证券前三季度净利润微增,但第三季度营收、净利润分别下降51.82%和37.83%,证券投资收益缩水、经纪收入转降及合规问题值得关注。
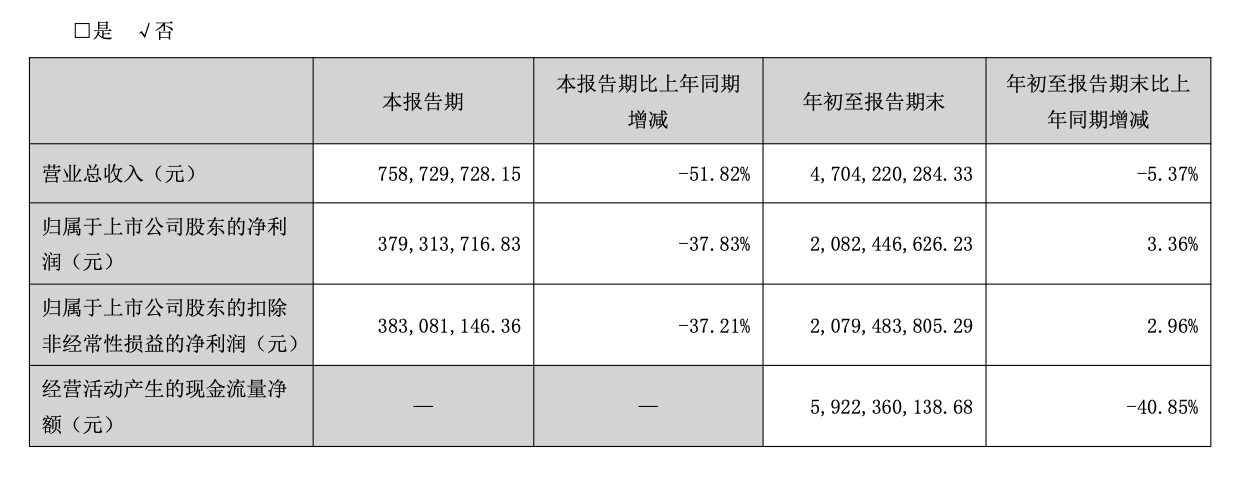
2026年10月26日,国元证券(000728)披露2026年第三季度报告。前三季度,公司实现营业总收入47.04亿元,同比下降5.37%;归属于上市公司股东的净利润20.82亿元,同比增长3.36%。
虽然净利润仍保持增长,但与上半年的表现相比,国元证券第三季度经营业绩明显承压。第三季度单季,公司实现营业总收入7.59亿元,同比下降51.82%;归母净利润3.79亿元,同比下降37.83%。相比之下,上半年公司营业总收入同比增长16.16%,归母净利润同比增长21.25%。
从业务结构来看,证券投资业务收益减少是第三季度业绩下降的主要原因。与此同时,经纪业务收入增速由正转负,投行业务前三季度收入仍低于上年同期。
不过,利息净收入和资管业务手续费净收入增长、信用减值损失转回,以及联营企业投资收益增加,也为前三季度利润提供了一定支撑。
自营业务波动加剧,第三季度投资相关损益转负
证券投资业务是国元证券本轮业绩变化的关键。
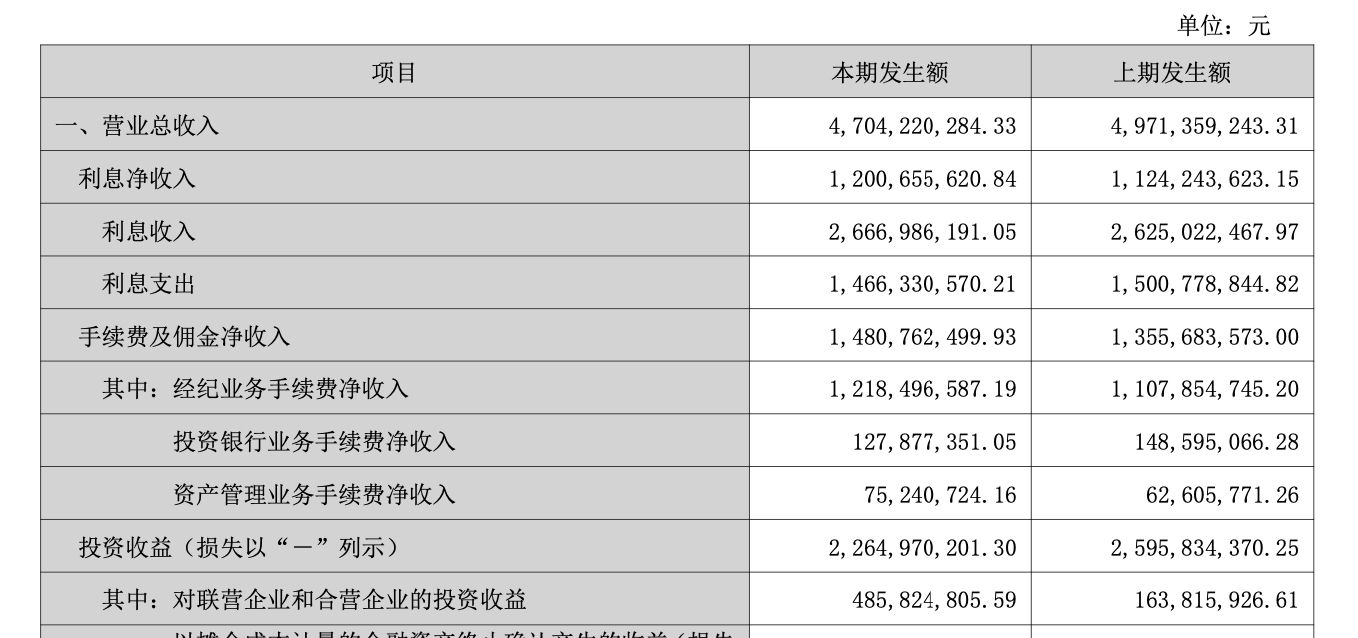
根据三季报,2026年前三季度,国元证券实现投资收益22.65亿元,较上年同期的25.96亿元下降12.75%;公允价值变动收益为-3.18亿元,上年同期为-1.72亿元,亏损进一步扩大。
相比前三季度累计数据,第三季度单季的变化更为明显。结合半年报与三季报测算,第三季度公司实现投资收益约4.65亿元,同比下降25.09%;公允价值变动收益约为-4.76亿元,上年同期约为-0.43亿元。将投资收益与公允价值变动收益两项相加,第三季度合计约为-0.11亿元,而上年同期约为5.77亿元。
国元证券在三季报中解释,第三季度境内外市场波动导致公司证券投资业务收益减少,是当季营业收入、归母净利润及每股收益同比下降的主要原因。
值得注意的是,公司前三季度的投资收益还得到了联营企业和合营企业的较大贡献。数据显示,前三季度国元证券对联营企业和合营企业的投资收益达到4.86亿元,上年同期为1.64亿元,同比增加约3.22亿元。如果剔除这一部分投资收益,公司其余投资收益约为17.79亿元,较上年同期减少约6.53亿元,降幅约26.8%。
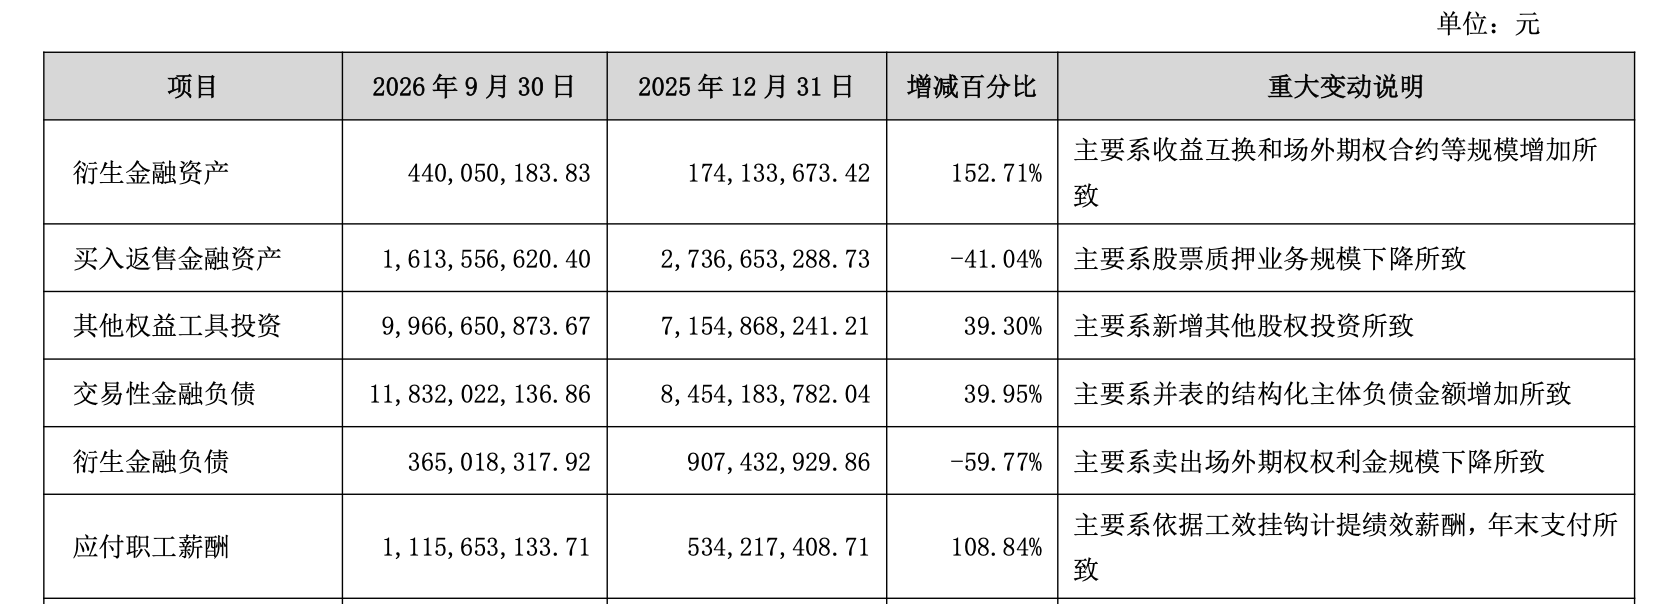
从资产配置看,国元证券仍在扩大部分金融资产的投资规模。截至2026年9月末,公司交易性金融资产达到425.02亿元,较上年末增长约10.28%;其他权益工具投资达到99.67亿元,较上年末增长39.30%。公司解释,后者增加主要源于新增其他股权投资。
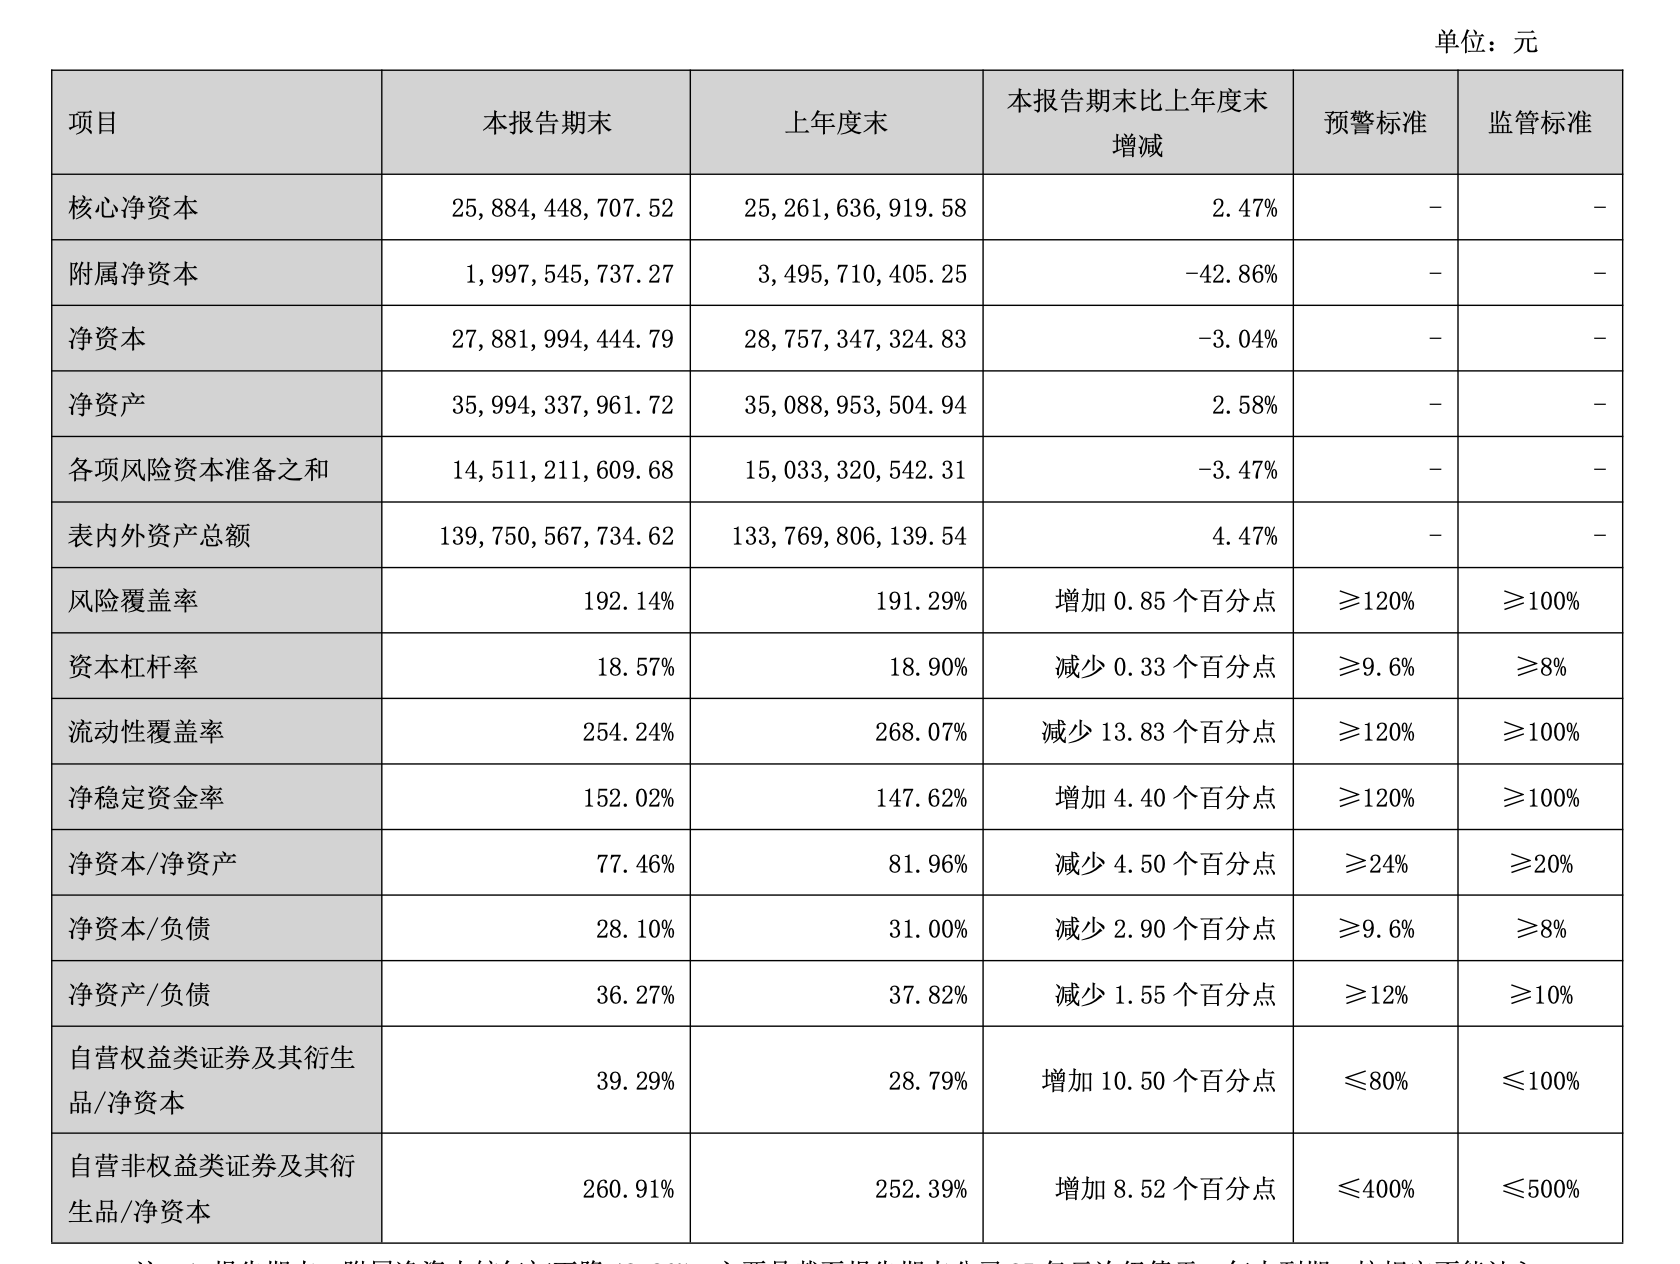
同时,母公司自营权益类证券及其衍生品占净资本的比例,由上年末的28.79%升至39.29%,提高10.50个百分点。虽然这一指标仍低于监管上限,但随着权益类投资相关指标上升,公司对市场价格波动的风险管理能力也面临更高要求。
经纪收入单季转降,投行业务持续承压
在投资业务承压的同时,经纪、信用等业务仍是国元证券的重要收入来源。
三季报显示,前三季度公司实现手续费及佣金净收入14.81亿元,同比增长9.23%;其中,经纪业务手续费净收入12.18亿元,同比增长9.99%。利息净收入达到12.01亿元,同比增长6.80%。
从上半年的经营情况来看,财富信用业务一度成为国元证券业绩增长的主要动力:半年报显示,上半年公司财富信用业务实现营业总收入12.91亿元,同比增长29.38%,占营业总收入的32.74%。其中,代理买卖手续费净收入6.66亿元,同比增长33.83%;代理销售金融产品净收入7520.07万元,同比增长27.84%;证券信用业务利息净收入3.28亿元,同比增长12.15%。
上述增长反映出,上半年市场交投活跃以及财富管理业务发展,对公司经纪和信用业务形成了支持。
不过,这一增长态势在第三季度出现变化。按照半年报和三季报数据测算,第三季度国元证券经纪业务手续费净收入约3.65亿元,较上年同期的4.62亿元下降约21.17%;同期利息净收入约3.92亿元,同比下降约10.53%。
对于国元证券而言,这一变化值得关注。证券投资业务本身受市场行情影响较大,如果经纪和信用业务同步放缓,公司不同业务之间的盈利互补作用也可能减弱。
相比之下,资产管理业务手续费收入有所改善。前三季度,公司资产管理业务手续费净收入7524.07万元,同比增长20.18%,第三季度单季约4048.38万元,同比增长约60.31%。但从绝对规模来看,资管手续费收入仍明显低于经纪业务和投资收益,对整体业绩的支撑能力相对有限。
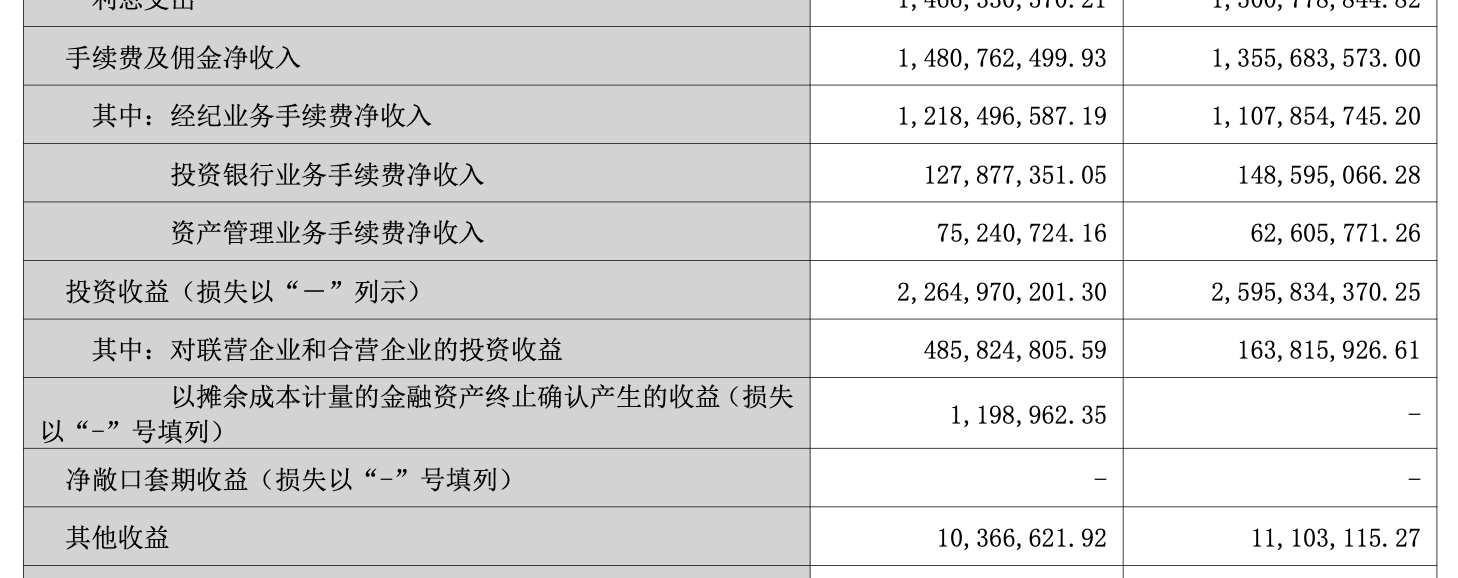
投行业务则同样面临挑战,前三季度,国元证券投资银行业务手续费净收入1.28亿元,同比下降13.94%,虽然第三季度单季投行业务手续费净收入同比有所增长,但尚未扭转前三季度累计收入下降的局面。
半年报还显示,上半年公司投行业务分部实现营业总收入6539.84万元,同比下降27.54%,营业利润率为-35.26%。这表明,公司投行业务不仅存在收入增长压力,还面临成本与盈利能力之间的平衡问题。
减值损失转回支撑利润,股票质押业务继续压降
在营业收入下降的情况下,国元证券前三季度为何仍能实现净利润增长?除联营企业投资收益增加外,成本费用下降以及信用减值损失转回,也是重要因素。
三季报显示,前三季度国元证券营业总支出22.06亿元,较上年同期的24.77亿元下降约10.91%。其中,业务及管理费为21.85亿元,上年同期为22.38亿元,同比下降约2.38%。
更明显的变化来自信用减值损失,前三季度,公司信用减值损失为-3896.23万元,而上年同期为1.44亿元,两期相差约1.83亿元。按照利润表的列报方式,信用减值损失为负数意味着相关减值转回金额超过当期计提金额,对利润形成正向影响。
国元证券解释,这一变化主要源于股票质押业务信用减值损失转回,以及上年同期其他债权投资减值损失较大。
与此同时,股票质押业务规模仍在收缩。截至2026年9月末,国元证券买入返售金融资产余额为16.14亿元,较上年末的27.37亿元下降41.04%。公司表示,主要原因是股票质押业务规模下降,这一变化有利于减少相关风险资产敞口,也可能降低未来新增减值损失的压力。
净资本小幅下降,投行内控与反洗钱合规问题待解
除经营业绩外,国元证券的资本变化和合规管理同样值得关注。
截至2026年9月末,公司总资产为1958.79亿元,较上年末增长5.92%;归母净资产394.08亿元,较上年末增长3.35%。但母公司净资本为278.82亿元,较上年末下降3.04%,其中,附属净资本由上年末的34.96亿元下降至19.98亿元,降幅达到42.86%。
对此,公司解释,截至报告期末,25亿元次级债已进入一年内到期区间,按照规定不能继续计入附属净资本。
从主要风控指标来看,截至9月末,国元证券风险覆盖率为192.14%,流动性覆盖率为254.24%,净稳定资金率为152.02%,均高于监管标准。不过,随着投资资产规模变化以及债券融资持续开展,公司仍需关注资本使用效率与市场风险之间的平衡。
经营层面之外,合规问题也是国元证券需要面对的挑战。
2026年7月31日,中国证监会公开了一份于7月10日作出的行政监管措施决定书,对国元证券采取责令改正措施。证监会指出,公司存在承销保荐项目尽职调查不充分、质控和内核把关不严格,以及廉洁从业问题排查整改不到位等问题。监管要求公司完善投行业务内部控制制度,落实内部问责,并向安徽证监局提交书面问责报告。
此前,2025年3月,安徽证监局也曾因国元证券投行业务个别内部制度执行不到位、个别项目尽职调查不充分,对公司出具警示函。
进入10月,国元证券又收到一张反洗钱罚单:根据中国人民银行安徽省分行披露的行政处罚信息,国元证券因未按照规定开展客户尽职调查、未按照规定报告可疑交易,被处以58.8万元罚款。
综合来看,国元证券前三季度仍实现净利润正增长,经纪、资管业务也展现出一定的发展韧性。但第三季度自营投资收益大幅回落、经纪收入转降,以及投行业务盈利与合规问题,均表明公司经营仍面临多重考验。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚