国盛证券三季度营收降速,资管业务成亮点
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.2w阅读
2026-10-29 17:12
国盛证券前三季度归母净利润同比增长3.06%,经纪、资管及利息净收入保持增长,但第三季度经纪业务收入明显回落,投资收益下滑及HTT股票价格波动拖累整体业绩。
10月27日晚间,国盛证券(002670)披露2026年第三季度报告。前三季度,公司实现营业总收入13.27亿元,同比下降6.10%;归属于上市公司股东的净利润2.49亿元,同比增长3.06%;扣除非经常性损益后的归母净利润2.29亿元,同比下降4.51%。
从业务结构来看,国盛证券经营表现呈现一定分化。经纪业务仍是主要收入来源,资管业务和利息净收入保持增长,但投资收益明显回落,公允价值变动收益由正转负,对营业收入及利润形成压力。
三季度营收同比下降19.40%,归母净利润微增
从单季度表现来看,国盛证券第三季度实现营业总收入4.00亿元,同比下降19.40%;归母净利润3385.32万元,同比增长3.21%;扣非归母净利润4180.90万元,同比增长31.48%。
与上半年相比,第三季度营业收入增长势头有所减弱,今年上半年,国盛证券营业总收入同比增长1.09%,前三季度累计增速则转为负值,反映出第三季度经营收入面临一定压力。
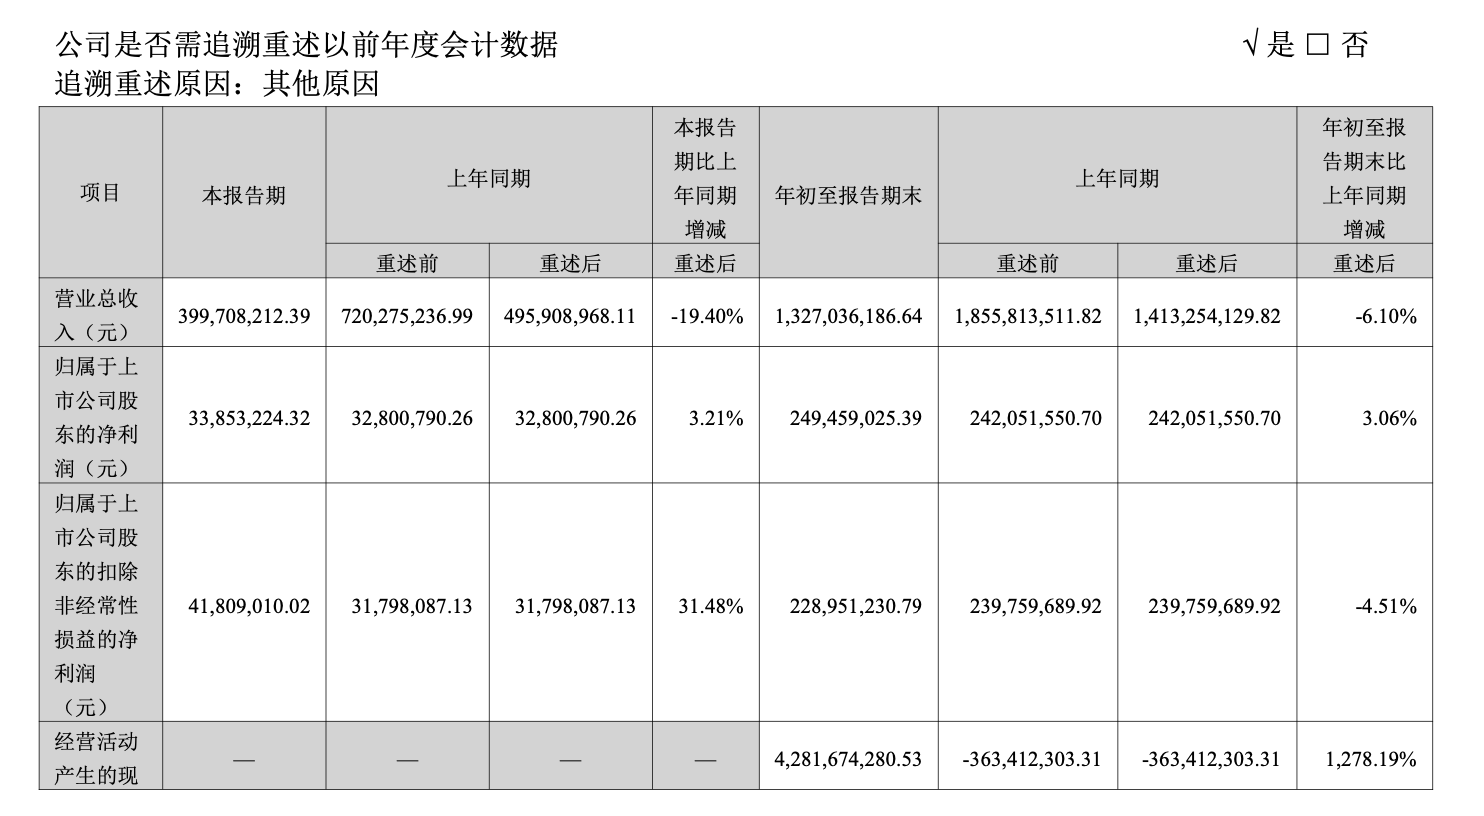
值得注意的是,国盛证券今年前三季度归母净利润实现小幅增长,但利润总额实际上有所下降。财务数据显示,前三季度公司实现利润总额3.29亿元,较上年同期的4.03亿元下降18.48%;同期所得税费用为7936.56万元,同比下降50.84%。公司解释称,所得税费用下降主要受利润总额变动及暂时性差异变动影响。
与此同时,公司前三季度非经常性损益净额为2050.78万元。根据披露,相关收益主要涉及违约股票质押业务清偿款,以及资管子公司收到的合同纠纷和解清偿款、违约金等。剔除非经常性损益后,公司前三季度归母净利润同比下降4.51%,与归母净利润正增长的表现形成差异。
经纪业务前三季度保持增长,单季收入下滑逾两成
经纪业务是国盛证券最重要的收入来源之一。
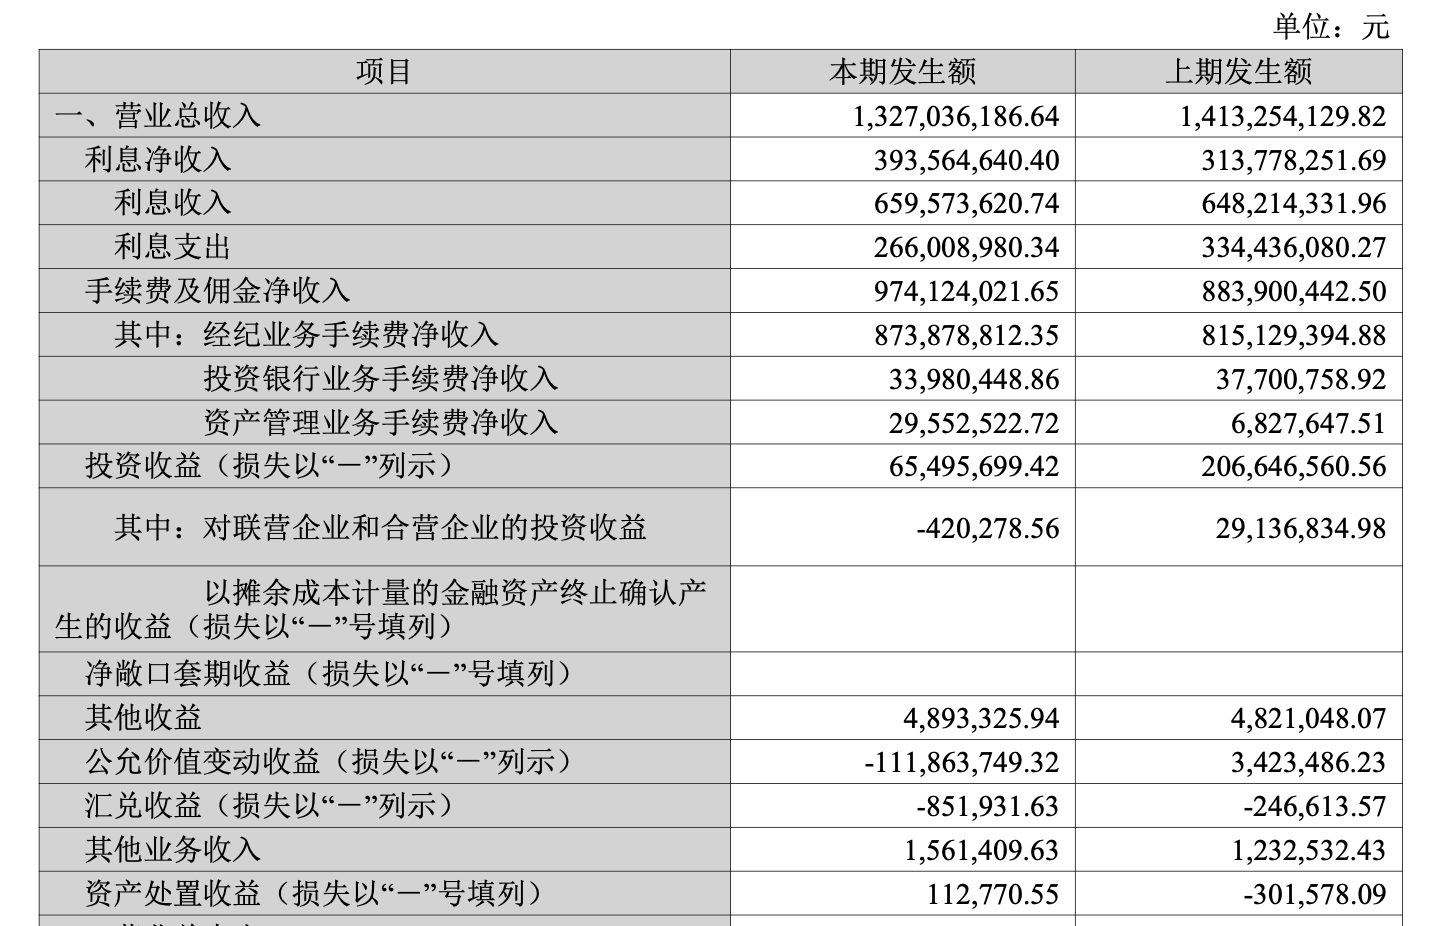
前三季度,公司实现手续费及佣金净收入9.74亿元,同比增长10.21%。其中,经纪业务手续费净收入8.74亿元,同比增长7.21%,约占营业总收入的65.85%。
从前三季度累计数据来看,经纪业务继续为公司提供主要收入支撑,但拆分季度数据后,其增长趋势出现变化。根据三季报与半年报数据计算,国盛证券第三季度单季经纪业务手续费净收入约2.70亿元,较上年同期的3.39亿元下降约20.44%。相比之下,今年上半年公司经纪业务手续费净收入同比增长26.89%。
这一变化表明,尽管经纪业务前三季度累计收入仍高于上年同期,但第三季度单季收入已出现明显回落。
近年来,国盛证券持续推进传统经纪业务向财富管理转型。
半年报显示,上半年公司围绕客户规模扩张、投资顾问服务和金融产品销售等方面推进业务发展。其中,投资顾问业务净收入同比增长近50%,公司同时深化银行、互联网平台等渠道合作,拓展客户来源。
截至今年6月末,公司拥有27家分公司、139家营业网点,覆盖全国27个省级行政区。这一营业网络为其零售客户经营和财富管理业务提供了基础。
不过,从第三季度的收入表现来看,在市场交易活跃度、客户结构和佣金水平等因素变化的背景下,如何保持经纪业务收入增长,仍是公司经营中的重要课题。
利息净收入增长25.43%,资管业务收入增逾三倍
除经纪业务外,利息净收入也是国盛证券前三季度业绩的重要支撑。
财务数据显示,前三季度公司实现利息净收入3.94亿元,同比增长25.43%。其中,利息收入为6.60亿元,较上年同期小幅增长;利息支出为2.66亿元,较上年同期的3.34亿元有所减少。
利息支出的下降,是推动利息净收入增长的重要因素。国盛证券在半年报中曾表示,上半年利息净收入增长主要受存款利息收入、融资业务利息收入增加,以及回购业务利息支出减少等因素影响。
不过,从单季度数据来看,第三季度利息净收入约1.14亿元,同比下降4.39%,累计增长主要得益于上半年的表现。
资管业务方面,国盛证券前三季度实现资产管理业务手续费净收入2955.25万元,较上年同期的682.76万元增长332.84%。从增长幅度来看,资管业务是公司前三季度增速较快的业务之一。
半年报显示,国盛证券旗下国盛资管持续丰富权益类、固定收益类、混合类、FOF及资产证券化产品体系,截至今年6月末,其存续资管产品规模接近100亿元。不过,资管业务收入规模仍然较小,前三季度资产管理业务手续费净收入占公司营业总收入的比例约为2.23%,短期内对整体业绩的贡献仍相对有限。
与经纪、资管业务相比,投资银行业务前三季度表现相对平淡。前三季度,公司实现投资银行业务手续费净收入3398.04万元,同比下降9.87%,但从单季度来看,第三季度投行业务手续费净收入约1650.90万元,同比增长约110.88%,较上半年累计收入下降的表现有所改善。
今年上半年,国盛证券累计帮助企业融资55.30亿元,其中江西省内融资36.00亿元,涉及债券发行、上市公司再融资等业务。
投资收益下降68.31%,HTT股票波动拖累利润
在经纪、利息及资管业务保持累计增长的同时,投资相关收益成为国盛证券前三季度业绩的重要拖累。
财务数据显示,前三季度公司实现投资收益6549.57万元,较上年同期的2.07亿元下降68.31%。与此同时,公司公允价值变动收益为-1.12亿元,而上年同期为342.35万元,由正转负。若将投资收益与公允价值变动收益两项合并计算,前三季度合计为-4636.80万元,而上年同期约为2.10亿元。
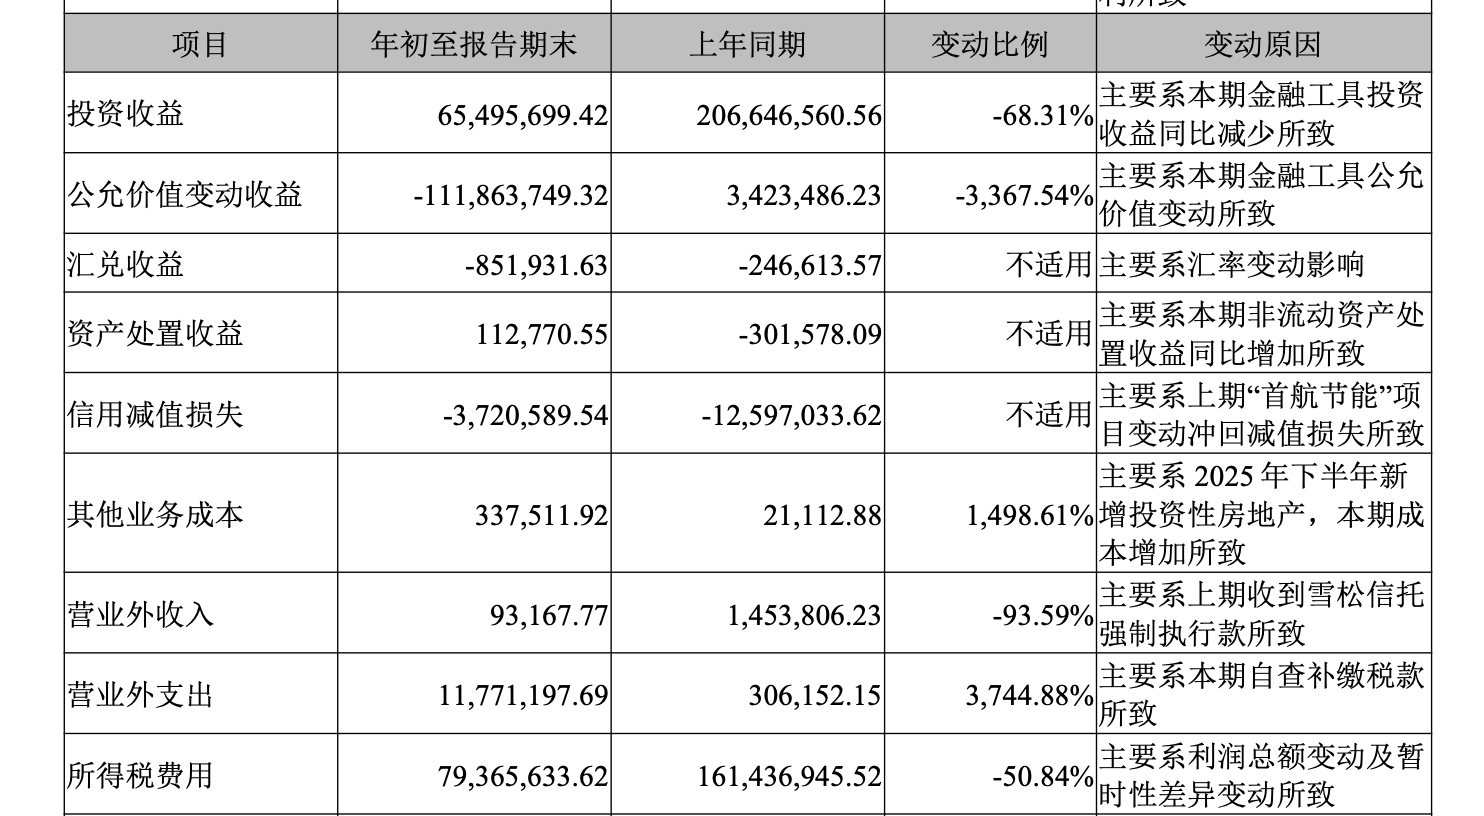
从资产配置情况来看,截至9月末,国盛证券交易性金融资产账面价值为91.97亿元,较上年末增长50.67%;其他债权投资账面价值为18.72亿元,较上年末下降59.23%。公司解释称,交易性金融资产增长主要与债券等金融工具规模增加有关,其他债权投资下降主要与债券规模减少有关。
此外,国盛证券持有的HTT股票价格波动,对前三季度利润产生了较大影响。
根据三季报披露,前三季度受HTT股票价格波动影响,公司合并报表利润总额减少0.97亿元,合并净利润减少0.83亿元。
截至三季报批准报出之日,国盛证券仍持有HTT股票1090.62万股,今年9月,公司董事会审议通过延长相关股权处置授权期限,允许经理层根据市场行情,在符合相关规定的前提下择机出售所持HTT股票。这意味着,后续相关资产的处置进展及价格变化,仍可能对公司经营业绩产生影响。
费用方面,国盛证券前三季度业务及管理费为9.79亿元,较上年同期的10.12亿元有所下降,在营业收入承压的情况下,费用端保持了一定收缩。
资本实力方面,截至9月末,公司母公司净资本为93.03亿元,较上年末增长2.94%;风险覆盖率为311.37%,资本杠杆率为23.08%。公司披露,报告期内各项风险控制指标均符合监管规定。

整体来看,国盛证券前三季度业绩体现出较为明显的业务分化:经纪业务继续贡献主要收入,资管和利息业务提供增量支撑,但投资收益下降及金融资产估值波动对整体经营表现形成拖累。随着第三季度经纪业务收入同比回落,如何稳定传统业务收入、拓展资管及投行等业务的利润贡献,并降低投资收益波动对整体业绩的影响,将是国盛证券后续经营中值得关注的重点。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚