年薪40万元的财务总监,能为三全食品守住多少财务关?
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
陈智佳
6084阅读
2026-09-21 16:08
但一份已对外披露的半年报,在“主要财务数据”这一投资者最先翻阅的版块出现如此偏差,仅凭“工作失误”四个字,恐难完整解释流程中的疏漏。
三全食品(002216)近日发布更正公告,承认2026年半年度报告中存在重大数据错误:财务人员将“上年度末”的总资产和归属于上市公司股东的净资产数据,误填入了“上年同期”栏位,导致两项核心指标的变动幅度严重失真。更正前,总资产期末降幅显示为0.14%;更正后,实际降幅为17.23%。两组数字之间的落差,无需赘言。
数字错了多少,又是怎么错的
从更正前后的数据对比来看,误差并非细枝末节。更正前,半年报显示上年度末总资产为67.67亿元,期末与上年度末相比几乎持平;更正后,上年度末总资产应为81.64亿元,期末总资产较之下降了17.23%。归母净资产一项,更正前显示上年度末为44.48亿元,降幅2.52%;更正后基准数变为46.66亿元,降幅扩大至7.09%。
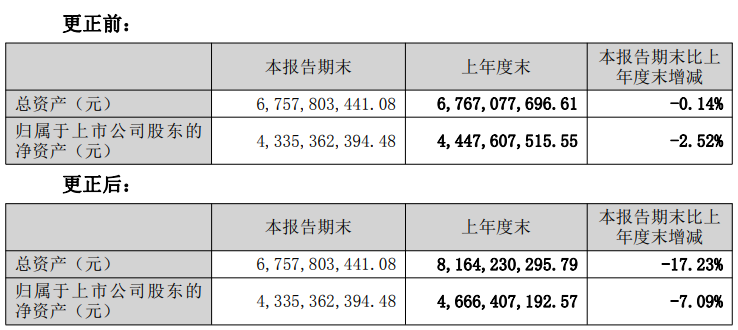
(三全食品2026年半年度报告的更正公告)
三全食品将原因归结为“财务人员工作失误”,并强调本次更正不涉及财务报表调整,不影响公司实际的财务状况、经营成果和现金流量。这一说法在技术层面是成立的——错误发生在摘要数据的填报环节,而非报表本身。公司的道歉措辞也属常规:深表歉意,今后加强审核,提高披露质量。
但一份已对外披露的半年报,在“主要财务数据”这一投资者最先翻阅的版块出现如此偏差,仅凭“工作失误”四个字,恐难完整解释流程中的疏漏。半年报从编制到审核,通常需要经过财务部门内部复核、管理层审阅、信息披露专项审查等多个环节。究竟是哪个节点未能拦住这个错误,公告中并未说明。
财务总监的位置与价码
三全食品现任财务总监韦华,2025年5月正式上任,履职至今不足一年半。她在公司深耕超过二十年,从核算主管起步,历任区域财务总监、事业部财务总监,2020年3月起担任财务管理中心总经理,是典型的内部晋升型职业经理人。从履历看,她对公司业务的熟悉程度毋庸置疑。
然而,2025年全年,韦华的薪酬为40万元。
这个数字本身需要放在一个坐标系里才有意义。A股上市公司财务总监的薪酬因行业、规模而差异悬殊,2025年A股CFO平均年薪为85.8万元,中位数约68.4万元。对于一家2025年营收65.41亿元、在深交所上市的消费品龙头企业而言,40万元处于偏低区间。这一数字是她担任财务总监当年的薪酬,而她于同年5月才正式履新,年化后的实际水平或许更难直接比较——但无论如何,这是年报中唯一可查的薪酬数字。
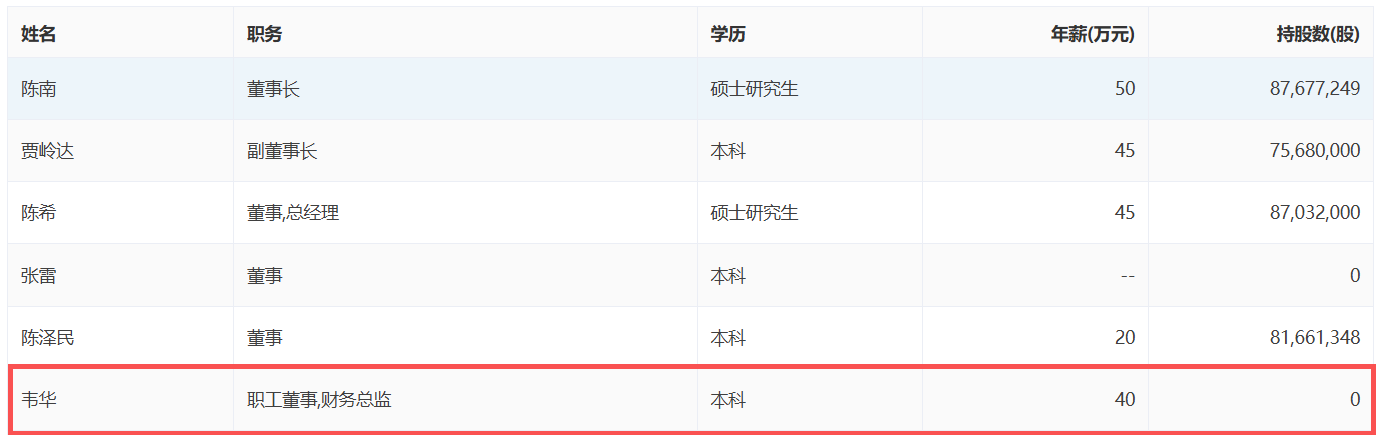
(巨潮网)
低薪本身不是问题的答案,却是一个值得追问的问题:一家公司愿意为财务总监这个岗位支付的价格,在某种程度上反映了它对这个岗位的定位。如果财务负责人被视为执行层而非决策层,薪酬结构自然会体现这一判断;而这种判断,又会反过来影响整个财务团队的工作方式和人员构成。
当然,也存在另一种可能:40万元未必是韦华全部的经济回报。公司2026年员工持股计划已将她列为参与人,她可能还持有其他形式的长期收益。这是公平的补充——但从公开薪酬数据来看,目前能确认的只有40万元这个数字。
乌龙背后,治理成本的隐性账单
三全食品2026年上半年的经营数据表现稳健:营业总收入39.06亿元,同比增长9.49%;归母净利润3.65亿元,同比增长16.48%。这说明公司的主营业务处于正常扩张轨道,速冻食品的基本盘没有出现根本性动摇。
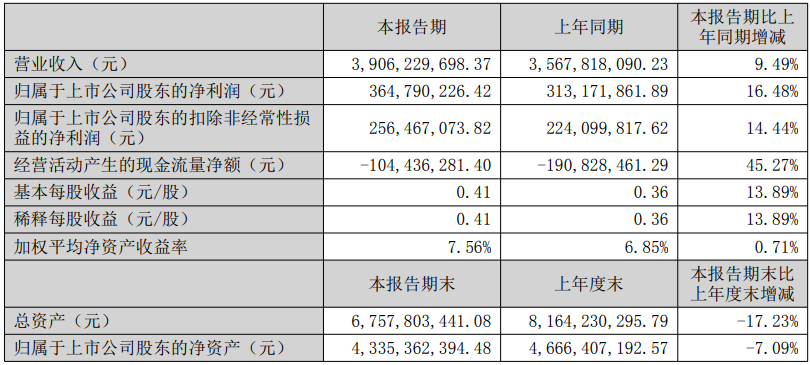
(三全食品2026年半年度报告(更正后))
正因如此,这次半年报的乌龙才更显突兀——一家盈利能力在改善的公司,在信息披露这件“基础工作”上出了差错。
信息披露的质量,是公司治理成本最直观的外部信号之一。投资者不需要进入公司内部,就能从信息披露的质量中感知到管理层对合规工作的重视程度。这次更正涉及的不只是一个数字填错,还包括同一份报告中出现的语句重复——“主要存放于”一词在原文中连续出现两次,属于文本层面的低级疏漏。两类错误同时出现在一份半年报中,指向的是同一个方向:审核流程在某个环节未能拦住这些错误。
三全食品表示将“进一步加强披露文件的编制和审核工作”。这是承诺,也是一个开放的问题:加强的方式是什么,是增加人手、优化流程,还是提升关键岗位的激励水平?如果根本原因在于系统性的审核机制缺失,那么道歉之后的改进方案,才是真正值得关注的后续。
一次乌龙,未必能说明什么。但如果类似的事情不是第一次发生,或者改进措施停留在声明层面,那么这份道歉的成本,终究要由投资者来承担。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。