首单!银华粤海水务水利REIT上市首日涨幅12.46%
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
2.4w阅读
2026-10-28 18:28
全国首单水利设施发电REIT上市首日盘中涨逾一成,两大水利枢纽支撑收益。
10月28日,银华粤海水务水利REIT(180702)正式登陆深交所。上市首日,该基金收盘3.881元,涨幅12.46%,换手率9.60%。该基金发行5亿份,募集资金约17.255亿元,是全国首单水利设施发电REITs,也是全国首单省级水利REITs。
在此之前,水利基础设施已进入公募REITs市场,此次产品的突破在于将大型水利枢纽的发电资产及收费权引入资本市场。上市首日的上涨,反映出水利设施发电类REITs受到市场关注,但其长期现金流能否支撑二级市场估值,仍有待底层资产的经营表现验证。
认购火热,上市流通份额仅占三成
实际上,这只REIT在发行阶段已显现出较高的热度。
根据基金发售公告,网下询价拟认购份额达到初始网下发售份额的218.26倍;最终网下投资者认购配售比例仅为0.57%,公众投资者认购确认比例更低至0.27%。
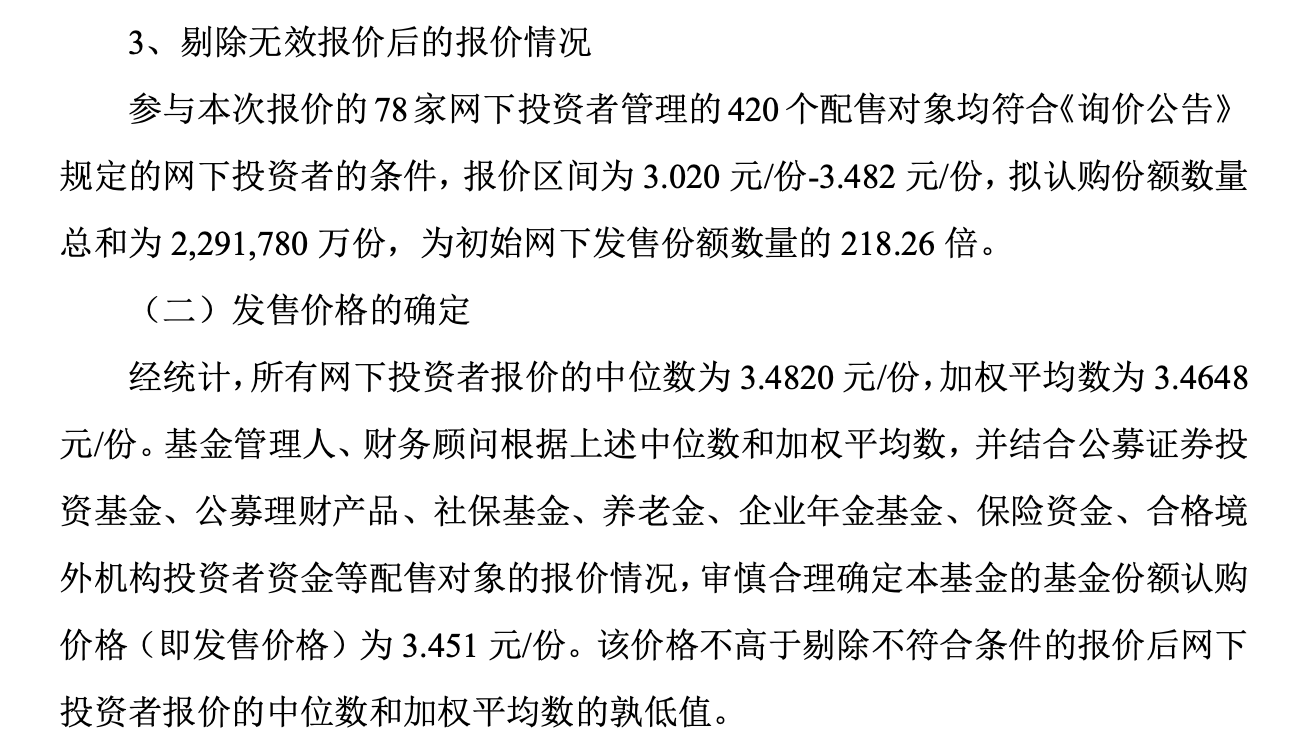
上市交易公告书显示,基金70%的份额由战略投资者持有并设置限售期,其中原始权益人广东粤海飞来峡水力发电有限公司持有58%。上市初期,无限售安排的份额为1.50亿份,占全部5亿份的30%。
这意味着,发行阶段的旺盛需求遇上相对有限的流通份额,短期价格容易受到资金供求影响。上市后的上涨固然体现了市场热情,但能否持续,最终还要看底层资产的经营表现。
两大水利枢纽支撑收益
银华粤海水务水利REIT的底层资产包括广东清远飞来峡水利枢纽的发电相关资产及收费权,以及潮州供水枢纽东溪、西溪电站相关资产及收费权,合计装机容量18.60万千瓦。
与主要依靠租金收入的产业园区REITs不同,该基金的收益主要取决于水力发电形成的售电现金流。
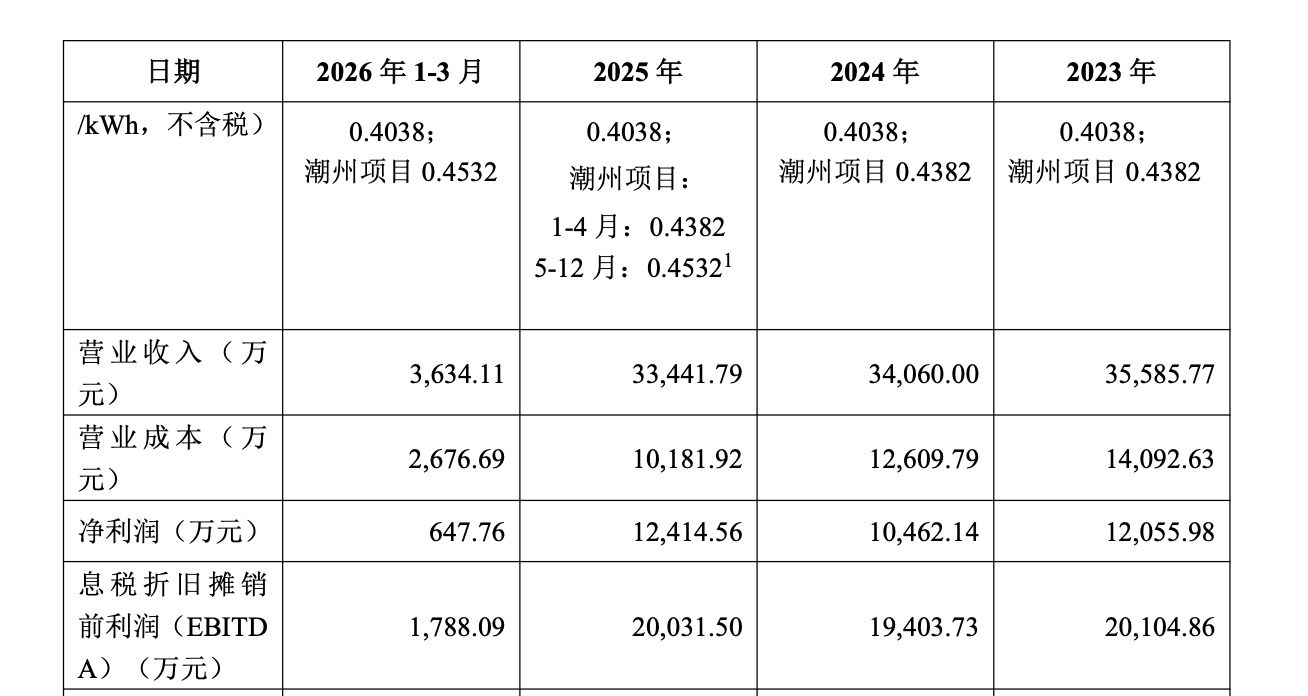
根据基金产品资料概要,两项目2024年及2025年合计营业收入分别为3.41亿元和3.34亿元,同期净利润则分别为1.05亿元和1.24亿元。同期营业成本分别为1.26亿元和1.02亿元。
值得注意的是,水电资产虽然具有相对明确的电价和售电渠道,但发电量仍受来水、季节和水利调度约束,尤其是飞来峡承担防洪等公益功能,发电必须服从水利调度,来水增多未必同步转化为发电收入。基金披露的风险还包括电价政策变化、机组维护以及经营期限等因素。
从收益测算来看,银华粤海水务水利REIT颇具吸引力。
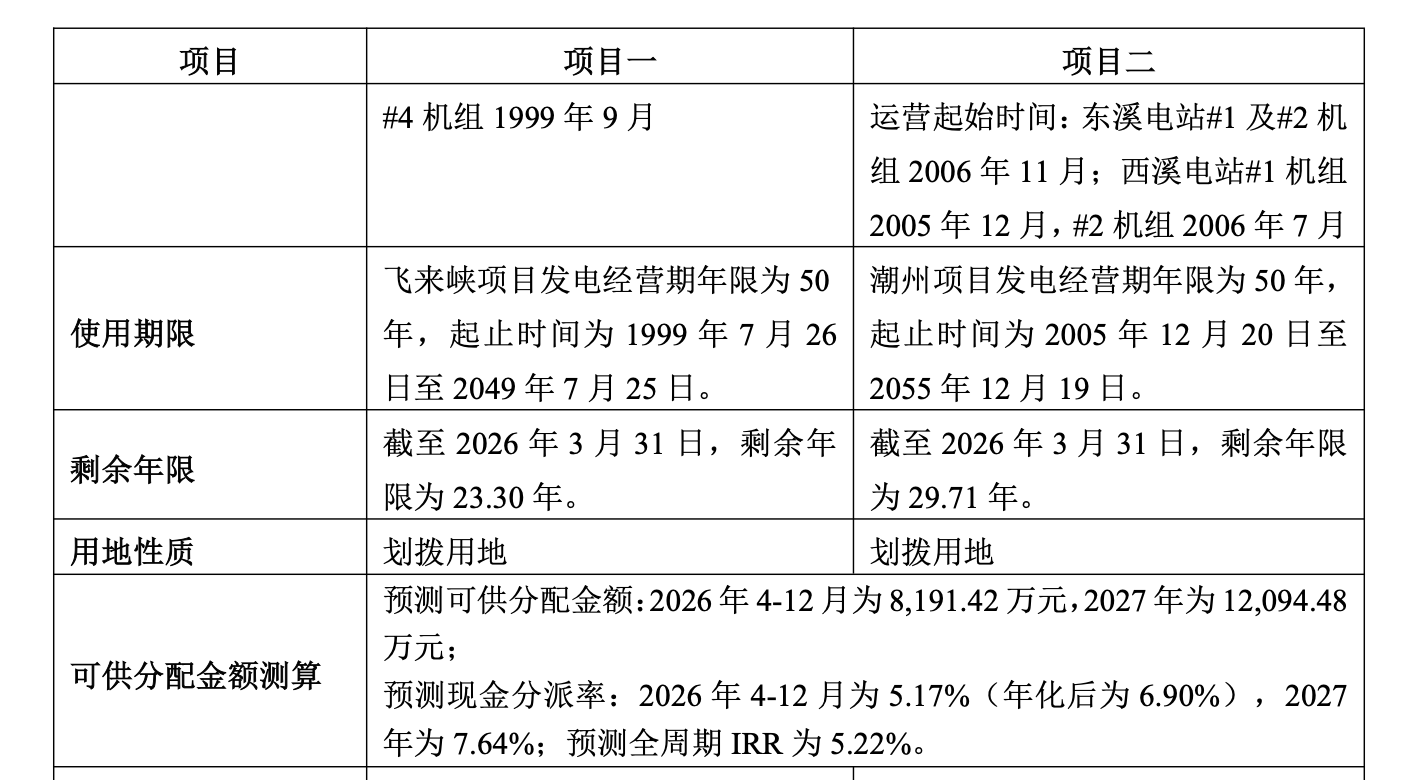
基金披露的测算数据显示,2026年4月至12月、2027年预测可供分配金额分别为8191.42万元、1.21亿元。以发行募集资金和100%分配假设计算,2026年年化预测现金分派率为6.33%,2027年为7.01%。
但需要注意的是,发行价对应的预测分派率,并不等于投资者在二级市场买入后能够获得的分派率。若按上市首日盘中上涨12.78%的价格测算,在2027年可供分配金额和基金份额总数不变的假设下,买入价对应的预测现金分派率将由发行价口径的7.01%下降至约6.22%。
这也意味着,随着二级市场价格走高,投资者获得同等现金分派所付出的成本相应增加。
此外,该基金合同期限为30年,底层飞来峡、潮州项目的发电经营期分别截至2049年和2055年。对于这类经营权资产,投资者还需将现金分派与剩余经营年限、后续资本开支一并考虑。
从融资端来看,该基金募集资金拟重点支持清远黄茅峡水库等重大水利工程建设,为存量水利资产盘活提供了新的融资路径。
但对二级市场投资者而言,“首单”带来的稀缺性溢价之后,决定其长期投资价值的,仍是发电量、售电收入以及最终形成的可分配现金流。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚


