华安证券再收警示函:投行业务违规引出员工管理漏洞,半年业务收入骤降75%
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
2.4w阅读
2026-10-08 14:26
在上半年归母净利润同比翻倍、投行业务净收入下降约75%的背景下,华安证券及旗下投行业务人员因内控管理和违规承揽业务等问题双双收到警示函。
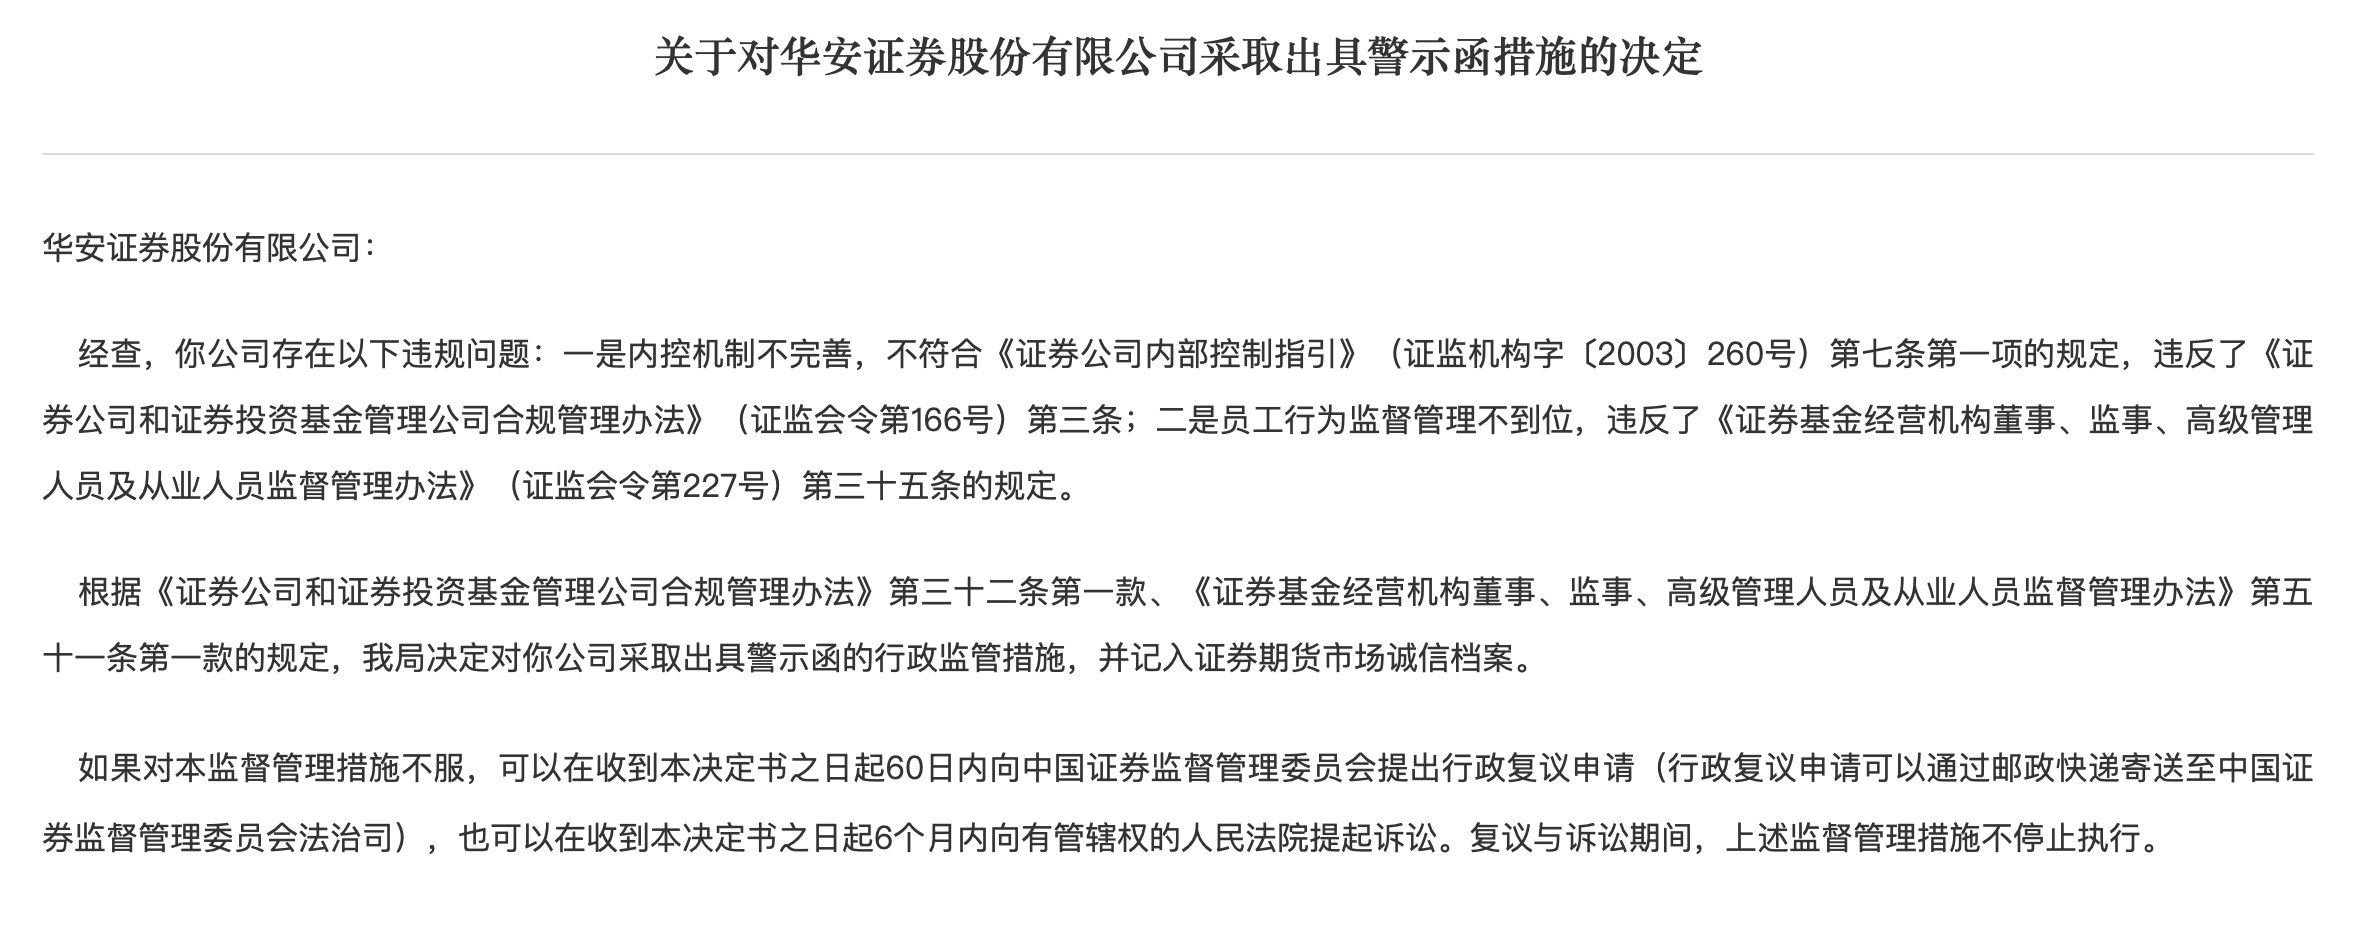
9月30日,安徽证监局集中披露两份针对华安证券(600909)及相关人员的行政监管措施决定书。
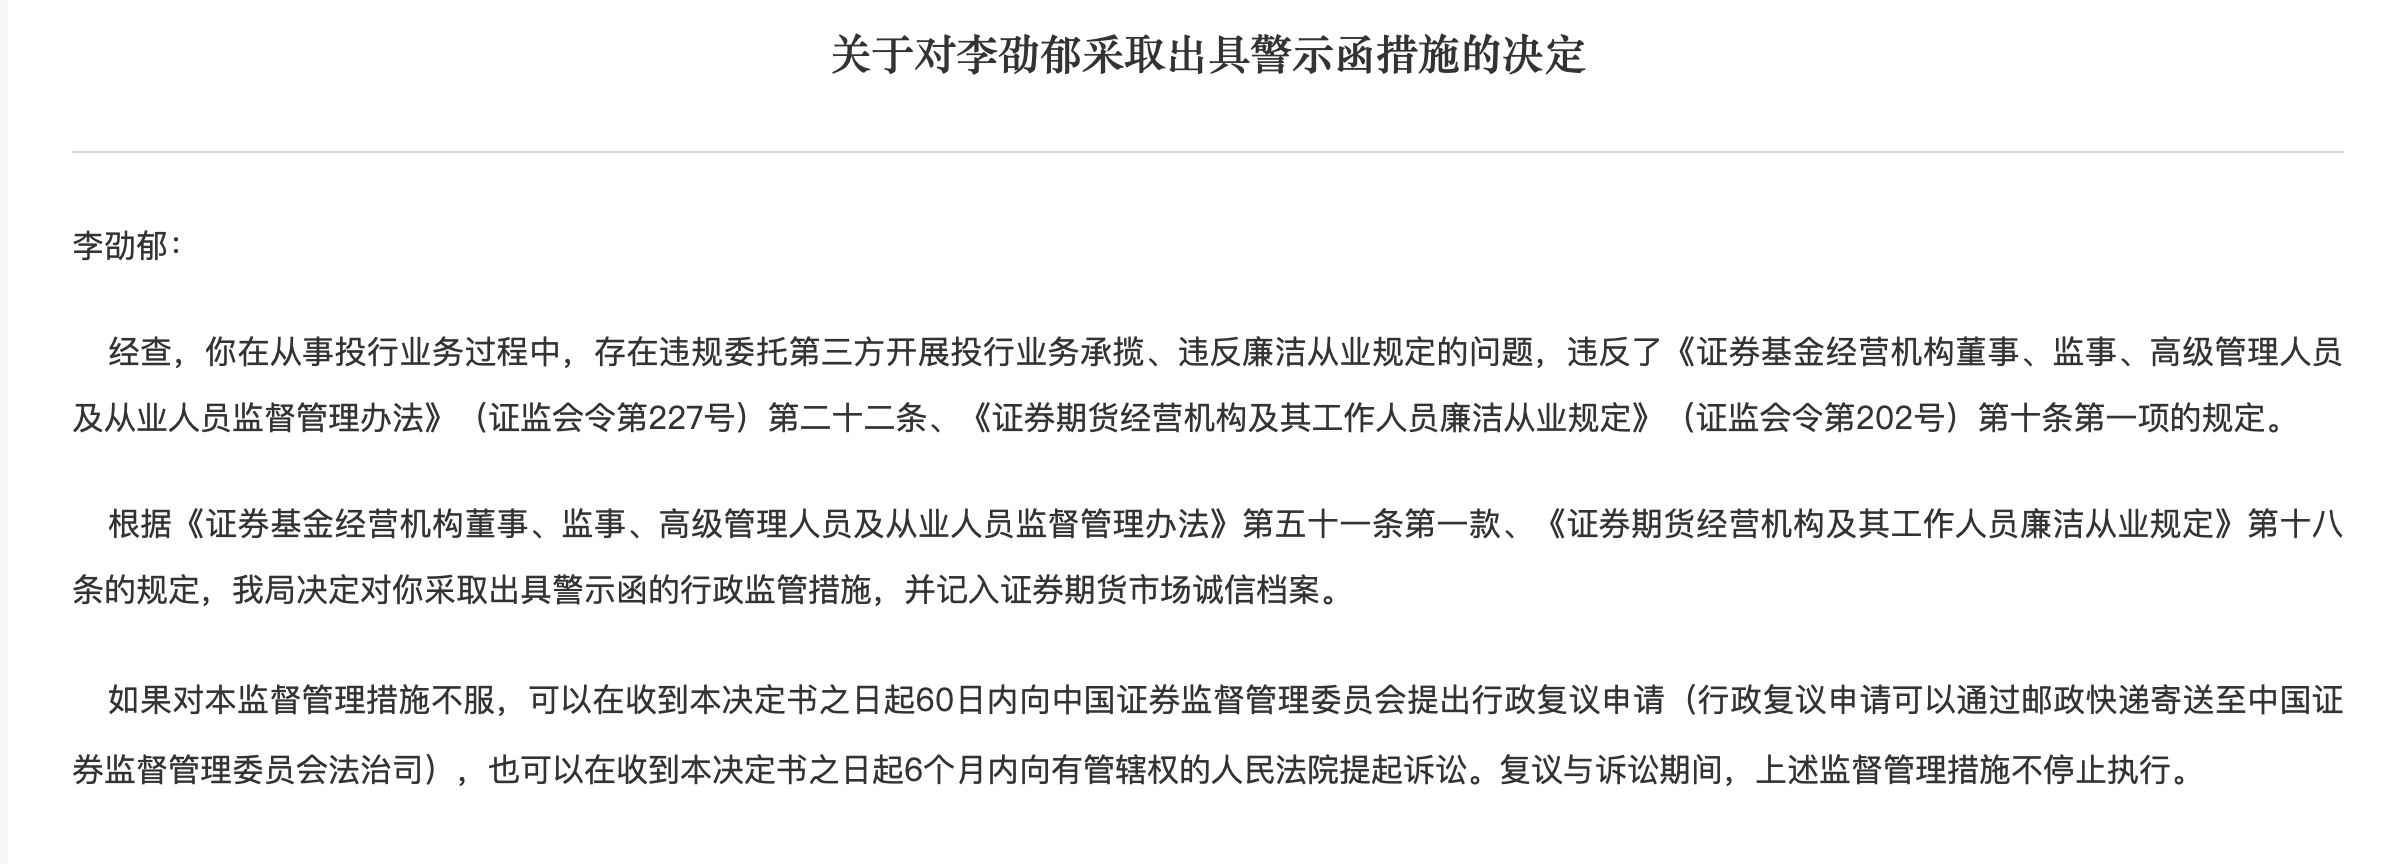
其中,华安证券因内控机制不完善、员工行为监督管理不到位,被采取出具警示函的行政监管措施;李劭郁则因在从事投行业务过程中违规委托第三方开展业务承揽、违反廉洁从业规定,同样收到警示函。
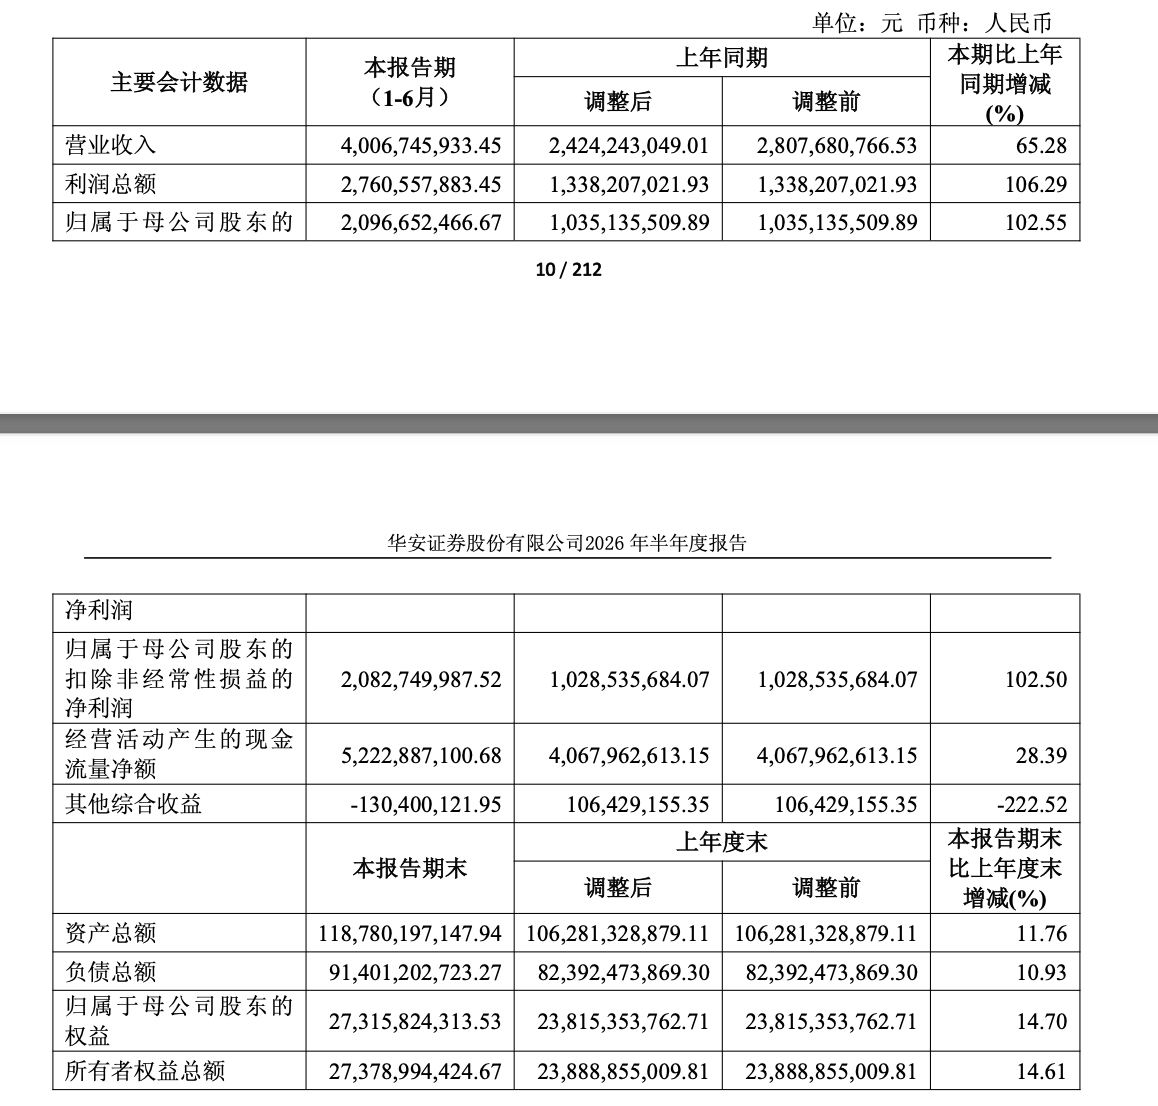
这次监管措施发生在华安证券业绩快速增长之际,2026年上半年,华安证券实现营业收入40.07亿元,同比增长65.28%;归母净利润20.97亿元,同比增长102.55%。然而,利润翻倍的另一面,是公司近两年在投行内控、员工执业、私募基金托管和经纪业务管理等领域持续暴露合规问题。
投行业务承揽违规,华安证券与员工收到警示函
安徽证监局出具的行政监管措施决定书显示,华安证券此次涉及两项问题:一是内控机制不完善,不符合《证券公司内部控制指引》第七条第一项的规定,违反《证券公司和证券投资基金管理公司合规管理办法》第三条;二是员工行为监督管理不到位,违反《证券基金经营机构董事、监事、高级管理人员及从业人员监督管理办法》第三十五条的规定。
与公司警示函同步披露的,是针对李劭郁个人的行政监管措施决定书。监管查明,李劭郁在从事投行业务过程中,存在违规委托第三方开展投行业务承揽、违反廉洁从业规定的问题,违反了证券基金经营机构从业人员监督管理及廉洁从业相关规定,安徽证监局因此对其采取出具警示函的监管措施。
所谓投行业务承揽,是证券公司获取IPO、再融资、债券承销、并购重组等项目机会的重要环节。与项目执行阶段的尽职调查、估值定价等工作相比,业务承揽处于项目的前端,涉及客户资源获取、业务合作和利益安排。
第三方参与投行业务并非在所有情况下都被禁止,但通过违规委托第三方承揽业务,可能使客户引入、费用支付、利益输送等环节脱离证券公司的正常合规管理体系。尤其是在廉洁从业监管框架下,证券从业人员不得通过违规利益安排获取业务机会。对券商而言,能否识别并约束员工在项目承揽过程中的违规行为,也是投行业务内部控制的重要组成部分。
从投行内控到员工执业,华安证券近年屡收监管措施
此次监管措施并不是华安证券第一次因投行管理及员工执业问题被点名。
早在2022年11月,中国证监会就曾对华安证券出具警示函。当时,监管查明公司投资银行类业务内部控制不完善,具体涉及合规人员独立性不足、部分专职合规人员薪酬未达到要求,以及部分项目未在内核会议前开展问核工作等问题。中国证监会不仅要求公司加强投行业务合规管理,还明确要求对相关责任人员进行内部问责。
2025年1月,安徽证监局又对华安证券出具警示函。与此次监管措施不同,当时的问题集中在私募基金托管和员工管理两个方面。具体来看,公司部分制度规定可执行性不强,部分产品合同审查和准入管控不严格,存在信息披露复核不到位、未在基金定期报告中出具托管人报告、重大事项报告不及时等情形。此外,监管还指出,公司未能有效规范个别工作人员的执业行为,反映出合规管理不到位。
员工行为管理问题,此后也出现在公司的分支机构。2025年9月,四川证监局对华安证券成都东大路证券营业部出具警示函。监管查明,该营业部未按规定对员工在职期间的廉洁从业情况予以考察评估。
同日披露的另一份监管决定则显示,田柯在华安证券成都菱安路营业部(现成都东大路营业部)工作期间,曾存在向客户推介虚假金融产品、谋取不正当利益并给客户造成重大损失的行为,因此被采取责令改正措施。
到了2026年8月,类似的管理问题再次出现。8月28日,江苏证监局披露两份监管措施决定书,分别指向华安证券江苏分公司及经纪人毛勇,监管查明,江苏分公司存在企业微信管理不到位、合规培训相关要求落实不到位,以及未及时报告重大事项等问题,江苏证监局对该分公司采取责令改正措施,并要求其在30日内报送整改报告。毛勇则因在担任该分公司经纪人期间利用企业微信违规开展相关业务,同样被责令改正。
从这些监管记录来看,华安证券近年的合规问题已涉及投行业务、私募基金托管、经纪业务及员工廉洁从业等多个领域。这些事件并不能说明公司所有问题具有共同原因,但连续出现的管理漏洞,仍值得华安证券在整改中作出系统性回应。
上半年净利润翻倍,投行业务收入却下降七成以上
与合规问题形成对比的,是华安证券今年上半年明显改善的经营业绩。
华安证券前身可以追溯至1991年成立的安徽省证券公司,2016年12月登陆上交所,是具有安徽国资背景的上市券商。2026年上半年,公司实现营业收入40.07亿元,同比增长65.28%;归母净利润20.97亿元,同比增长102.55%;加权平均净资产收益率达到8.08%,同比提升3.56个百分点。
不过,分业务来看,华安证券的业绩增长并非全面来自各项手续费业务的扩张。根据2026年半年报,华安证券投行业务手续费净收入仅为2870.02万元,而2025年同期为1.15亿元,同比降幅约75.0%。
与此同时,公司债券承销规模达到139.12亿元,同比增长41%,这意味着,债券承销规模的增长,并未同步转化为投行业务手续费收入的提升。按照半年报披露,2026年上半年,公司证券承销业务收入约2213.97万元,较上年同期的1.10亿元出现明显下降;财务顾问业务收入约732.67万元,高于上年同期的679.67万元,但体量相对有限。
华安证券在半年报中表示,投行业务将继续聚焦安徽优势产业,深耕新能源汽车、半导体和人工智能等领域,推动区域与产业相结合的特色化发展。
然而,对于一家区域性券商而言,在头部机构竞争持续加剧的背景下,如何获得优质投行项目、维持合理的业务收入和成本结构,本身就是一项经营挑战。此次李劭郁违规委托第三方开展业务承揽的事件,也使华安证券的投行业务拓展方式受到新的关注。
拟增资控股华富基金,董事会换届后完成2亿元股份回购
除了业务经营与监管事件,华安证券2026年还有一系列资本运作及治理层面的重要变化。
今年1月,华安证券披露拟增资华富基金的计划,准备以2646.16万元的增资价款,将所持华富基金股权比例由49%提高至51%,从第一大股东进一步成为控股股东。
华富基金成立于2004年,华安证券之外的两名股东为安徽省信用融资担保集团有限公司和合肥兴泰金融控股(集团)有限公司,原分别持股27%、24%。该交易还构成关联交易,原因在于华安证券高级管理人员余海春同时担任华富基金董事长,根据公司2026年半年报披露的信息,相关增资协议已经签署,但仍需监管审批后生效。
对华安证券而言,此次增资的意义并不只在于股权比例变化,若交易完成,华富基金将由参股公司转为控股子公司,公司对公募基金业务的控制力将进一步增强,财富管理业务布局也将更加完整。
华安证券今年还完成了重要的人事调整,7月16日,公司完成第五届董事会换届选举,并在同日召开的董事会会议上选举章宏韬继续担任董事长。
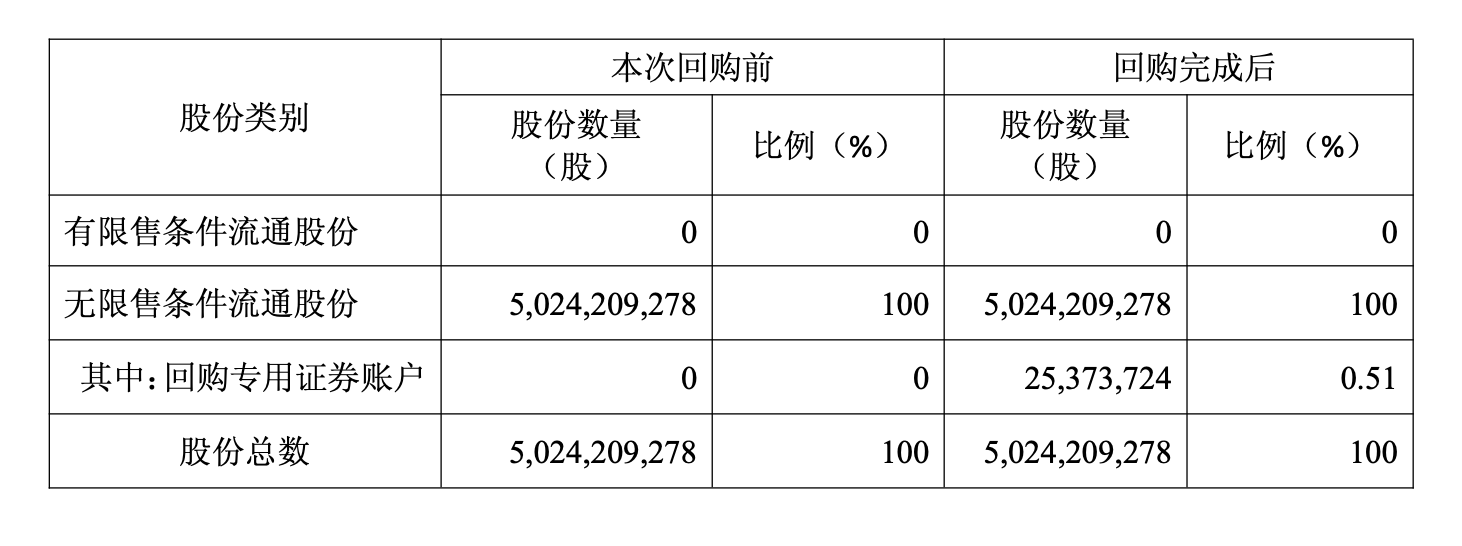
但紧接着,7月18日,章宏韬提议公司使用自有资金回购股份,华安证券随后披露,回购方案符合公司股票连续20个交易日收盘价格累计跌幅达到20%的相关条件。按照方案,公司计划回购金额不低于1亿元、不超过2亿元,回购价格上限为14.90元/股。
截至8月21日,华安证券已完成本轮回购,累计回购2537.37万股,使用资金约2亿元,成交价格区间为7.37元至8.50元/股。
与此同时,华安证券在今年上半年还完成了向香港子公司增资5亿港元的安排,香港子公司注册资本增至10亿港元。
控股华富基金的计划、香港业务增资、董事会换届及股份回购,显示华安证券正在推进业务布局与资本结构调整。然而,业务版图不断扩张,也意味着内部控制需要覆盖更多业务主体和经营环节,从母公司投行业务到异地分支机构,再到基金管理、香港金融业务,跨业务条线的合规协调和人员管理要求将进一步提高。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚