卖酒的、卖方便面的都来追光:一场跨界,两本账
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李旼
2.3w阅读
2026-10-30 16:11
茅台租赁以融资租赁切入户用光伏,泸州老窖通过基金投资电站,五粮液布局新能源产业,康师傅则因经营范围变更引发跨界猜想。卖酒的与卖方便面的为何纷纷追光?背后是不同的投资逻辑与能源成本账。
当酿酒的窖池与煮面的工厂同时出现光伏的身影,这场看似跨度极大的追光潮,正在折射出传统实体企业各不相同的商业逻辑与算盘。
资本与工具:白酒巨头的新能源组合拳
从目前公开的布局看,三家白酒企业的切入方式各不相同:茅台租赁从融资租赁业务入手,泸州老窖集团通过基金参与电站资产投资,五粮液集团则将新能源投资与产业园区建设、企业自身用能场景结合起来。
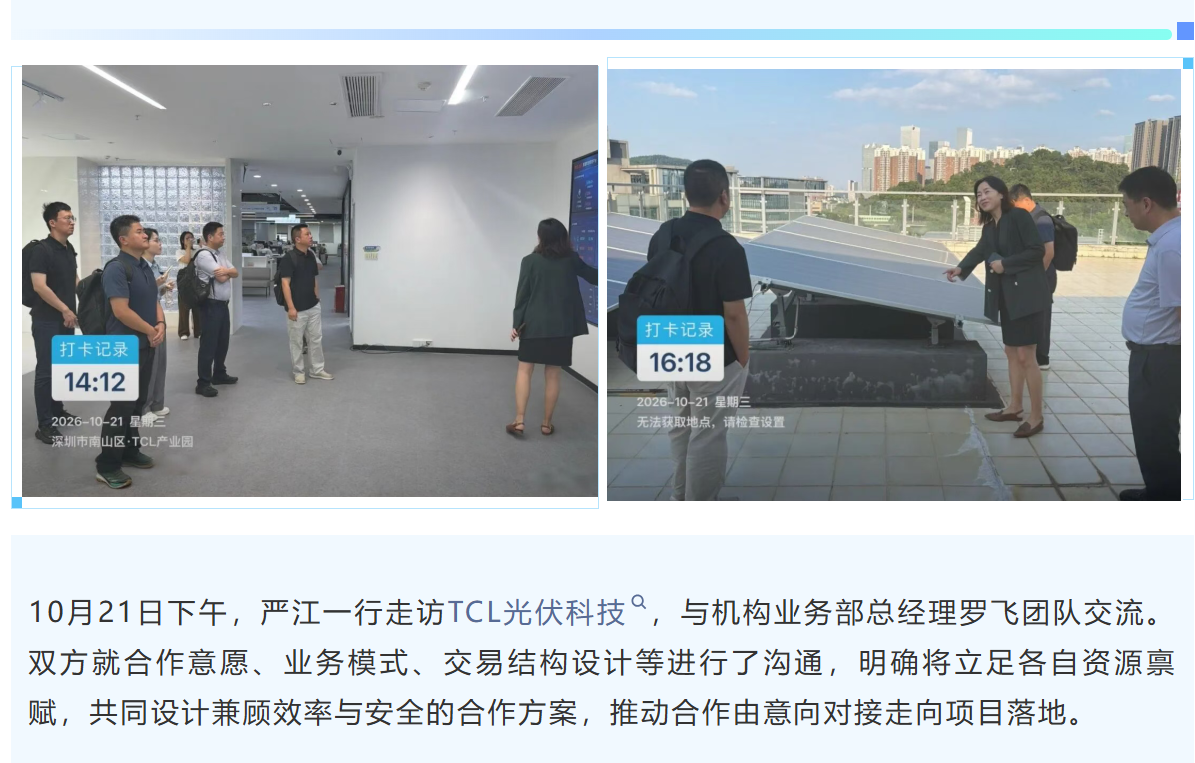
在融资租赁领域,茅台集团全资持有的茅台租赁选择从前端金融工具入手。2026年10月20日至21日,茅台租赁官方渠道披露其团队走访了创维光伏与TCL光伏科技等头部企业,重点推动户用光伏融资租赁业务落地,尝试将金融服务延伸至新能源应用场景。
来源:茅台租赁官方号
在基金投资方面,泸州老窖旗下的老窖资本则采用了联合出资模式。2024年11月,老窖资本联合险资机构大家资产以及越秀资本在广州设立了总规模20亿元的“越秀光惠基金”,以股权基金的形式参与分布式电站资产投资。
而在产业参与端,身处新能源产业重镇宜宾的五粮液,布局则更为综合。早在2023年4月,五粮液集团便成立了注册资本10亿元的四川五粮液新能源投资有限责任公司,不仅后续参与投资了光伏制造企业,还在产业园区建设储能电站,并与宁德时代合作推进零碳工厂建设。
三种路径的资金用途与回报机制并不相同。
融资租赁需要关注承租方的履约能力、租赁资产质量及项目回款;基金投资取决于底层资产质量、实际投资进度和退出安排;而像五粮液涉及的光伏制造企业投资、储能项目建设及自身用能场景,不能简单归入纯财务投资,也不宜将其等同于集团独立建设光伏制造产能,其投资回报与产业协同效果,需要结合具体项目的投入、运营及后续经营表现分别判断。
对于白酒企业而言,这些布局是否能带来预期收益,仍取决于相关项目的实际推进情况与后续风险控制。
工厂与屋顶:快消大厂的能源配套账
与白酒巨头的资本运作不同,快消企业对光伏的关注,更多集中在工厂屋顶这一具体的生产场景中。
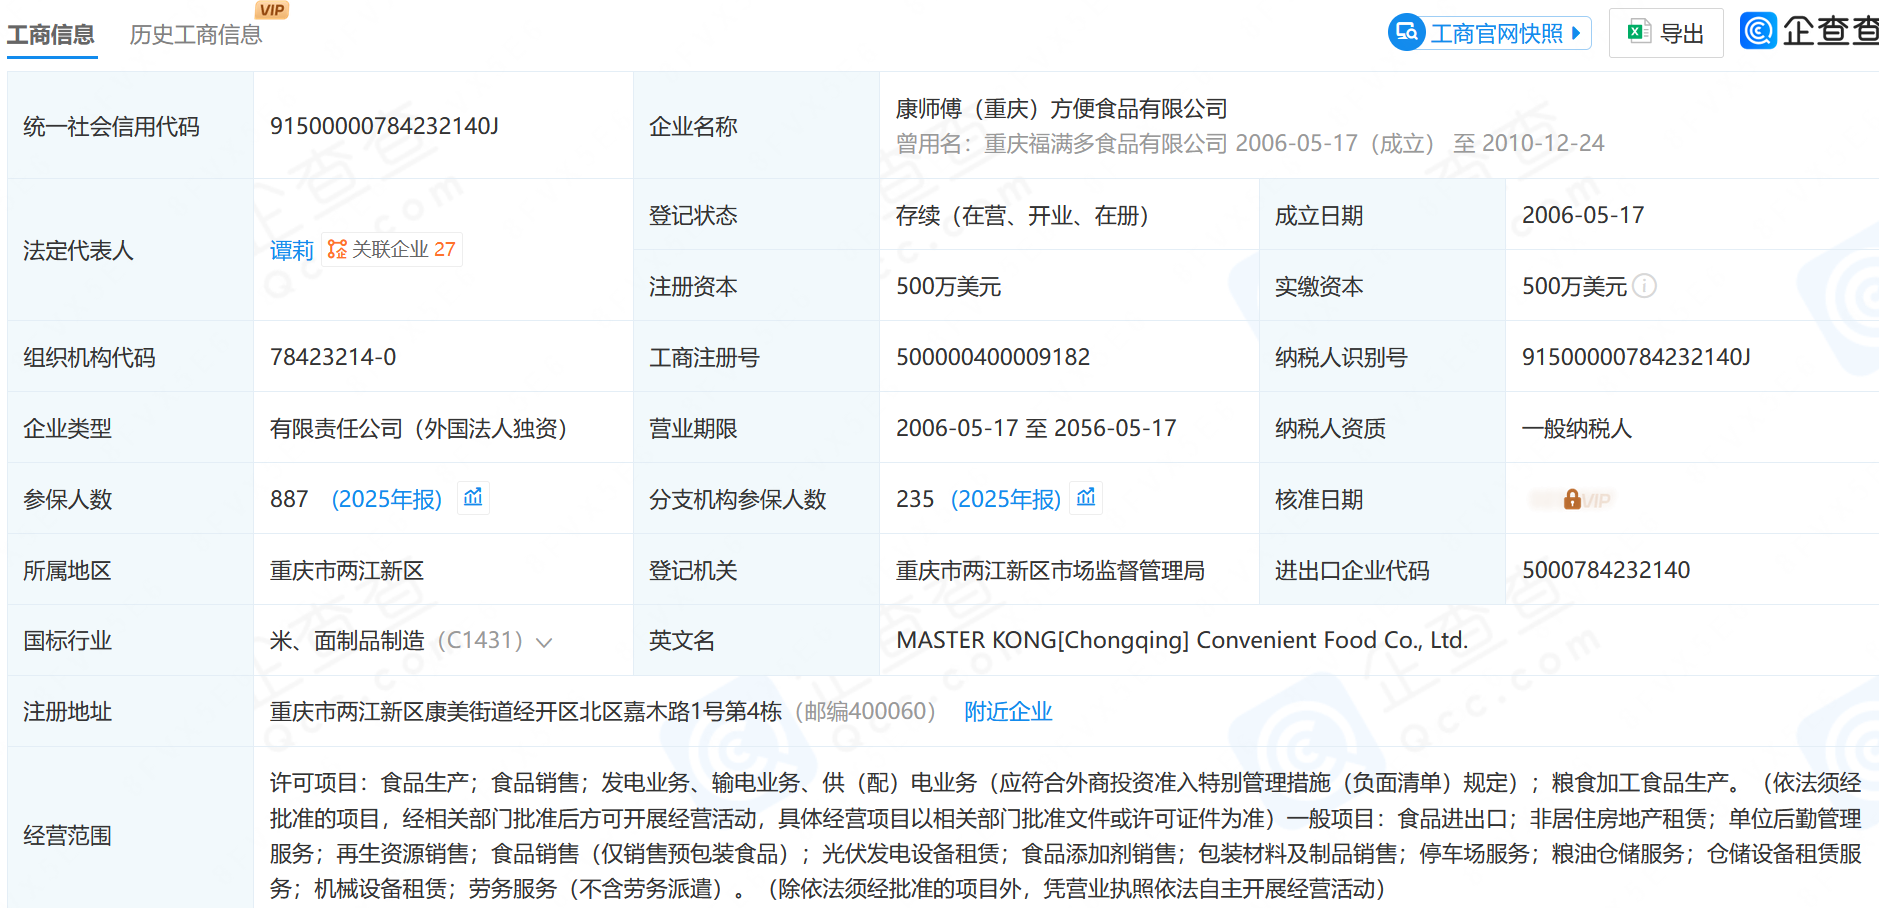
企查查数据显示,作为康师傅方便面投资(中国)有限公司的全资子公司,康师傅(重庆)方便食品有限公司于近期完成了工商变更,其经营范围新增了发电、输电、供(配)电业务以及光伏发电设备租赁等项目。这一变动迅速引发了市场关于其“跨界做光伏”的各种猜想。
来源:企查查
然而,仅凭经营范围的变更,尚不足以证明企业将大规模进入光伏领域。
新增发电业务与设备租赁经营范围,可能为企业开展相关能源业务提供经营基础,但具体是用于厂区自用、对外提供能源服务,还是其他业务安排,目前尚无充分信息可以确认。后续是否出现具体投资项目、设备采购或电站建设,才是判断其实际布局的重要依据。
实际上,在康师傅引发市场关注之前,食品与饮料行业利用厂房开展分布式光伏建设已有多年的实践。
早在2013年,农夫山泉便在其广东万绿湖生产基地建成了5兆瓦的屋顶分布式光伏项目。其公开的ESG报告显示,截至2025年末,该公司已有6家工厂运行光伏发电设施,总装机容量超过50兆瓦。同期,乳业巨头伊利也披露其截至2025年末已有32家工厂完成光伏发电项目并网,装机规模达到82.32兆瓦;蜜雪冰城、千禾味业等企业也相续在近年推动生产基地并网或采用建筑光伏一体化(BIPV)方案。
从食品加工行业的普遍运行逻辑来看,厂房资源与光伏发电天然存在一定的匹配度。
食品加工中的制冷、灭菌与烘干等环节,用电负荷通常集中在白天,这与光伏发电的日间高峰高度吻合。若厂区白天生产负荷较高,且发电量能够实现较高比例的自发自用,分布式光伏确实有助于降低部分购电成本。
不过,分布式光伏的实际经济性受多种因素制约。
工厂能否真正实现降本,取决于当地的日照条件、厂区用电曲线、自发自用比例以及初始投资成本。同时,普通并网分布式光伏在电网失电时通常会触发防孤岛保护而停止供电,若要在电网停电时维持关键生产负荷,还需要根据负荷需求配置具备相应供电能力的储能或备用电源系统,并满足相应的切换与运行条件。
在此背景下,利用既有厂房屋顶配合绿电,更多是传统制造企业尝试控制生产电费成本以及应对外部碳考核的一种场景化探索。
制造与应用:传统企业为何选择不同路径
从茅台租赁的融资租赁业务,到泸州老窖参与的户用光伏基金,再到快消企业可能涉及的厂区能源配套,这些案例呈现出传统企业参与光伏的不同方式。
它们并不都以制造光伏产品为目标,投资收益、产业协同与自身用能成本,是需要分别考察的几条线索。
在制造端,光伏产业需要面对长期的资本开支、剧烈波动的产品价格以及快速演进的技术路线,具备极高的专业门槛与资金壁垒。
而在应用端,光伏更多充当着一种能源管理工具或资产配置选项,关注的重点在于具体场景下的用电负荷匹配、电价机制、预期收益率以及资产运营管理。
当不同领域的传统企业进入光伏赛道,它们带来的并非光伏制造的新产能,而是作为资金方、资产持有方或绿电消纳方的新角色。
对于不具备光伏制造优势的传统企业而言,光伏的真实价值未必在于直接参与制造,而在于如何将其作为可控的生产成本管理手段,或是将具备一定收益潜力的电站资产纳入自身的投资组合。
这场跨界探索的最终成效,终究需要交由具体的财务回报率与实际的降本数据来检验。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚