武汉天源跨界磷化铟“追光”:项目推进与实控人一致行动人减持窗口交织
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李旼
7867阅读
2026-10-21 16:14
武汉天源拟投入约5亿元建设高纯铟及磷化铟多晶生产基地,其中约4亿元计划通过银行贷款解决。公司跨界布局尚缺订单与自主技术储备之际,实控人一致行动人减持进入窗口期。
主营环保业务的武汉天源(301127)拟投资5亿元建设磷化铟相关产线,其中约4亿元拟通过银行贷款解决,却尚不具备独立开展相关业务的技术基础,且暂无在手订单。
同时,公司实控人及一致行动人拟减持超3亿元。
借贷4亿跨界投产
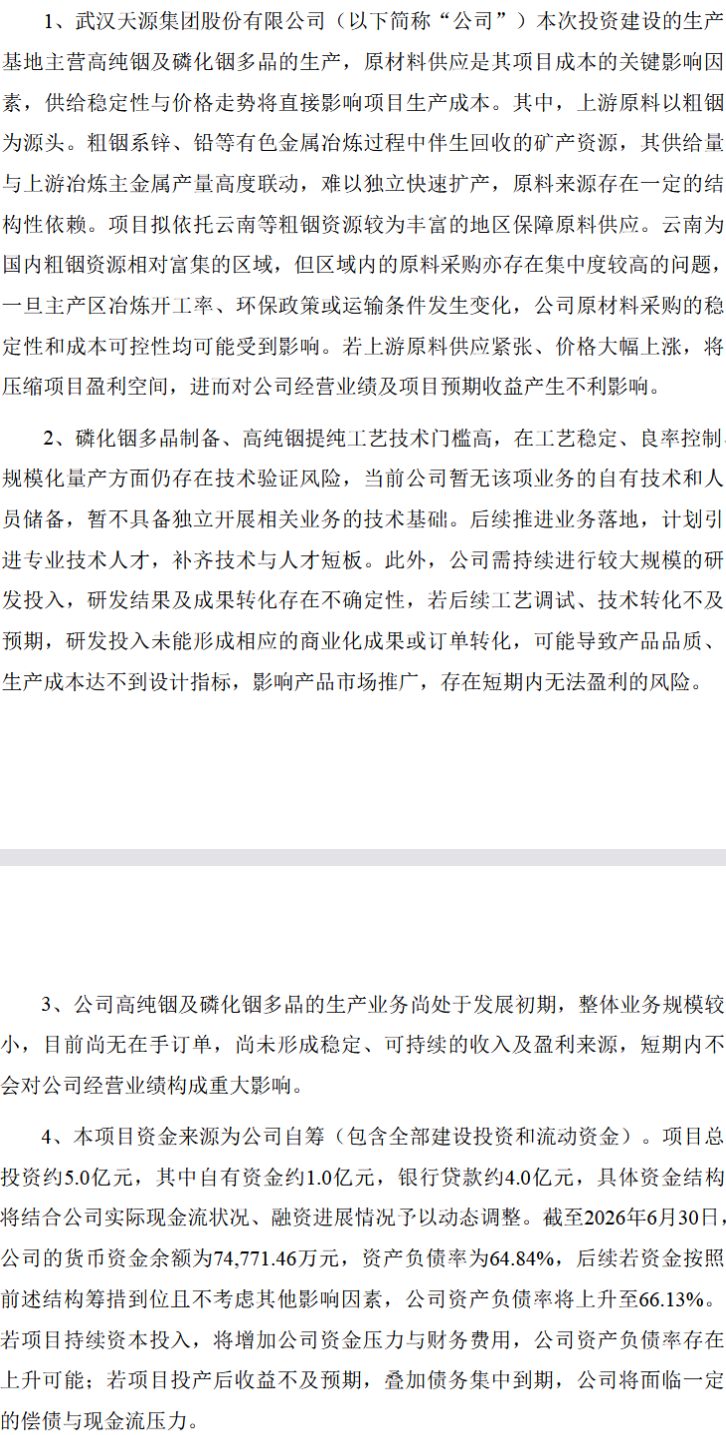
2026年10月14日,武汉天源发布公告称,拟与楚雄高新区管委会签署合作协议,投资约5亿元建设年产200吨6N/7N级高纯铟及100吨磷化铟多晶生产基地。
根据公告披露的资金筹措与建设规划,这项总投资达5亿元的重资产项目,建设周期预计为12个月,主要用于新建生产车间、仓库及购买相应生产设备。在资金来源上,公司自身仅出资约1亿元,其余4亿元资金拟通过银行贷款解决,债务融资占比80%,杠杆比例4比1。
这并非公司首次接触半导体材料领域。2026年8月,武汉天源首次以750万元对价收购了中讯半导体60%的股权,作为涉足磷化铟行业的切入点。中讯半导体当时尚未实现营业收入,公司称收购主要是为了绑定产业专家高正明及其团队,并把磷化铟视为未来的重点战略方向。
在完成股权收购后的短时间内,公司接受了数十家机构的密集调研,并随即抛出再投资5亿元建厂的重磅计划。从初次以750万元“轻资产”试水,到迅速跃升至依靠高杠杆举债推进5亿元重资产建厂,两动作之间相隔仅有两个月左右。
财务结构与偿债压力
在推出大额举债跨界投资计划的同时,武汉天源原有主营业务的经营状况并不轻松,财务端正承受着不小的结构性压力。
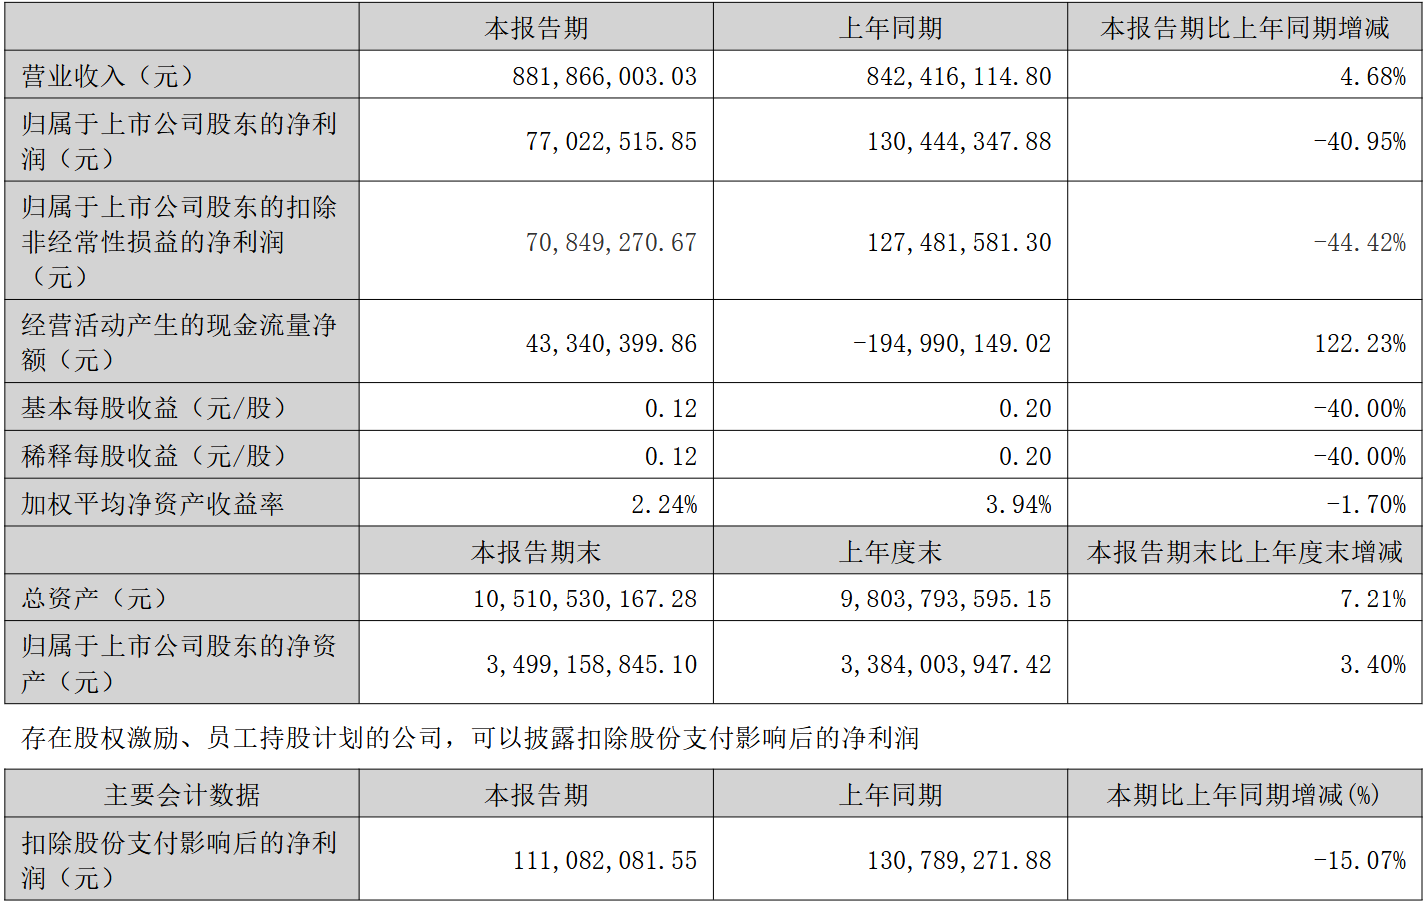
2026年半年度报告显示,公司上半年实现营业收入8.82亿元,同比增长4.68%;归属于上市公司股东的净利润为7702万元,同比下滑40.95%,呈现出较为明显的增收不增利态势。主营环保装备与工程业务的盈利能力放缓,难以像以往一样提供丰厚的内部利润留存。
从资产负债与流动性结构来看,截至2026年6月末,公司账面货币资金约7.48亿元,短期借款及一年内到期的非流动负债合计约6.15亿元。两项数据的规模对比,使新增项目贷款的资金安排与偿债节奏更值得关注。除了银行贷款外,公司此前已在推进向特定对象发行股票(定增)的再融资计划,拟募集资金用于补充流动资金及相关项目。
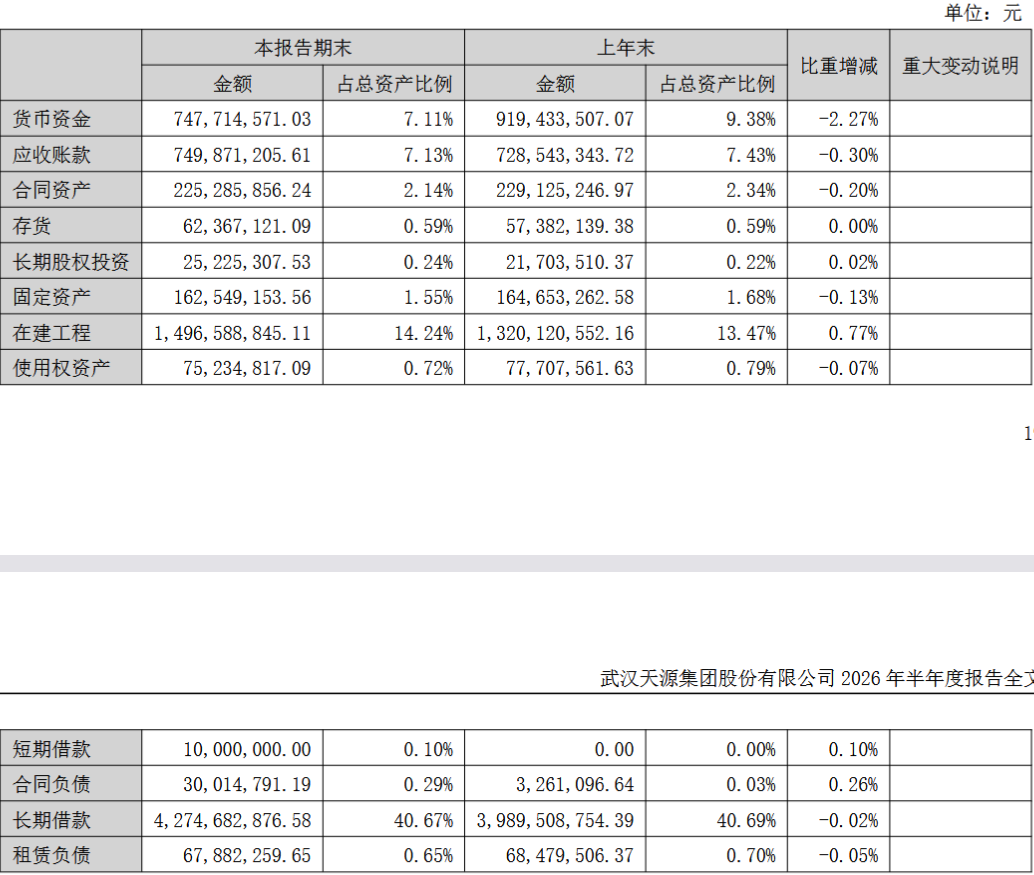
与此同时,公司的债务规模依然较大。截至2026年6月末,公司长期借款约42.75亿元,应付债券约2.86亿元,资产负债率为64.84%,“后续若资金按照前述结构筹措到位且不考虑其他影响因素,公司资产负债率将上升至66.13%”。从历史表现看,公司近三年经营活动现金流量净额持续承压;不过,2026年上半年经营活动现金流量净额已转为4334万元的净流入,较上年同期有所改善。

这一变化说明,公司经营现金流并非持续处于净流出状态,但半年内的改善能否延续,仍需结合后续经营表现判断。在主业净利润同比下降、现有债务规模较大的背景下,新增4亿元银行贷款用于建设期预计为12个月的跨界项目,仍将增加项目建设期的资金筹措压力,并对后续偿债安排提出更高要求。
跨界基础与商业化考验
对于这项高杠杆跨界投资,武汉天源在信息披露中揭示了自身在相关领域的局限性。
公司在公告中坦言,现阶段尚无高纯铟提纯及磷化铟多晶制备业务的自有技术和人员储备,暂不具备独立开展相关业务的技术基础。
高纯铟提纯与磷化铟多晶制备对工艺稳定性、纯度控制和规模化生产能力均有极高要求。应用于磷化铟半导体领域的高纯铟,纯度需达到99.9999%(6N)及以上的极高标准;而磷化铟多晶合成过程中,还面临磷的高蒸汽压和化学配比精确控制等工程难点。这与武汉天源此前所从事的污水处理及环保工程在技术路径上存在本质差异。
此前收购的中讯半导体虽然拥有相关专利及生产技术条件,并绑定了产业专家资源,为公司提供了进入磷化铟产业链的切入点,但股权收购本身并不等于相关业务已经具备规模化盈利能力。
截至相关公告披露时,公司尚无在手订单,亦未形成稳定、可持续的收入及盈利来源,中讯半导体在2026年度也尚未产生营业收入。
如何将现有收购得来的技术条件转化为稳定的产品良率、通过客户认证并获取实际订单,是这项5亿元投资绕不开的商业化考验。
扩张方案与减持窗口重叠
相比于新业务商业化路径尚待验证,实际控制人及核心高管股权层面的动向则引起了资本市场的关注。
武汉天源属于典型的家族企业治理结构。创始人黄开明与儿子黄昭玮、儿媳李娟为公司的共同实际控制人,三人合计控制上市公司33.68%的股份。其中,黄开明担任公司董事长,黄昭玮担任副董事长兼总裁,李娟担任董事。在股权控制链条上,黄开明控制着湖北天源环保集团有限公司和武汉天源优势创业投资合伙企业(有限合伙)(下称“天源优势”),黄昭玮则控制着中环环保工程技术(武汉)有限公司(下称“中环环保”)。
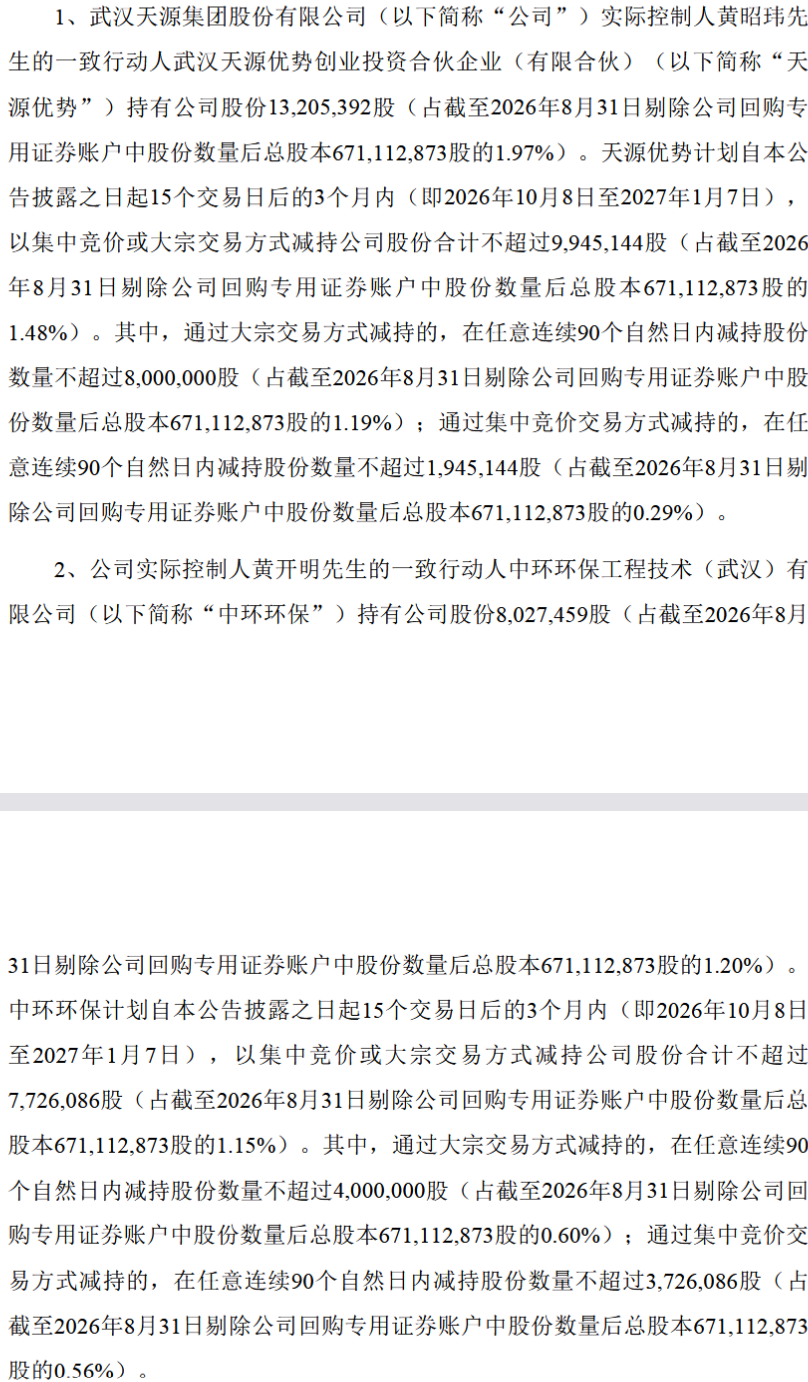
2026年9月8日,天源优势及中环环保披露减持计划,拟自2026年10月8日至2027年1月7日期间,合计减持不超过公司总股本2.63%的股份。从拟减持数量与现有持股比例的对比来看,中环环保的减持计划尤其接近其现有持股规模上限。若按照减持计划披露时的股价粗略测算,两家主体拟减持股份对应的估算市值超过3亿元。
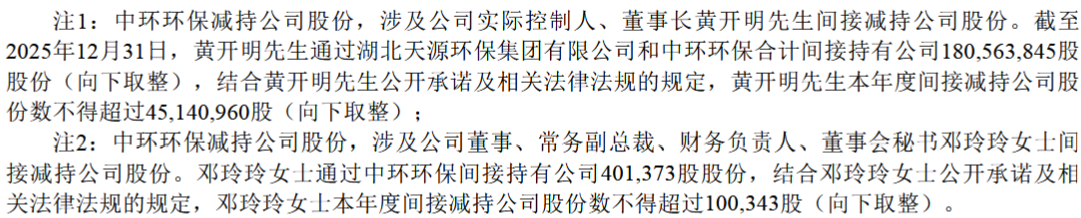
这笔减持安排涉及公司实际控制人及核心高管的个人权益。公告信息显示,中环环保减持股份涉及董事长黄开明间接减持,黄开明本年度可间接减持股份上限为4514万股;同时,减持亦涉及公司董事、常务副总裁、财务负责人兼董秘邓玲玲间接减持,邓玲玲通过中环环保间接持有公司401万股,本年度可间接减持上限为10万股。而在2026年8月30日的机构调研中,黄昭玮与邓玲玲均作为核心管理人员参与接待并向市场宣介磷化铟新业务。
需要区分的是,减持计划并不等于股份已经完成出售,拟减持额度也不等于已经实现的套现金额。
但在上市公司准备以新增债务推进重资产项目之际,由实控人及核心高管间接持股的持股主体同步进入减持窗口,仍有必要关注公司重大投资决策与相关股东个人权益安排之间的关系。
市场表现与行业合规参照
在跨界布局及减持计划相关信息密集释放后,武汉天源的二级市场股价未能获得明显的上行动力。
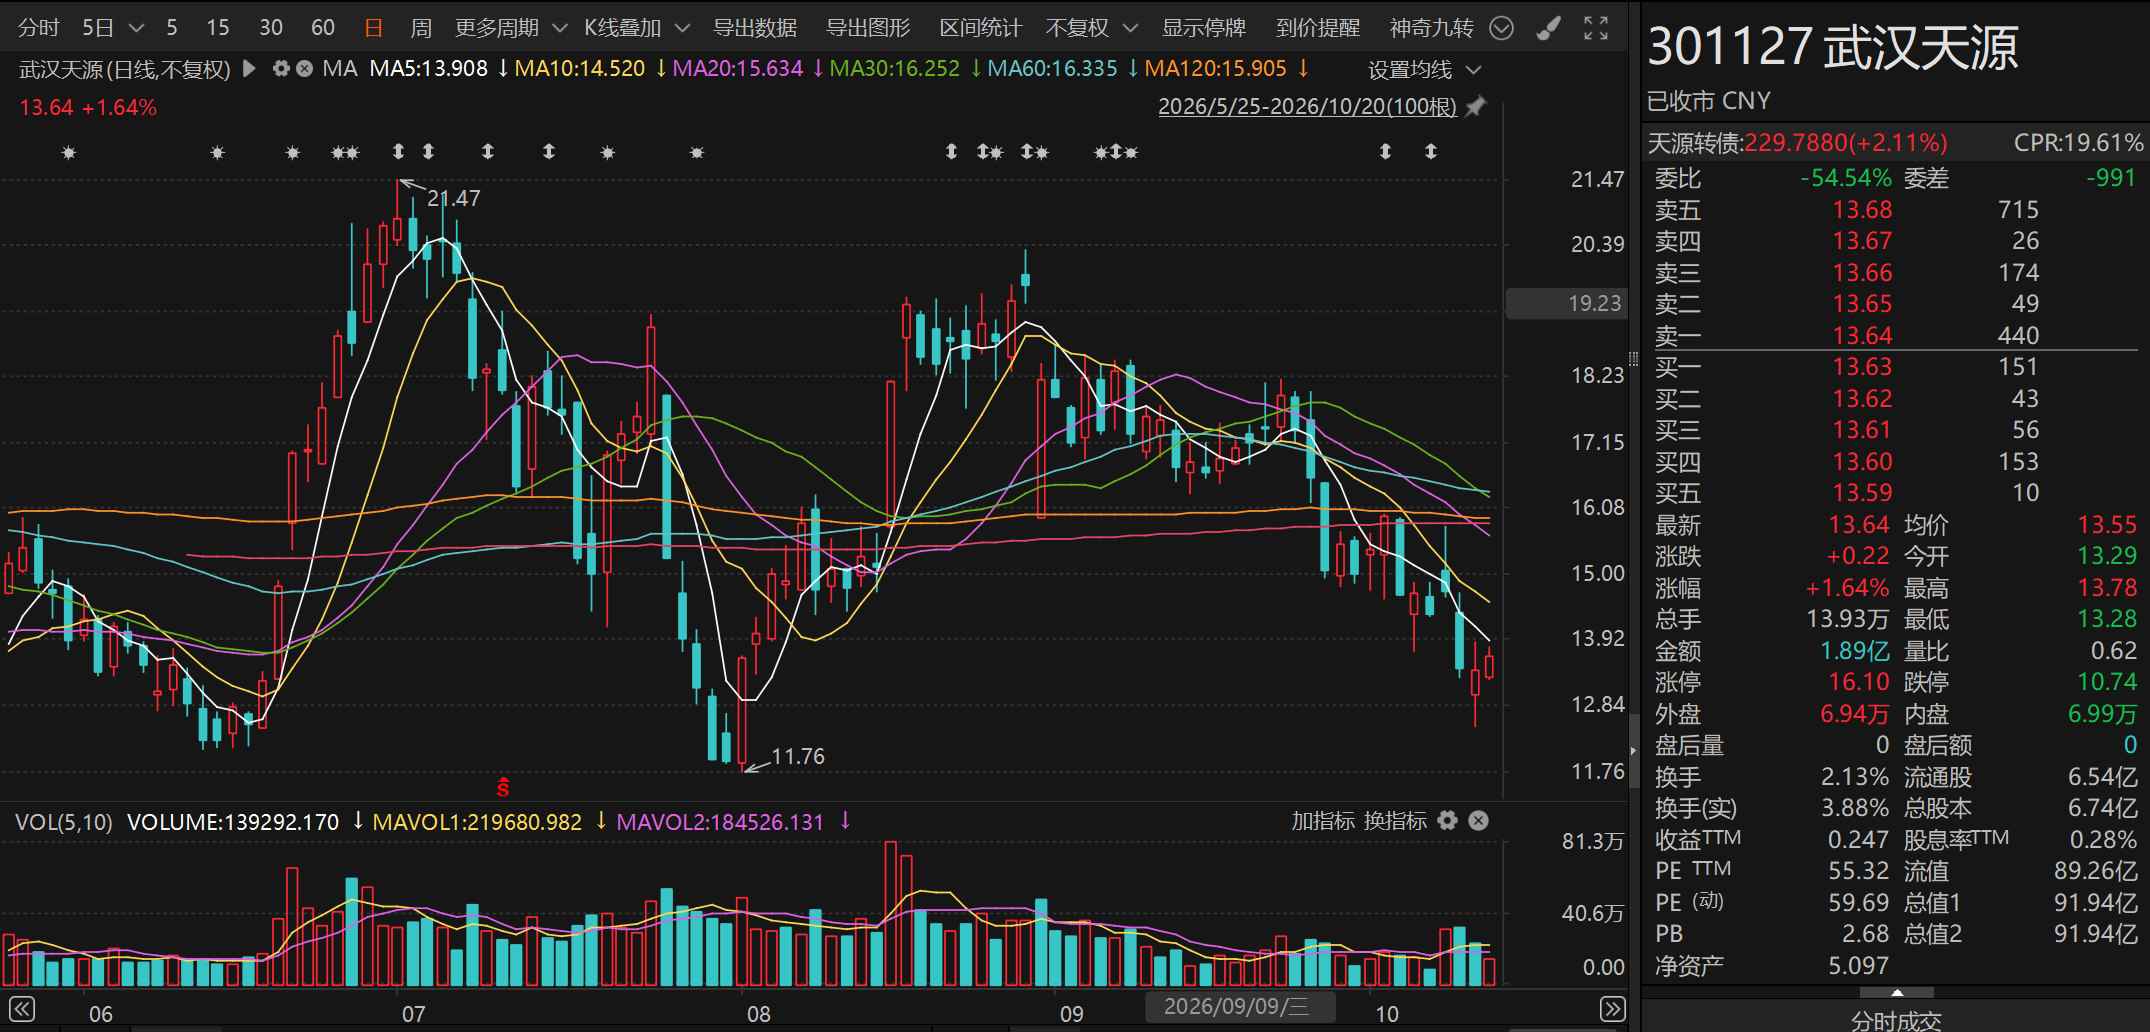
(来源:Choice数据)
2026年8月30日,公司在接受机构调研时首次向市场宣介磷化铟新业务。因此,以8月30日收盘价19.72元作为基准计算,至10月21日收于14.34元,跌幅达27.3%。相关投资计划与股东减持安排的交织,尚未在二级市场转化为可观察的价格支撑因素。
这笔新增4亿元贷款的融资安排与偿还来源、结合定增等再融资工具的资金统筹、收购得来的技术资源能否支撑规划产能,以及跨界投资期间如何协调上市公司发展与相关股东的减持安排,将成为评估这一项目的重要观察点。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚