23倍净利润增长背后:天岳先进的盈利拐点,不等于行业反转
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
8877阅读
2026-11-13 17:01
天岳先进前三季度净利润同比增长超23倍,8英寸衬底收入占比首次过半,推动单季盈利明显改善。但6英寸价格虽有反弹,行业供需与定价权尚未全面修复,龙头企业的盈利拐点能否带动行业反转仍待检验。
三季报净利增超23倍,将碳化硅衬底龙头天岳先进(688234)推到了聚光灯下。而控股股东于11月3日提议以5000万元至8000万元回购股份,也为观察公司对未来经营和股价表现的判断提供了一个新的切口。
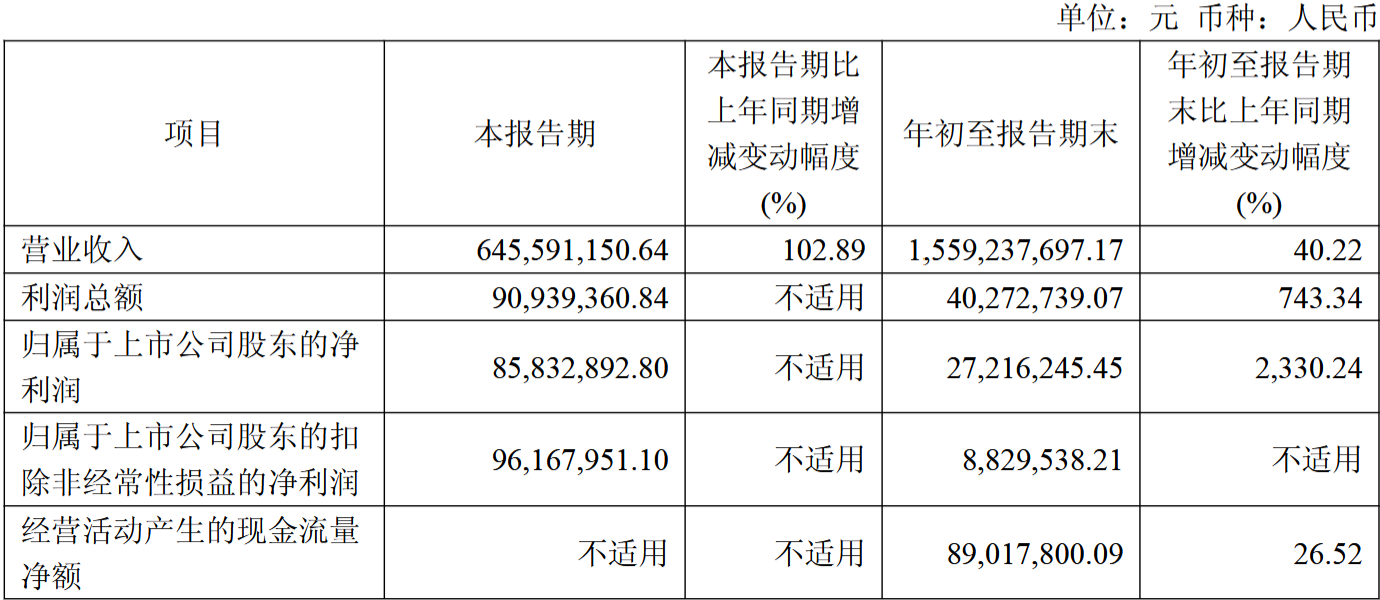
财务数据显示,2026年前三季度,天岳先进实现营业收入15.59亿元,同比增长40.22%;归母净利润2721.62万元,同比大增2330.24%。其中,第三季度单季营收达到6.46亿元,同比增长102.89%,归母净利润8583.29万元,较第二季度环比增长4434.21%。此外,第三季度扣非净利润达到9616.80万元,高于8583.29万元的归母净利润,说明公司扣除非经常性损益后仍实现了较好的盈利,主营业务盈利能力出现明显改善。
随着这组高达23倍与44倍的增长数字受到市场关注,关于碳化硅衬底行业是否已经告别价格战、迎来供需反转的讨论也随之升温。然而,分析财报细节与产业链真实供需可以发现,天岳先进的业绩突围,本质上是龙头企业依靠产品结构上移实现的个体盈利拐点,而非整个碳化硅衬底行业全面复苏的号角。
上半年亏损拖累与结构性红利
如果将目光从百分比增幅转向绝对规模,天岳先进的盈利修复仍有进一步验证的空间。
前三季度15.59亿元的营收,对应归母净利润2721.62万元,整体净利率约为1.75%。但这一数据受到上半年亏损的明显拖累:前三季度归母净利润仅2721.62万元,而第三季度单季已经实现8583.29万元,上半年合计亏损5861.67万元。第三季度单季净利率则达到约13.29%,显示公司盈利能力在报告期内出现了明显变化。
同比暴增2330.24%的背后,也存在去年同期基数极低的因素。2025年前三季度,天岳先进归母净利润为111.99万元。低基数放大了同比增幅,但第三季度单季盈利规模的跃升,也不能简单归结为基数效应。
真正支撑公司第三季度单季盈利跳升的核心变量,并非全行业产品普涨,而是产品尺寸迭代带来的结构性红利。
三季报披露的最关键经营细节在于,公司8英寸碳化硅衬底的收入占比在报告期内首次超过50%。在碳化硅产业链中,8英寸衬底在晶体生长、加工工艺和良率控制等方面具有更高的技术要求,产品单价和盈利能力也相对更有优势。产品组合中高毛利产品的占比过半,直接拉动第三季度毛利率达到27.46%。
与此同时,客户结构的高端化放大了这种尺寸红利。公开报道显示,天岳先进是英飞凌科技股份公司(Infineon Technologies AG)碳化硅衬底的重要供应商,并于2026年10月获得英飞凌“优秀供应商奖”。新能源汽车800V高压平台渗透率持续提升,叠加AI服务器高压电源带来的新增需求,为率先实现8英寸规模化出货的头部厂商提供了新的增长空间。
东吴证券(601555)在研报中对此作出了趋势性界定,判断天岳先进已于2026年第一季度进入经营拐点阶段,盈利修复的核心驱动力在于8英寸产能释放和头部客户导入。换言之,这是一场属于头部企业的内生性结构升级,而非行业性供需紧缺带来的外生性普涨。
定价权未归:周期性修复下的行业分化
将天岳先进一家的盈利改善直接外推为“行业反转”,忽略了当前碳化硅衬底市场依然复杂的供需基本面。
回顾2025年,碳化硅衬底行业经历了一场惨烈的价格踩踏。同业企业北京天科合达半导体股份有限公司招股书披露的数据显示,受前期扩产产能集中释放影响,其6英寸碳化硅衬底平均售价已从2023年的每片4780.67元降至2025年的每片1695.96元,而8英寸碳化硅衬底平均售价更是从2023年的每片29417.03元大幅下降至2025年的每片6172.30元。这一变化反映出过去两年衬底市场价格竞争的激烈程度,也显示出8英寸产品在规模化生产和技术迭代过程中面临的降本压力。同期,部分市场散货报价甚至跌至每片1800元左右,全行业盈利空间受到明显挤压。
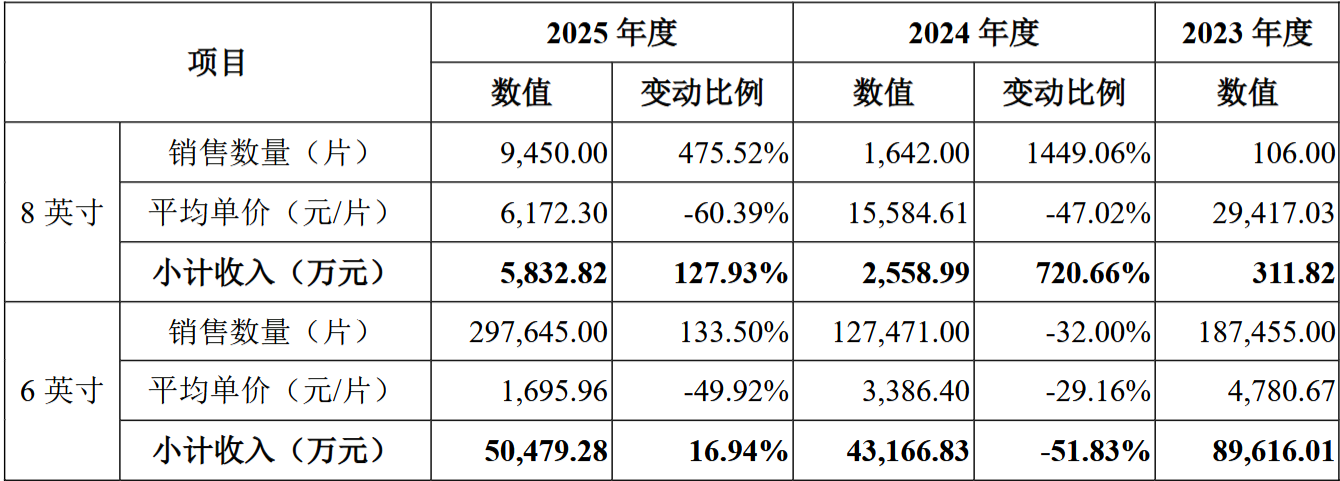
天科合达碳化硅衬底销售收入(来源:天科合达招股说明书)
需要承认的是,2026年以来,碳化硅衬底行业并非没有出现回暖信号。产业研究机构InSemi Research指出:“当前碳化硅衬底片头部厂商如天岳先进、天科合达等的产能利用率,均已超过90%。”随着国内6英寸产品价格出现较大幅度反弹,8英寸产品价格也呈现止跌企稳并小幅上涨的态势。与此同时,部分市场信息显示,英飞凌、意法半导体(STMicroelectronics)等海外功率器件厂商率先调整产品价格,带动了市场对产业链价格修复的预期。
这意味着此前的恶性价格竞争正在缓和,行业供需关系已经出现一定程度的周期性修复。但周期性修复并不等于全行业已经迎来全面供需反转。
一方面,下游海外功率器件大厂调价,与上游国内衬底厂商涨价之间存在传导链条,价格变化能否持续传导至衬底环节,仍取决于具体的供需关系与议价能力。整体来看,国内衬底厂商主动提价的底气仍弱于海外巨头。另一方面,不同尺寸、品质和客户结构的产品,其盈利能力存在显著差异。对于大量仍以6英寸产品为出货主力、且缺乏稳定大厂订单锁定的中小厂商而言,头部企业的产能利用率提升与景气改善,短期内很难直接转化为自身的盈利修复。
只有当6英寸产品价格获得持续支撑、8英寸产品渗透率进一步提升,且AI数据中心与新能源汽车的增量需求能够持续吸收新增产能,碳化硅衬底行业的全面供需反转才有更扎实的基础。需要注意的是,8英寸产品渗透率提升与行业供需改善并非同一回事——如果新增产能释放速度超过下游需求增长,大尺寸产品同样可能面临新一轮价格竞争。
券商分歧:拐点共识下的修复斜率之争
资本市场对天岳先进三季报的反馈,同样折射出机构对行业前景的谨慎与分化。
在三季报发布后,多家券商密集发布点评报告。中信证券(600030/06030)以“营收创历史新高、盈利拐点确立”定调公司表现,中国银河(601881)、华源证券也分别给出推荐与买入评级。各大机构在“公司个体盈利拐点确立”这一方向性判断上高度一致,但在对当年盈利兑现节奏以及未来两年盈利修复斜率的测算上,却出现了显著分歧。
中国银河的预测相对乐观。其研报指出,随着行业价格竞争逐步接近尾声、8英寸出货占比持续提升,以及AI数据中心等第二增长曲线加速放量,公司盈利能力有望进一步提升,预计2026年至2028年归母净利润分别为1.12亿元、3.50亿元和4.38亿元。
华源证券则给出了更为审慎的盈利模型。在认可8英寸衬底占比过半带动毛利率环比改善的同时,华源证券预计公司2026年至2028年归母净利润分别为0.77亿元、1.85亿元和3.09亿元,并在报告中明确提示了行业景气度不及预期、市场竞争格局恶化等潜在风险。
两家券商对天岳先进2027年归母净利润的预测值分别为3.50亿元与1.85亿元,前者接近后者的1.89倍。这也表明,尽管公司盈利出现改善,控股股东也释放了增持回购的积极信号,但机构投资者对于公司能否摆脱行业竞争拖累、兑现高成长预期,仍存在明显分歧。
在半导体材料国产化与大尺寸迭代的交汇点上,天岳先进用一份8英寸产品收入占比过半的三季报,证明了头部企业通过产品升级和客户结构优化改善盈利能力的可能性。但对国产碳化硅衬底产业而言,一家龙头企业率先实现盈利,并不意味着行业已经完成供需反转。6英寸产品价格能否持续企稳,8英寸产能扩张能否与需求增长相匹配,以及国内厂商能否逐步提升产业链议价能力,仍将决定这一轮行业修复能够走多远。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


