四家药企三季度净利翻倍背后:BD、原料药与主营修复的不同成色
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李旼
2.4w阅读
2026-10-23 11:45
海思科、翰宇药业、海正药业与华海药业前三季度净利润均预计翻倍,但增长来源各不相同:BD授权收入、原料药放量、主营业务修复与资产处置收益交织其中。高增长能否持续,仍需拆解利润构成。
2026年前三季度业绩预告与经营数据陆续披露,海思科(002653)、翰宇药业(300199)、海正药业(600267)与华海药业(600521)四家医药企业预计归母净利润均实现同比翻倍增长。
需要注意的是,这四家企业虽然常被放在创新药产业的框架下讨论,但它们前三季度净利润高增,并非创新药终端销售放量的单一结果。海思科的业绩受到海外授权收入拉动,翰宇药业主要依靠原料药业务增长,海正药业与华海药业的利润则分别受到股权处置收益、原料药及制剂业务改善等因素影响。将四家公司的净利润增幅直接视为创新药商业化景气度的体现,难以完整解释其增长来源。
BD首付款与原料药放量:高增速的两种来源
在前三季度业绩预告中,海思科与翰宇药业展现出了极高的利润增幅,但驱动两家公司业绩爆发的逻辑各异。
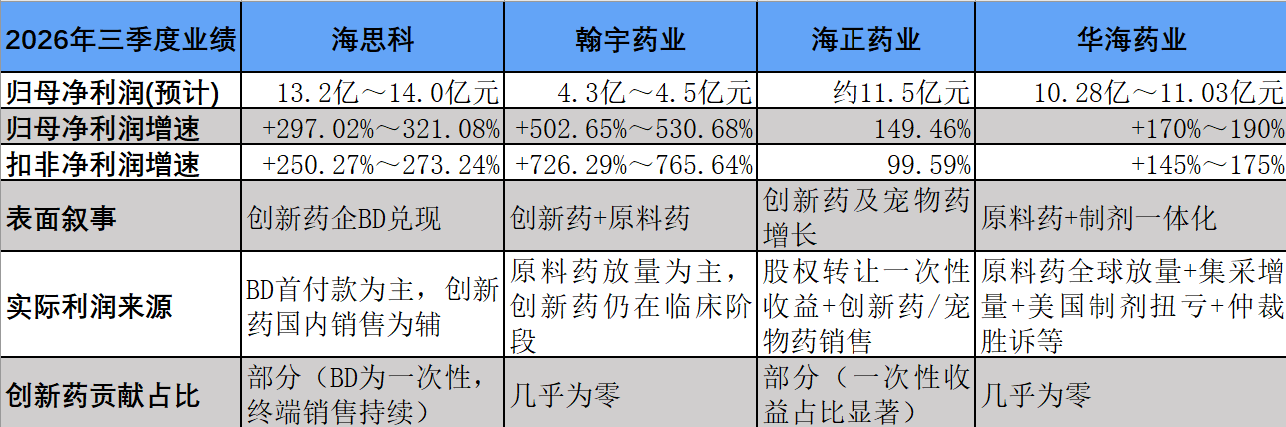
海思科预计前三季度实现归母净利润13.2亿元至14.0亿元,同比增长297.02%至321.08%;扣非净利润预计为12.2亿元至13.0亿元,同比增长250.27%至273.24%。公司将利润增长归因于创新药国内销售持续增长,以及多个对外授权项目在前三季度收到首付款等款项并实现较大金额的产品授权收入。
2026年上半年,海思科与多家机构达成的四笔对外授权合作,累计潜在交易总额已超过60亿美元。但这一总额包含未来达到特定条件后方可获得的里程碑付款,并不等于已经确认的收入或已经到账的现金。公司同时提示,相关协议项下款项最终能否全部收到仍存在不确定性。
翰宇药业则以502.65%至530.68%的预增幅度领跑四家企业,预计前三季度归母净利润达到4.3亿元至4.5亿元。与海思科依靠授权项目收入及创新药销售不同,翰宇药业当期的业绩增长主要依赖于原料药业务的持续放量。
翰宇药业的三靶点创新药HY3003已获美国FDA受理临床试验申请,但仍处于研发阶段,尚未形成商业化销售收入。当前业绩增长主要依靠原料药业务放量,这也构成了两家高增速企业之间截然不同的业务基础。
经营改善与非经常性收益:利润增长的不同构成
与海思科和翰宇药业不同,海正药业与华海药业的利润增长,既有经营层面的改善,也受到资产处置等其他因素影响。
海正药业预计前三季度实现归母净利润约11.5亿元,同比增长约149.46%;扣非净利润约9.8亿元,同比增长约99.59%。与净利润大幅增长形成反差的是,公司前三季度预计营业收入约65.2亿元,同比下降17.71%。
营收与净利润走势的分化,主要源于子公司并表范围的变化。海正药业在前三季度转让了浙江省医药工业有限公司100%股权,股权转让收益增厚了归母净利润,同时该子公司的相关收入不再纳入并表范围。若剔除并表范围变化影响,按可比口径计算,公司前三季度营业收入约60.6亿元,同比增长约7.16%,客观反映出其主营业务可比口径下的温和修复。
华海药业预计前三季度归母净利润为10.28亿元至11.03亿元,同比增长约170%至190%;扣非净利润预计为6.62亿元至7.43亿元,同比增长约145%至175%。按对应区间端点计算,其归母净利润与扣非净利润之间的差额约为3.60亿元至3.66亿元。
这一明显的财务差额,体现出非经常性因素对华海药业净利润的显著影响。在经营层面,公司受益于原料药销售增长、国内新增12个集采中选产品放量以及美国制剂业务的扭亏为盈;而在非经营层面,公司利润同时也受到了处置子公司华海天衡67%股权收益、缬沙坦欧洲仲裁胜诉收到山德士支付的律师费与仲裁费,以及美国关税退回等特定事项的拉动。前三季度约1.3亿元的汇兑损失与研发费用变化,则进一步塑造了其最终的利润构成。
净利润翻倍之后:增长能否延续
扣非净利润增速与归母净利润增速的差异,进一步揭示了四家企业利润增长的不同构成。翰宇药业前三季度扣非净利润预计增长726.29%至765.64%,明显高于归母净利润502.65%至530.68%的增幅;海思科、海正药业与华海药业的归母净利润增速则均高于扣非净利润增速。不过,增速差异本身并不能直接决定利润增长的质量与持续性,还需结合各家企业的业务结构、非经常性损益及后续经营表现综合判断。
前三季度净利润的集体同比翻倍,掩盖了各家企业在利润质量与驱动因素上的深刻差异。
海思科的业绩显示,BD授权收入能够显著拉动当期利润,但未来利润能否在授权收入与创新药销售等多重来源的支撑下保持稳定,仍需后续业绩验证;翰宇药业证实了原料药业务的当期支撑力,但创新药管线距离大规模商业化兑现仍有路途;海正药业与华海药业展示了主营修复与资产处置共同作用下的利润反弹,其中一次性收益与经营性改善有着完全不同的持续性特征。
四家企业的业绩预告,反映的是不同业务结构下的利润增长,而非同一种创新药商业化模式的集体兑现。授权收入能否持续、原料药放量能否延续、主营业务改善能否转化为稳定利润,以及一次性收益退出后盈利水平如何变化,将决定这轮高增长的实际成色。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
1小时前
财中社
10:05
财中社
09:04
财中社
08:59
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
1小时前


