雷军点赞白花蛇草水,姜宗祥拼图青啤集团
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
赵薇
1.7w阅读
2026-11-16 18:08
姜宗祥上任后,主导青啤集团资产收购,多元扩张能否对冲主业承压有待观察。
11月16日,周一清晨,小米创始人、董事长兼CEO雷军更新社媒动态。称自己上次到青岛出差喝了一瓶崂山白花蛇草水,“我觉得挺好喝的,好像没有网上说的那么夸张”。
崂山白花蛇草水是青岛饮料集团有限公司(下称“青饮集团”)旗下的本土特色草本饮品。青饮集团于2025年5月正式划转给青岛啤酒集团有限公司(下称“青啤集团”)。
就在数日前,青岛食品(001219)发布公告,青啤集团计划出资近10亿元,将成为公司控股股东。两次成功扩张之间,2025年5月,核心子公司青岛啤酒(600600)还曾计划收购山东即墨黄酒厂有限公司,10月收购终止。
2024年12月,1972年出生的姜宗祥接替前任黄克兴成为青啤集团党委书记、董事长,并当选青岛啤酒董事长,同时兼任公司总裁职务。在他的带领下,青啤集团的业务版图徐徐拼合。
版图拓展,有得有失
11月10日晚,青岛食品发布公告,公司控股股东、实际控制人青岛华通国有资本投资运营集团有限公司(下称“华通集团”)计划将所持29.24%股份,以16.92元/股,作价9.65亿元转让给青啤集团。
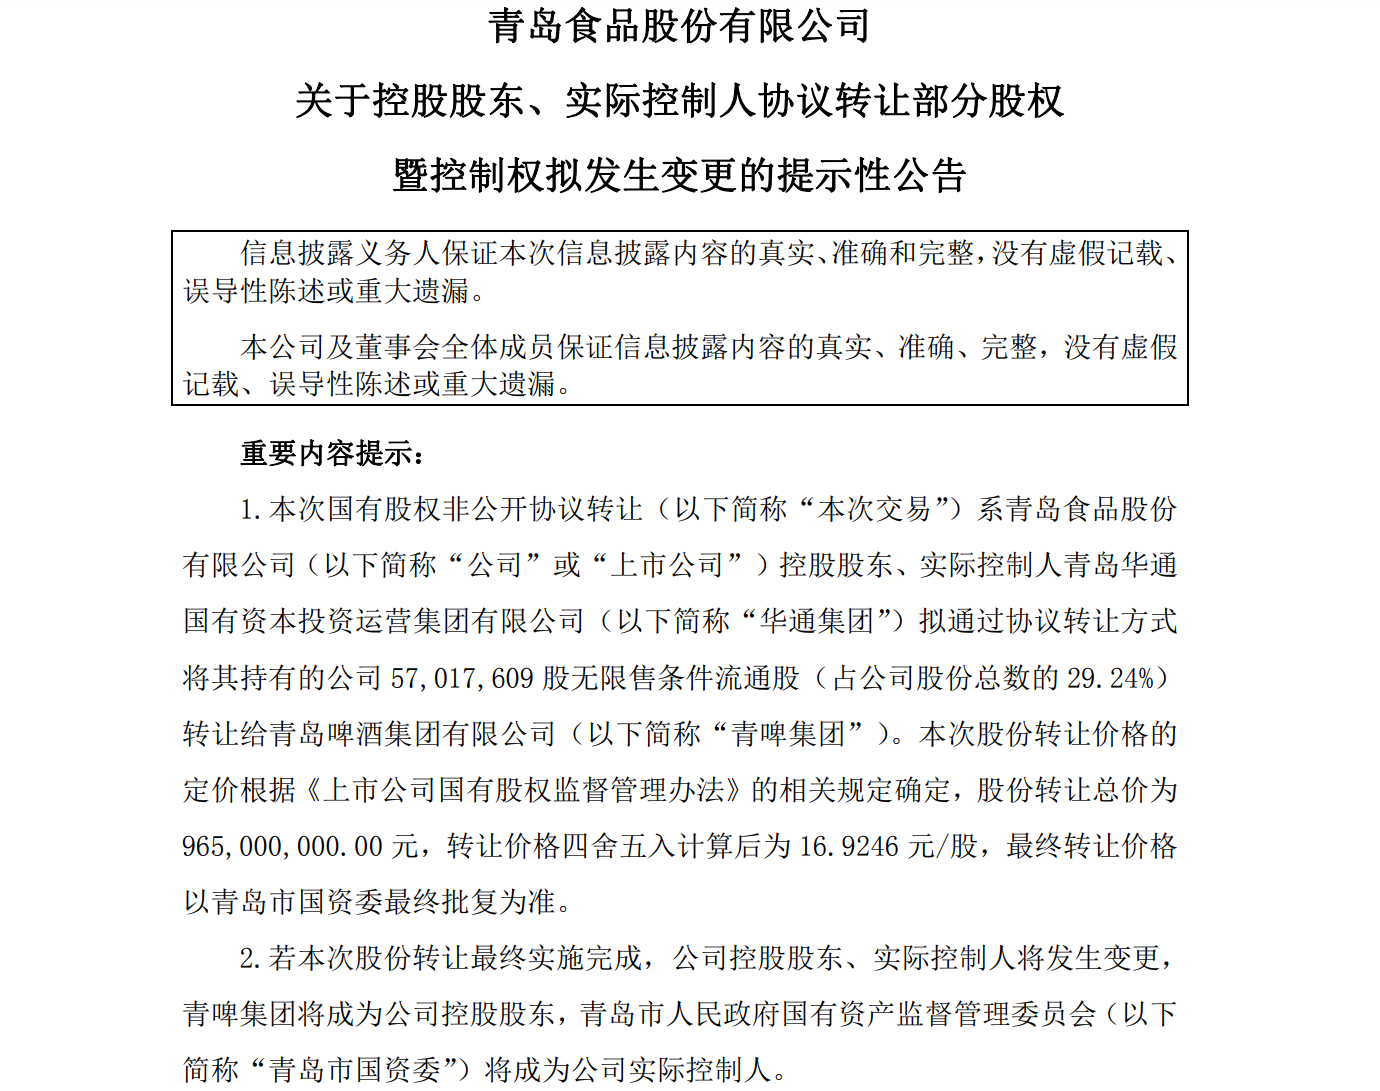
转让完成后,青啤集团将成为青岛食品控股股东,实际控制人由华通集团变更为青岛市国资委。
对于此次转让,青岛食品表示,交易旨在“实现国资国企的资源整合,拟形成产业链的聚集协同效应。”
这是姜宗祥上任后,青啤集团又一次成功的业务版图扩张。
时间回到2024年12月底。彼时青岛啤酒公告,因原董事长黄克兴退休辞任,公司选举姜宗祥为公司董事长,并兼任总裁职务。
公告同时显示,姜宗祥已经是大股东青啤集团党委书记、董事长。这时,1972年7月出生的姜宗祥刚满52岁。
在黄克兴辞职公告中,青岛啤酒的致谢可以总结为:黄克兴任内锚定国际化愿景,推进战略落地,以创新驱动高质量发展,推动青啤实现产品高端化、智能化、绿色化转型,品牌竞争力与盈利水平持续提升。
从2018年6月上任,到2024年12月退休辞任,黄克兴担任青岛啤酒一把手约六年半。2018年,青岛啤酒销量803万千升,2024年为753.8万千升,销量没有增长,但公司收入从265.8亿元增长至321.4亿元,归母净利润更是从14.2亿元增长至43.4亿元,涨幅超过两倍,高端化成果可见一斑。
姜宗祥上任后,在核心子公司青岛啤酒继续推进高端化的同时,青啤集团也开始了资源整合。
首先是2025年3月,市场传出青啤集团与青饮集团重组整合的消息。5月,青饮集团完成工商股权变更,100%股权无偿划转至青啤集团。青饮集团产品包括崂山矿泉、崂山可乐和此次雷军“带货”的崂山白花蛇草水等。
青啤集团完成青饮集团划转前不久,青岛啤酒发布公告,计划以6.65亿元收购山东即墨黄酒厂有限公司100%股权。不过由于交割先决条件未能满足,此次股权收购交易终止。
然后便是前述提及的青啤集团将控股青岛食品。
三次重大资产动作中,大股东青啤集团的两次收购一次顺利完成,一次顺利推进,核心子公司青岛啤酒的跨界收购因故终止。
业务版图重构
在整个青啤集团业务构成中,青岛啤酒是重中之重。根据公司介绍,2025年,青岛啤酒资产占青啤集团总资产超过83%,净利润在青啤集团净利润中超过81%。
姜宗祥升任青啤集团董事长之前,青啤集团的主业由啤酒、房地产、饮用水和供应链管理四大业务构成。其中2024年,啤酒板块占比超过80%,房地产和饮用水只有个位数,供应链管理收入虽然占比超过一成,但毛利率连续低于4%。
连续并购虽然难以改变啤酒的核心地位,但可以使青啤集团的收入更加多元化。2025年,青啤集团饮用水板块收入增长92.3%至11.2亿元,原因便是青饮集团划入导致业务量增加。
收购青饮集团前,青啤集团饮用水业务由优家健康独立运营。2020年它收购雀巢国内水业务,获得三处水厂、大山、云南山泉品牌及雀巢优活大陆独家授权,自主运营瓶装水等饮品,依托啤酒渠道拓展。
青饮集团旗下拥有"崂山"系列饮品、"青岛"葡萄酒两个百年中华老字号品牌。
青岛食品是中华老字号,主营饼干、花生酱等休闲食品,核心单品为青食钙奶饼干,在山东区域知名度很高。控股青岛食品,让青啤集团拥有了“青食”这一国民老字号,补上休闲食品这块拼图。
官网介绍中,青啤集团确立了快乐、健康、时尚与科技四大业务板块融合发展的战略。快乐以啤酒为核心,健康则是饮用水板块为主,时尚侧重酒吧和青岛啤酒博物馆等体验经济,科技注重酿造研发、生物发酵实验室等,为另外三大板块赋能。
姜宗祥上任后,青啤集团整合资源,依托四大板块框架,在啤酒主业之外,慢慢搭建起健康消费品的第二曲线。
当然,资产划转只是第一步。青饮集团的崂山饮品、青岛食品的饼干渠道协同、品牌盘活,考验后续整合能力,也是市场观察青啤集团多元战略能否兑现的核心。
不仅如此,核心业务也遇到挑战。2025年前三季度,青岛啤酒实现营收280.4亿元,同比下降4.5%;归母净利润50.5亿元,同比下降4.2%。这是自2015年之后,青岛啤酒又一次交出了营收和净利润双下滑的三季报。
扩张的棋局刚刚铺开,主业的压力已经摆在眼前。这场围绕老字号的资源整合,最终能否转化为持续的增长动能,考验着姜宗祥的操盘能力。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


