业绩由盈转亏,募资额反增数倍:华卓精科递表前低价激励实控人
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
石伟
2.4w阅读
2026-09-23 14:37
单一客户的一次验收使得公司2024年毛利率冲到48.62%;与前次申报相比,在业绩由盈转亏之际,公司募资额却逆势扩大数倍。
9月18日,北京华卓精科科技股份有限公司(下称“华卓精科”)回复上交所第一轮问询,公司6月30日发布科创板招股书申报稿,拟募资35亿元,用于两个生产项目、一个研发中心项目,另有3亿元用于补充流动资金。
《财中社》注意到,这并不是华卓精科第一次尝试IPO,公司早在2020年6月就曾发布招股书申报稿,且彼时的报告期连续盈利,但本次IPO公司报告期连续亏损,公司盈利能力已经出现根本性转变,而募资额反而是前次的3倍以上。在净利润由盈转亏的情况下,募资额反而增加数倍,公司募资安排难以找到合理的解释。
由盈转亏,募资额反增数倍
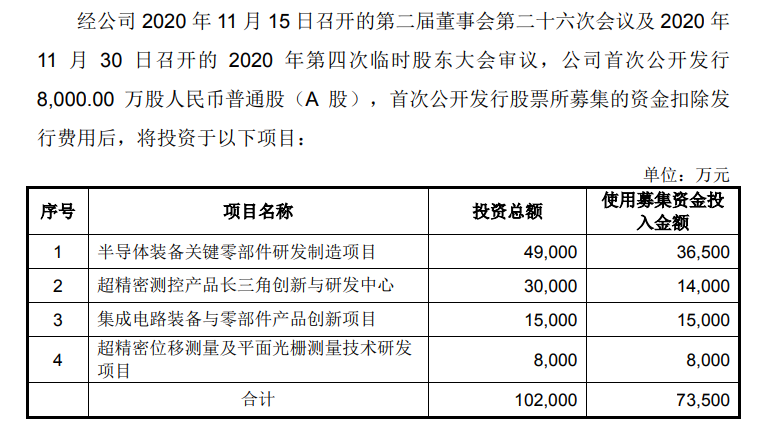
六年之前的2020年6月,华卓精科计划在科创板募资10.35亿元,用于4个生产项目,另有3亿元用于“企业发展储备资金”,与此次补充流动资金数额完全相同。后经两轮问询之后于2021年7月29日上会,但被“暂缓审议”,上市委要求公司进一步说明光刻机双工件台业务产业化前景、公司技术研发是否对清华大学构成重大依赖、公司是否具备持续的自主研发能力,以及2019年及2020年第四季度确认大额销售收入的依据。在落实上市委会议意见之后,公司于9月17日通过审议,但公司多舛的IPO之路并未结束,由于迟迟未能走到注册那一步,公司数次更新财报,直至2024年6月主动撤回,历时四年的第一次科创板IPO无疾而终。
实际上,就前次IPO报告期(2017-2019年)而言,华卓精科的业绩虽然称不上亮眼,但起码能保持盈利:营业收入分别为5410万元、8571万元和1.21亿元,归母净利润分别为1253万元、1512万元和2087万元,每年都有上千万元的盈利入账,而彼时公司拟募资不过10.35亿元,后更是进一步下调为7.35亿元,删除了3亿元的“企业发展储备资金”项目。
到了本次IPO的报告期(2023-2025年),公司业绩已经急转直下,虽然营业收入规模较前次大增,却连续三年亏损:营业收入分别为3.2亿元、6.27亿元和6.57亿元,归母净利润分别为-7268万元、-6562万元和-9533万元,累计亏损2.34亿元,与前次IPO报告期已经不可同日而语。但本次IPO,公司拟募资金额由7.35大幅逆势增加到了35亿元,增幅达到了3.8倍。
需要说明的是,前次申报的审计机构大华会计师事务所因金通灵案,2024年5月被江苏证监局作出行政处罚,处以没一罚五并暂停从事证券服务业务6个月,深交所另给予6个月不受理其文件的纪律处分,本次申报的会计师已换成容诚。大华所被处罚一个月之后,华卓精科撤回了材料。
“公司K”闪现推高收入,客户依赖度超50%
与2021年7月上市委会议提出的情况类似,华卓精科本次IPO的报告期也存在一次性做大营收的特征,但本次不再是第四季度集中确认,而是来自客户一方:公司2024年营业收入从3.20亿元增至6.27亿元,接近翻倍,当年最大的一笔收入来自“公司K”,一次集中验收就确认了2.50亿元。2025年,公司K跌出前五大客户,公司营收只增长4.83%,综合毛利率回到36.09%,归母净亏损扩大到9533万元。
2023年,公司K为华卓精科贡献4519万元,排在公司F(5939万元)和中科飞测(4529万元)之后,位列第三。2024年,公司K确认收入2.50亿元,占全年营收的39.97%。前五大客户合计占比72.23%,其中一半以上来自这一家。
这笔收入不全是当年销售的。公司K相关产品从交付到验收历时约3年(35.67个月),2024年集中验收。公司在问询回复中解释,2024年度收入较高,“主要系公司K于当年度对公司该类产品及相关技术开发服务进行集中验收所致”。
2025年,公司K不在前五大客户名单里。比较2023年和2025年的前五大客户,只有中科飞测两年都在榜。前五大客户占比三年分别为57.11%、72.23%、51.60%,先升后降。2025年集中度下降,是因为最大的那一单没有了,并不是客户自然分散的结果。由此也产生一个问题,公司的业绩可持续吗?
众所周知,前五大客户频繁更迭会直接对企业的财务数据可信度与业务可持续性造成负面影响,而第一大客户闪现闪退的情况在拟上市企业中并不常见。
华卓精科生产半导体专用设备整机和零部件,客户分两类:晶圆厂买整机,设备厂买部件装进自己的机台。
公司收入以境内为主,2023-2025年境内占比99.78%、99.99%、99.95%。
2025年前五大客户以设备厂为主:中科飞测1.25亿元(19.09%)、北方华创8314万元(12.66%)、鲁汶仪器4665万元(7.10%)、公司L为4659万元(7.09%)、晶圆厂公司O为3718万元(5.66%),合计占比51.6%,超过50%,公司对下游存在一定程度的依赖。采购端比较分散,前五大供应商采购占比三年分别为22.65%、24.61%、24.40%。
由于公司前五大供应商名单中,匿名(如公司Q、R等)显示的比例较高,因此无法查询这些公司的资质,仅就显名的几家企业来说,资质并不是太好,如2025年第四大供应商上海玺榕机电科技有限公司实缴资本50万元、参保人数3人,当年为华卓精科提供了2030万元的机械类采购额。
按问询回复的口径,2025年全球晶圆键合设备前五大厂商约占87%的市场,华卓精科排第八,与拓荆键科是前十大里仅有的两家境内企业。静电卡盘方面,华卓精科排全球第十四,与君原电子是前十五大里仅有的两家境内企业。公司的技术基础是超精密控制、位移测量、机电系统设计及制造等超精密测控技术。公司及子公司合计拥有474项境内外专利,其中境内发明专利233项、美国专利14项;共有专利164项,其中与清华大学共有163项(含73项从清华大学继受取得)。
增收不增利,递表前向实控人低价激励
华卓精科的综合毛利率三年分别为37.75%、48.62%、36.09%。2024年的高点来自纳米精度运动及测控系统:这条产品线的毛利率从26.46%跳到73.53%,当年收入占比39.98%,2025年又回落到36.39%。它是首台套产品,但问询回复把2024年毛利率升至73.53%归因于高度定制、技术门槛高、议价地位有利及客户K集中验收,并未归因于首台套。
去掉这一项再看,其他产品线并不轻松。激光退火设备整体毛利率三年为42.61%、40.23%、41.16%,整体平稳,但其中功率激光退火设备的毛利率从30.60%跌到25.18%,再跌到17.39%,公司称主要是受市场价格竞争影响,功率机型在激光退火收入中的占比从54.53%降到36.70%。整条产品线的毛利率靠产品结构调整撑住,功率机型本身的利润却越来越薄。
毛利率回落直接反映到了利润表上。2025年毛利从3.05亿元降到2.37亿元,费用却在上升:管理费用率从14.37%升到23.32%,原因是2025年计入管理费用的股份支付费用5077万元(其中向实控人一次性确认4950万元),折旧摊销费增加也是原因之一。
这笔股份支付费用来自2025年的两次增资扩股,5月的增资中,华卓精科实控人朱煜、员工持股平台艾西汇智合计增资8326万元,增资价格为6.72元/股,二者分别获得1000万股、239.9万股,以此作为股权激励;10月的增资中,长存产业基金、华虹虹芯二期、合肥启航恒鑫等8家机构合计对华卓精科增资2.6亿元,增资价格为11.67元/股,是5个月前的1.74倍。而根据2025年5-6月的股权转让计算,华卓精科的估值在20.83元/股,是5月份增资价的3.1倍。
低价向实控人进行激励,代价自然由发行人承担,表现为数千万元的股份支付费用。
结果是营收由6.27亿元增至6.57亿元的同时,归母净亏损由6562万元扩大到9533万元,亏损额增加约45%。
现金流比利润更难看。华卓精科经营活动现金流净额三年为-1.1亿元、1404万元、-9447万元。唯一转正的2024年,正是公司K集中验收的那一年。问询回复给出的2025年原因有三条:研发支出高、存货占用资金、整机客户验收和付款周期长。2025年末,公司存货为6.08亿元,占总资产的27.7%。
偿债压力也不小。报告期各期末,公司的资产负债率分别为76.74%、80.14%、68.60%;2025年末流动比率1.32、速动比率0.66,均低于可比公司,公司已把偿债风险列为重大事项提示。
这些亏损数字里还包含了政府补助。计入其他收益的政府补助三年分别为1.14亿元、7853万元、5411万元,逐年减少,但对利润的贡献仍然较大。
扣除非经常性损益后,公司净利润分别为-2.58亿元、-1.42亿元、-9990万元,三年合计亏损约5亿元。亏损在收窄,但2024年收窄的一大块来自公司K的那笔收入。到2025年,扣非亏损仍接近1亿元,而补助已不到2023年的一半。
问询回复里有一句原话:“公司前次申报时净利润为正”,上次冲刺科创板时,公司是盈利的;这一次,三年扣非累计亏损约5亿元。公司在第一轮问题3的回复中预计2027年达到盈亏平衡,同时提示这属于基于推测性假设的前瞻信息。
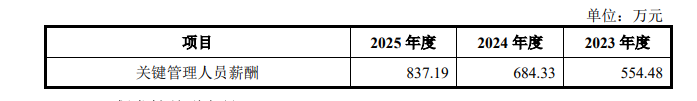
值得注意的是,在连续三年亏损的情况下,公司关键管理人员的薪酬水平却呈现节节走高的态势:2023-2025年分别为544万元、684万元和837万元,两年增长了54%,与连续亏损的发行人形成了鲜明的对比。
前次申报时盈利、如今亏损,二次申报的基础怎么样?
问询回复披露的历史问题更直接。华卓有限设立初期存在股份代持,2012年8月信汇科技将400万元出资转让给水木启程,第一轮代持才解除。改制为股份公司后,2018年12月至2019年3月又出现刘剑华、林垂楚的代持,且新三板挂牌期间没有披露,回复称相关处罚风险“较小”。
控制权方面,朱煜直接持股37.81%,并通过担任艾西科技、艾西汇智、艾西博锐三家员工持股平台的执行事务合伙人控制3.98%,与徐登峰、张鸣、杨开明、尹文生、胡金春、穆海华、成荣签有一致行动协议,朱煜合计控制51.90%的表决权。另一家持股5%以上的股东是水木愿景(5.06%),吴勇及其一致行动人合计持股11.50%。
朱煜是清华大学机械工程系长聘教授,他的儿子朱翼先担任公司董事会秘书。
人事也有变动:吴勇辞去董事长,由孙国华接任;成荣辞去董事后又被增选回来;核心技术人员张豹、张利离职。
在薪酬方面,华卓精科在研发人员和管理人员之间也存在明显的张力。据回复函,报告期内,公司研发人员人均薪酬分别为26.72 万元/年、30.39万元/年、33.91万元/年,而管理人员分别为30.52万元/年、37.90万元/年和38.88万元/年。作为高学历人才集聚的岗位,公司研发人员的薪酬连续三年低于管理人员,且2024-2025年差距有扩大的趋势。根据申报稿中列示的销售费用中职工薪酬和年初年末平均销售人员计算,公司销售人员2025年的平均薪酬为44.5万元,是三类人员中收入最高的,而研发人员是最低的,公司“重销售轻研发”特征显著。
本次IPO,华卓精科选择的保荐机构是招商证券,签字保代是宫鹏飞和胡洋洋。证券行业协会官网显示,宫鹏飞此前负责的保荐项目为零,既没有首发保荐经验,也无定增等项目的保荐经验;胡洋洋2025年曾经参与了矽电股份(301629)的首发项目保荐。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚