新元化学首复深交所:部分客户/供应商资质存疑,签字保代曾因IPO被警示
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
石伟
2.1w阅读
2026-09-21 14:09
新元化学的部分客户/供应商资质较为薄弱,新增数倍产能如何消化存疑,且其中一名签字保代曾在两年前因IPO项目被厦门证监局警示。
9月17日,新元化学(山东)股份有限公司(下称“新元化学”)回复深交所第一轮问询,公司的创业板申报是6月份获受理,保荐机构是国金证券(600109),拟募资5.75亿元。
2025年,公司归母净利润第一次突破1亿元,但同年经营活动只收回2778万元现金,而当年分给股东的钱比这还多。此外,新元化学的部分客户/供应商资质较为薄弱,新增数倍产能如何消化存疑,且其中一名签字保代曾在两年前因IPO项目被厦门证监局警示。
经营现金流同降73%,净现比低至27%
2025年,新元化学归母净利润1.03亿元,同比增长40.48%;营业收入4.19亿元,增长16.58%,利润增速是收入增速的两倍多。
现金流走的是另一条线:经营活动现金流量净额从2024年的1.03亿元降到2778万元,下降73.12%,只相当于当期净利润(净现比)的26.88%。一年前,这个比例还是140.48%。
同年,公司分红3388.6万元,是经营现金流的1.22倍。利润表上赚了一个亿,经营活动只收回两千七百多万现金,分红却不含糊。
主力产品的售价三年都在跌,这些利润是从哪里来的?
新元化学围绕“氟”做两条产品线。三氟氯乙烷系列以三氯乙烯为起点,产出三氟乙醇、三氟乙胺等医药农药中间体。三氟丙烯系列以四氯化碳为起点,一直做到氟硅混炼胶。2025年,三氟氯乙烷系列收入1.84亿元,三氟丙烯系列收入1.65亿元,特种化工装备收入6454万元,主营业务收入合计4.17亿元。
部分客户资质存疑,产品大降价
新元化学的客户是全球的医药、农药和化工企业,申报稿列举了美国百特医疗、鲁南制药集团、日本东曹、美国迈图等。2025年前五大客户依次为:美国PHT(4.55%)、AMERICAN PACIFIC(3.52%)、抚州市阿璐达新材料有限公司(2.96%)、山东咪唑药业有限公司(2.74%)、常州盛佳医药科技有限公司(2.60%),合计16.37%,2023年、2024年这一比例分别为21.50%、20.72%。没有哪一家客户能左右公司的经营,但值得注意的是,新元化学2025年第五大客户常州盛佳医药科技有限公司是一家小微企业,实缴资本仅为1万元,2025年参保人数也仅为1人。
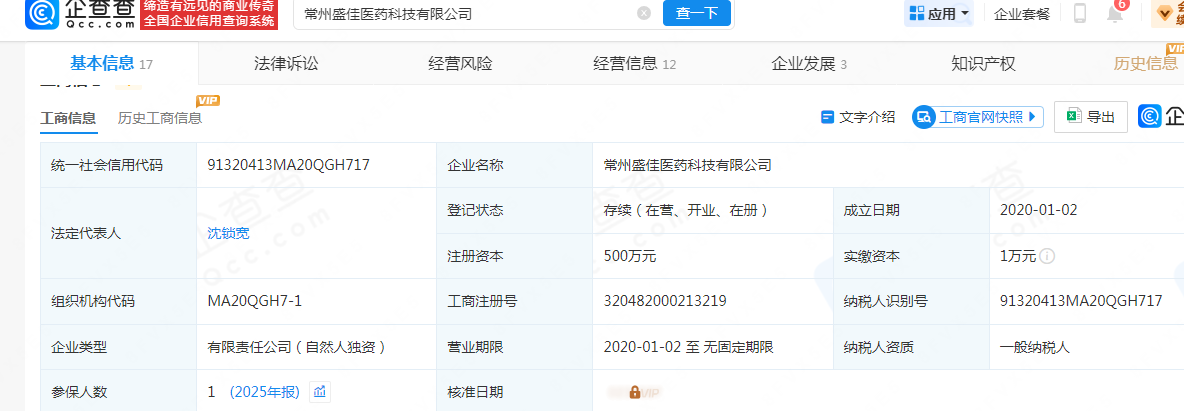
资质如此薄弱的一家小微企业,2025年却从新元化学采购了上千万元的产品。
此外,公司产品的单价一直在往下走。三氟乙醇单价2023年为6.18万元/吨,2024年降至4.50万元/吨,一年下降27.17%,2025年再降到4.41万元/吨,三年跌了近三成。三氟乙胺及其盐酸盐从41.05万元/吨降到32.81万元/吨,期间降幅在20%左右。
综合毛利率却在上升:从38.05%升到40.63%,2025年达到41.89%,较上年提升1.26个百分点。问询回复的拆解显示,2024年业务结构变化贡献了3.75个百分点:含氟精细化学品及新型高分子材料的收入占比从71.85%升到82.91%,装备业务占比从28.15%降到17.09%。成本方面,2024年三氯乙烯采购价下降,从0.58万元/吨降到0.38万元/吨,再加上高毛利产品占比提升,毛利率随之走高。2025年三氯乙烯回升到0.41万元/吨,公司把当年毛利率的提升归因于规模效应。
截至2025年末,公司累计获得108项国内专利和1项美国专利,拥有4个省级科研平台,另设院士中试基地和国家级博士后科研工作站。
业务结构调整带来的毛利率提升,2024年已经基本体现完了。毛利率在涨,现金却没有跟着回来,差额去了哪里?
利润没有以现金的形式流进公司。报告期三年,新元化学经营现金流净额分别占当期净利润的94.17%、140.48%、26.88%,2025年大幅下滑。
公司给出三条解释:一是客户用票据结算的金额大幅增加;二是公司用票据支付了7172万元投资活动相关款项,即收到的票据没有兑成现金,直接背书转让出去购置长期资产,所以没有计入经营现金流入;三是当年集中缴纳的税费和其他经营性支出增多。
回款也在变慢。应收账款期后(截至2026年5月31日)回款比例从2023年末的91.34%降到2024年末的85.72%,2025年末再降到73.96%。三期的观察时长不同,最近一期天然偏低,但下滑的方向是清楚的。应收账款账面价值从2024年末的2730万元增至2025年末的3612万元,增幅32.3%超过营收。
现金流收缩的那一年,新元化学的分红反而增加了。2023年至2025年,公司分别分红3191万元、3191万元、3388.6万元,三年累计9771万元。按分红除以归母净利润计算,三年分别约为49.06%、43.38%、32.78%;换成经营现金流来算,2024年分红约为经营现金流的30.88%,2025年升到1.22倍。三年经营现金流合计19237万元,累计分红约为其50.79%。
很显然,公司的经营现金流大起大落,呈现过山车式的走势,但三年分红却异常稳定,累计分红近亿元。
分红的主要受益方是控股股东威海新元投资集团有限公司(下称“新元投资”),持有公司82.98%的股份。新元投资背后是黄氏家族:黄宝堂、苗晓亮、黄英姿三人合计持有新元投资68.17%的股权。黄宝堂和黄英姿是父女,苗晓亮和黄英姿是夫妻。苗晓亮还是员工持股平台威海汇昇的执行事务合伙人,汇昇持有公司1.57%的股份,三人合计控制84.55%的表决权。三人签有一致行动协议,意见不一致时以黄宝堂的意见为准。另一家持股5%以上的股东是山东省新动能中化绿色基金合伙企业(有限合伙),持股5.49%。
申报前,外部股东的入股价格在上涨。2025年1月,中化基金以7.50元/股入股;6月,鲁信知欣以同样价格跟进;12月,威海润威、鲁信知欣、鲁信菁蓉、财金方舟以9元/股合计增资6000万元。投前估值从约11.97亿元升到约15.56亿元,这几笔增资都发生在申报前12个月内。员工持股平台除威海汇昇外,还有威海珑昇、威海新泽汇、威海盛元华,黄宝堂在这四个平台里都持有份额。
分红最终大部分流回了黄氏家族控制的公司,这种一股独大的格局自然会让人怀疑公司治理的有效性,在黄氏家族控制80%以上股权的情况下,中小股东的利益又该如何保证?
部分供应商资质薄弱,签字保代曾因IPO被警示
家族拿走了大部分分红,采购也由家族成员负责。实际控制人之一黄英姿担任公司采购部部长,而原材料是主营业务成本的主要构成部分。供应商比客户集中:2023年至2025年,前五大供应商占比分别为42.04%、35.76%、37.42%,先降后小幅回升。主要供应商包括烟台中瑞化工有限公司、上海三氟化工有限公司等。家族控制着84.55%的表决权,又管着公司最大的现金支出,公司内部的制衡只能靠董事会和审计委员会。
而且,新元化学所选择的供应商家底也并不丰厚,如2025年第五大供应商淄博臻远化工科技有限公司实缴资本为零、2025年参保人数仅为1人,当年却能为公司777万元的氟化氢,且申报稿表示双方之间的合作具有连续性和可持续性。
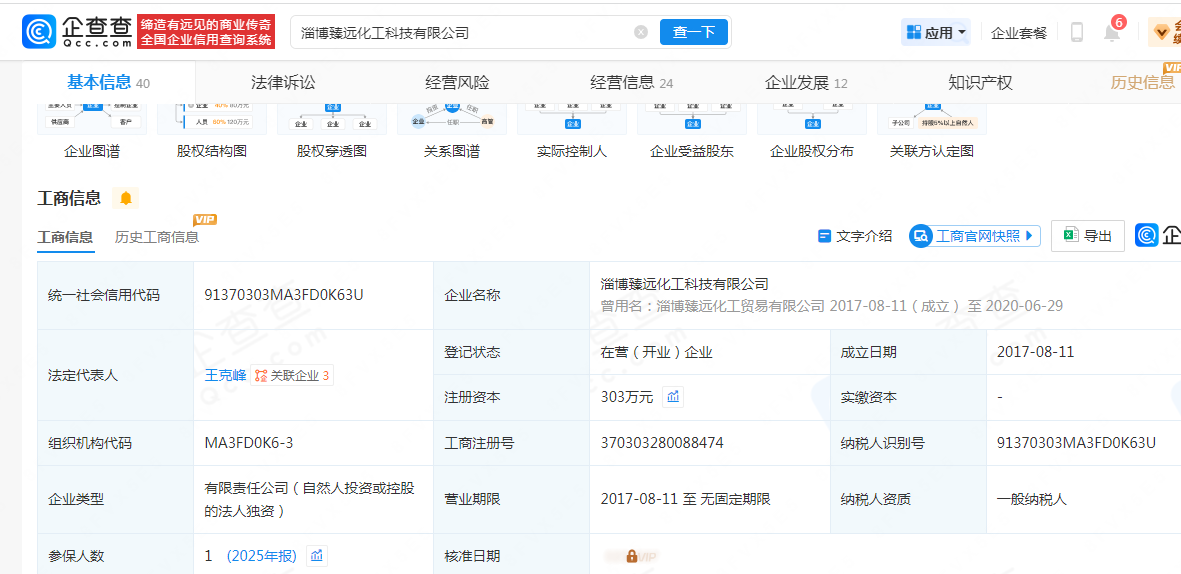
再如,公司2024年第三大供应商淄博润科尔化工有限责任公司实缴资本同样为零,参保8人,且该公司股东仅有一名自然人。
报告期内,公司与关联方的资金往来也不规范。2023年4月和10月,子公司新元化机各发生一笔1000万元的转贷,资金用于日常经营。关联方替公司垫付专家劳务费、招待费、会务费和社保公积金,三年中应由公司承担的部分分别为96万元、96万元和147万元,合计339万元。
最值得关注的是一笔房产交易。2023年末公司完成羊亭厂区搬迁,新元投资打算买下其中部分房产给旗下的新元果业使用,并预付了款项。2024年,公司向新元投资拆入资金3348万元,当年归还348万元。交易在2024年11月终止,预付款没有及时退还,变成了公司占用控股股东的资金,2024年末余额3000万元,按同期贷款利率计息,2025年归还。也就是说,不是股东占用公司的钱,而是公司用了股东一年的钱。
尤为需要警惕的是,公司期后业绩已经变脸。问询回复披露,2026年1-6月营业收入2.46亿元,同比增长17.08%;归母净利润4971万元,同比下降2.46%;毛利率同比下降5.44个百分点到37.20%。
收入还在增长,利润已经开始下滑。公司表示主要原因是三氟乙胺降价拖累了利润,而这款产品的价格从2023年起就一直在跌。2024年撑起毛利率的是业务结构调整,2025年靠的是规模效应;到2026年上半年,37.20%的毛利率已经低于2023年的38.05%。
募投计划把重点放在扩产上。按拟投入募集资金5.75亿元计算:高端氟精细化学品扩建项目33176万元,占57.70%;研发中心扩建项目10336万元,占17.98%;超临界发泡材料产业化项目10243万元,占17.82%;智能化工装备扩产项目3740万元,占6.50%。其中规模最大的项目达产后,将新增年产三氟乙醇3000吨、三氟丙烯2000吨、三氟乙胺360吨、氟硅混炼胶400吨的产能。问询回复称,这些项目大多还在前期准备阶段。要扩产的三氟乙醇和三氟乙胺,恰恰是价格在跌的两款产品。而目前公司三氟乙醇和三氟乙胺的产能分别为2917吨、88.8吨,募投项目达产后新增产能占目前的102.8%和4.05倍,在产品价格连跌的情况下,未来产能如何消化、是否能够达到预计效益?
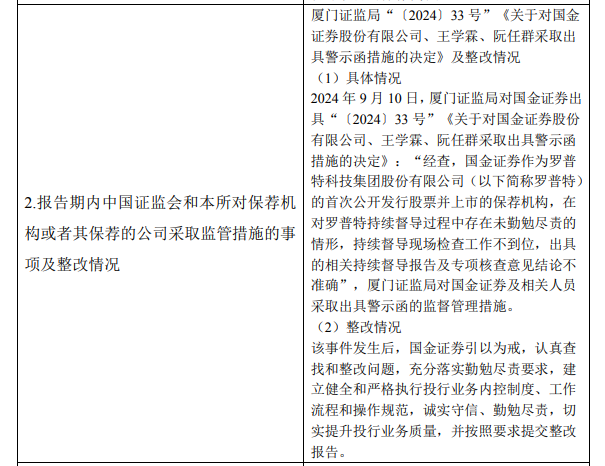
中介机构方面,新元化学选择的保荐机构为国金证券,签字保荐代表人是王学霖和姜琛琛。证券行业协会官网显示,王学霖撤否比率高达40%,且更为重要的是,王学霖曾因IPO事项被警示,“违法失信信息”一栏赫然写着“违反监管规定”,具体是因为罗普特(688619)的IPO持续督导项目2024年被厦门证监局警示:罗普特2020年、2021年存在虚增收入等行为,2022年存在虚减利润行为,国金证券“出具的相关持续督导报告及专项核查意见结论不准确”。最终,厦门证监局对国金证券及相关人员王学霖、阮任群采取出具警示函的监督管理措施。
另外一名签字保代姜琛琛此前仅保荐过一个新三板项目,且是在5年之前的2021年7月,A股IPO保荐经验为零。
两个签字保代,一个曾因IPO项目被警示、一个零经验,国金证券能护航期后业绩已变脸的新元化学顺利到达资本市场的彼岸吗?
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
10:22
财中社
09:12
财中社
09:11
财中社
08:59
最新文章推荐
财中社
刚刚
财中社
刚刚