账户被冻结背后:中来股份山西基地产能待释放
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李旼
8239阅读
2026-10-19 16:43
中来股份山西基地2025年净亏损5.06亿元,叠加建设工程合同纠纷及公司新增2.20亿元诉讼仲裁,项目建设投入如何转化为有效产出,减银改造能否带动成本下降与盈利修复,仍需后续经营数据验证。
近日,中来股份(300393)披露全资子公司山西中来光能部分银行账户被冻结,保全金额1500万元,实际冻结260万元,源于建设工程施工合同纠纷;公司同期披露累计新增诉讼仲裁涉案金额约2.20亿元。
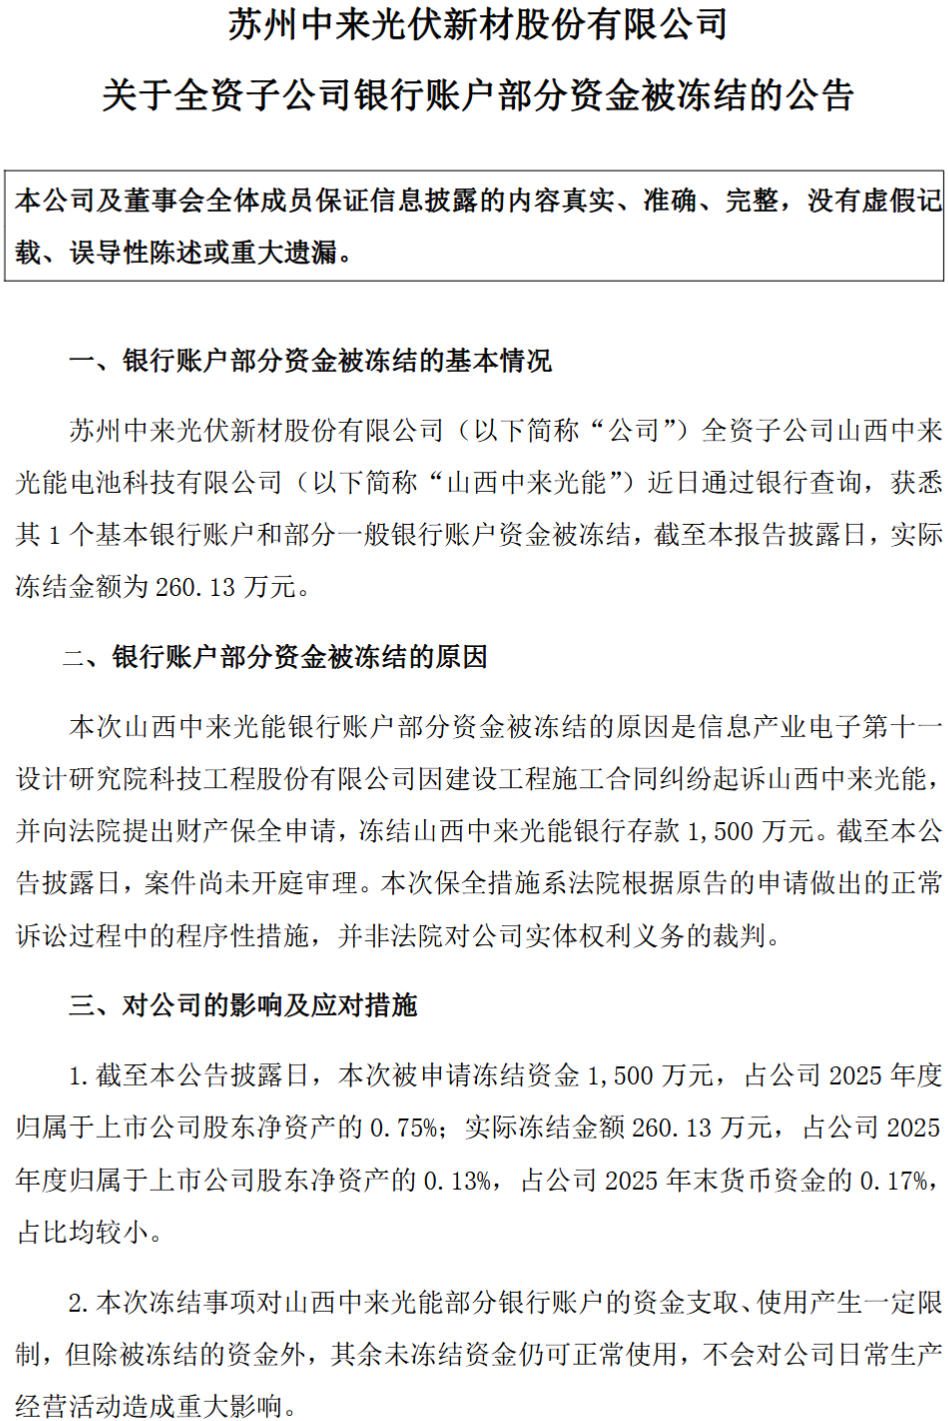
这次被冻结资金占公司2025年末货币资金比例不足0.2%,从金额看相对有限。
三个数字:260万、1500万、2.20亿
公告显示,本次资金冻结源于山西中来光能与信息产业电子第十一设计研究院科技工程股份有限公司的建设工程施工合同纠纷。原告方申请财产保全金额为1500万元,法院最终实际冻结金额为260万元,目前案件尚未开庭审理,保全措施属于诉讼过程中的程序性安排。
在建设工程施工领域,合同纠纷往往涵盖工程结算差异、质量验收争议或付款节点分歧等多种情形。公司披露的另一组数据展示了更广阔的诉讼全貌:截至10月13日,公司及控股子公司累计新增诉讼、仲裁涉案金额约2.20亿元。
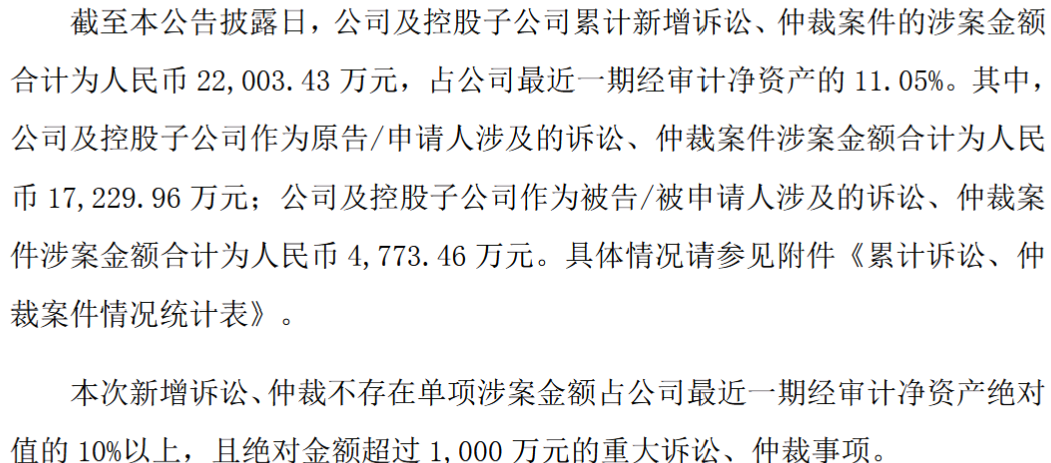
进一步拆解这2.20亿元的构成可以发现,公司及控股子公司作为原告或申请人的涉案金额约1.72亿元,而作为被告或被申请人的涉案金额约为4773万元。这一构成意味着,2.20亿元并非公司单方面被追索的金额,其中既有公司主动提起诉讼或仲裁的案件,也有公司作为被告或被申请人的案件。因此,不能将涉案总额直接视为公司需要承担的新增债务。
对山西基地而言,更值得厘清的是本次工程纠纷涉及的具体争议、工程结算进度,以及相关款项对项目后续运营的实际影响。目前案件尚未开庭,相关争议的具体性质及最终责任仍有待进一步确认。
年度亏损5.06亿元,山西基地的产能待释放
作为中来股份电池业务的核心产能载体,山西中来光能的经营表现,是分析公司电池业务盈利状况的重要切口。
财报数据显示,2025年山西中来光能净亏损5.06亿元,同期泰州中来光电净亏损11.63亿元。两家子公司净亏损合计16.69亿元,超过中来股份当年13.72亿元的归母净亏损,显示电池业务相关子公司的亏损压力极大。

公开披露的信息显示,根据公司于2025年10月的投资者交流中披露,山西基地二期项目截至2025年上半年末已竣工,但尚未正式投入使用。项目竣工与形成有效产出之间存在时间差,其后续投产进度及产能利用情况,仍是判断前期建设投入能否转化为经营回报的重要依据。山西中来光能2025年净亏损5.06亿元,使这些问题有了更具体的财务背景。
巨额建设投入如何转化为可计量的成本优势与盈利回报,成为山西基地无法回避的考量。
截至目前,山西基地的降本改造与技术升级仍在推进中,其产能释放效率与盈利修复节奏,直接关系到该项核心资产能否早日实现经营止血。
技术积累与股东资源,能否转化为经营支撑
山西基地的经营压力,并不意味着中来股份缺乏技术积累或产业资源。公司在光伏背板领域已有较长时间的研发和市场积累,也较早布局N型TOPCon电池技术。根据公司官网披露,截至2025年末,中来背板累计发货量超过290GW,全球市场占有率排名第一;公司也是国内较早研发并实现GW级量产N型TOPCon产品的光伏企业。这些既有业务和技术积累,构成了公司继续参与光伏产业竞争的基础。
在新技术布局方面,公司此前表示,已完成TBC技术小试,计划立足山西现有TOPCon电池工厂,根据自身情况和市场需求,分步升级部分产线。不过,公司同时披露,TBC技术比TOPCon多两道工序,需要新增激光、镀膜设备,相关改造成本尚未正式核算。由此可见,技术研发进展与规模化应用之间仍有成本和产线改造等环节需要落实,技术潜力能否转化为实际竞争力,还需要后续进展和经营数据检验。
公司当前更实质的进展在Namic无银化技术:2026年5月Namic 1.0已量产出片,效率与TOPCon持平,山西基地已启动8GW产线改造。TBC技术虽已完成小试,但改造成本尚未核算,产业化路径更远。
股东资源也是中来股份的一项重要优势。浙能电力(600023)入主后,表决权委托已于2026年2月到期,目前直接持股9.75%,为第一大股东但不再拥有控制权。不过浙能体系的业务协同仍在发生——2025年浙能能服已是第一大客户(占比41.39%),2026年8月又中标16.13亿元关联订单。
因此,中来股份并非没有技术积累或外部资源,但技术迭代(Namic/TBC)的中长期属性与山西基地亏损、现金流承压的短期约束之间存在时间窗口的张力。技术优势能否在资金耗尽前转化为成本竞争力,股东资源能否在控制权弱化的背景下持续形成订单支撑,才是更关键的检验。
集团亏损、资产约束与管理层的减亏答卷
山西基地的经营承压,在合并报表层面的最新财务报表中同样有所折射。
中来股份上半年实现营业收入11.66亿元,同比下降64.71%;归母净亏损约3.45亿元,上年同期亏损约1.69亿元;扣非归母净亏损约3.77亿元。与之相对,公司经营活动产生的现金流量净额约为3.82亿元,上年同期则为净流出约4.47亿元。
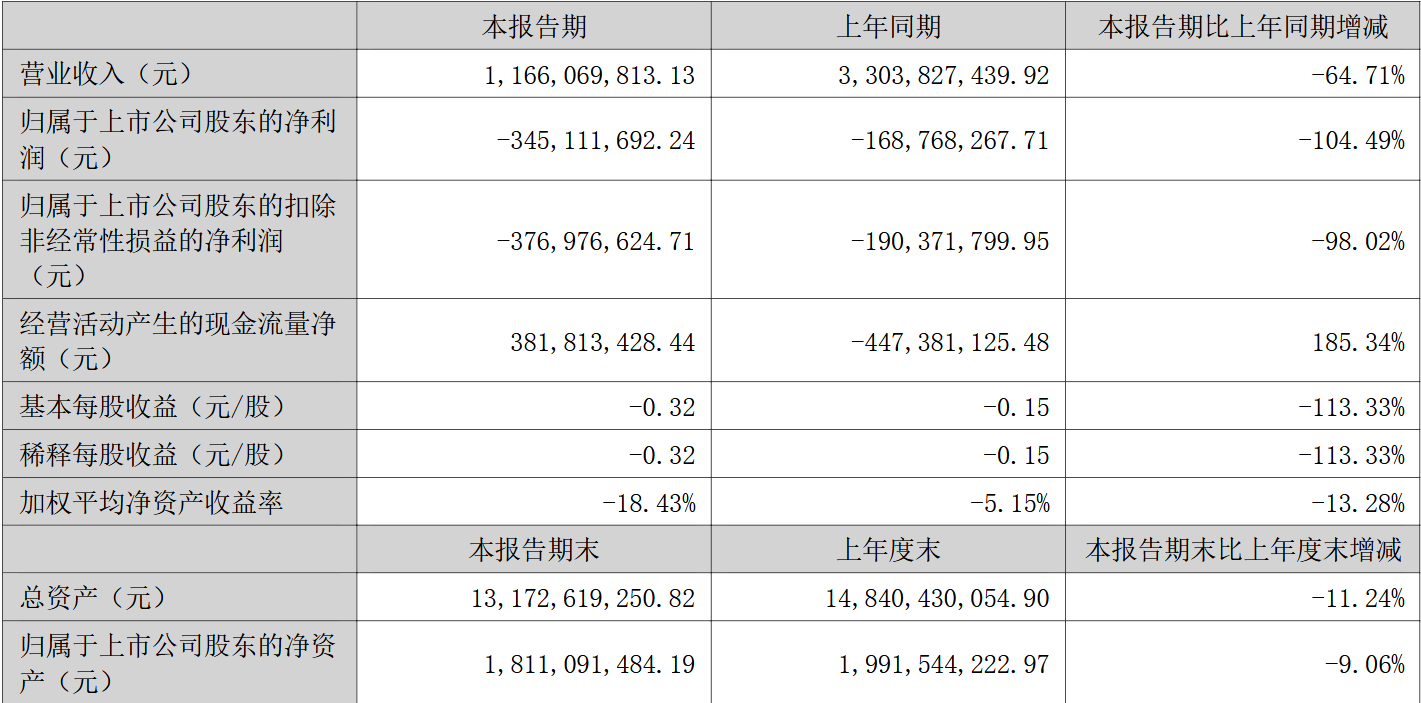
经营现金流转正与营收下降、亏损扩大同时出现,当期现金流与会计利润呈现不同走势。但仅凭半年数据,尚不足以判断现金流改善能否持续,更不能据此认定盈利能力有所恶化。山西基地的经营状况,还需根据未来其自身产销、成本和盈利数据进一步判断。
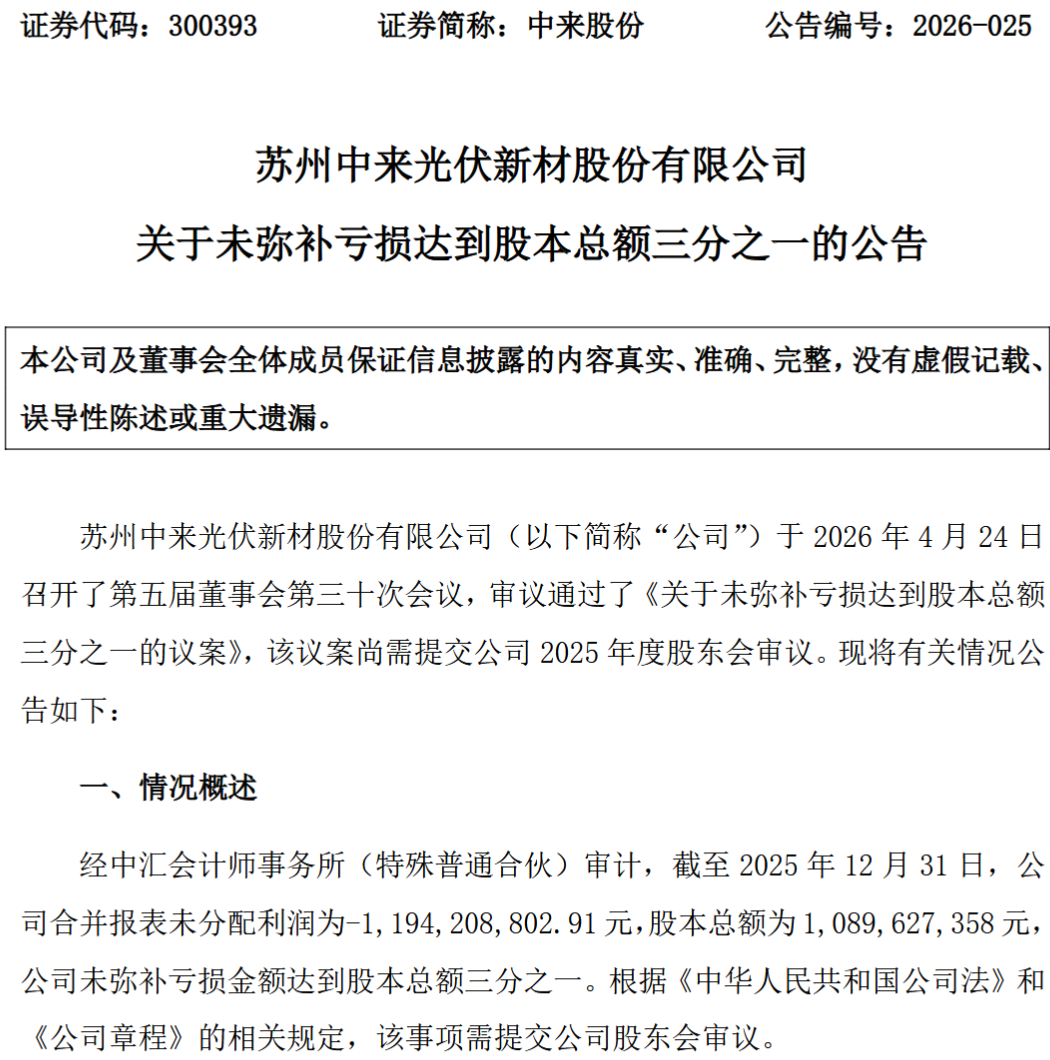
在资产结构方面,截至2025年末,公司合并报表未弥补亏损达到11.94亿元,已达到股本总额的三分之一,反映出此前累计经营亏损对股东权益的侵蚀。
针对投资者对业绩下滑的关注,公司在2026年7月13日的投资者互动平台回复中明确表示正积极开展减亏扭亏工作,并提及山西基地正在推进“Namic 1.0减银技术改造”。技术改造能否带来可核实的单位成本下降,产能释放能否转化为盈利改善,以及这些变化何时反映在财务报表中,仍需后续经营数据验证。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚


