四年半亏2亿后再掷2亿:菲林格尔溢价近16倍收购克锐斯,上交所连夜问询
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
陈智佳
2.0w阅读
2026-09-22 16:32
主业营收单半年下降逾三成、亏损仍在扩大的当口,公司选择出手收购,而非先行止血,这是一个值得追问的选择。
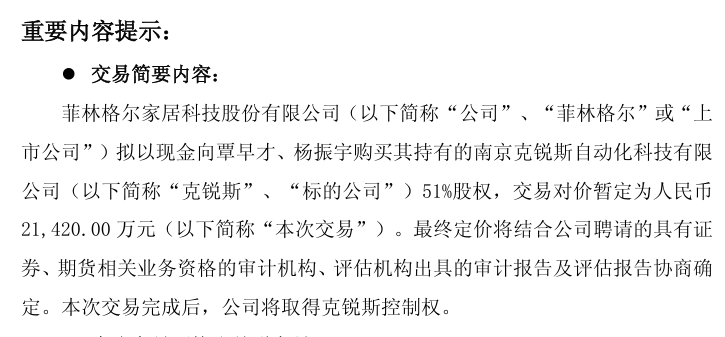
9月18日,菲林格尔(603226)公告称,拟以2.14亿元收购PCB设备公司克锐斯51%股权。这家木地板上市公司自2022年起已连续四年半扣非净利润亏损,累计亏损超过2亿元。两组数字放在一起,构成一种少见的对比:公司用于收购的资金,与过去四年半累计亏掉的钱,大致相当。
(菲林格尔公告)
主业下沉,转型逻辑从何而来
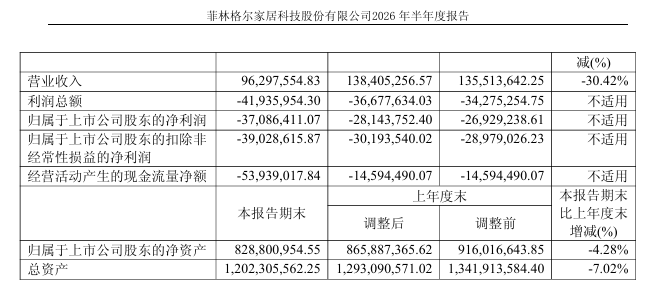
2026年上半年,菲林格尔实现营业收入9630万元,同比下降30.42%,归母净利润亏损3709万元。这不是单季波动,而是延续多年的趋势——自2022年起,公司扣非净利润每年为负,累计亏损超过2亿元。
(菲林格尔2026年上半年度报告)
公司将此归因于房地产市场深度调整和宏观经济变化,这一解释并非无据。国内木地板行业确实整体承压,同类企业普遍面临增长瓶颈。从这个角度看,寻找第二增长曲线,是一种可以理解的应对逻辑。
但理解逻辑,不等于认可时机。主业营收单半年下降逾三成、亏损仍在扩大的当口,公司选择出手收购,而非先行止血,这是一个值得追问的选择。
估值溢价1586%背后,业绩承诺能否兑现
被收购方克锐斯的基本面并不复杂。截至2026年6月末,其净资产为2491万元,资产总额约1.15亿元,负债总额9057万元,资产负债率约79%。应收账款与存货在资产中占比较高,短期借款与应付账款在负债中同样突出。
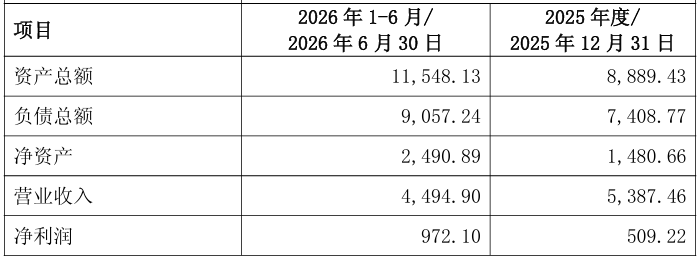
(南京克锐斯自动化科技有限公司主要财务信息 单位:万元)
按照本次交易对价推算,克锐斯整体估值约为4.2亿元,较其账面净资产溢价1586%。菲林格尔方面的解释是,估值基于盈利能力而非账面价值,并配套了业绩承诺:2026年至2029年,克锐斯扣非归母净利润分别不低于4000万元、4500万元、5000万元、5000万元,四年合计不低于1.85亿元。
但克锐斯2025年全年净利润509万元,2026年上半年净利润972万元。
且菲林格尔公告中同时设置了季度指标:2026年四季度,克锐斯主营业务收入需不低于5000万元。这个数字,接近克锐斯2025年全年营收(5387万元)。
一种可能的解读是,公司和标的方下半年有充分的订单或合同支撑,上半年数字并不能代表全年节奏。但从公开信息来看,这一支撑尚未得到披露。
2亿元商誉,谁在承担这个风险
高溢价收购的直接后果,是商誉的产生。菲林格尔预计,本次交易完成后将形成约2亿元商誉,占公司净资产比例可能超过20%。
商誉本身不是问题,问题在于它的存续条件。商誉减值测试每年进行,一旦克锐斯实际盈利低于预期,减值损失将直接体现在菲林格尔的利润表中。对于一家已连续多年亏损的上市公司而言,2亿元的商誉减值空间,是一个不小的变量。
菲林格尔在公告中对此有坦率的表述:克锐斯现有业务体量小、市场占有率小,市场规模有限,竞争激烈,“现有业务存在明确的天花板”。这是公司自己的判断。在此基础上,下游PCB需求“当前处于相对高位”的提示,进一步说明周期性风险已被纳入视野。
上交所在收购方案发布当晚即发出监管工作函,反应之快,本身也传递了某种信号。
值得一提的是,菲林格尔新实控人金亚伟承诺,自控制权变更起60个月内不转让控制权,且在取得控制权满36个月或本次交易完成(以孰晚为准)前,不剥离与主营地板业务相关的主要资产。这些承诺约束了短期内的资本腾挪空间,也在一定程度上表明,新股东愿意与上市公司共担中期风险。
但承诺约束的是行为,不是结果。如果克锐斯的业绩未能在未来四年内兑现,2亿元商誉的消化,最终将由全体股东共同承受。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。