360 亿募集收官,16 只主动 ETF 已建仓,上市交易在即
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.6w阅读
2026-11-09 16:33
首批18只主动ETF全部完成募集,17只正式成立,其中16只净值偏离1元面值,随着产品陆续建仓,基金经理的投资能力与后续上市交易表现将成为市场关注重点。
首批主动管理交易型开放式基金(以下简称“主动ETF”)的竞争,正从认购端转向投资端。
截至11月7日,首批18只主动ETF中已有17只宣告成立,建信均衡优选主动管理ETF(158909)已结束募集,尚待发布基金合同生效公告。18只产品均设置20亿元的首次募集规模上限,合计募集规模约360亿元,其中已成立17只产品对应约340亿元。
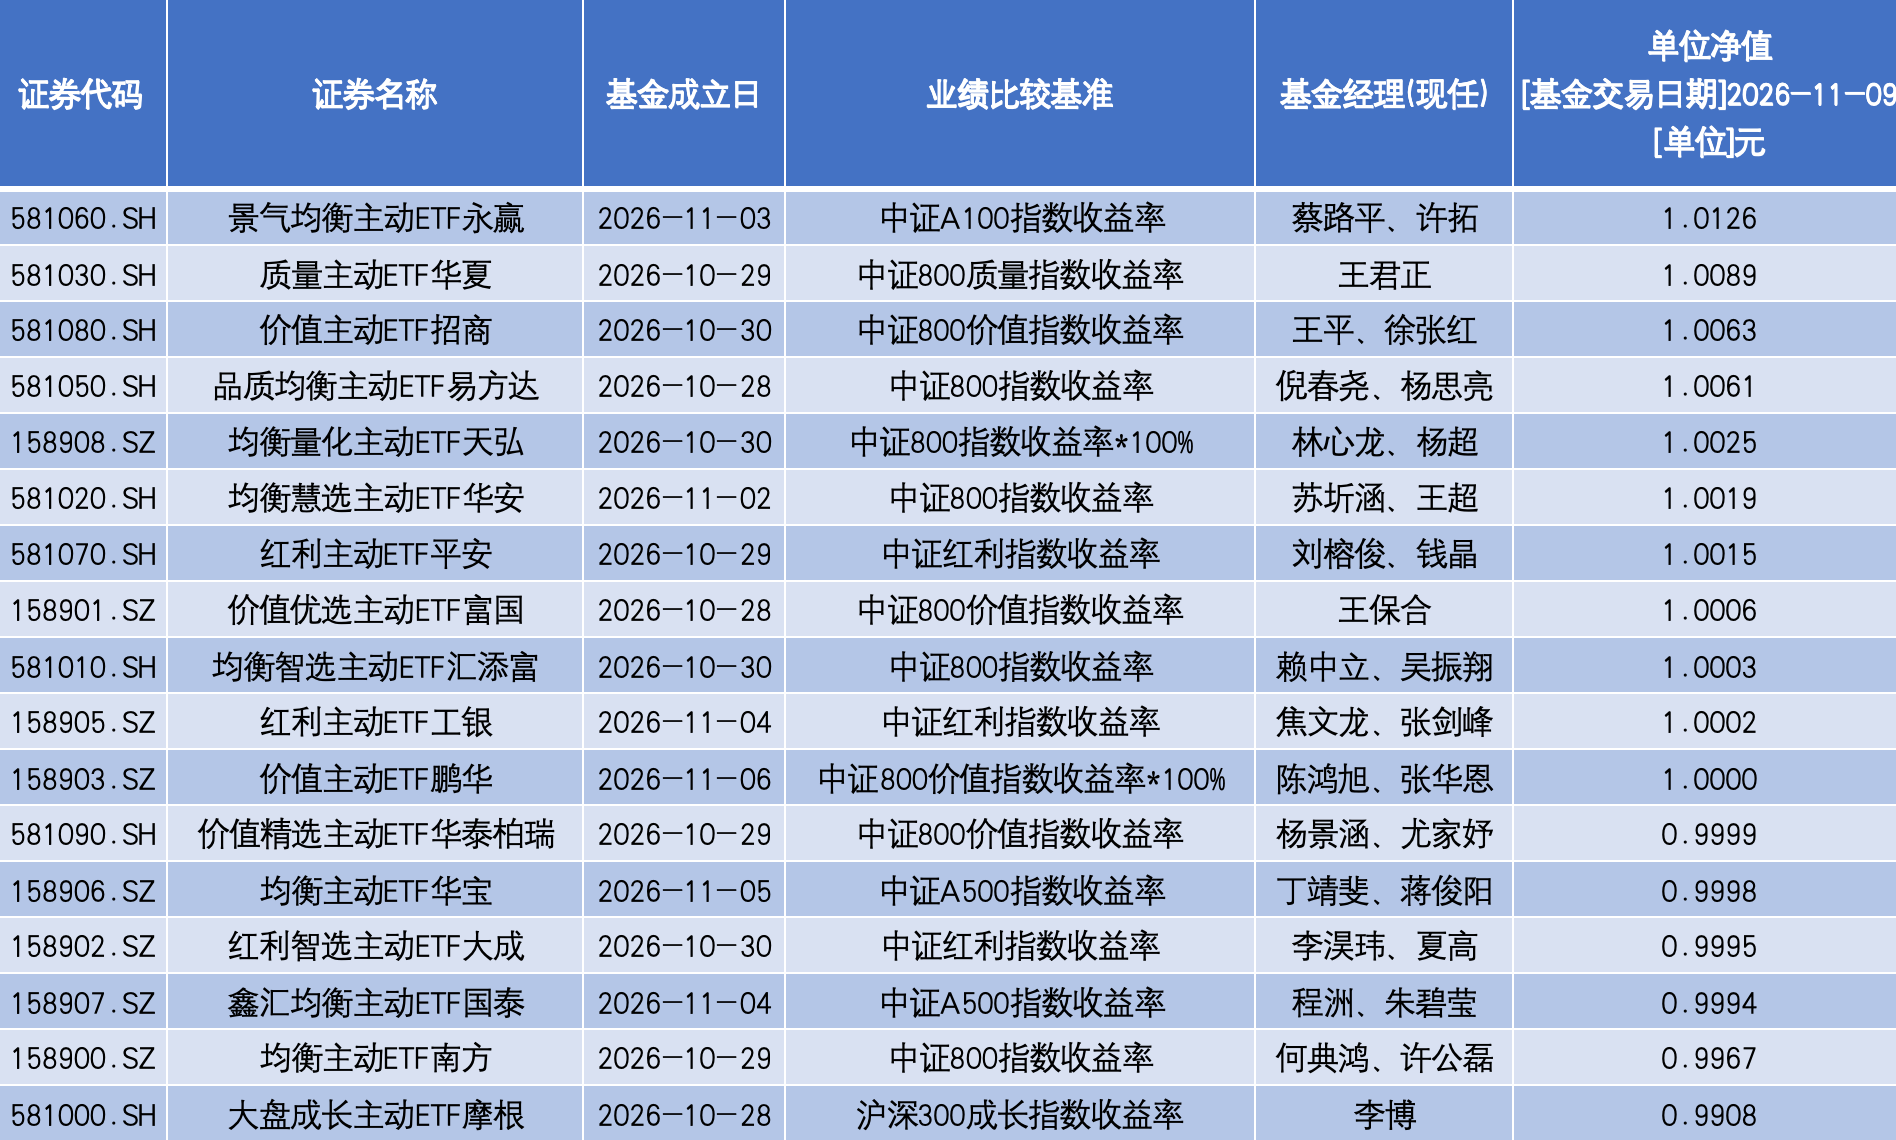
从最新净值看,首批产品已经陆续启动投资,根据基金净值数据统计,截至11月6日,17只已成立的主动ETF中,有16只单位净值不再停留在1元面值,建仓进展开始反映在净值变化中。
18只产品募集收官
首批主动ETF于10月19日获中国证监会注册,10月23日集中启动募集。摩根、易方达和富国旗下产品在发行首日便结束募集,随后多家基金公司提前结募;建信基金旗下产品于11月4日结束募集,至此首批18只产品全部完成发行。
基金合同生效的时间主要集中在10月底至11月初,摩根大盘成长主动ETF(581000)、易方达品质均衡主动ETF(581050)和富国价值优选主动ETF(158901)均于10月28日成立,鹏华价值臻选主动ETF(158903)则于11月6日成立。
11月2日,中国证监会在答记者问中表示,将引导和鼓励首批18只主动ETF加快开展投资建仓。与跟踪指数的被动ETF不同,主动ETF由基金经理自主选择股票、决定配置比例和调整节奏,募集资金到位之后,投资能力才真正进入检验阶段。
这批资金的入市也不会简单表现为同一天、同一方向的集中买入。不同基金经理对于估值、市场波动及行业景气的判断各不相同,逐步建立投资组合,是首批主动ETF从发行热度走向实际运作的关键一步。
16只净值偏离面值
截至11月6日,已成立17只主动ETF中,10只单位净值高于1元,6只低于1元,另有1只维持1元。其中,9只基金偏离面值的幅度超过0.10%,早期净值表现已显现差异。
永赢景气均衡主动ETF(581060)单位净值为1.0126元,较1元面值上涨1.26%,在这批产品中居前,该基金于11月3日成立,到11月6日仅经历数个交易日。
华夏质量甄选主动ETF(581030)净值为1.0089元,较面值上涨0.89%;招商价值智选主动ETF(581080)、易方达品质均衡主动ETF的净值分别为1.0063元和1.0061元,较面值上涨0.63%、0.61%。
另一端,摩根大盘成长主动ETF单位净值为0.9908元,较面值下跌0.92%;南方均衡配置主动ETF(158900)为0.9967元,较面值下跌0.33%。两只产品均成立于10月底,与其他同期成立产品的净值走势已有差别。鹏华价值臻选主动ETF成立于11月6日,当日单位净值仍为1.0000元。
从最高的上涨1.26%到最低的下跌0.92%,首批基金相对面值的变动幅度相差2.18个百分点。这些变化反映出产品陆续承担股票市场风险,但不同基金成立日期、股票仓位及投资方向存在差异。尤其在成立初期,净值变化更多展现的是建仓进度与短期市场表现,后续仍要结合持仓和更长时间的收益观察投资效果。
均衡策略占据半数,价值与红利产品各有侧重
从产品设计看,首批主动ETF并未集中押注单一热门赛道。
18只获批产品中,均衡策略9只、价值策略4只、红利策略3只,质量与大盘成长策略各1只。由于建信的均衡优选产品尚未成立,目前17只成立产品对应的分布为均衡8只、价值4只、红利3只、质量和大盘成长各1只。
业绩比较基准也体现了这一特点,17只产品中,5只选择中证800指数作为比较基准,4只参考中证800价值指数,3只参考中证红利指数,另有产品分别选用中证A500、中证A100、中证800质量和沪深300成长等指数。
不过,设置比较基准不意味着基金要复制指数成份股,根据沪深交易所主动ETF业务指引,这类产品不以跟踪特定指数为投资目标,基金经理可以在既定策略和风险约束下自主选股。相同的“均衡”或“价值”标签之下,行业配置、个股选择和仓位变化仍可能明显不同。
从最初的净值表现来看,永赢景气均衡、华夏质量甄选等产品暂时领涨,摩根大盘成长等产品则有所回撤。
随着组合逐步形成,未来更值得比较的是同一风格产品能否在控制波动的同时持续创造超额收益,以及基金经理能否在市场风格切换时保持策略一致性。
上市交易在即,主动管理迎来透明度考验
主动ETF将基金经理的主动选股能力与ETF场内交易机制结合起来,上市后,投资者可以像交易股票一样在二级市场买卖基金份额,而基金管理人需要按交易所规则,以真实投资组合为基础制作申购赎回清单,并在每个交易日开市前披露。
这一机制让产品的实际投资方向更容易被市场观察,也为基金经理带来了新的要求。
与按定期报告披露持仓的传统主动权益基金相比,主动ETF的组合透明度更高。在调整个股、控制换手和处理大额申赎时,基金经理需要兼顾投资策略与交易执行。沪深交易所的业务指引也明确要求投资组合分布广泛、流动性良好,投资策略具有足够市场容量,并合理控制换手率。
随着基金陆续上市,投资者还将同时面对净值表现和二级市场交易价格。产品能否形成稳定的交易流动性、控制折溢价,以及在相近风格产品之间建立可持续的业绩差异,将影响后续资金是否继续流入。
首批18只主动ETF完成募集,为A股带来了约360亿元的权益投资资金来源。如今17只基金成立、16只净值出现波动,表明首批产品已由发行阶段进入投资运作阶段。接下来,市场关注点将从募集速度和首发规模,逐步转向基金经理的实际配置、持续收益与交易体验。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
11-09
财中社
11-09
财中社
11-09
财中社
11-09
财中社
11-09
最新文章推荐
财中社
11-09
财中社
11-09
财中社
11-09
财中社
11-09
财中社
11-09


