信邦智能更新29亿元交易草案,英迪芯微股权清理后或形成21亿元商誉
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
2.5w阅读
2026-09-21 15:46
信邦智能拟通过收购英迪芯微切入汽车芯片领域,而标的公司复杂的历史股权安排及交易后的股东结构变化,成为此次并购的重要背景。
9月17日,信邦智能(301112)在最新投资者关系活动中再次谈及对英迪芯微的收购。公司表示,目前重大资产重组仍处于交易所审核阶段,后续尚需通过深交所审核并取得证监会同意注册。
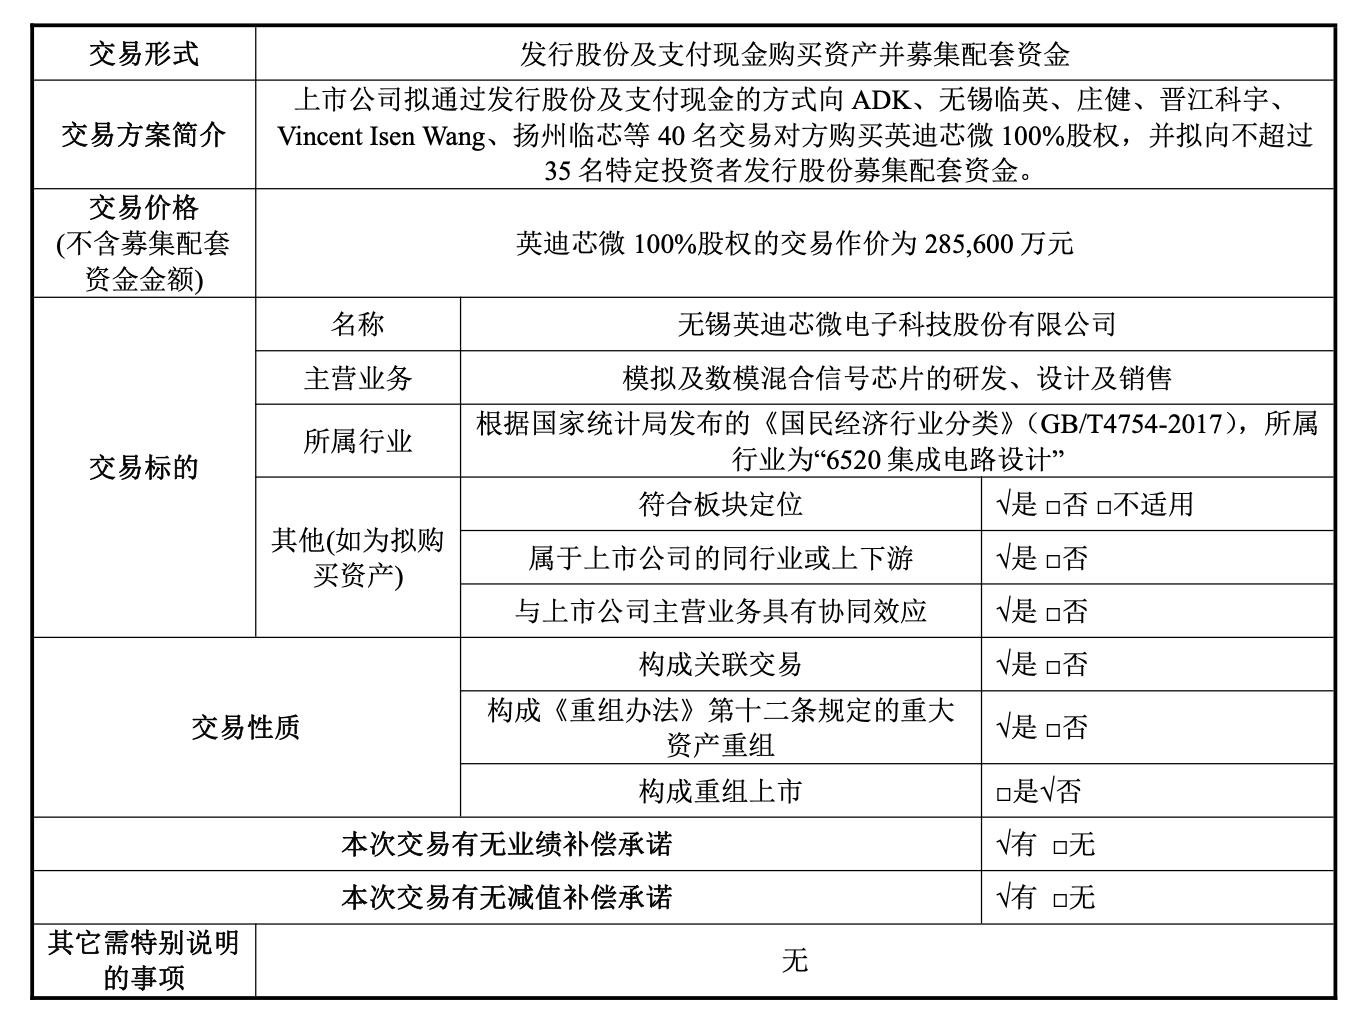
根据8月底更新的最新交易方案,信邦智能拟通过发行股份及支付现金的方式,收购无锡英迪芯微电子科技股份有限公司100%股权,并募集配套资金,英迪芯微100%股权交易价格为28.56亿元。这是一笔明显超过信邦智能自身经营体量的并购,截至2026年6月底,信邦智能总资产约15.62亿元,而此次交易对价已经达到其总资产的约1.8倍。
更重要的是,这笔交易发生在信邦智能自身经营仍然承压之际。2026年上半年,公司实现营业收入约1.28亿元,同比下降35.49%;归母净利润由上年同期盈利875万元转为亏损804万元,2025年,公司归母净利润同样亏损7611万元。
因此,对于信邦智能而言,收购英迪芯微不仅意味着公司业务从汽车智能制造装备进一步向上游汽车芯片领域延伸,也意味着公司将未来较大一部分增长预期押在这笔近29亿元的并购上。
连续三年账面亏损,股份支付影响利润表现
从收入端看,英迪芯微仍处于增长阶段。2023年至2025年,公司营业收入分别达到4.94亿元、5.84亿元和6.64亿元。但与收入增长形成反差的是,同期净利润分别为-634万元、-3325万元和-1.74亿元,连续三个年度出现账面亏损,且呈现越亏越多的趋势。
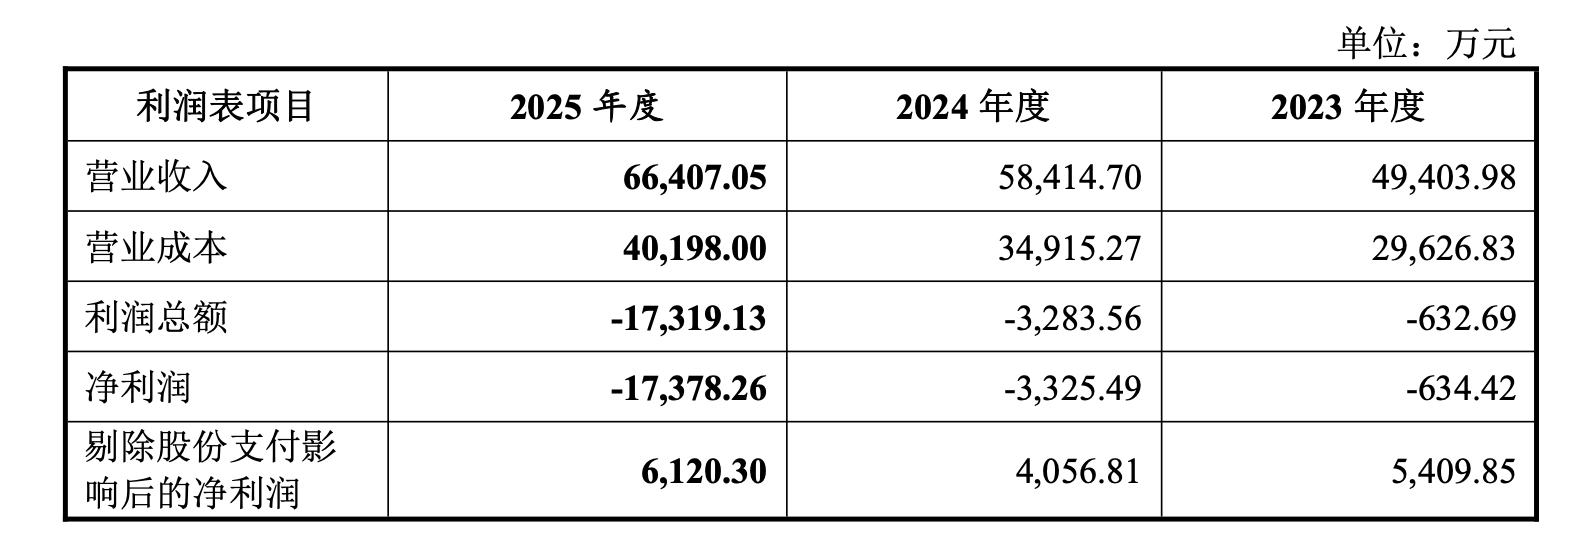
信邦智能在重组文件中解释称,大额股份支付是造成英迪芯微亏损的重要原因,而2025年的股份支付还带有明显的一次性因素。根据重组文件,这次交易安排触发董事长、总经理庄健股权激励加速行权,公司因此于2025年确认与庄健相关的股份支付费用2.08亿元;其他员工股权激励产生的股份支付费用则将继续分期摊销至2029年。
剔除股份支付后,英迪芯微2023年至2025年净利润分别为5410万元、4057万元和6120万元。也就是说,英迪芯微已经具备一定盈利能力,但其账面利润目前仍明显受到员工激励成本影响,这也是英迪芯微未来盈利质量无法绕开的问题。
对于一家高度依赖技术和研发人员的芯片设计企业而言,股份支付并不仅是一项会计调整项目,其背后对应的是企业为稳定核心团队付出的激励成本。未来随着股份支付费用逐步下降,英迪芯微能否真正释放与28.56亿元估值相匹配的利润,仍需要实际经营结果验证。
历史代持集中清理,员工持股平台多次调整
英迪芯微股权关系问题同样值得关注,信邦智能更新后的审核问询回复披露,英迪芯微部分间接股东历史上确实存在委托代持情形。其中,共青城临欧、海丝凯丰等股东上层均曾涉及不同形式的代持安排,部分还存在多层委托关系。
而公开资料显示,多笔代持关系直到2026年6月才通过份额转让、价款支付等方式解除。中介机构经核查认为,目前上述代持关系均已经解除,不存在尚未了结的股权权属纠纷,不会影响本次交易标的资产的权属清晰。
这其中共青城临欧层面的情况尤其值得关注。
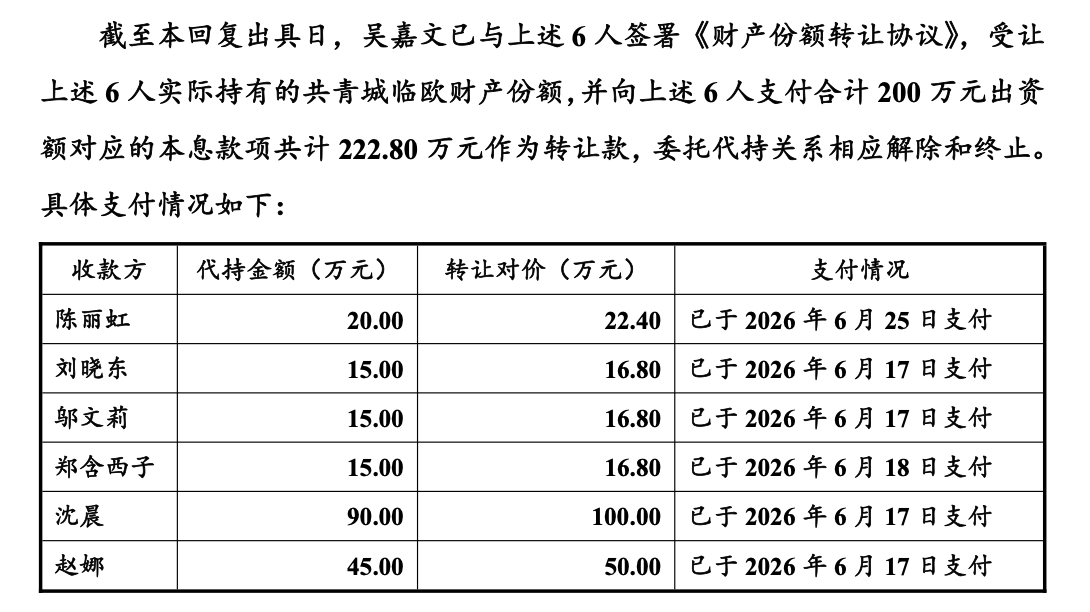
公开文件显示,陈丽虹、刘晓东、邬文莉、郑含西子、沈晨、赵娜6人曾委托英迪芯微董秘韦怡敏的母亲吴嘉文代持共青城临欧合计200万元财产份额,吴嘉文随后又将这200万元财产份额委托白兰珍代持。这部分份额占共青城临欧权益比例4.12%,穿透后对应英迪芯微约0.09%的股份。
根据刘晓东、邬文莉、郑含西子、赵娜4人出具的声明,其自身出资金额较小,不符合私募基金合格投资者的最低资金要求,因此委托吴嘉文代为持股。共青城临欧本身是一只已经备案的合伙型私募基金,基金管理人为上海临芯投资管理有限公司。
按照《私募投资基金监督管理暂行办法》,投资单只私募基金的金额原则上不得低于100万元;对于以合伙企业等形式汇集资金后间接投资私募基金的,还需要穿透核查最终投资者是否属于合格投资者。《私募投资基金监督管理条例》进一步明确,不得采取拆分基金份额或者收益权等方式降低合格投资者标准,也不得向为他人代持的投资者募集或者转让基金份额。
因此,从公开材料的事实看,这批代持涉及到投资者适当性问题:部分实际出资人原本达不到基金最低投资门槛,却通过他人名义间接取得了基金权益。
最新补充法律意见并没有回避这一点,为解除相关代持,上述6人最终将实际持有的共青城临欧份额转让给吴嘉文,吴嘉文支付的转让价款合计222.80万元。律师明确表示,这种处理方式可以满足私募基金投资者适当性管理要求。相关价款已于今年6月陆续支付,代持关系随之终止。
除这200万元份额外,共青城临欧有限合伙人朱斌名下还曾涉及另外两组代持。其中200万元实际对应沈晨,另有50万元最终权益人为顾美娟;部分资金往来同样经过吴嘉文、朱斌母亲方雪梅等多人,相关关系也在今年6月通过转让份额并支付本金及收益的方式解除。
海丝凯丰层面则存在另一组多层代持:张崇岭先委托吴嘉文持有205万元财产份额,吴嘉文又分别委托方雪梅、张晓勇各代持102.5万元;沈晨另委托方雪梅代持20万元,相关安排也已在2026年6月完成清理。
与此同时,公开文件还显示,英迪芯微员工持股平台近年来发生过多次因员工离职带来的份额调整。包括龚莹、黄晓竹、汤骁、李响、倪鹏、王沛等多名员工的相关激励份额被回购或转让;今年6月到7月之间,又有激励对象竺际隆离职并退出相关持股平台。
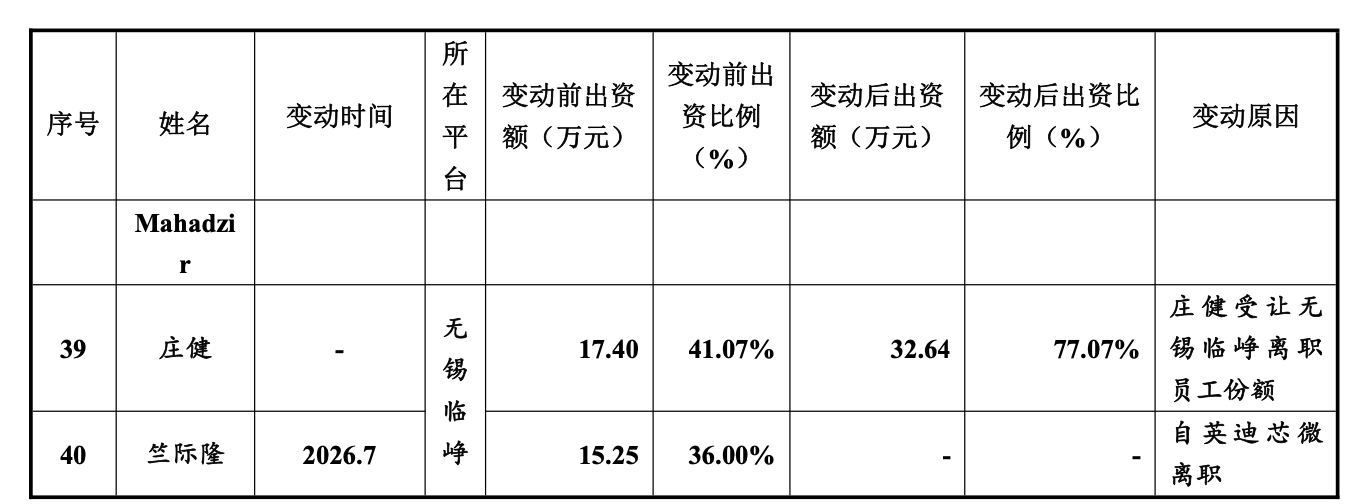
重组文件目前认定庄健、张军、李丰军为核心技术人员,并披露相关人员已经签署保密及竞业限制协议。
ADK拟拿走9.61亿元现金退出,授权技术收入占比下降
此次交易中,原第一大股东ADK的退出方式比较特殊。
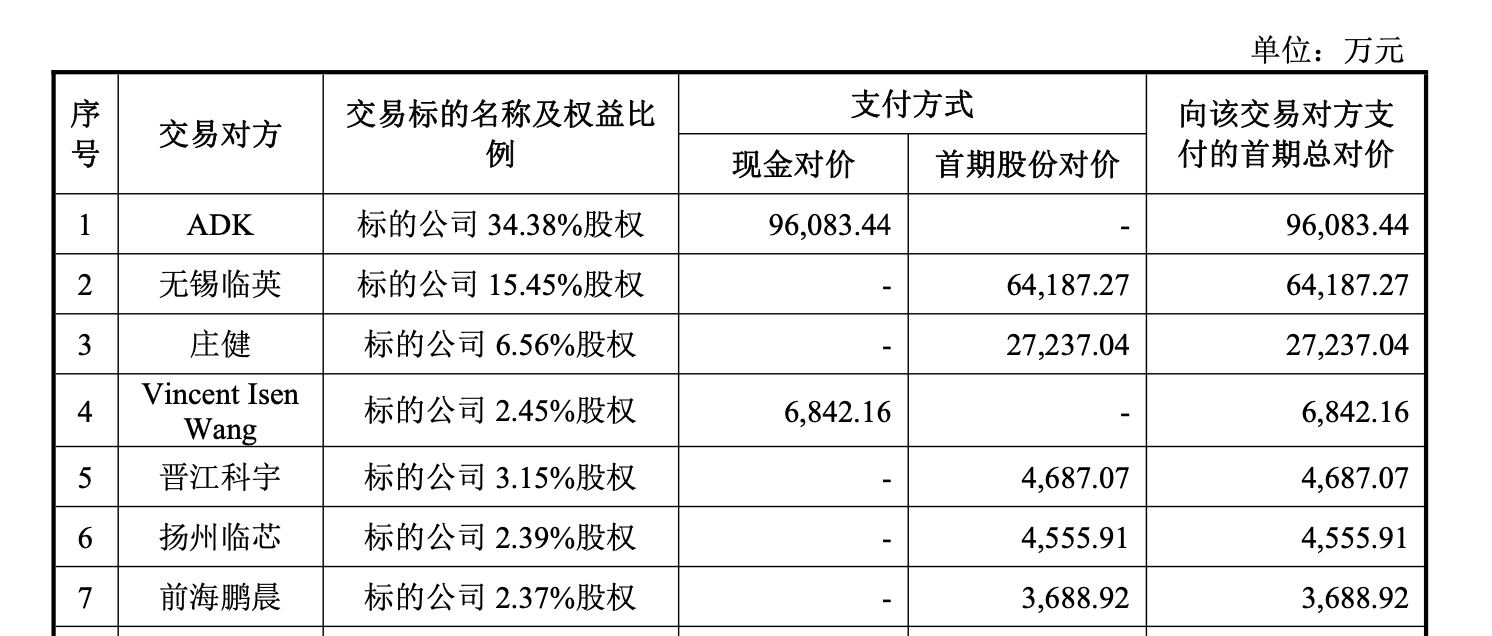
交易前,ADK持有英迪芯微34.38%股份,为单一第一大股东,此次交易中,其所持股份对应交易对价约9.61亿元,并全部以现金方式支付。交易完成后,ADK将退出英迪芯微股东名单;相比之下,庄健及员工持股平台无锡临英主要取得信邦智能股份,使原管理团队利益继续与上市公司绑定。
ADK的退出之所以值得关注,还因为英迪芯微早期部分产品和技术与其存在知识产权授权关系。
公开问询回复显示,2023年至2025年,使用ADK许可知识产权的相关产品收入分别约为2亿元、1.99亿元和1.39亿元,占英迪芯微收入的比例由40.46%逐步下降至20.89%。
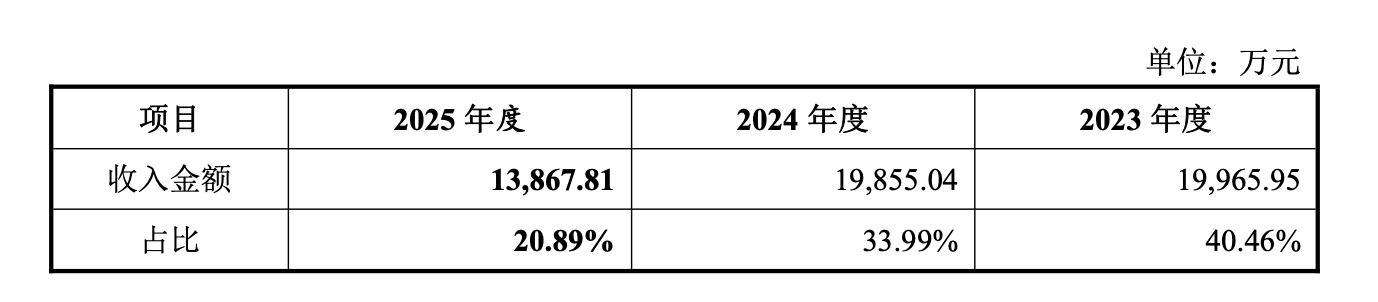
信邦智能表示,相关授权属于永久许可,且协议并未约定英迪芯微控制权变化后ADK可以单方面解除授权;ADK亦确认不会因为本次交易导致控制权变化而终止许可。因此,从现有公开合同安排来看,此若交易完成,ADK退出股权关系本身并不意味着英迪芯微失去相关知识产权使用权。
不过,随着ADK退出股权关系,英迪芯微未来能否进一步降低对历史授权技术的依赖、自主IP产品能否持续扩大收入贡献,仍是判断其技术独立性的重要指标。
评估增值432%,21.49亿元商誉考验业绩兑现
相比上述问题,这笔交易最终能否成立,最核心的还是估值与盈利能否匹配。
以2025年4月30日为评估基准日,英迪芯微归属于母公司的净资产约5.26亿元,100%股权评估值达到28亿元,评估增值率达到432%,在此基础上,最终交易价格确定为28.56亿元。
今年7月,信邦智能又对业绩承诺方案进行了调整,承诺期改为2026年和2027年两个年度,净利润目标增长率由180%提高至241%,收入目标增长率也由45.5%提高至61.4%。
按照最新方案,英迪芯微2026年和2027年平均主营业务收入需要达到不低于9.43亿元,平均净利润(按照扣除非经常性损益并剔除股份支付后的口径)需要达到1.22亿元。相比2025年6.64亿元营业收入以及6120.30万元剔除股份支付后的净利润,未来两年的增长要求并不低。
而且,高估值还将进一步反映到信邦智能并表后的资产负债表上。
根据备考审阅数据,本次交易完成后预计将形成约21.49亿元商誉,占合并后总资产和净资产的比例都较高。一旦英迪芯微未来实际盈利明显低于预期,除了业绩承诺无法完成之外,上市公司还可能面临商誉减值压力。
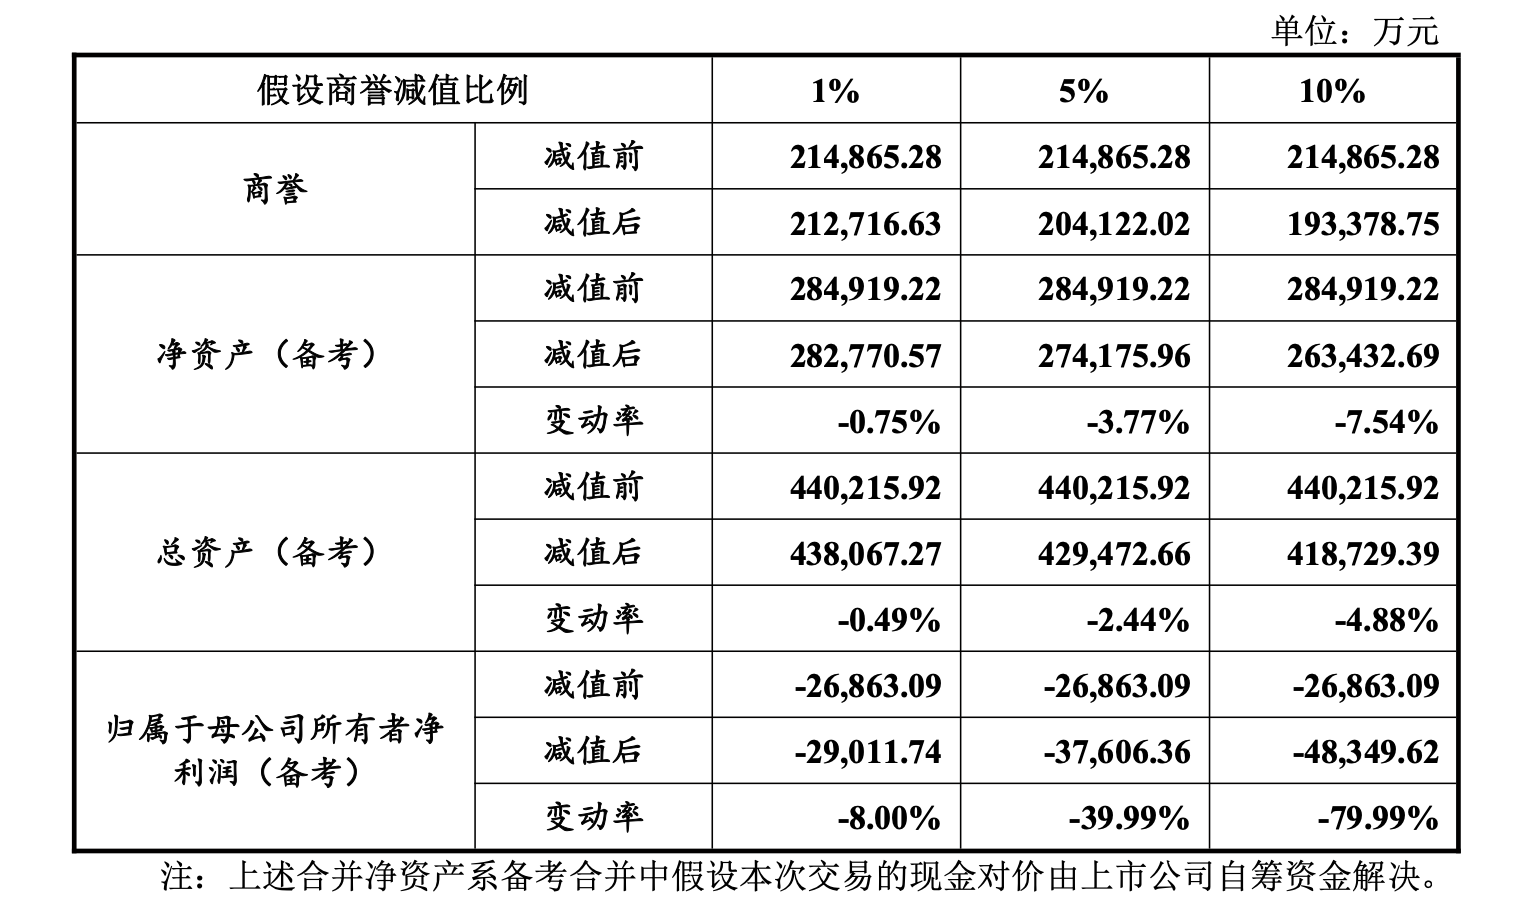
这也是此次收购真正需要解决的问题:对信邦智能而言,28.56亿元购买的不只是英迪芯微目前每年6亿多元的收入,还包括其未来的利润增长、核心技术团队稳定、自主技术迭代以及汽车芯片业务继续放量的预期。
英迪芯微确实为信邦智能提供了一条进入汽车芯片领域的路径,但对于一家自身仍处于业绩压力期的上市公司而言,这场并购最终能否成为新的增长曲线,仍取决于英迪芯微未来两年的盈利能否真正支撑近29亿元的交易价格。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚