1812万元“总额法”商业航天收入撑起2亿营收门槛,成立航空降价5.97%盈利即归零
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李旼
1.5w阅读
2026-09-24 10:00
成立航空披露首轮问询回复,试图证明其在创业板第四套标准下的盈利能力。然而,围绕2028年盈亏平衡的敏感性、1812万元商业航天收入的性质、客户依赖认定及核心团队履历,仍有四个关键问题值得追问。
成立航空9月初披露首轮问询回复,试图证明其盈利能力。然而,围绕2028年盈利预测的敏感性、1812万元商业航天收入的性质、客户依赖的认定及核心团队履历,首轮问询回复仍留下四个值得进一步追问的问题。
作为一家持续亏损且经营现金流尚未转正的企业,成立航空此次选择通过创业板第四套标准冲刺上市(预计市值不低于30亿元、最近一年营收不低于2亿元、最近三年营收复合增长率不低于30%)。此前市场关注的焦点多停留在其财务亏损与融资依赖上,而深入穿透首轮问询回复可以发现,成立航空此次IPO面临的核心问题,已经进一步集中到盈利预测、新增商业航天业务、客户依赖以及核心技术团队等方面。
2028年盈利预测,押在5.97%的价格缓冲空间上
在首轮问询回复中,成立航空虽然未编制正式的盈利预测报告,但以2028年度(预计实现盈亏平衡并转为盈利的年度)为测算基准,就产品销量、销售单价及综合毛利率等财务指标进行了敏感性测算。然而,这一盈利转折点的利润安全边际并不宽裕。
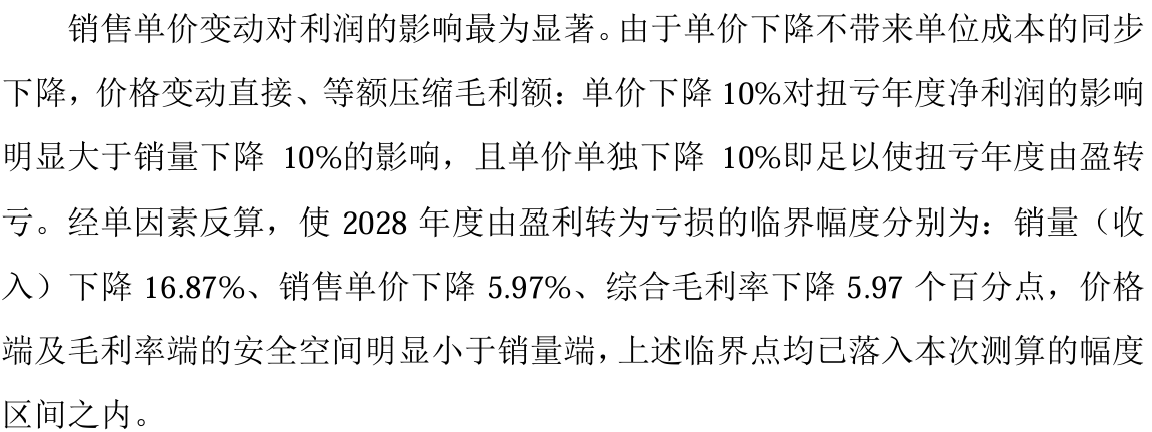
敏感性测算显示,公司的盈亏平衡建立在极高的价格与毛利率假设之上。在保持其他成本与费用不变的前提下,只要主营业务产品的销售单价下降5.97%,或者综合毛利率下滑5.97个百分点,其2028年的预计盈利就将直接归零;若单价降幅扩大至10%,公司在2028年将面临继续亏损。
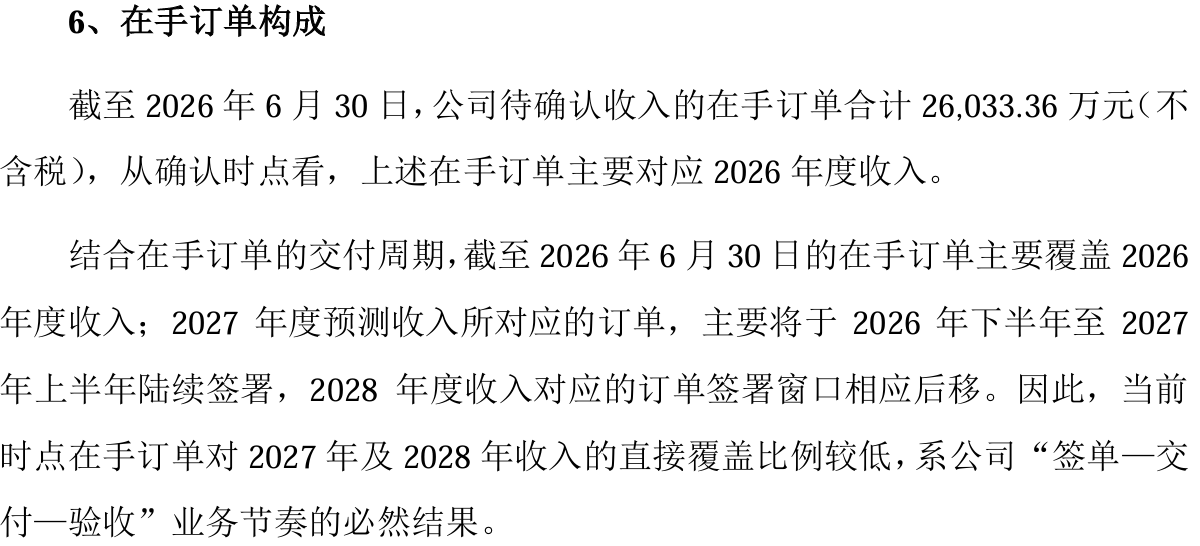
这种对价格的高度敏感,必须放在公司当前的订单与产能周期中审视。截至2026年6月30日,成立航空在手待确认收入订单为2.6亿元,但这笔订单绝大部分仅能覆盖2026年的业绩需求;至于2027年及以后的预测收入,仍需要后续订单持续取得并转化为收入,同时也需要产品价格和综合毛利率保持在测算区间内。
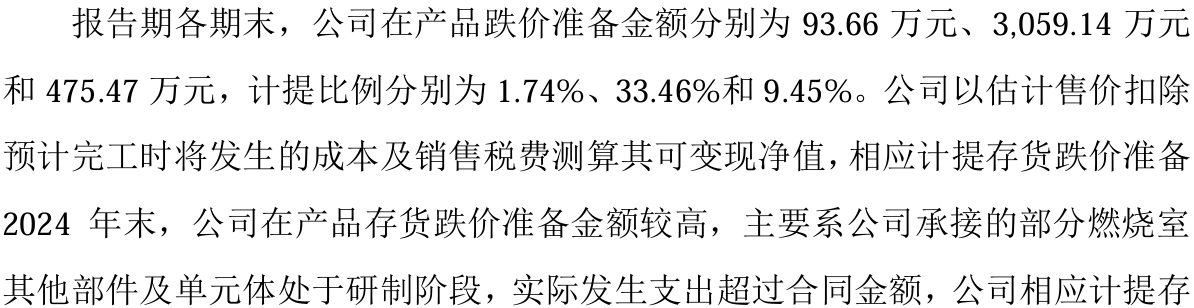
与此同时,公司的历史履约与成本控制并非没有隐忧。2024年,成立航空曾计提存货跌价准备4637万元,占存货账面余额的20.15%,其中在产品的计提比例甚至高达33.46%,主因正是部分燃烧室部件的生产周期超出预期,导致预计成本及销售税费超过了合同售价。
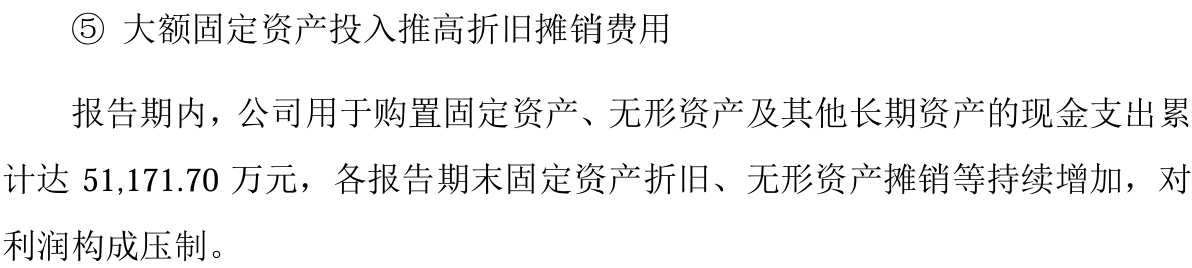
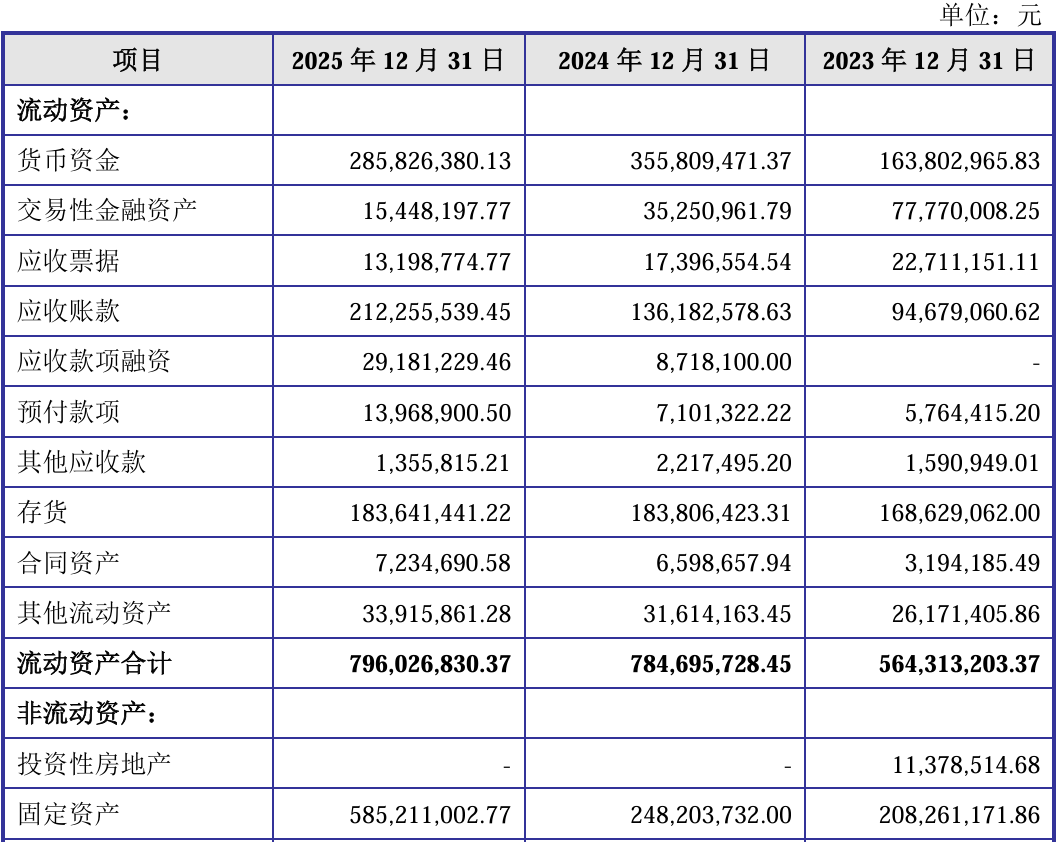
一边是历史产品曾因生产周期拉长而导致成本倒挂,另一边则是过去三年长期资产现金支出达5.12亿元、2025年末固定资产(5.85亿元)较2024年末增长135.78%所带来的折旧压力。在这样的订单覆盖与产能扩张背景下,成立航空能否在未来几年守住5.97%的价格空间,是其盈利预测首先需要回答的问题。
1812万元商业航天收入,总额法确认能否站稳?
2025年,成立航空新增了1812万元的液体火箭发动机业务收入,这被视为公司向商业航天领域延伸的重要信号。然而,问询回复披露的业务运行细节,却引发了市场对其技术穿透性与收入确认合规性的追问。
在自有产线尚在建设的情况下,该项业务采用了“外购原材料+外协加工+客户自提”为主的业务模式。成立航空在其中不承担主要加工制造,其外协加工费占该业务成本的比例达26.93%,该产品线毛利率仅为11.07%,为公司各项业务最低。
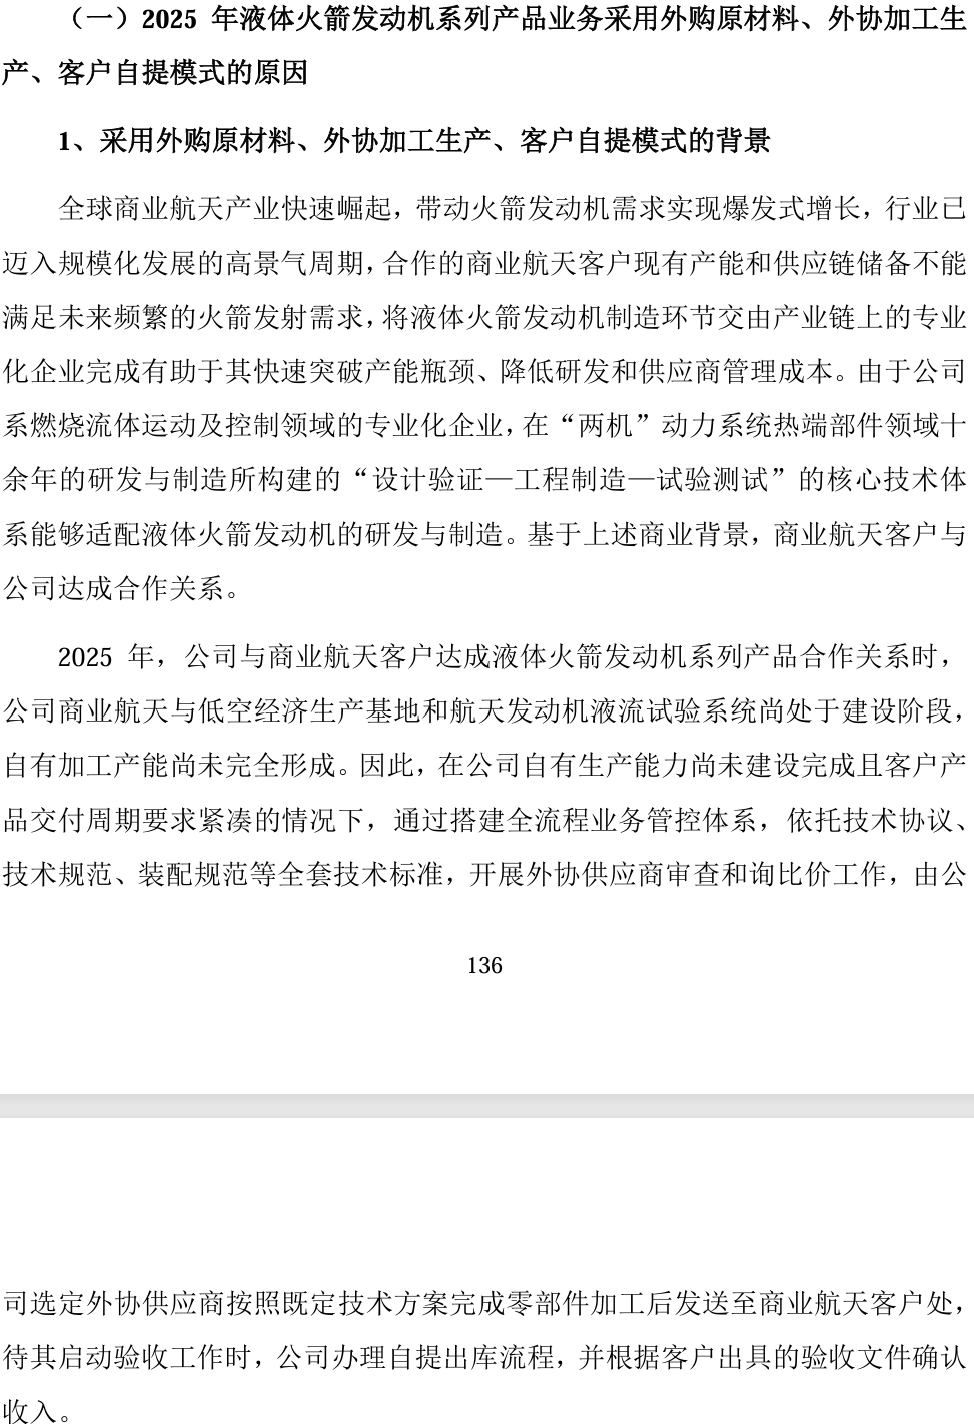
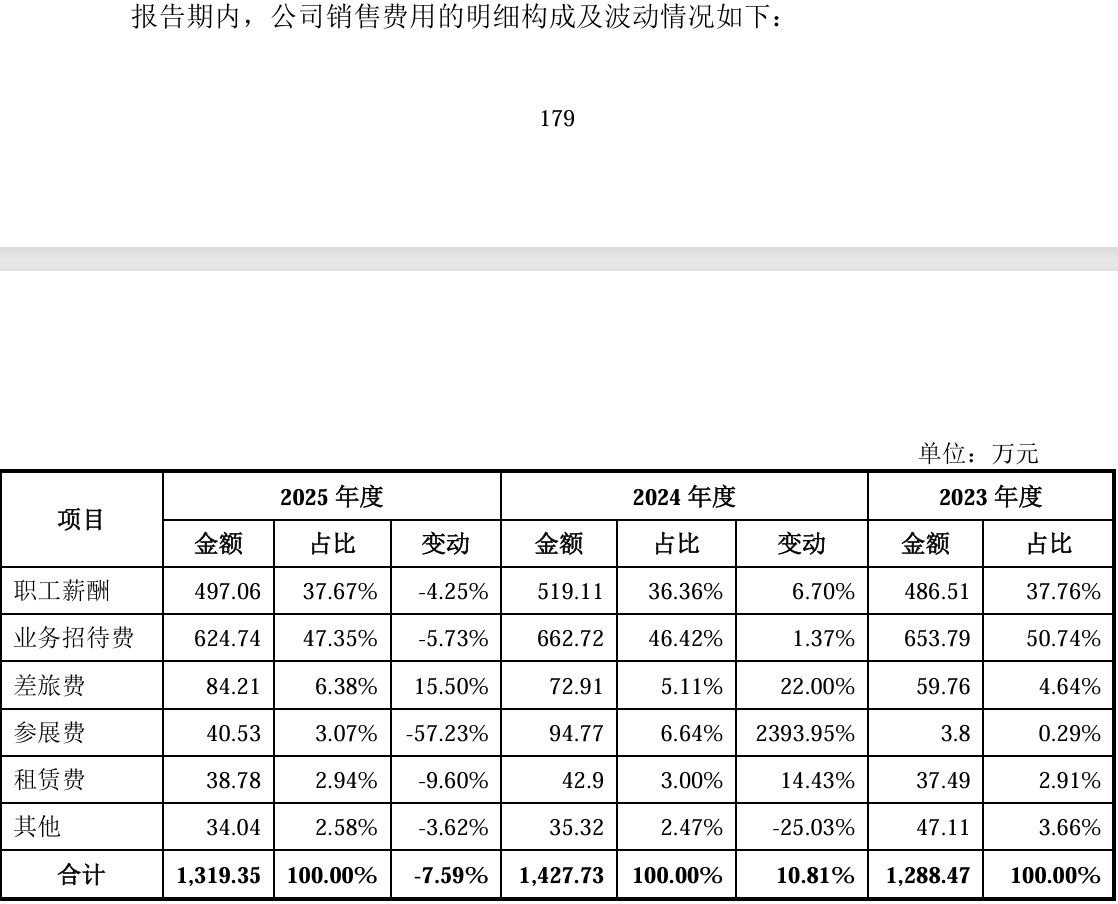
对于这种以外协与外购为主的业务模式,公司解释称通过驻厂和现场品控保障质量。但财务数据显示,2025年公司销售费用中的差旅费仅为84万元,管理费用中的差旅费亦呈下滑趋势。在千万元级商业航天产品全部由跨地域外协厂直发客户的背景下,公司所披露的跨地域驻厂品控模式,与2025年84万元销售费用差旅费之间的对应关系,仍有进一步解释空间。
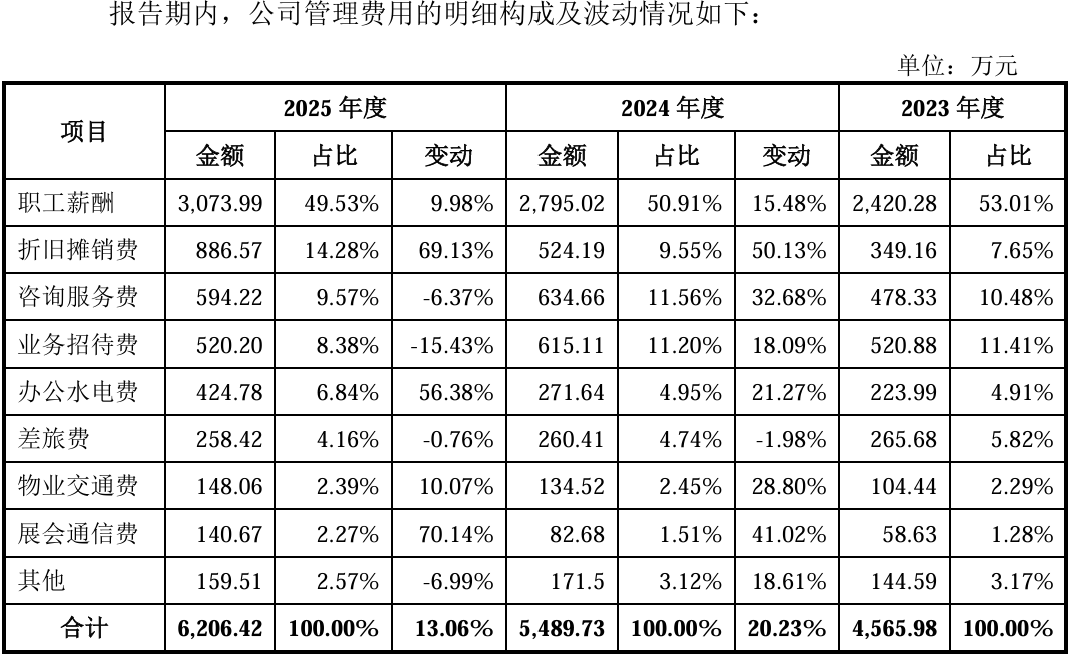
更关键的悬念在于会计处理。成立航空对这笔1812万元的收入采用了“总额法”确认。在创业板第四套标准(要求最近一年营收不低于2亿元)下,公司2025年营业收入为2.51亿元(较上年的1.88亿元增长33.35%),刚好跨过“2亿元”的门槛。如果后续审核对公司在交易中是否取得实物控制权、是否承担主要责任存在不同判断,并最终要求按照“净额法”确认,那么这笔收入的扣减将进一步压缩公司与创业板第四套标准2亿元营业收入门槛之间的空间。一家拥有60余台自研专用试验器的航空测试企业,在这笔新增业务中究竟提供了怎样的核心技术价值,依然需要更具说服力的回答。
从“不存在严重客户依赖”到“构成重大依赖”
在客户结构的风险披露上,成立航空在申报稿与问询回复之间的相关表述变化,构成了监管审核中的另一个焦点。
在最初提交的招股说明书中,公司曾表述为“不存在严重客户依赖的情形”。但在首轮问询回复中,成立航空自认,按照《监管规则适用指引——发行类第5号》的相关规定,公司对第一大客户中国航发集团下属单位合计已明确“构成重大依赖”。2025年,公司对第一大客户中国航发集团下属单位的合计销售占比仍达42.46%;与此同时,前五大客户销售占比在2023年至2025年分别为92.78%、90.55%和86.50%,客户集中度依然处于较高水平。
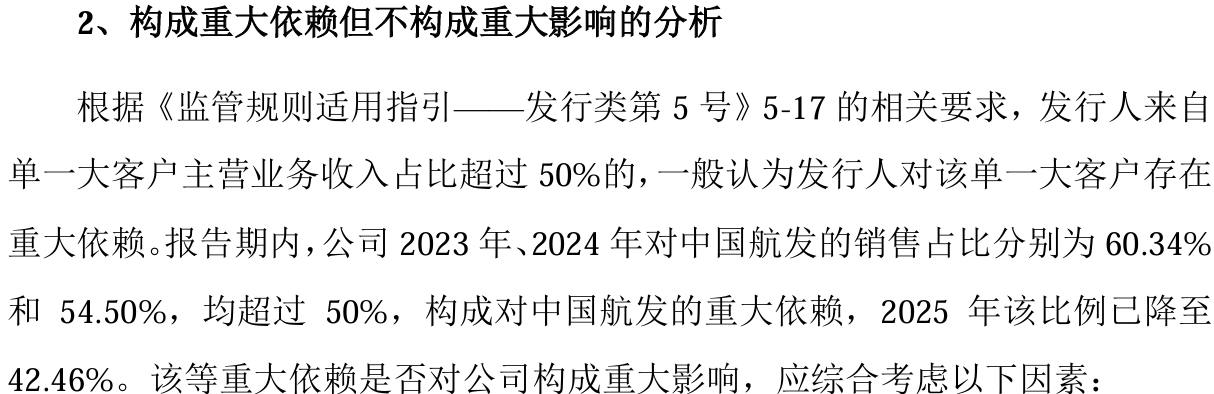
从“不存在严重客户依赖”到明确认定“构成重大依赖”,这一表述的变化涉及对公司经营风险的重新评估。在军工产品特定的审价与采购机制下,单一客户占比较高,也使公司的经营表现与该客户的采购需求、审价及结算安排保持较高关联度。当上述5.97%的价格敏感性与单一客户重大依赖叠加在一起时,公司对下游价格与需求变化的承受能力,也成为问询回复中值得关注的问题。
2025年入职的总工程师,为何出现在2019年的研发团队名册中?
对于强调技术壁垒的企业而言,核心技术人员的履历一致性及长期激励安排,也是判断研发体系稳定性时需要关注的因素。
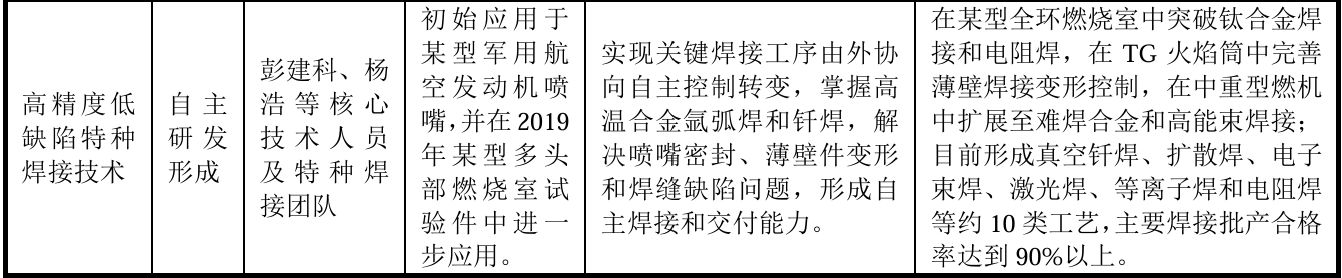
首轮问询回复披露,成立航空现任核心技术人员、总工程师杨浩于2025年5月才正式加入公司。然而,在公司向监管提交的技术说明文件中,杨浩却出现在了公司2019年即已形成并应用的多项核心技术的研发团队名单中。这一履历与研发团队名单之间的时间对应关系,仍需要公司作出更为详尽的说明。
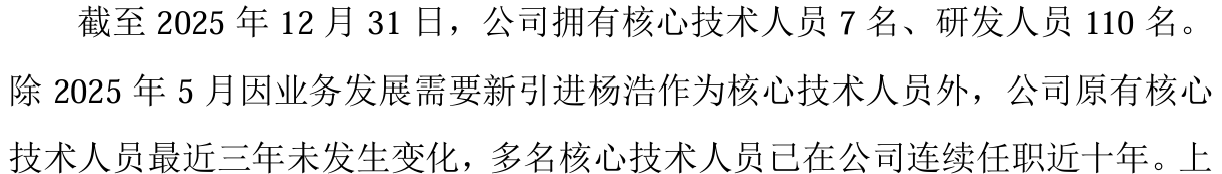
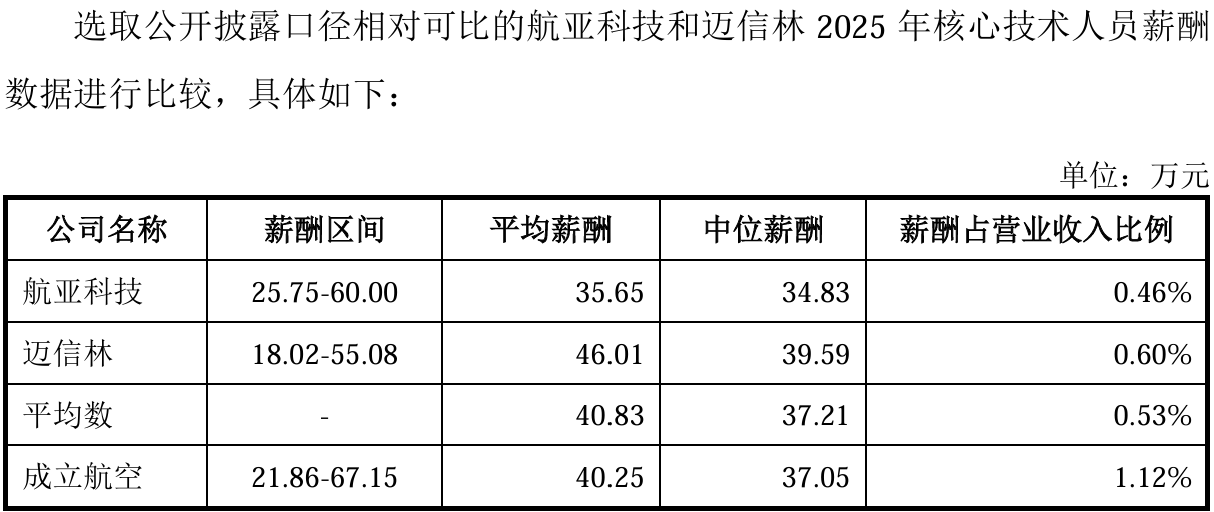
除履历疑点外,核心团队的长期绑定机制同样引发关注。财务数据显示,成立航空2025年7名核心技术人员的人均薪酬为40.25万元,与同行业可比公司40.83万元的均值基本持平,薪酬本身并无异常;但从股权结构来看,多数核心技术人员并未直接或间接持有公司股份。除了个别骨干通过员工持股平台间接持有极少量股份外,包括杨浩及多名任职8年以上的核心技术人员在内,均未直接或间接持有公司股份,核心技术人员与公司之间并未形成紧密的利益绑定。
针对核心技术人员长期股权绑定不足的疑问,成立航空在问询回复中表示将在“上市后实施股权激励”。然而,在高端人才竞争白热化的航空装备领域,将核心团队的长期利益绑定寄托于上市后的制度安排,其治理结构与技术稳定性仍有待时间验证。
更值得深思的是,这套盈利尚需时间兑现、经营现金流连续为负的业务体系,当前仍与实控人的融资信用保持着较深绑定。招股书及问询回复显示,成立航空本次拟通过IPO募集资金12.5亿元,而其总投资达20亿元的扩产项目仍有7.5亿元需要公司自筹。截至招股书签署日,实控人陈立、陈晓红夫妇仍为公司及子公司的42笔银行借款提供连带责任保证,其中两笔合计3亿元的长期借款,其担保期限更是一直延续至2034年和2036年,详见《财中社》此前文章《实控人个人担保挂钩至2036年:成立航空IPO的融资独立性考验》。
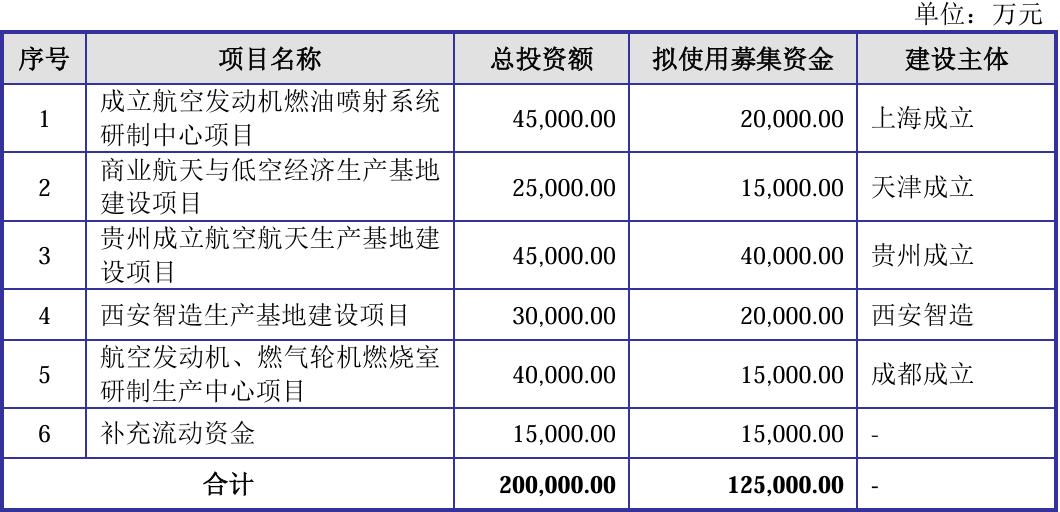
因此,成立航空此次冲刺创业板需要向资本市场回答的,绝不仅仅是“能否在2028年实现盈利”的单选题;更在于盈利兑现之前,公司如何完成7.5亿元自筹资金安排,并逐步降低对实控人个人信用增信的依赖。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
1小时前
财中社
12:51
财中社
12:51
财中社
11:32
财中社
09:55