国开行原行长谭炯正式执掌中国人保,上半年净利增长近四成
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
2.0w阅读
2026-10-15 16:29
从国有商业银行到地方政府、政策性银行,谭炯正式出任中国人保董事长,在集团上半年净利润增长近四成的同时,旗下财险、寿险业务表现分化,投资收益大幅增长。
10月13日,中国人民保险集团股份有限公司(下称“中国人保”,601319)发布公告,国家金融监督管理总局已核准谭炯担任公司董事、董事长的任职资格,相关任职自2026年10月12日起生效。公告显示,自同日起,谭炯还担任公司董事会战略与投资委员会/可持续发展委员会主任委员。
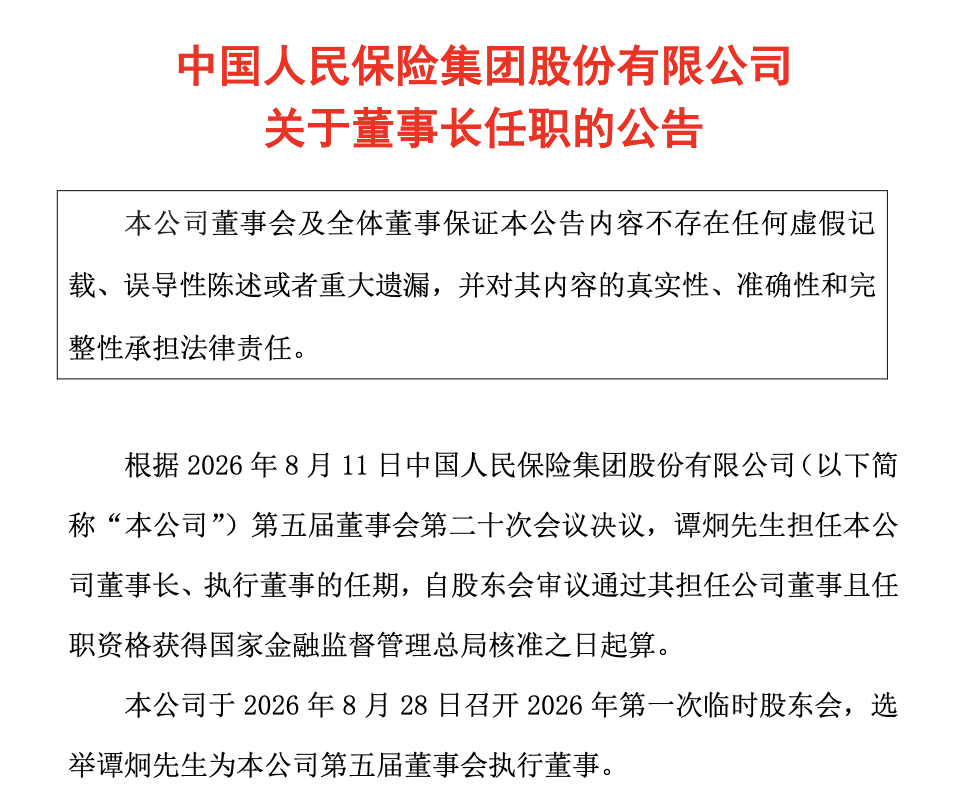
早在7月23日,中国人保召开干部会议,宣布谭炯出任公司党委书记;8月11日,公司董事会审议通过提名谭炯为执行董事候选人及选举其为董事长的相关议案;8月28日,谭炯经临时股东会选举成为公司执行董事。随着监管任职资格获批,谭炯正式完成董事长履职程序。
此次履新距离前任董事长丁向群调离中国人保已有四个多月,2026年5月,丁向群调任国家金融监督管理总局党委书记,随后获任局长。而现年60岁的谭炯拥有横跨商业银行、地方政府及政策性银行的工作经历,此前却没有直接担任保险公司高管的经历。其接掌的中国人保,上半年净利润同比增长近四成,但旗下不同业务板块的经营表现有所分化。
深耕金融业30余年,曾执掌中银基金
公开履历显示,谭炯1966年6月出生,湖北汉川人,第十四届全国政协委员,高级经济师,拥有武汉大学经济学博士学位。
1988年6月,谭炯从武汉大学毕业后进入中国银行(601988)武汉市分行工作,从信贷处科员等基层岗位起步,逐渐走上管理岗位。此后,他先后担任中国银行西藏自治区分行行长、党委书记,以及云南省分行行长、党委书记等职务。
2011年9月,谭炯转任中银基金管理有限公司董事长,开始涉足公募基金管理领域。2015年1月,他又回到中国银行系统,出任广东省分行党委书记,后担任行长。2016年10月,在中国银行系统工作28年后,谭炯转任中国工商银行(601398)党委委员,随后出任工商银行执行董事、副行长。
从中国银行到中国工商银行,谭炯在国有大型商业银行系统积累了丰富的经营管理经验,任职经历涉及信贷管理、区域分行经营及资产管理等业务。
2019年9月,谭炯的职业生涯迎来一次重要转折,由金融机构转入地方政府工作,担任贵州省副省长、省政府党组成员。在贵州任职期间,谭炯主要负责金融等领域工作。
2022年4月,他升任贵州省委常委,随后于同年5月出任贵州省委常委、统战部部长;2023年2月又重新回到金融系统,担任国家开发银行党委副书记,随后出任该行副董事长、行长。
2026年7月,谭炯再度调整工作岗位,从政策性银行转向保险行业,出任中国人保党委书记,并于10月正式获得董事长任职资格。
纵观其职业履历,谭炯不仅长期任职于国有商业银行,还曾执掌公募基金公司、担任地方政府领导职务,以及国家政策性银行主要负责人。不过,尽管具备较为丰富的金融机构管理经验,此前谭炯并无直接管理保险公司的工作经历,相较于银行业,保险业务在风险定价、赔付管理、负债成本及资产负债匹配等方面具有不同的经营特点。
近年来,中国人保高层人事调整也较为频繁,自2020年以来,罗熹、王廷科、丁向群先后担任集团董事长,谭炯成为又一位从集团外部调任的掌门人。
上半年净利增长38.5%,财险贡献主要利润
谭炯正式履新之际,中国人保正处于利润快速增长的阶段。
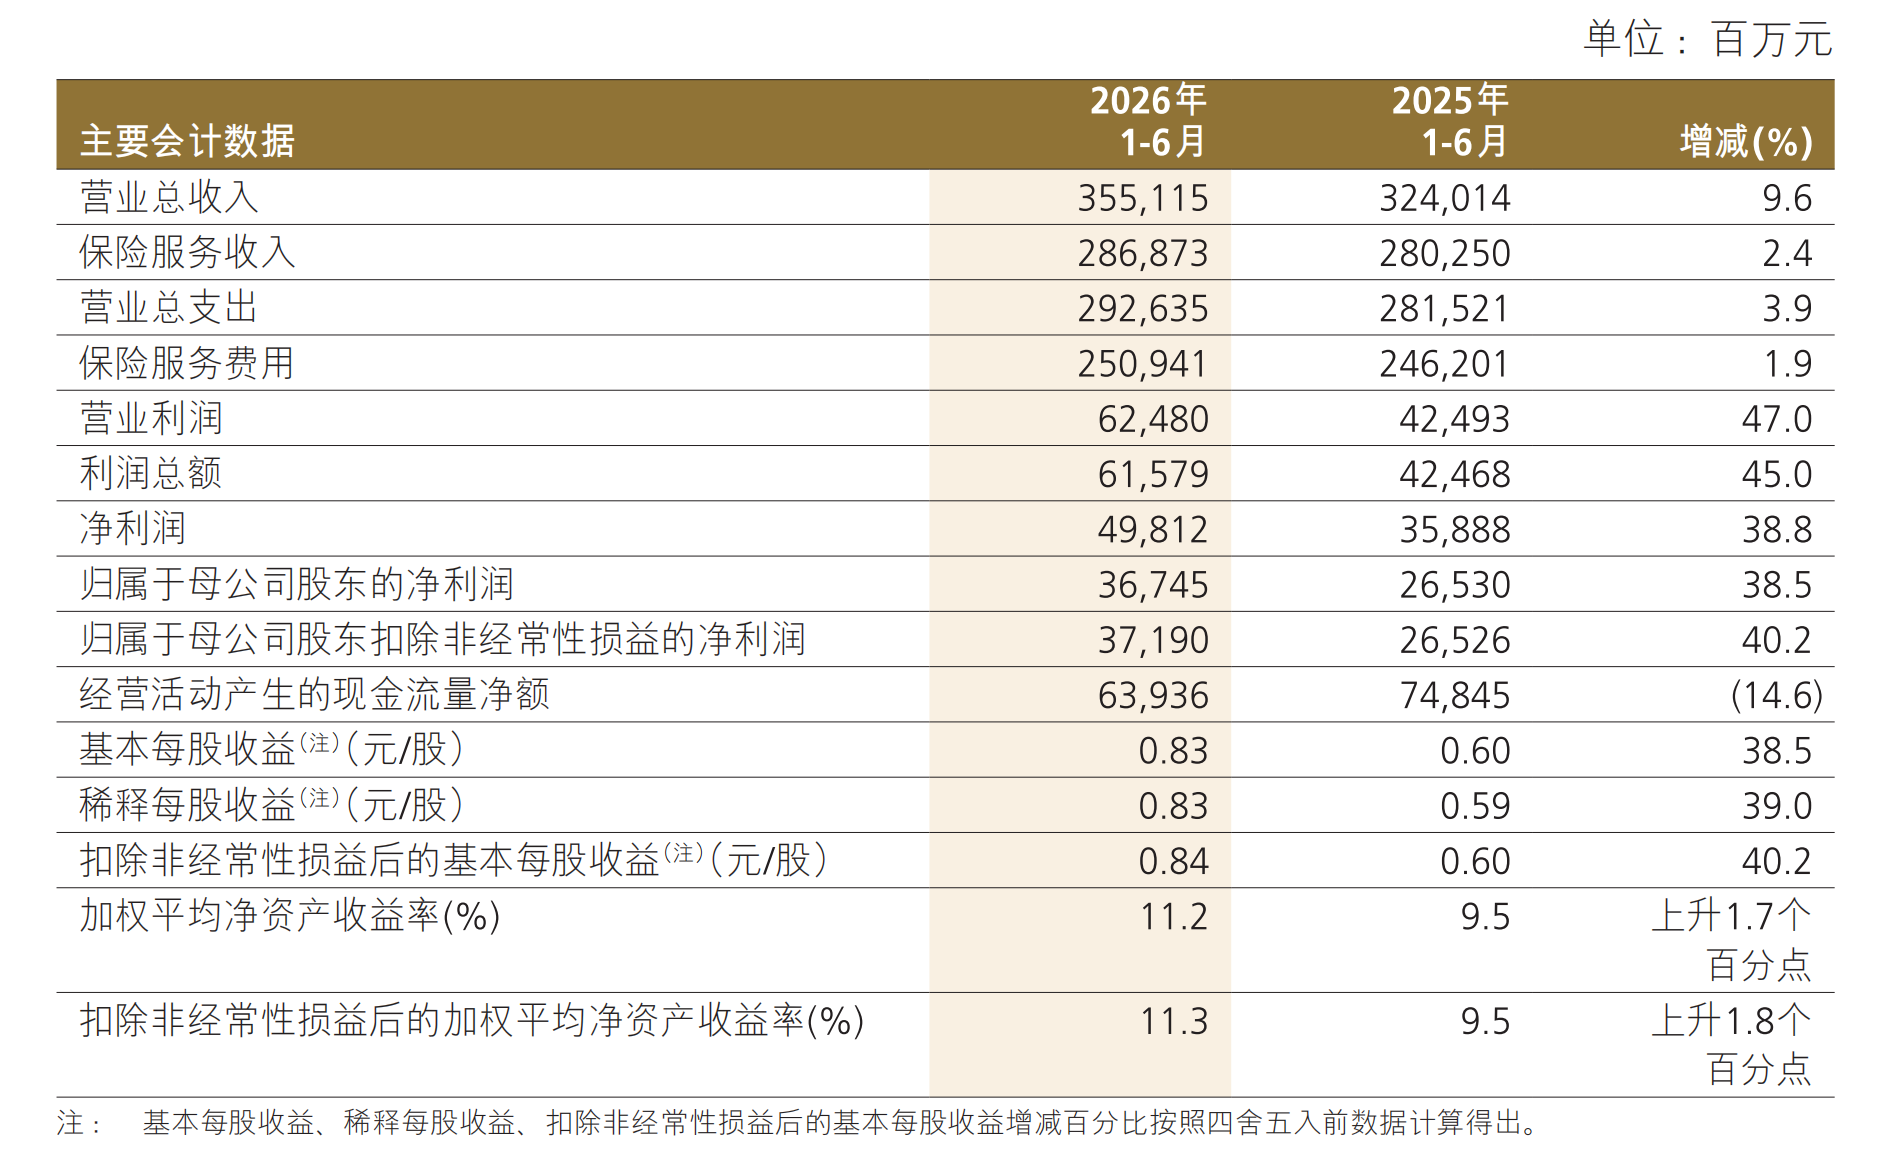
根据2026年半年报,中国人保上半年实现营业总收入3551.15亿元,同比增长9.6%;归属于母公司股东的净利润367.45亿元,同比增长38.5%;保险服务收入2868.73亿元,同比增长2.4%。截至2026年6月末,中国人保总资产达到2.13万亿元,较上年末增长4.8%;净资产4614.32亿元,较上年末增长9.8%。
从旗下业务板块来看,财产保险仍是中国人保最主要的经营支柱。2026年上半年,人保财险(02328)实现原保险保费收入3275.29亿元,同比增长1.3%,占国内财产保险市场的份额达到33.3%。
尽管保费增长较为缓慢,承保盈利能力却有所改善。按照中国人保集团半年报口径,人保财险上半年实现承保利润140.10亿元,同比增长19.8%;综合成本率94.5%,同比下降0.8个百分点;净利润312.48亿元,同比增长33.2%。
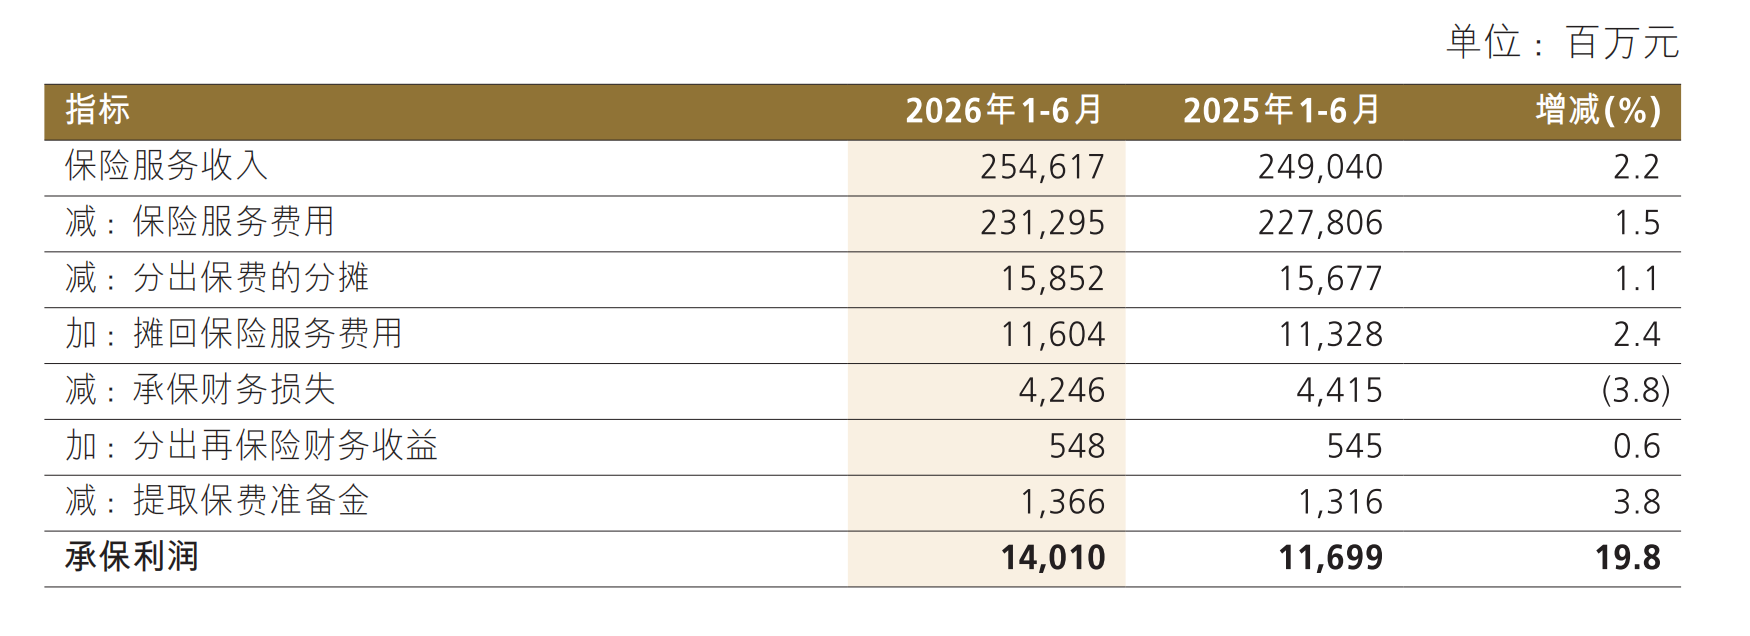
其中,机动车辆保险依然是核心业务,上半年实现原保险保费收入1442.27亿元,同比增长0.1%;承保利润99.17亿元,同比增长13.6%,综合成本率为93.5%。
不过,非车险业务表现有所分化,上半年,人保财险责任险综合成本率达到103.1%,承保亏损6.28亿元,显示部分业务仍面临较大的赔付和成本控制压力。
寿险保费下降5.9%,分红险收入翻倍
与财险业务相比,中国人保旗下人身险业务的经营表现有所分化。
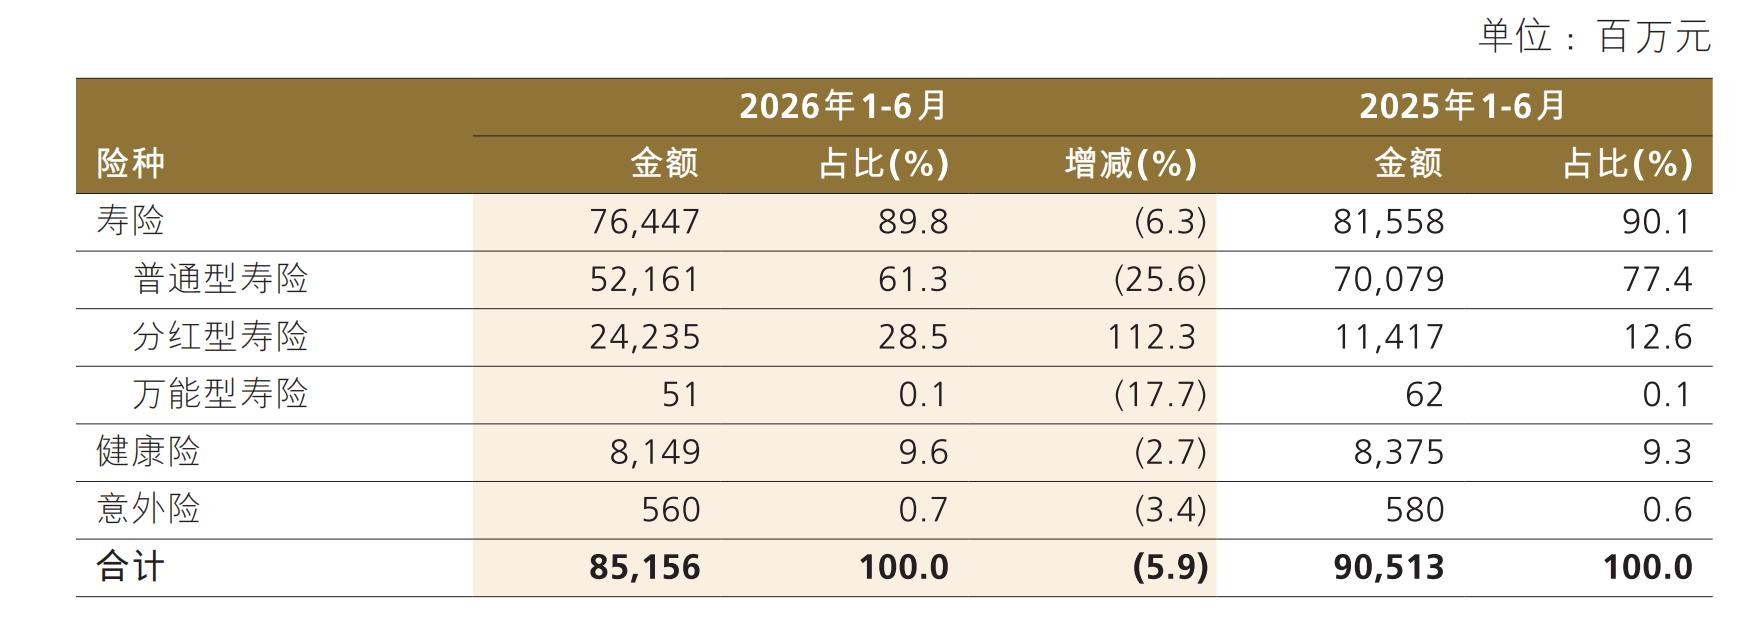
2026年上半年,人保寿险实现原保险保费收入851.56亿元,同比下降5.9%。其中,普通型寿险保费收入521.61亿元,同比下降25.6%;分红型寿险保费收入242.35亿元,同比增长112.3%。
从渠道来看,上半年人保寿险银行保险渠道原保险保费收入461.59亿元,同比下降13.1%,仍是最主要的保费来源;个人保险渠道保费收入371.22亿元,同比增长4.8%。
尽管整体保费收入下降,人保寿险上半年新业务价值仍达到51.77亿元,按可比口径同比增长5.2%;十年期及以上首年期交保费18.79亿元,同比增长95.4%。
近年来,随着保险行业预定利率持续调整,以及低利率环境下保险公司负债成本管理压力加大,人身险公司纷纷推动产品结构调整。人保寿险也在加快分红型保险转型,2026年上半年,分红型寿险保费收入占公司原保险保费收入的比例达到28.5%,同比提高15.9个百分点。
相比之下,人保健康保持增长态势。2026年上半年,人保健康实现原保险保费收入455.50亿元,同比增长12.0%。其中,护理保险保费收入92.26亿元,同比增长24.5%,成为推动业务增长的重要因素之一。
投资收益大增近六成,股票投资规模明显提升
除了保险承保业务,投资收益增长也是中国人保上半年利润提升的重要原因。
2026年上半年,中国人保实现总投资收益663.27亿元,同比增长59.9%;总投资收益率为3.7%,同比提高1.1个百分点。不过,同期净投资收益为305.39亿元,同比仅增长0.7%,与总投资收益增速存在明显差异。
这一变化表明,中国人保上半年投资业绩不仅来自利息、股息等相对稳定的收益,也受到资本市场表现及相关投资收益变化的影响。
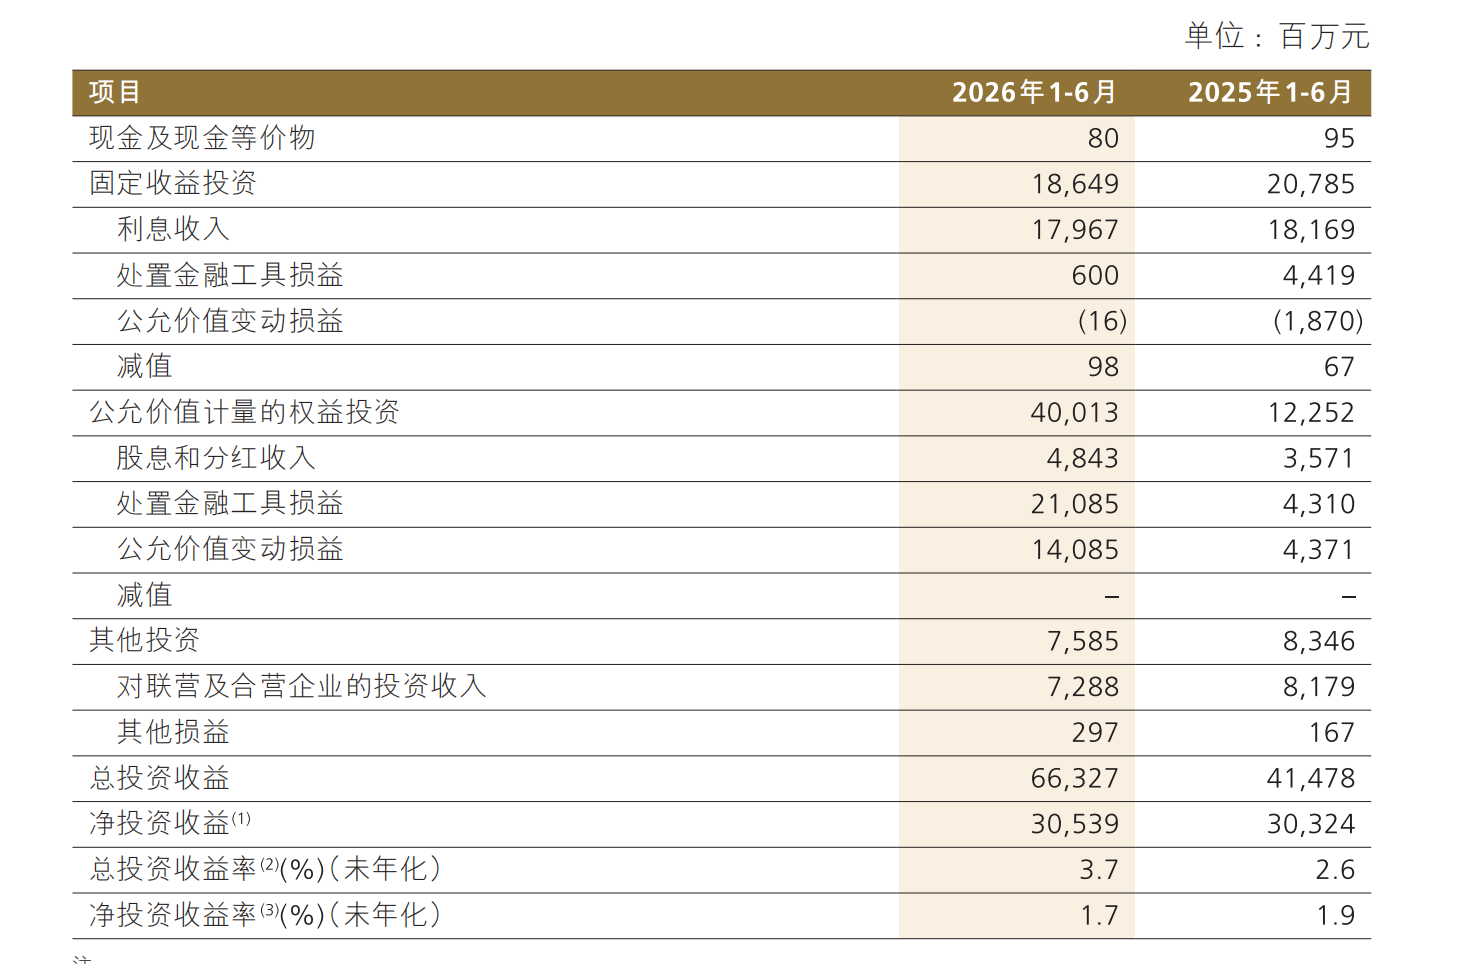
截至2026年6月末,中国人保投资资产规模达到1.998万亿元,较上年末增长约5.1%。其中,股票投资规模由2025年末的约1662亿元增长至1946亿元,占投资资产比例由8.7%提升至9.7%。
在8月31日召开的中期业绩发布会上,中国人保副董事长、总裁赵鹏介绍,集团上半年净买入A股约300亿元,同时完成100亿元私募证券投资基金建仓入市,推动权益类资产配置比例提升。
从整体经营情况来看,中国人保上半年利润增长既来自财险承保盈利能力改善,也受到投资收益大幅增长的推动。而在人身险领域,寿险保费下滑与分红险快速增长并存,业务结构仍处于调整阶段。
对于正式履新的谭炯而言,如何在维持财险业务竞争优势的同时,推动寿险业务转型、保持投资收益稳定,将成为其执掌中国人保后的主要经营课题。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚