信披粗糙、供应商资质存疑:昌誉股份实控人胞弟同业竞争被问询
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
石伟
2.4w阅读
2026-09-16 14:38
老油封撑起利润,第二增长曲线毛利率越来越低,昌誉股份申报稿和回复函中披露数据不一致,重要供应商资质也不佳。
延期近两个月之后,9月14日,莱阳市昌誉密封科技股份有限公司(下称“昌誉股份”,证券代码874597)终于回复了北交所第一轮问询函,这份问询早在6月25日就已经下发。
公司靠汽车油封起家,把新能源汽车高压连接器当作第二增长曲线。三年里,这块生意从4877万元做到1.31亿元,增长近1.7倍,毛利率却从25.27%跌到7.69%。
信披粗糙,期后业绩增速放缓
2023年至2025年,昌誉股份高压连接器销售额依次为4877万元、7624万元和1.31亿元,其中2025年增长71.25%;毛利率依次是25.27%、16.22%和7.69%,两年间下降了7成。高压连接器属于新能源汽车电气连接组件,含铜排、塑料法兰等组件。
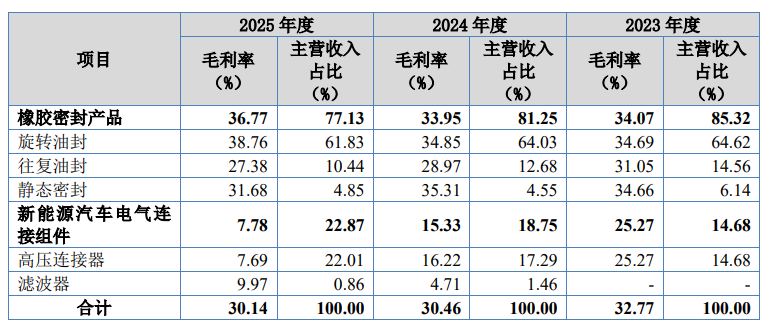
毛利为什么越做越薄,招股书的解释很直白:这类产品“铜材耗用量较大,而报告期内铜材等主要原材料价格大幅上涨,压缩了产品盈利空间”。全公司层面也看得到这一变化:主营业务成本中直接材料占比,从2023年的53.98%升到2025年的57.72%。售价端还有年降政策,公司毛利率两头受压。
同一轮铜价上涨,在报表上留下一组反差。2025年其他业务收入升至1274万元,主要是废料销售:高压连接器量产后冲压切边增多,铜价又大涨,废铜卖得更贵。这部分收入毛利率75.84%,连接器本身只有7.69%。
首轮问询要求公司说明,新能源电气连接组件收入增长、毛利率却显著下降的原因,以及是否存在降价策略维持客户订单或市场份额的情形。
新业务毛利率越来越低,昌誉股份归母净利润却从2023年的3043万元涨到2025年的7373万元,利润哪儿来的?
答案在老业务里。昌誉股份产品分为两类:车用橡胶密封件和新能源汽车电气连接组件。客户既有舍弗勒、马勒、采埃孚等零部件厂商,也有福特、长安汽车、比亚迪、大众等整车厂,产品主要配套乘用车市场。
昌誉股份核心产品是轮毂轴承油封,销量从2023年的4558万件增至2025年的8236万件。按每车8件测算,中国橡胶工业协会橡胶制品分会出具的证明显示,其国内占有率分别为9.50%、16.01%和18.63%,连续三年全国第一。全球占有率由2023年的6.14%升至2025年的10.32%。
需要说明的是,6.14%是回复函中的口径,而申报稿中是6.39%,公司的销量并没有改变,但全球汽车销量由8918万辆膨胀至回复函中的9285万辆,足足差了367万辆,导致市占率降低;而且,招股书申报稿33页风险提示部分2023年的全球汽车销量也是9285万辆,与回复函中一致,与申报稿109页的表格存在明显差异,公司的信披工作如此粗糙?公司申报稿中还有哪些数据不一致?
至少还有一处:申报稿中披露的报告期末公司研发人员数量分别为97人、114人和151人,到了回复函中分别变成了106人、112人和151人。
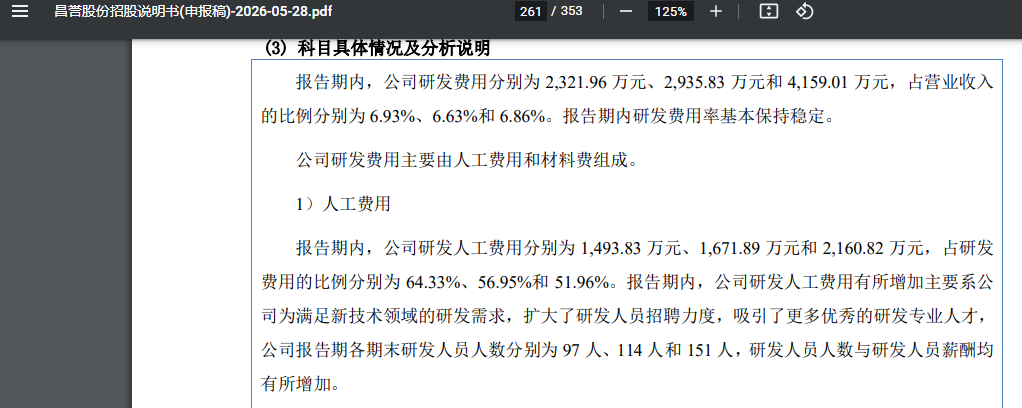
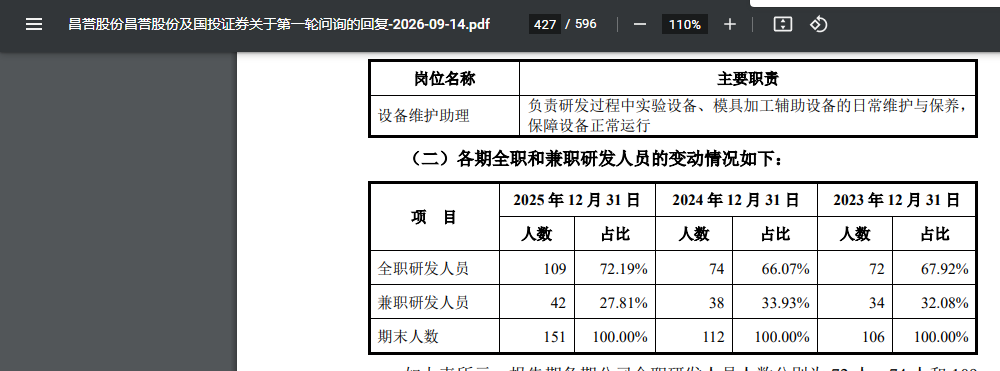
对于两组截然不同的数据,投资者应该相信哪个呢?昌誉股份的信披质量还有很大的提升空间。
2025年,油封所在的旋转油封类收入3.67亿元,毛利率38.76%;高压连接器收入1.31亿元,毛利率7.69%。
公司三年营业收入分别为3.35亿元、4.43亿元和6.06亿元,归母净利润分别为3043万元、4497万元和7373万元,2025年同比增长63.94%。公司把利润增长部分归于规模效应。综合毛利率2024年由32.94%降至30.79%,受年降及成本结构变化等因素影响,2025年回到31.10%,仍不及2023年,连续三年毛利率低于可比公司均值。
增量主要来自境内。境外收入由2023年的1.23亿元增至2025年的1.5亿元,占主营业务收入的比例却由36.92%降到25.36%。
需要注意的是,公司期后业绩增速已经放缓:2026年上半年营收3.16亿元,同比增长17.17%,上年全年为36.8%;归母净利润4187万元,同比只增长9.19%,2025全年为63.94%;毛利率32.99%,且利润增速已经慢于收入。
募资方向仍是油封:3.10亿元中,2.50亿元投向橡胶密封件生产加工项目,占80.65%;6000万元投向研发中心建设项目,占19.35%。问题是,目前新能源车渗透率已经超过60%,而该项目的产品主要用于油车和混动车型,在目前产能利用率仅90%的情况下,大规模扩产之后的产能真能如预期那样顺利消化吗?
新能源业务的亏损,最后落在谁的账上?
被收购子公司持续亏损
昌誉股份的新能源汽车电气连接组件业务主要由全资子公司青岛昌誉开展,后者2023年至2025年净利润分别为-125万元、-641万元和-1535万元,亏损一年比一年大;2025年末资产负债率99.81%。2025年年报显示,这家子公司总资产2.25亿元,净资产只剩44万元。
一家净资产不到50万元的公司,承接了全公司增长最快的业务线。它的亏损在合并报表里被油封利润摊平,风险却通过担保回到母公司。母公司为它提供了担保,但2024年至2025年初部分担保未在事前履行股东会审议程序,公司已于2025年5月20日股东大会追认补正。
根据回复函,这家持续亏损的子公司是由昌誉股份于2017年收购而来,原本由创始人杜氏家族100%持股的昌誉集团所有,收购后改为由杜氏家族100%持股的昌誉有限(发行人前身)全资持有,不过是“左手倒右手”的资产腾挪。
亏损靠担保兜着,那营收增长又是靠什么换来的?
增长的代价,有一部分体现在回款上。2023年至2025年,前五大客户收入占比分别为63.73%、64.11%和58.34%。2025年,公司前五名客户依次是舍弗勒34.19%、长安汽车7.08%、福特6.77%、臻驱科技5.43%、万向精工4.87%。舍弗勒三年占比分别为38.63%、42.59%和34.19%,销售额由1.29亿元增至2.07亿元。
2025年1月,公司把舍弗勒(中国)的账期由90天延长到105天。故而,昌誉股份应收账款账面价值从2023年末的8750万元、2024年末的1.120亿元,涨到2025年末的1.61亿元,占流动资产39.41%;应收账款周转率由4.42次降至4.08次。
存货涨得更快:2023年末8613万元,2025年末1.67亿元,占流动资产40.81%,2026年6月末升至1.88亿元。存货较报告期初(2022年末7175万元)累计增长约132.64%,三年存货周转率分别为2.62次、2.81次和2.74次。第一轮问题8要求公司说明,是否存在延迟确认收入或实际销售但未结转收入的情况。
钱压在客户和仓库里,公司自己的账又管得怎么样?
合规、代持与同业竞争
据公开资料,昌誉股份2024年9月的公开转让说明书曾披露2023年综合毛利率为33.20%,2026年4月更正为现行口径的32.94%;公司还发布过前期会计差错更正后的2025年半年度财务报表。2023年,公司存在转贷和票据找零;另有2715.80平方米的成型车间没有产权证。
用工问题涉及的金额最大。申报稿披露,公司未为部分员工足额缴纳社会保险及住房公积金。2023年至2025年欠缴金额分别约为476万元、710万元和838万元,合计约2024万元,占当期利润总额的14.57%、15.89%和10.32%,欠缴额逐年增加,说明这不是一次性的历史遗留。
2023 年 2月,因公司购买一台设备,入关报关时公司按照一台设备进行海关申报, 但是发货方分开包装,海关认为分开包装应按多件设备进行申报,公司漏缴税款3.25 万 元,因此黄岛海关对公司做出黄关缉违字(2023)3号处罚,从而产生的罚款3384 元。
2025 年 5月 20日,因员工工作疏忽错误申报了进口机器设备税则号列,公司漏 缴税款 4.62 万元,2026年 2月 10日被日照海关罚款1.5万元。
发行人前身可以追溯至1998年以莱阳市液压密封件厂(集体企业)净资产账面价值出资而成立的莱阳市液压密封件厂(私营企业),但前者的净资产价值未经评估机构评估。
此外,2000年至2008年,创始股东杜浦、杜胜委托11名自然人代持1530.30万元出资,代持人中既有经销商,也有杜福广、石芳芳、张咸赓等直系亲属,公司称目的是“营造股权相对分散的市场形象”,但杜浦、杜胜本就已经显名持股,这个理由在逻辑上难以自洽。
根据回复函,公司2023年实施股权激励时,员工李力、孔德成、吕同策、张建国、邵安利、匡宏兵曾以购家具和装饰材料等名义向莱阳农村商业银行贷款用于入股,存在实际用途与约定用途不符的情况。
受让北汽基金股权时,公司实控人杜福广和张日环存在向银行借款的情况,借款名义是“购装饰材料”“住房装修”,合计1700万元,属于信贷资金使用不规范,构成合规瑕疵。
内控松动的公司,控制权握在谁手里?
握在一个家族手里。控股股东上海昌誉松辰技术集团有限公司持股44.63%。杜胜、杜福广、杜福红、张日环四人直接持股合计44.28%,又通过昌誉集团和员工持股平台青岛昌誉密封企业管理咨询合伙企业(有限合伙)间接控制51.10%,合计控制95.38%。张日环是杜胜的配偶,杜福广、杜福红是杜胜的侄子、侄女。四人于2024年4月24日签署《一致行动协议》,有效期至上市满五年,意见不一致时“最终以杜胜意见为准”。
这个家族在同一行业还有另一家企业。杜杰是杜胜之弟,也是公司创始股东之一。2000年3月,因经营理念不合,他把所持股权转给杜浦和杜胜并完全退出,其后创立润蚨祥。如今,杜杰及其子杜福臻控制的润蚨祥等企业,有部分业务与公司较为类似。
重叠从客户端开始。三年里,公司前20大客户中每年都有比亚迪、重庆渝安两家同时是润蚨祥集团的客户,公司对这两家的销售额占营收2.81%、5.16%和3.92%,润蚨祥对其销售额占其营收3.01%、2.39%和2.52%。
供应商端重叠更深:前20大供应商中与润蚨祥重叠的分别有6家、8家、7家,核查口径下共9家,其中包括2025年第二大供应商聊城兴华。公司对这些供应商的采购占比为25.28%、25.33%和19.14%,润蚨祥的同口径占比为14.32%、13.57%和19.36%。
首轮问询要求公司说明:向重叠供应商的采购价格与润蚨祥的采购价格、市场价格是否存在差异,是否公允;双方是否互相代垫成本费用或输送利益。公司回复称,报告期内与润蚨祥之间未发生任何交易。
供应商资质存疑,签字保代经验欠缺
供应商的资质也值得一提。2025年,常州市焜耀铜材有限公司位列昌誉股份第一大供应商,金额6339万元,但企查查显示这是一家注册资本仅81万元、参保人数仅3人的小微企业,这样一家企业却在一年时间内为昌誉股份提供了6000余万元的采购额。
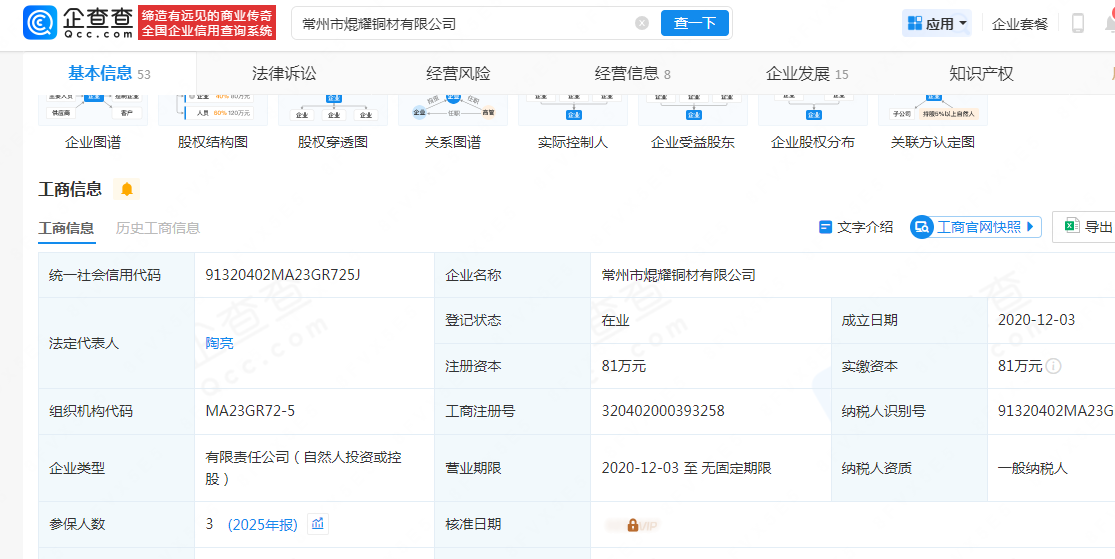
当年第二大供应商聊城兴华的采购额包括聊城兴华汽车部件有限公司和莱阳市中信金属制品有限公司,前者实收资本为零,后者参保人数为零,二者2025年为昌誉股份贡献了4047万元的采购额。
聊城兴华汽车部件有限公司还有两重角色:昌誉股份的转贷通道和应收账款大客户。2023年,昌誉股份曾经通过该公司取得邮储银行500万元贷款;2025年末,聊城兴华是昌誉股份的第一大应收账款客户,金额为2672万元。
2023-2024年的前五大供应商中也存在这种情况,如2023年第三大、2024年第五大供应商青岛苏威化工有限公司注册资本50万元、参保人数为零。
仅就2025年而言,前两大供应商为昌誉股份提供了过亿的采购额,但其资质却显得异常薄弱,采购额的真实性和持续性值得商榷。
上市如果拖延,家族要付出什么?要付出的是一笔已经写进协议的回购款。2018年,北汽基金以2500万元增资入股;2022年1月,济南侨梦以8.38元/股受让其中一半股份;2024年12月,北汽基金剩余股份由控股股东及实际控制人回购,北汽基金全部退出。
2024年5月,为在新三板挂牌,各方签署《特殊投资条款的安排》。其余特殊投资条款均已终止,唯独济南侨梦保留一项附条件恢复的回购权:若公司在2027年12月31日前未能上市,终止的回购权自动恢复法律效力。回购由控股股东和实际控制人承担,对价约2581万元。
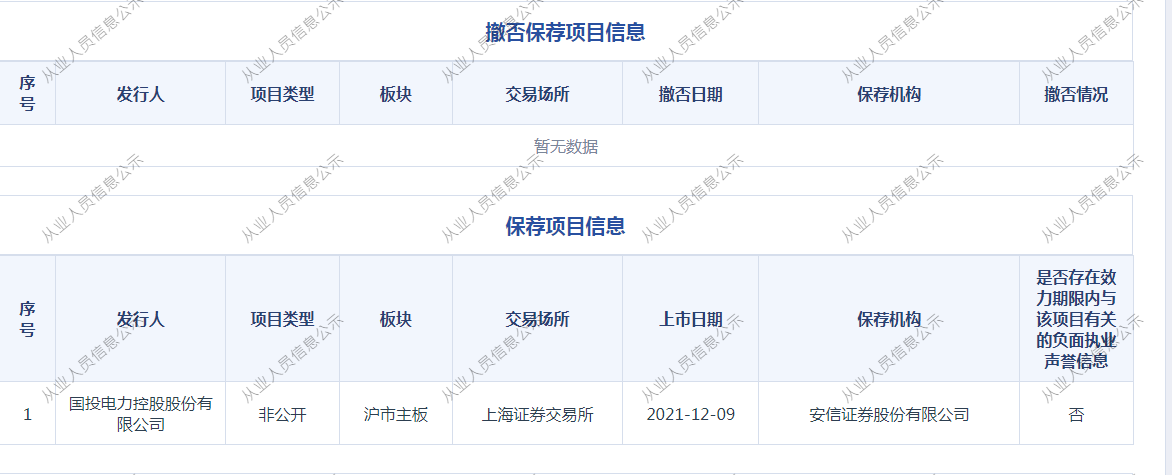
中介机构方面,昌誉股份选择的保荐机构为国投证券,签字保代为王芸和田竹。证券行业协会官网显示,王芸此前没有负责过任何一个首发项目,其仅有的项目是2021年12月的一个定增项目,距今已经接近5年;田竹此前负责过三个首发项目,但都是在2016-2018年期间,距今已经8年之久,其负责的最近一个项目是2022年桂林旅游(000978)的定增项目。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
1小时前
财中社
1小时前