洋河股份三季报:库存出清接近尾声,动销拐点仍待验证
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
杨现华
1.5w阅读
2026-11-04 16:05:00
报表库存大幅去化、价盘企稳,四季度开瓶数据成关键观察窗口。
10月29日晚,洋河股份(002304)发布三季报。2026年前三季度,公司实现营业收入118.2亿元,归属于上市公司股东净利润18.3亿元。
白酒行业深度调整下,2026年酒企已从被动应对进入主动调整期。谁能率先加速出清、完成去库存,谁就更容易换来渠道信心,形成预期与实际回暖的正向循环。洋河三季报传递的信号是:去库存同时,核心单品价格企稳、渠道预期改善、终端动销回暖;但报表端收入仍处下行通道,动销拐点尚需四季度开瓶数据验证。
报表库存大幅去化,渠道库存回到可控水位
受白酒销售市场行情影响,主要上市白酒公司收入仍处于下行通道中,去库存仍是主旋律。酒企要完成两个阶段去库存:一是企业报表端库存商品的减少,二是渠道库存的优化。
先看报表端。据半年报数据测算,2026年上半年 ,洋河股份库存商品进一步下降至7.16亿元,较年初降幅达到61.5%。较2023年高峰降幅达到76.1%。库存量上,上半年白酒库存量1.01万吨,同比降幅38.32%,较2025年末下降67.7%。公司主动压缩产能,并通过精简事业部、调整考核逻辑实现了库存软着陆,价格体系基本保持稳定。
再看渠道端。半年报发布后,华创证券就表示,洋河省内加速卸压,省外降幅逐步收窄。渠道库存降至3个月左右可控水位,价格管控较好,渠道利润逐步修复。
三季报后华泰证券指出,洋河股份延续控量稳价和去库存策略,资源向真实动销与消费者运营倾斜。组织层面区域主导的战区统筹营销体系逐步落地,品牌协同和市场响应效率有望改善。公司弱化回款和压货要求,建立库存红线和开票熔断机制,将费用资源向开瓶、扫码、宴席、团购及消费者活动倾斜,同时强化核心经销商、核心终端建设和市场秩序治理。
洋河股份也表示,公司主动调控市场供给,市场库存日趋合理,部分市场库存较低,如苏北的盐城、徐州等地,经销商库存已调控在年度指标的5-10%区间。
根据中国酒业协会发布的《2026中国白酒市场中期研究报告》显示,当前全行业库存突破3000亿,成品酒库存36.4万吨,平均周转天数900天。
因此,白酒公司的“出清”,不仅要求渠道库存回落至合理水平、产品批价止跌回升、经销商经营恢复造血能力,同时厂家也要摒弃“依靠向渠道压货来修饰报表”的增长模式。而无论是报表端还是市场渠道反馈,洋河股份库存“出清”已接近尾声,底部的结构性特征已经比较清晰。
控量稳价见效,核心单品价盘修复
本轮白酒企业去库存并未开打“价格战”,而是通过控量挺价、渠道精细化管控,推动库存从被动累积转向主动去化。其中,核心大单品批价触底企稳意义重大。
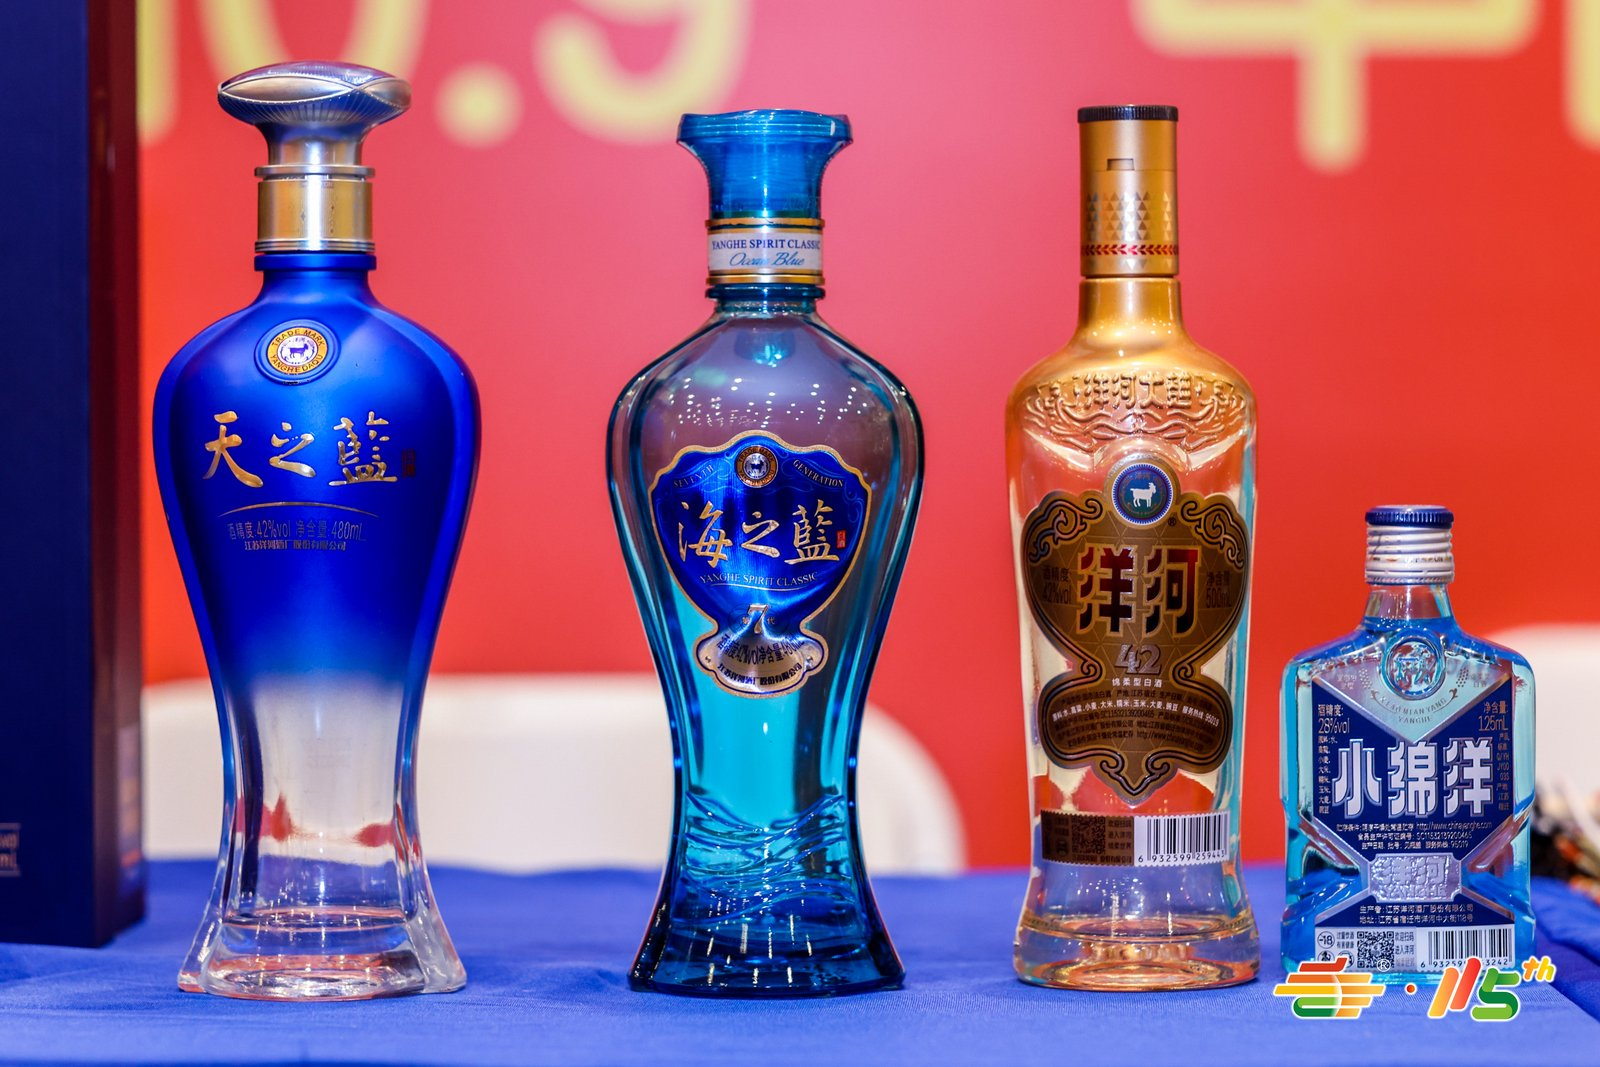
海之蓝、天之蓝和梦之蓝是洋河三大单品。百元价位、主打日常宴请和大众消费的海之蓝是走量产品,也是行业知名的百亿大单品。此轮调整中,海之蓝零售价稳中有升,部分市场增幅达5元/瓶,既保证了渠道现有利润,又提升了终端客户对产品换新的信心。洋河还借助“苏超”集中推广海之蓝,第七代海之蓝成为苏超联赛官方战略合作伙伴,并参与“东北超、湘超”等赛事,提升消费者黏性。
如果说百元价位带的海之蓝,承担“国民酒”放量任务,守住洋河股份的销量基本盘,那么梦之蓝M6+就是洋河的利润主力军,守住高端线价与品牌势能。2025年梦之蓝在“海天梦”中的销售占比较2024年提升3.5个百分点,产品结构持续优化。2025年底到2026年初,梦之蓝M6+终端价企稳回升。根据新浪财经酒价内参披露的数据,最近半年,梦之蓝M6+终端成交均价基本在600元/瓶以上。
这在洋河股份的毛利率上体现得较为明显。2026年前三季度,公司毛利率为71.42%,同比小幅增长。与2025年全年基本持平。通过减少成品酒投放、优化营销组织、调整考核导向推进控量稳价,摆脱倒挂压力,价格韧性显著增强,呈现明确修复趋势。
动销改善,四季度开瓶数据是关键窗口
渠道库存下降、核心单品价格企稳,给了经销商信心。
2026年前三季度、第三季度,海之蓝动销数据同比均呈现“消费者开瓶>终端上架>经销商进货”,市场动销保持良性。
中秋国庆双节中,部分白酒销售开始回暖,洋河梦之蓝系列产品销售势能恢复良好:省内止滑,半数区域动销增长;水晶梦在宴席场景中销售氛围持续向好。省外市场下滑幅度也明显收窄,重点区域明显好于薄弱市场,聚焦战略取得阶段性成效。
从一线销售反馈来看,“业绩底”有三个标志:渠道库存稳定在健康水位且不反弹、核心单品成交价稳定不再创新低、经销商从“被动接货”转向“主动要货”。
接下来的四季度,是观察开瓶数据能否接棒库存出清的关键窗口。库存出清和价盘企稳为动销修复创造了条件;但收入端仍处下行通道,行业库存和周转压力仍在。洋河能否从“库存底”“价格底”走向“动销底”,仍需终端数据持续验证。
华泰证券认为,虽然白酒行业表现仍然承压,但库存去化和价值低位趋稳等亮点已现,本轮调整或处底部位置;板块处于“筹码结构”与“市场预期”双低阶段。2027年春节前以预期修复为主,2027年春节及中秋旺季基本面低位复苏成为可能。看好长期具备业绩韧性、有望超越周期的头部酒企。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。