慧谷新材:从细分领域国产替代到平台化,多赛道打开成长空间
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
徐钱诚
6898阅读
2026-09-28 16:31
从换热器涂层国产替代到“树脂+涂层”双平台,慧谷新材已成功延伸至新能源、电子等赛道,并战略布局航空航天。随着清远13万吨项目的分期推进与新业务的持续拓展,公司的平台化复用优势与长期成长空间正逐步显现。
1999年成立之初,公司主要研发换热器节能涂层材料,2000年实现技术突破和量产;如今,其产品已覆盖家电、包装、新能源、电子等多个领域,并开始向航空航天等新场景延伸。
这条路径的背后,是公司从单一涂层产品向“功能性树脂+涂层材料”双技术平台的深度延伸。对于慧谷新材而言,把早期在细分领域积累的技术与客户优势成功复制到更多高附加值下游场景,并依托新增产能打通全产业链闭环,正构成了其下一阶段高质量发展的核心驱动力。
从国产替代到细分领域第一
工业涂料领域长期呈现“大行业、小企业”及外资主导的竞争格局。宣伟、PPG、阿克苏诺贝尔等国际巨头凭借先发优势稳居行业第一梯队,中高端领域的国产替代需求日益迫切。
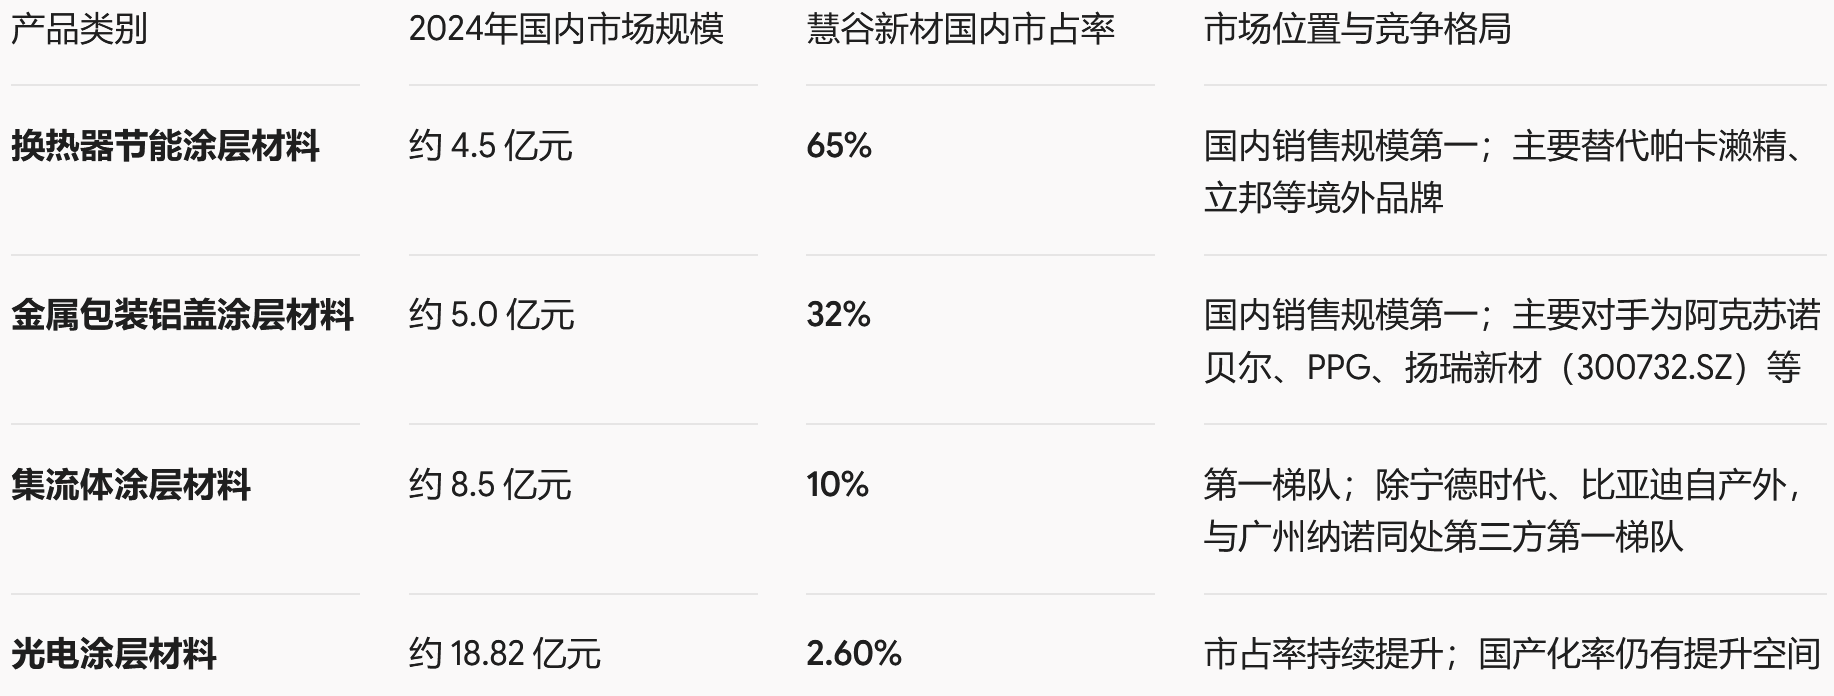
慧谷新材的前身为1999年成立的广州慧谷化学有限公司,成立初期即聚焦于换热器节能涂层材料的突破。根据中信证券(600030/06030)及公司招股书披露的数据,在换热器节能涂层材料和金属包装铝盖涂层材料两个细分领域,公司凭借扎实的技术实力,销售规模已稳居国内市场第一;集流体涂层材料挺进第一梯队,光电涂层材料的市场份额也在持续向上突破。
具体来看,2022至2024年间,慧谷新材在换热器节能涂层材料领域的国内市场占有率均保持在55%以上(2024年预计达65%),高效实现了对日韩进口品牌的国产替代。而在金属包装铝盖涂层材料领域,2024年其国内市占率达到32%,同样牢牢占据国内销售规模第一的位置。作为国家制造业单项冠军企业,公司在细分赛道的工程化突破能力得到了政策与市场的双重认可。
慧谷新材主要涂层材料国内市场份额及行业地位(2024年测算)
数据来源:中信证券
财务数据显示,依托家电与包装业务稳健的核心基本盘,公司实现了出色的盈利弹性。2022年至2025年,公司营业收入从6.64亿元增长至9.85亿元,复合年均增长率(CAGR)达14.1%;归母净利润则从0.30亿元跃升至2.07亿元,展现出强劲的经营效益与提质增效成果。
“树脂+涂层”双平台的商业逻辑
材料行业的竞争,本质上是底层技术研发与工程落地能力的比拼。慧谷新材之所以能实现跨行业的顺畅迁移,核心在于其自主搭建的“功能性树脂+功能性涂层材料”双技术平台底座。
传统的涂料复配企业往往依赖外购树脂,受制于上游原材料成本及性能定制限制。而慧谷新材实现了绝大部分核心功能性树脂的自主研发与合成,深入掌握了有机硅、聚氨酯、聚酯、丙烯酸和环氧等多材料体系的分子结构设计。据中信证券报告分析,以集流体涂层材料为例,公司通过将关键树脂由外采转为自产,对分子结构和极性进行精准优化,直接提升了产品的导电性和剥离强度等核心指标。
在此基础上,公司以双平台为基石,向家电、包装、新能源、电子等多个下游应用场景纵深延伸,形成了兼具光学、电学、热学、力学等复合功能的产品矩阵。这种自上而下的研发闭环与产业链协同,帮助公司将整体期间费用率由2022年的23.9%优化降至2025年的19.8%。
凭借过硬的产品质量与高壁垒的客户认证,公司与部分铝箔、金属包装龙头企业建立了长期深厚的合作关系,产品已全面融入家电、新能源电池、电子显示等领域的头部供应链,终端广泛应用于格力电器(000651)、美的集团(000333)、海尔智家(600690)、鼎胜新材(603876)、厦门保沣、亿纬锂能(300142)、中创新航(03931)、京东方A(000725)、TCL科技(000100)等知名品牌。
新能源、电子与航空航天的业务延伸
在巩固传统家电和包装业务优势的同时,慧谷新材积极将研发资源向新能源、电子及航空航天等新兴高附加值赛道倾斜。
随着新能源汽车渗透率提升及储能市场对电芯循环寿命要求的提高,涂层电池箔(在铝箔表面涂覆纳米级涂层以降低电阻、提升附着力)的需求呈现爆发式增长。沙利文数据显示,中国涂层电池箔产量预计将从2024年的32.5万吨增至2029年的135.4万吨。慧谷新材在该领域的市占率从2022年的4%快速提升至2024年的10%,已跃居第三方专业供应厂商中的代表性企业。
在电子材料领域,公司光电涂层材料主要用于LED芯片封装及新型显示(Mini/Micro LED)。随着汽车照明和新型显示渗透率持续增加,2024年中国LED封装市场规模达到865亿元。公司在此领域稳步推进国产替代,2025年上半年电子业务毛利率已高达62.75%,彰显出极高的高端技术溢价。
在航空航天这一高壁垒领域,公司主要布局航天器外壳表面高耐热防护涂层,经披露其耐热性能可达1000℃以上,目前正紧锣密鼓地推进相关客户认证。尽管该项业务的交付节奏取决于下游订单及项目进度,且公司保持严谨未披露具体客户名称,但这一高技术门槛领域的突破展现了其技术平台的强延展性。此外,对于市场关心的航天飞行器消音涂层,公司在2026年9月的投资者关系活动中务实表示,截至目前尚无相关产品,体现出客观求实的信息披露态度。
产能建设与长期发展的节奏把握
平台化研发和新业务拓展为慧谷新材打开了广阔的成长空间,而公司在产能建设、资本开支及成本管控上的稳扎稳打,更为其远期扩张提供了脚踏实的保障。
在产能布局方面,重点建设的“清远慧谷年产13万吨环保型涂料及树脂扩建项目”已于2025年全面开工。公司制定了“稳步实施、分期建设、分批达产”的科学策略。管理层明确表示,预计2026年底将有部分产能率先验收投产,后续将顺畅经历产能爬坡期,为中长期的业绩释放积蓄充足力量。
在资本开支与股东回报方面,面对未来3至5年的产能集中建设期,公司管理层清晰回应,将统筹兼顾股东短期现金分红与长期项目建设资金需求,确保公司发展成果与投资者合理共享。同时,截至2026年9月,公司暂无送股或资本公积转增股本等扩大股本的安排,保持了股权结构的稳定。
在成本对冲方面,针对工业涂层原材料受原油等大宗商品波动的影响,公司展现出较强的供应链韧性与自主降本能力。面对今年油价走高,公司不仅在主要客户合同中设置了灵活的价格调整条款,还通过多元采购、提前锁价及持续提高自产树脂比例等综合手段有效对冲成本压力,保障了盈利水平与毛利率的整体平稳。
从换热器节能涂层材料起步,到构建起涵盖家电、包装、新能源、电子的多维产品谱系,慧谷新材正成功将坚实的材料研发底座复制到更多高端应用场景。随着清远产能的循序释放、新赛道客户认证的持续推进以及高附加值业务占比的提升,公司平台化转型的商业价值正在被市场所见证。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。