
8分6厘一支牙膏:两面针走入了自己选的窄路
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
陈智佳
5313阅读
2026-09-17 16:37
2026年上半年,两面针(600249.SH)卖出7.12亿支旅游牙膏,换来6104万元营业收入,折算下来,每支约8分6厘。
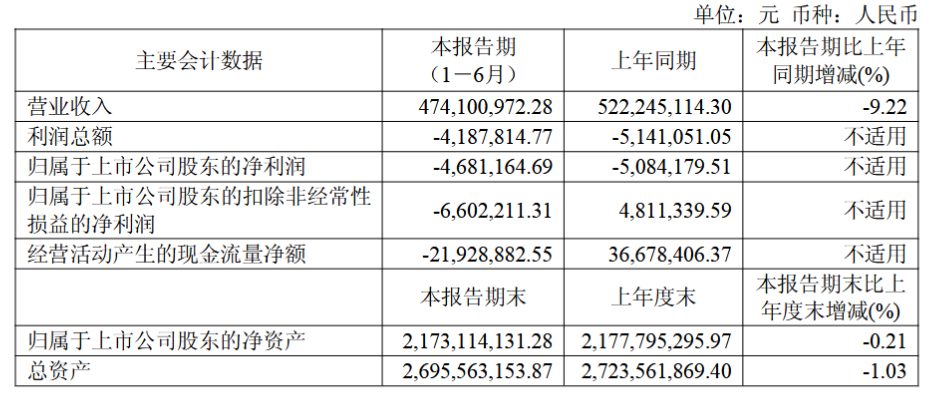
同期,两面针营业收入4.74亿元,同比下降9.22%;归母净亏损468万元,去年同期亏损508万元。
(来源:两面针2026年半年报)
更加值得关注的是,龚慧泉于8月25日辞去总经理一职,而董事长周云祥于9月1日辞职。9月1日当天,两面针共有6名高管离任。
财报把业绩承压归因于“市场需求下降、行业竞争加剧”,但是在过去二十年间,两面针从一家拥有品牌溢价的C端牙膏公司,一步步变成靠走量维生的B端酒店耗材供应商。
等风向变了,两面针才发现退路已经很窄。
从“牙膏第一股”到酒店耗材商
2003年,两面针牙膏业务收入4.42亿元,是公司营收的绝对支柱。那时,它已连续多年占据国产牙膏产销量第一,“中药护龈”的定位也让它在消费者心中积累了相当厚实的认知。
2004年上市后,两面针牙膏业务开始走下坡路,当年销售收入降至约2.92亿元。外资品牌冲击是真实的,但两面针的应对,不是继续在品牌上投入,而是逐步向B端转移。
于是,酒店用品成了公司的新方向,从旅游牙膏切入,再扩展到牙刷、梳子、拖鞋、香皂等一次性耗材。
这条路曾长期成立。2023年,公司旗下两面针(江苏)实业有限公司实现营收6.96亿元,同比增长65.54%,对上市公司净利润贡献率高达78%,并打入如家、亚朵(ATAT.O)、东呈等头部连锁酒店供应链。那一年,正是靠酒店用品业务的爆发,两面针完成扭亏为盈。
到2024年,江苏实业营收进一步增至7.61亿元,占两面针全年营收的72.27%。相比之下,母公司家用牙膏业务收入只有1.80亿元。从数字上看,两面针早已不是一家主要靠卖家用牙膏赚钱的公司。

(来源:两面针2024年年报)
这体现在公司毛利率上,2024年,江苏实业酒店用品业务毛利率只有7.69%。
两面针江苏子公司总经理兰进曾坦言:“几乎要沦落到搬运工的地步,销售额是越来越大,几乎是没什么利润”。而这背后是酒店用品B端生意的结构性特征。
连锁化率提高后,酒店集团采购权高度集中,议价能力增强。对供应商来说,拿下头部酒店集团意味着稳定出货量,但代价是谈判桌上几乎没有定价权。
两面针2024年回应监管问询时也承认:酒店日用品主要面对大客户,商务谈判中议价空间有限,行业集中度不高,对下游议价能力并不强。
过去近十年,两面针旅游牙膏单价始终维持在8分钱左右。与此同时,电商平台上主流家用牙膏成交均价普遍在25元至50元之间,部分新锐品牌甚至卖到50元以上,差距本身已经说明问题。
两面针酒店用品业务的运营主体是子公司江苏实业。2026年上半年,该公司实现营收3.41亿元,但营业利润亏损335万元,净利润亏损319万元。
这意味着一个贡献公司72%营收的子公司,是亏钱的。亏损的根源不在成本控制,在于两面针在酒店供应链中根本没有定价权。
逐渐失去的C端市场
两面针的起点并不差。1978年推出国内首支中药牙膏,2001年前后市场占有率超过16%,连续16年位居本土产销量第一。
但上市之后,两面针走上了一条持续分散资源的道路。自2007年起,公司相继跨界房地产、三氯蔗糖、物业管理、纸制品等多元领域,牙膏主业逐步被边缘化。
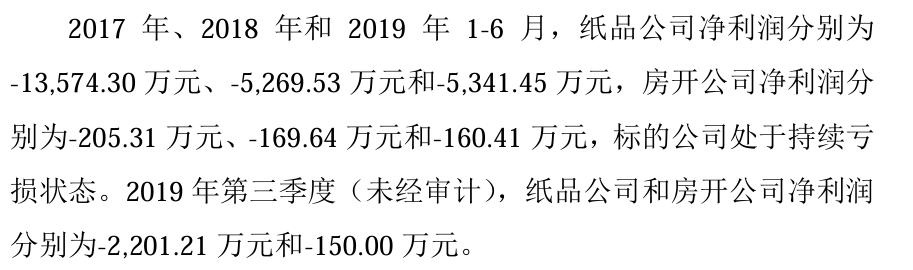
同时,多元化业务带来的亏损,导致两面针主业被拖累。公司在问询函中提到,2017年至2019年上半年,柳州两面针房地产开发有限公司的净利润分别为-205万元、-170万元和-160万元,而柳州两面针纸品有限公司的净利润分别为-1.36亿元、-5270万元和-5341万元。
(来源:两面针问询函回复公告)
随后,两面针发布公告,拟将房开公司80%股权、纸品公司84.62%股权转让给控股股东,剥离纸业和房地产业务。
副业亏损,两面针主业也在C端失去了市场。2015年,两面针家用牙膏全年销量5084万支,到2024年萎缩至3259万支,2025年家用牙膏整体市占率已不足0.5%,一二线城市大型连锁商超基本全面下架普通民用款。
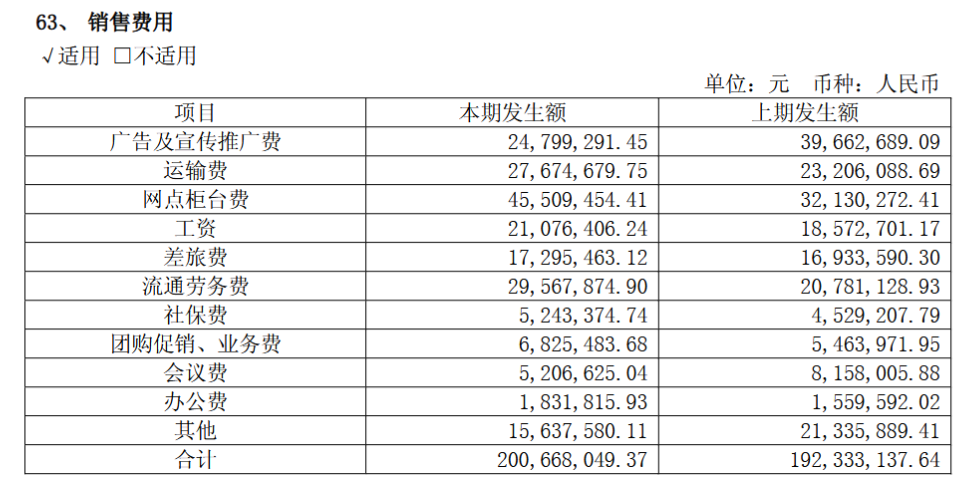
随之而来的是,两面针研发费用长期在1100万元至1900万元区间徘徊,广告宣传费用也持续走低,C端品牌投入明显不足。
 (来源:两面针2017年年报)
对比之下,同期云南白药(000538.SZ)凭借止血功能占据中高端市场,云南白药创新性地与连锁药店深度合作,将牙膏摆上药房货架,既强化了药用功效的心智认知,也避开了与外资品牌在商超渠道的正面竞争。
开源证券研报显示,登康口腔(001328.SZ)旗下冷酸灵品牌,市场份额从2020年的5.7%持续提升至2025年的7.8%,国产品牌云南白药则以21.0%的市占率稳居第一。
反观两面针固守中药护龈的定位,却未能将中草药资源转化为清晰的差异化功效认知,产品迭代和渠道拓展的速度远不足以支撑起强劲的增长势头。
换人容易,换路难
两面针的利润来源,在过去几年里高度依赖于酒店用品业务的出货量。当行业上行时,公司业绩表现良好,但当行业开始收缩时,过度依赖酒店这一单一业务的脆弱性就暴露了。
行业也确实在收缩。专业酒店用品供应商明辉国际(03828.HK),2025年旅游供应品业务的除税前利润同比下降34.8%,毛利率从25.1%降至21.6%。而被誉为“中国酒店日用品之都”的扬州杭集镇,2026年以来已有多家酒店用品企业注销。
同时,一次性用品的减量趋势也在加速,随着“限塑”要求逐步覆盖住宿业,部分酒店已将牙刷、梳子等“六小件”从客房标配改为按需提供,一家325间房的中端连锁酒店,仅此一项每年就可节省约6万元采购费用。
但是,酒店对洗护用品的需求本身也在升级,高端酒店开始采购Aesop、Le Labo等品牌备品,中端酒店则探索与消费品牌联名定制,甚至有酒店集团着手培育自有洗护品牌。在这个趋势下,那些只能提供标准化低价耗材的供应商,议价空间只会越来越窄。
更值得警惕的是,2026年上半年,两面针经营活动产生的现金流量净额为-2193万元,同比由正转负,主业造血能力持续下降。
正是在这一背景下,控股股东变更发生了。
2026年8月,两面针控股股东由柳州市产业投资发展集团变更为广西国控资本运营集团,广西国控以12.28亿元取得28%股权,加上一致行动人广西产投已持有的1.59%,广西国控阵营合计持股达29.59%。实际控制人由柳州市国资委变更为广西壮族自治区国资委。
9月初,董事长周云祥、副董事长龚慧泉等6人集体卸任,董事会同意提名农海新、刘才富、王承旺、蔡鹏、林丽丽为新董事候选人。
这轮人事更迭的背后,被市场解读为控股股东变更带来的治理层重构,也是两面针进入调整期的信号。
而且,两面针手里确实还有一张牌:一个拥有四十余年历史的消费品牌,在部分消费者中保有认知度。
但两面针过去二十年做的事情,本质上是用C端品牌认知的存量去换取B端出货量的增量。而存量总有耗尽的一天。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚


