中信证券前三季度净赚310亿元增逾三成,经纪、投行、资管三大业务齐增长
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.9w阅读
2026-10-28 13:31
中信证券前三季度归母净利润同比增长32.66%,经纪、投行及资管业务手续费净收入均实现两位数增长,国际化资本布局持续推进。
2026年10月26日晚间,中信证券(600030)披露2026年第三季度报告。
前三季度,公司实现营业收入665.90亿元,同比增长18.60%;归属于上市公司股东的净利润310.22亿元,同比增长32.66%,继续保持较大盈利规模。同期,中信证券实现扣除非经常性损益后的归母净利润312.32亿元,同比增长34.47%;基本每股收益2.01元,同比增长31.37%;加权平均净资产收益率达到10.21%,同比提升1.98个百分点。
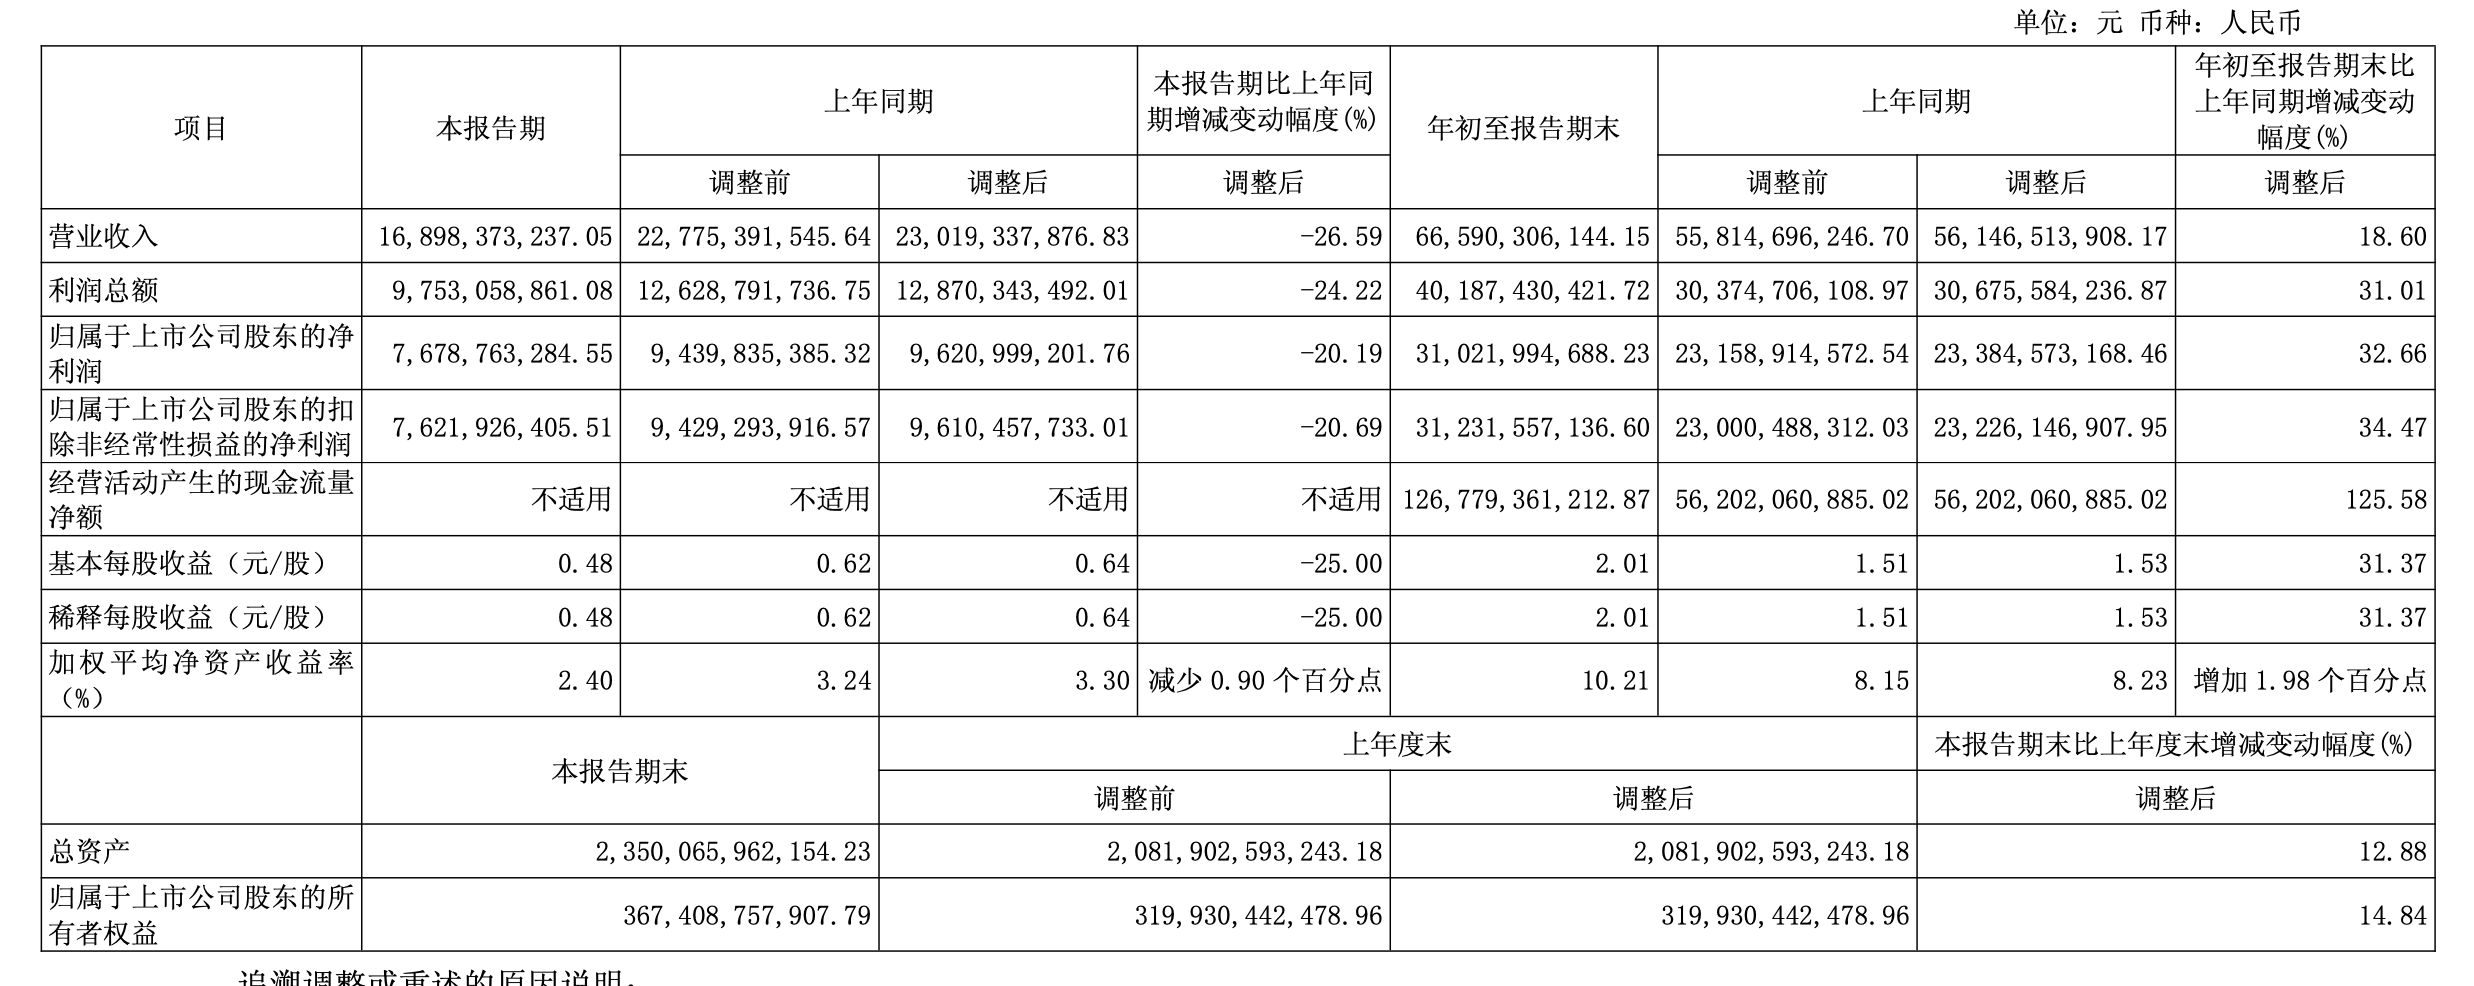
从经营结构来看,中信证券前三季度的业绩增长呈现出多项业务共同发力的特点,经纪、投资银行及资产管理三大业务手续费净收入均实现两位数增长,推动手续费及佣金净收入同比增长超过三成。
与此同时,公司持续强化境内外综合金融服务能力,推进国际业务资本补充,母公司净资本规模进一步提升。
手续费收入增长逾三成,三大业务齐头并进
前三季度,中信证券最突出的经营亮点之一,是手续费业务收入规模和占比同步提升。
根据三季报,公司前三季度实现手续费及佣金净收入326.31亿元,同比增长32.86%,增速明显高于同期营业收入18.60%的增幅。按营业收入计算,手续费及佣金净收入占比达到49.00%,较上年同期调整后口径的43.75%提升约5.25个百分点。这一变化反映出经纪、投行及资管等业务在公司收入结构中的贡献进一步扩大。
具体来看,经纪业务手续费净收入147.30亿元,同比增长34.65%;投资银行业务手续费净收入51.24亿元,同比增长38.90%;资产管理业务手续费净收入108.67亿元,同比增长24.86%。三项业务手续费净收入合计达到307.21亿元,约占公司前三季度营业收入的46.13%。
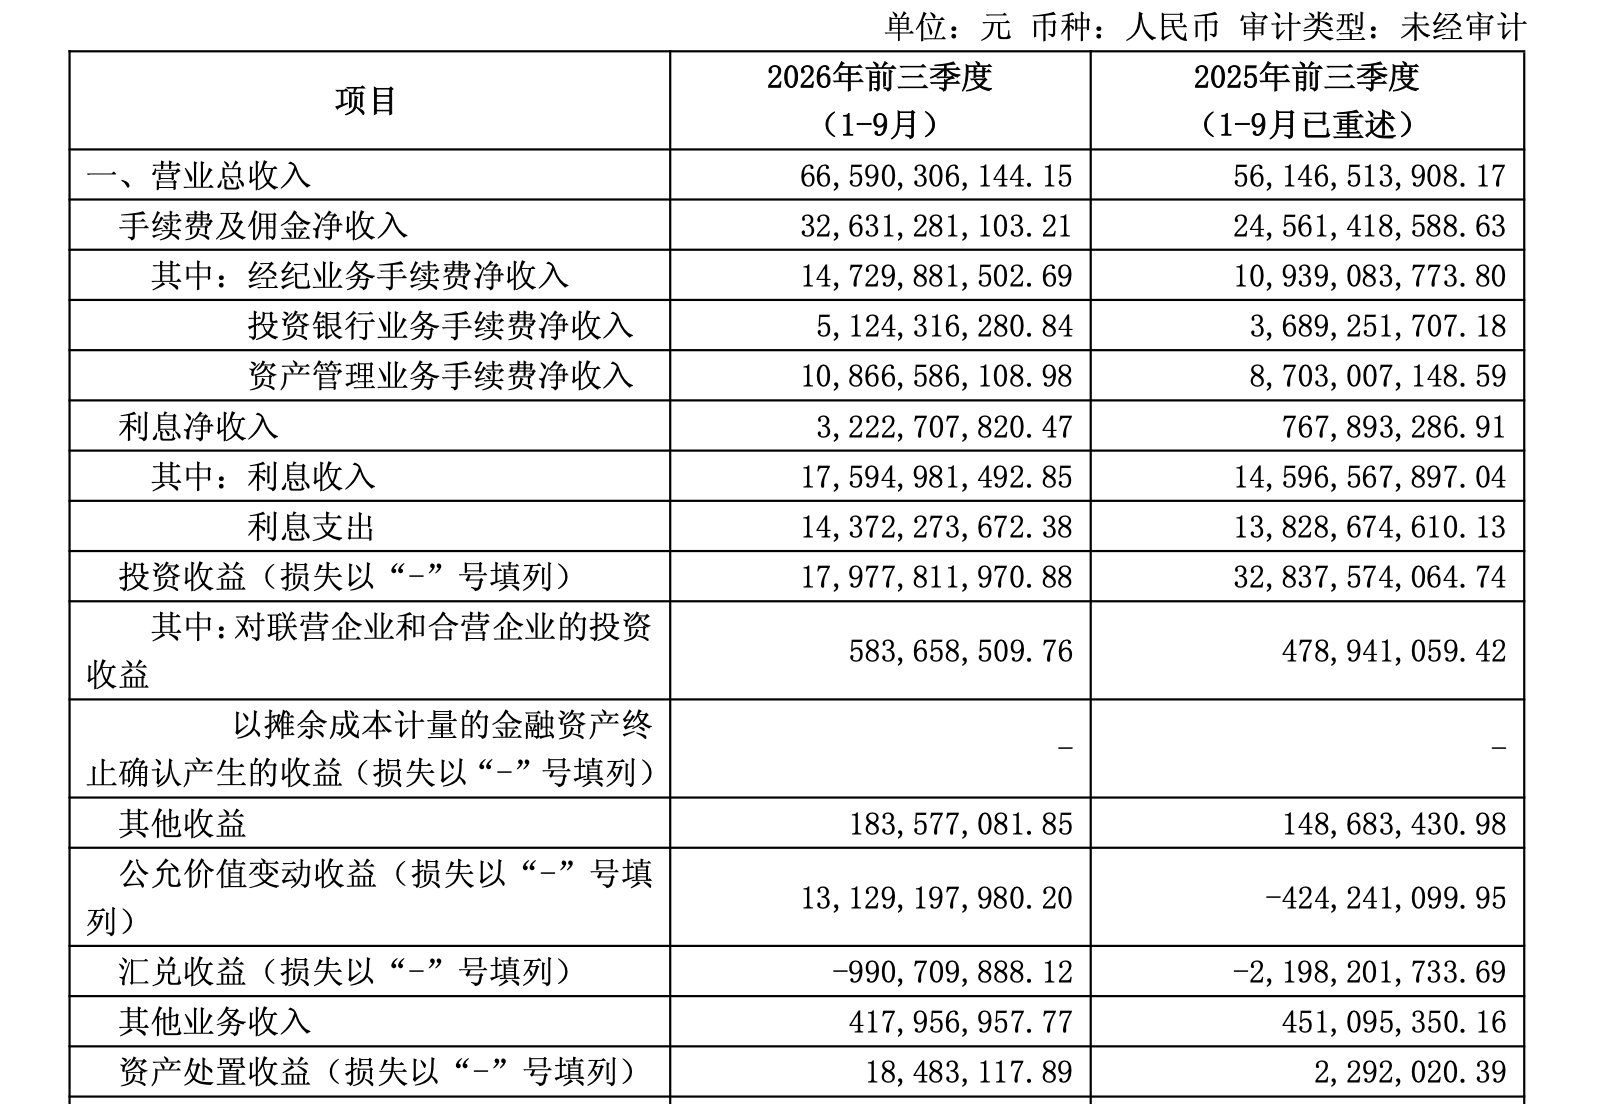
其中,投资银行业务手续费净收入增速接近四成,成为三大业务中增长最快的板块;经纪业务则凭借较大的收入体量,为公司业绩增长提供了重要支撑。
利息业务同样实现明显增长,前三季度,公司利息净收入达到32.23亿元,同比增长319.68%。中信证券解释,这主要得益于货币资金及结算备付金、融资融券利息收入增加。
从收入结构来看,中信证券已形成证券经纪、投资银行、资产管理、证券金融等多项业务共同贡献业绩的经营格局。不同业务之间的客户资源、资本支持和专业服务协同,也成为公司扩大综合金融服务规模的重要基础。
财富管理规模持续拓展,华夏基金贡献资管实力
经纪业务增长的背后,是中信证券持续扩大的客户基础和财富管理业务规模。
根据2026年半年报,截至6月末,中信证券客户数量累计超过1800万户,较2025年末增长7%;托管客户资产规模超过17万亿元,较上年末增长14%。另外,公司金融产品保有规模已迈入万亿元级别,买方投资顾问业务规模也取得新突破。
近年来,证券行业财富管理业务的竞争逐渐从传统的交易通道服务,向产品配置、投资顾问及客户全生命周期服务延伸。对中信证券而言,庞大的客户群体不仅是证券经纪业务发展的基础,也为基金代销、资产配置、投资顾问等业务提供了进一步拓展的空间。
资产管理业务方面,中信证券同样保持行业领先优势。截至2026年6月末,公司及中信证券资管的资产管理规模合计达到19752.56亿元,较2025年末的17615.41亿元增长约12.13%。其中,集合资产管理计划规模5482.37亿元,单一资产管理计划规模10688.88亿元,专项资产管理计划规模3581.31亿元。
旗下华夏基金也是公司资产管理业务体系的重要组成部分。2026年第三季度,华夏基金实现净利润5.81亿元;截至9月末,华夏基金母公司管理资产规模达到28607.88亿元,约合2.86万亿元。其在公募基金、ETF、养老金融以及机构资产管理等领域的业务布局,与中信证券自身的财富管理和资产管理业务形成互补。
在养老金融领域,截至今年6月末,中信证券及华夏基金合计服务养老三大支柱的投资管理规模接近1.2万亿元。
随着居民财富配置需求日益多元化,覆盖证券交易、基金投资、资产配置及养老金融的综合服务体系,正成为中信证券进一步拓展财富管理业务的重要依托。
投行业务收入增长近四成,股债承销与并购业务优势突出
在三大手续费业务中,投资银行业务的收入增长尤为突出。
前三季度,中信证券实现投资银行业务手续费净收入51.24亿元,同比增长38.90%。这一增长与公司在股权融资、债券承销和并购重组等领域的业务布局密切相关。
根据中信证券2026年半年报,上半年,公司境内股权融资、境内债务融资及中国市场并购业务均排名市场第一。股权融资方面,中信证券上半年完成A股主承销项目40单,承销规模1467.54亿元,市场份额达到30.56%,承销规模排名市场第一;债券承销方面,公司上半年承销境内债券3004只,承销规模11737.13亿元,占证券公司承销总规模的13.92%,金融债、公司债、科技创新债、绿色债、熊猫债等多个品种的承销规模均排名同业第一。
与此同时,并购重组业务同样表现突出。2026年上半年,中信证券完成中国市场并购交易24单,交易规模2662.38亿元,排名市场第一,其中,A股重大资产重组交易7单,涉及交易规模2158.22亿元,市场份额达到54.80%。
从行业背景来看,2026年上半年,A股IPO融资规模达到705.74亿元,同比增长88.93%;中国市场并购交易完成规模达到8299.28亿元,同比增长27.00%。资本市场直接融资和并购重组活动的活跃,为具备大型项目执行能力、产业研究能力以及综合融资服务能力的头部券商提供了更多业务机会。
中信证券在股权融资、债券承销及并购重组三个领域均建立了较大业务规模,也使其能够在企业不同发展阶段提供融资与资本运作服务。
160亿元港股定增落地,国际化业务资本实力增强
除境内业务外,国际化布局也是中信证券的重要发展方向。
根据公司半年报,2026年上半年,中信证券完成44单境外股权项目,按项目发行总规模在所有账簿管理人中平均分配的口径计算,承销规模达到42.18亿美元。
其中,香港市场IPO项目31单、再融资项目11单,香港市场股权融资承销规模达到41.05亿美元;同期,公司完成96单中资离岸债项目,承销规模19.88亿美元,市场份额3.65%,排名中资券商第一;此外,中信证券还完成28单中资企业全球并购项目,交易规模228.75亿美元。
这些业务数据体现出,公司已经在境内股债融资、香港资本市场以及跨境并购等领域形成了较广泛的业务覆盖。
为进一步支持国际化业务发展,中信证券在资本层面也进行了重要调整。
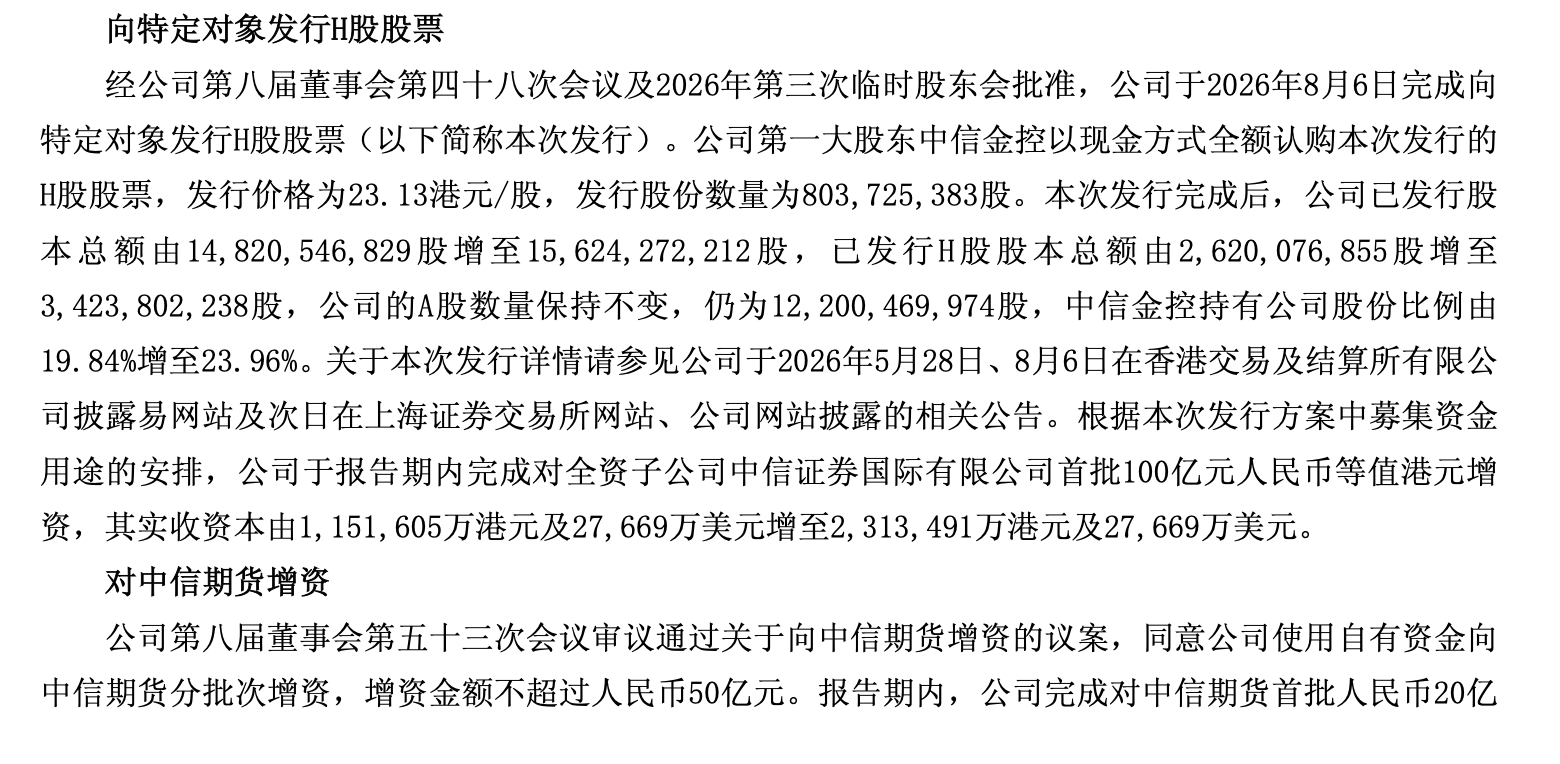
根据三季报,2026年8月6日,中信证券完成向特定对象发行H股股票,第一大股东中国中信金融控股有限公司以现金方式认购全部新增股份,本次发行价格为每股23.13港元,发行数量约8.04亿股。发行完成后,中信证券总股本由148.21亿股增至156.24亿股,中信金控的持股比例由19.84%提升至23.96%。
按照募集资金用途安排,中信证券在第三季度完成向全资子公司中信证券国际有限公司首批100亿元人民币等值港元的增资。与此同时,公司完成向中信期货首批20亿元人民币增资,中信期货注册资本由76亿元增至96亿元。一系列资本补充安排,为公司进一步拓展境外投资银行、机构交易、跨境金融及期货业务提供了资金支持。
从最新财务指标来看,截至2026年9月末,中信证券总资产达到2.35万亿元,较上年末增长12.88%;归属于上市公司股东的所有者权益3674.09亿元,较上年末增长14.84%。母公司净资本达到1896.13亿元,较2025年末的1571.46亿元增长20.66%。同期,公司风险覆盖率由上年末的210.46%提升至245.32%,净稳定资金率由125.27%提升至150.87%。
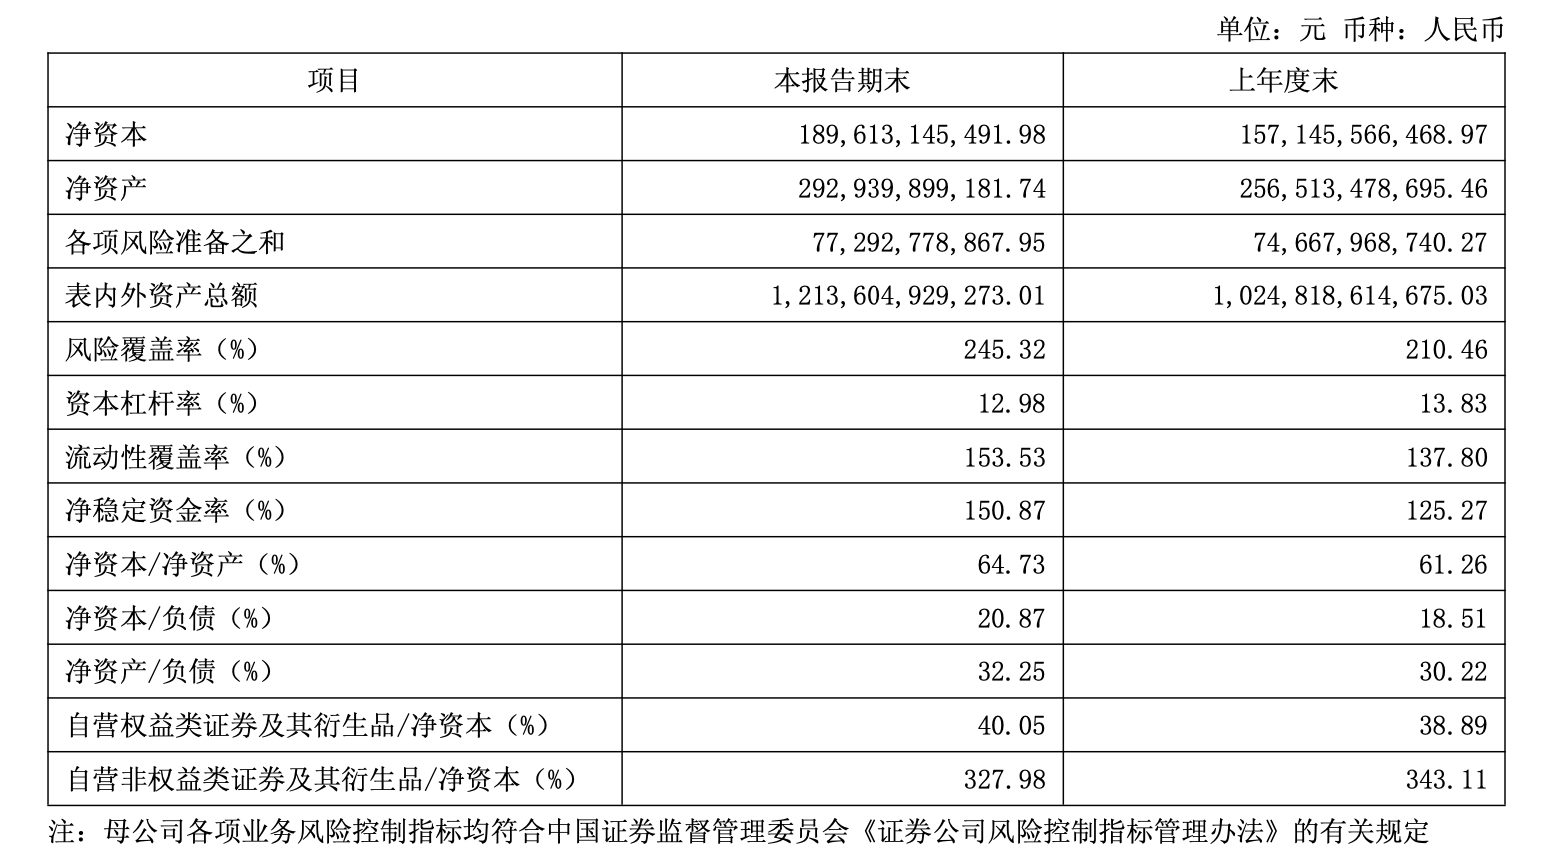
资本规模扩大、相关监管指标提升,为中信证券开展资本中介、做市交易及境内外综合金融服务提供了更充足的资本基础。
盈利增长与股东回报并进,综合金融服务优势进一步巩固
随着经营规模扩大,中信证券也持续推进股东回报安排。
根据公司此前披露的2026年中期利润分配方案,拟以现金分红方式向全体股东每10股派发4.27元,合计派发现金红利约66.72亿元。这一分红总额较2025年中期增长55.23%,也是公司连续第三年提出中期现金分红安排。
从长期来看,自2003年A股上市以来,中信证券已连续24年开展现金分红,累计分红金额超过990亿元。
整体来看,中信证券2026年前三季度的经营成绩,既体现为665.90亿元营业收入和310.22亿元归母净利润的规模优势,也体现为手续费业务增长、财富管理客户基础扩大、投行业务领先以及国际化资本投入的持续推进。
随着资本市场改革深化,证券行业的竞争正进一步延伸至综合金融服务、跨境业务协同、机构客户覆盖和资产管理能力等多个领域。对于中信证券而言,经纪、投行、资管等业务形成的协同效应,以及持续增强的资本实力,将成为公司进一步巩固行业竞争优势、拓展长期增长空间的重要支撑。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。