三年累亏过亿,紫光国芯未如实披露独立性不足被监管警示
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
2.6w阅读
2026-10-08 09:56
2025年扭亏后,紫光国芯经营表现明显改善,但现金流、客户集中及关联交易等问题仍待审核检验,9月又因独立性和信息披露问题收到监管警示。
9月以来,正在冲刺北交所的西安紫光国芯半导体股份有限公司(下称“紫光国芯”)又多了一项需要解释的问题。
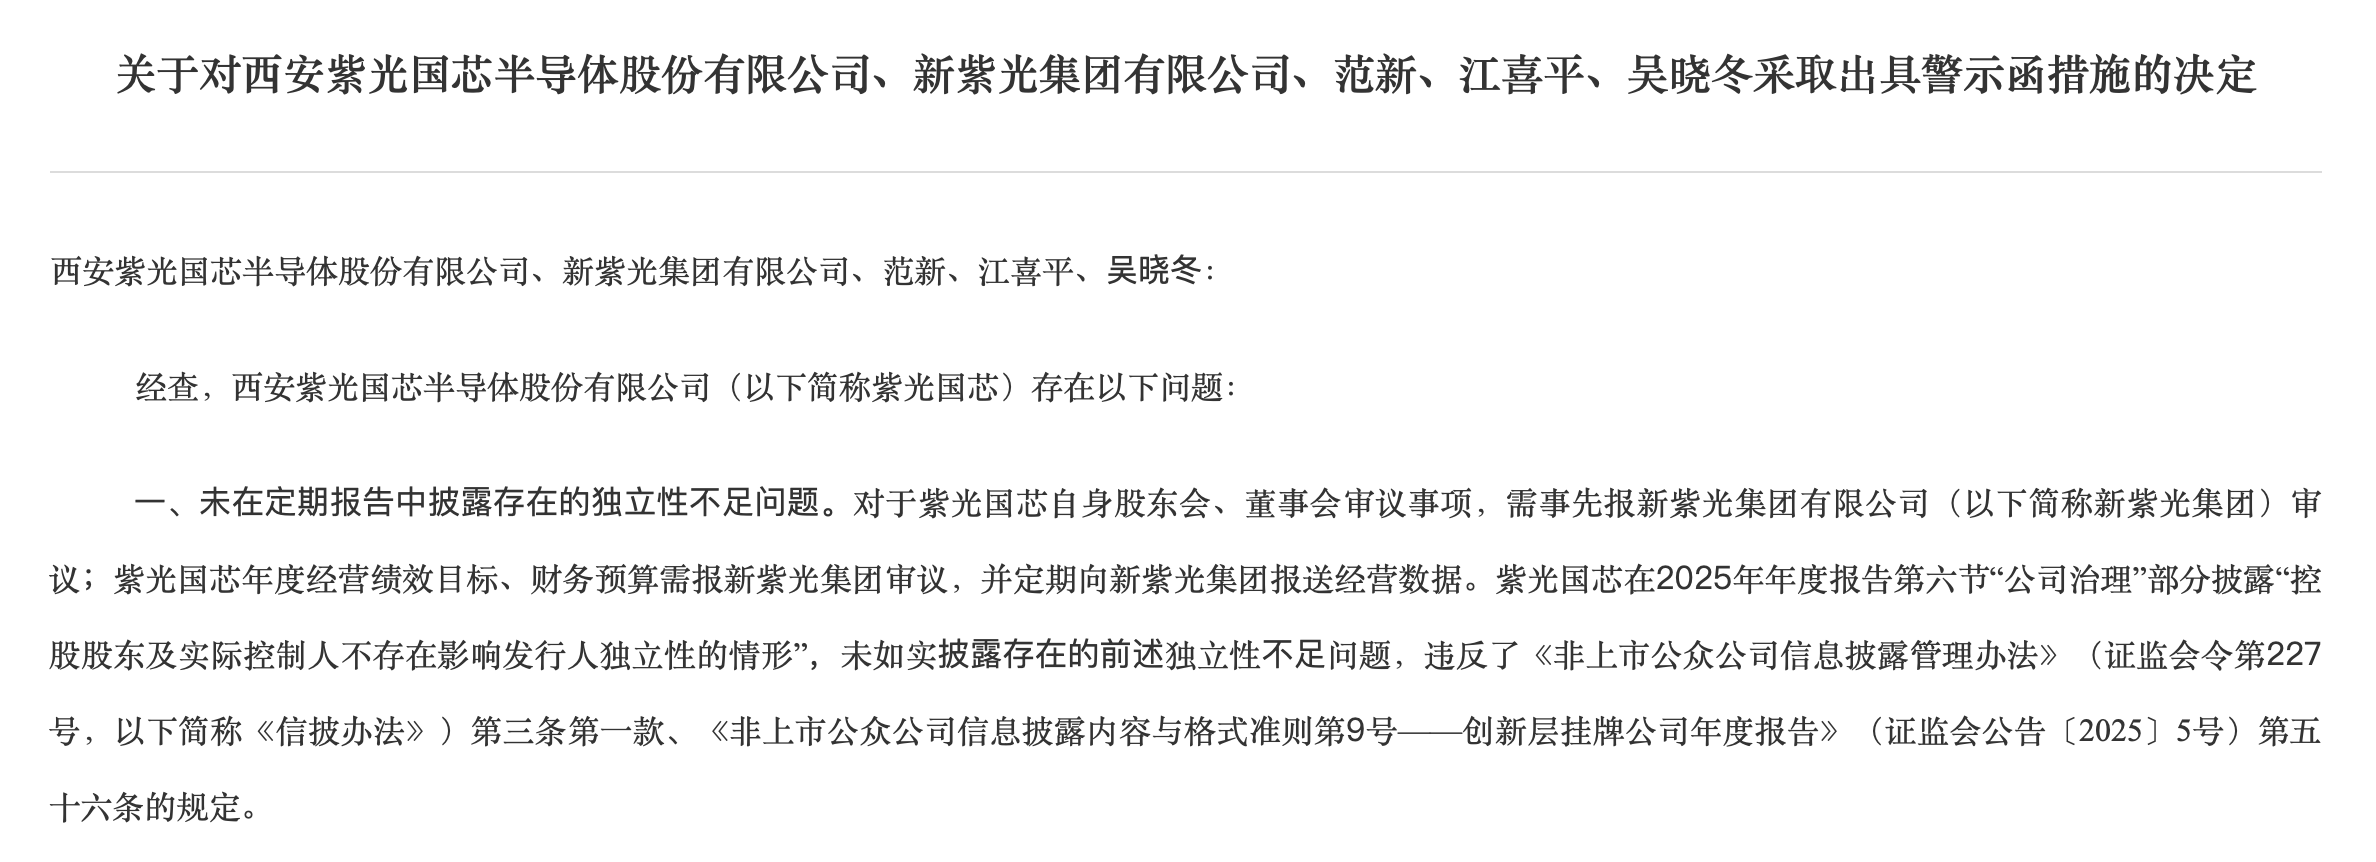
9月1日,陕西证监局对紫光国芯、间接控股股东新紫光集团有限公司(下称“新紫光集团”)以及公司董事长范新、总经理江喜平、董事会秘书吴晓冬采取出具警示函的行政监管措施。监管指出,紫光国芯存在公司独立性不足却未在定期报告中披露、公司治理及信息披露不规范等问题,这距离紫光国芯IPO获受理仅两个多月。
今年6月30日,紫光国芯北交所IPO正式获得受理,保荐机构为中信建投(601066),公司拟募资11.5亿元,主要投向新一代存储器研发及产业化项目,并补充营运资金。
作为一家以DRAM技术为核心的Fabless芯片企业,紫光国芯赶上了存储行业景气回升的窗口。2025年,公司结束此前两年的亏损并实现盈利,不过,从三年累计业绩、经营现金流、应收账款和存货,到大客户关联关系、上层股权质押,再到最新监管措施,其IPO仍面临多重考验。
两年亏损后扭亏,三年累计仍亏近1.2亿元
紫光国芯近三年的业绩,呈现出明显的存储周期特征。
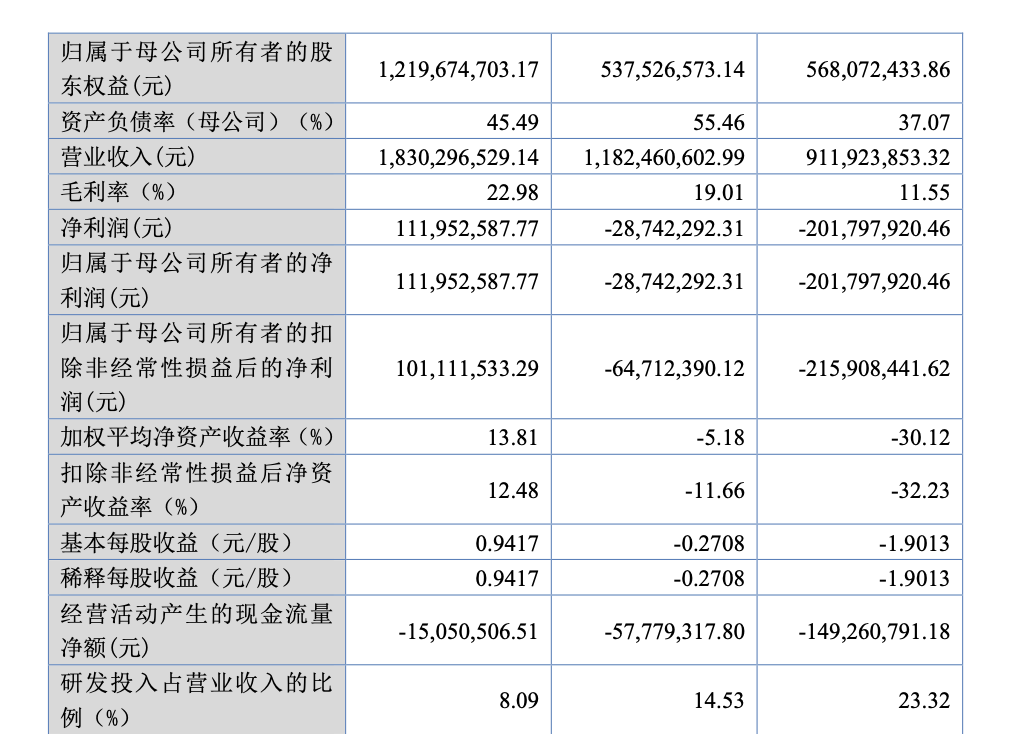
2023年至2025年,公司营业收入分别为9.12亿元、11.82亿元和18.30亿元,2025年收入同比增长超过五成;同期净利润分别为-2.02亿元、-2874万元和1.12亿元。也就是说,紫光国芯已经在2025年实现扭亏,但三个完整报告期累计净利润仍亏损约1.19亿元。
更能体现历史亏损影响的是未分配利润,截至2025年末,公司合并报表未分配利润仍为-1.85亿元。招股书将“存在累计未弥补亏损”列为特别风险,并提示上市后可能无法及时实施现金分红;若未来业绩再度走弱,未分配利润仍可能进一步下降。
盈利能力虽然已经改善,但与部分同行相比仍有差距。2023年至2025年,紫光国芯综合毛利率由11.55%升至19.01%、22.98%,恢复趋势明显。不过,招股书及公开数据反映出的同行业情况则显示,2025年兆易创新(603986)毛利率约40.22%、北京君正(300223)约34.09%、东芯股份(688110)约24.51%,紫光国芯仍处于相对偏低水平。
这种差异与公司所处产品结构和行业周期密切相关,DRAM产品标准化程度较高,价格对供需关系高度敏感。景气上行阶段,产品价格和销量上升可以快速改善收入及毛利率;一旦进入下行周期,库存跌价、毛利率回落和现金流压力同样会较快显现。
紫光国芯自己也在招股书中提示,如果DRAM需求不及预期、供给端扩产释放或宏观需求转弱,可能再次导致产品价格下降,公司未来业绩存在重新下滑甚至亏损的可能。
利润转正现金流仍承压,应收账款与存货同步扩张
紫光国芯的现金流情况,也不容乐观。
2023年至2025年,紫光国芯经营活动产生的现金流量净额分别为-1.49亿元、-5778万元和-1505万元,连续三个报告期为负。同期,公司投资活动现金流量净额也分别为-1.25亿元、-1931万元和-1.20亿元。也就是说,即便2025年已经实现1.12亿元净利润,公司经营活动依旧没有形成正向现金净流入。
这种背离与资产端扩张有关,截至2023年末、2024年末和2025年末,紫光国芯应收账款分别为5264万元、7038万元和1.95亿元,两年间增长约2.7倍;同期存货则由3.53亿元增至4.43亿元,再增至8.77亿元,2025年末的存货规模已经接近2023年末的2.5倍。尤其是2025年,在营业收入快速增长的同时,应收账款和存货均出现明显扩张。
公司此前解释,应收账款增长一方面来自收入规模扩大,另一方面与销售结构变化有关:公司经销模式通常采用“款到发货”,而硬件直销和集成电路设计服务会给予客户一定账期,随着直销占比提高,应收账款相应增加。
库存增加则更多指向备货,招股书称,2023年以来存货增长较快,主要由于公司基于业务发展需要以及对存储市场前景的判断主动储备库存商品,但存储芯片同时也是价格波动最剧烈的半导体品类之一,如果市场供需重新转弱,较大的库存规模可能进一步转化为跌价压力。
与资产快速扩张形成另一重反差的是研发投入占比持续下降。2023年至2025年,公司研发投入占营业收入的比例分别为23.32%、14.53%和8.09%,连续两年明显下滑,研发费用绝对额同样呈下降趋势。
前五大客户贡献六成收入,间接控股股东位列其中
紫光国芯还存在较高的客户和供应商集中度。
2025年,公司前五大客户合计贡献销售收入约11.01亿元,占当年营业收入的60.35%。其中第一大客户深圳中电港技术股份有限公司(001287)销售额约4.90亿元,占比26.86%;第二大客户则是新紫光集团,销售额约2.72亿元,占比14.92%。
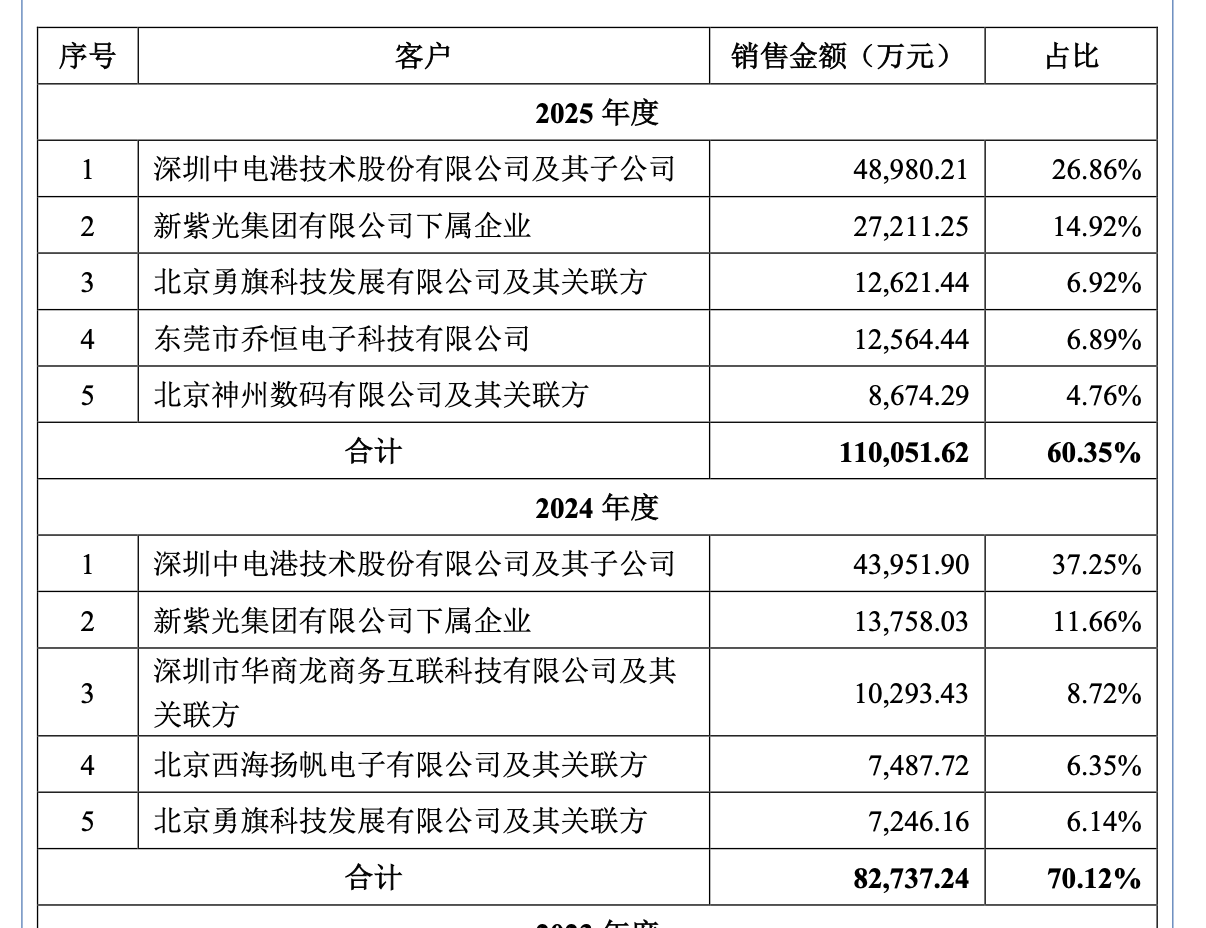
招股书显示,紫光国芯控股股东为北京紫光存储科技有限公司,目前持股45.67%,新紫光集团持有紫光存储100%股权,同时通过下属公司间接持有紫光国微(002049)26%的股份,而紫光国微另持有紫光国芯6.78%股份,因此新紫光集团为紫光国芯间接控股股东。
这意味着,紫光国芯第二大客户同时来自控股股东体系,相关交易构成关联交易,交易定价是否公允、业务获取是否具有独立性以及关联交易规模未来是否会继续扩大,均是IPO审核中值得关注的问题。
供应端同样较为集中,2025年,紫光国芯前五大供应商采购额合计约11.74亿元,占采购总额的66.78%,其中第一大供应商力晶创新投资控股股份有限公司采购占比35.35%,第二、第三大供应商占比分别为13.12%和10.39%。
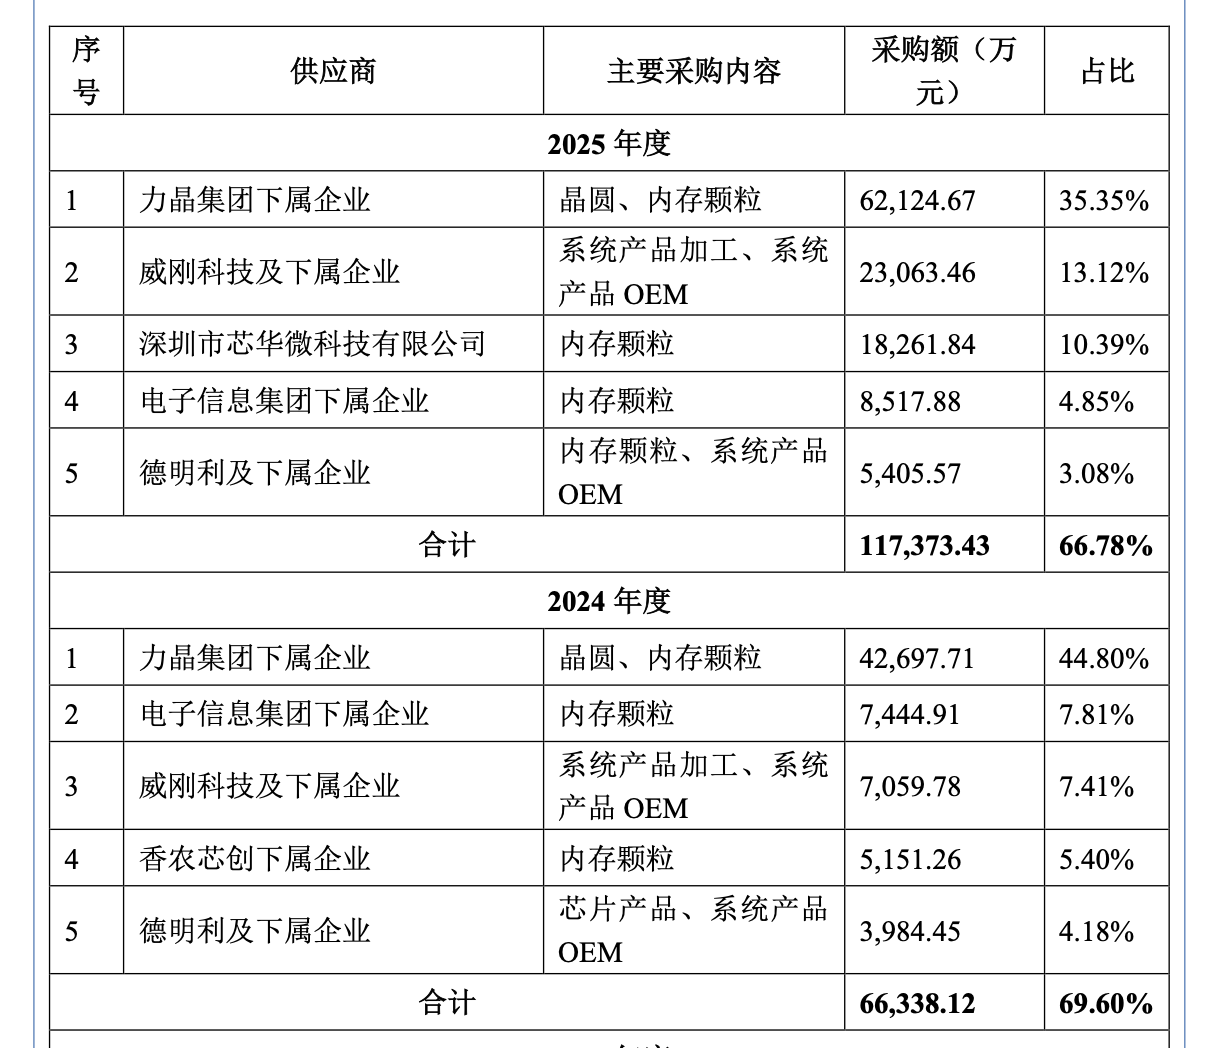
对于Fabless企业而言,晶圆制造、颗粒采购及封测环节集中于少数供应商并不罕见,但较高集中度意味着,一旦核心供应商产能、价格、结算条件出现变化,对采购成本和交付能力的影响也会更加直接。
更值得关注的是,紫光国芯的“关联关系”近期已经不仅停留在交易层面。
9月1日陕西证监局披露的监管决定显示,紫光国芯自身股东会、董事会拟审议事项需要事先报新紫光集团审议;公司的年度经营绩效目标、财务预算也需要报新紫光集团审议,并定期向新紫光集团报送经营数据,但公司在此前定期报告中披露,控股股东及实际控制人“不存在影响发行人独立性的情形”。监管因此认定,公司未如实披露存在的独立性不足问题。
上层股权两级质押,控制权风险写进招股书
紫光国芯此次IPO还有一项来自股权链上层的特殊风险。
其间接控股股东智广芯已经将所持新紫光集团100%股权全部质押,并办理质押登记。其中,一笔质押对应新紫光集团作为借款人的银团贷款,贷款本金为220亿元;另一笔对应智广芯自身113亿元贷款。
与此同时,新紫光集团持有的紫光存储100%股权也已经全部质押给国家开发银行北京市分行等金融机构,紫光存储又直接持有紫光国芯45.67%的股份。
因此,从紫光国芯向上看,其控制链条中的“智广芯—新紫光集团—紫光存储”至少有两层核心股权处于质押状态。
招股书已经专门将“质权实现使得控制权变更的风险”列为法律风险,如果未来债务人不能按期偿还相关借款,质权人依法实现质权,理论上可能导致紫光国芯上层股权结构乃至控制关系发生变化。
不过,这种风险目前仍属于或有风险,并不意味着已经出现债务违约。招股书同时披露,新紫光集团和智广芯已分别出具说明,确认不存在逾期还款等导致质权实现的情形,并表示不会因相关借款无法偿还导致紫光国芯控制权发生变化。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
09:45
财中社
09:44
财中社
09:44
财中社
09:32
财中社
09:27
最新文章推荐
财中社
1小时前
财中社
1小时前