业绩稳增,逾期应收超7成:中裕铁信部分供应商资质不佳
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
石伟
1.1w阅读
2026-10-08 09:44
中裕铁信子公司派生分立后营收从9.53亿元跌到7亿元,至今没有回升;二轮问询再追业绩可持续性、回款、服务商费用和9768万元的叶片募投。
9月24日,中裕铁信交通科技股份有限公司(下称“中裕铁信”)回复北交所第二轮问询,此时距离公司发布招股书申报稿已经过去了一年多,公司计划募集资金3亿元,用于三个建设项目,另有4098万元(13.66%)补充流动资金。
这并不是公司第一次IPO,2022年6月底公司曾经发布创业板招股书申报稿,计划募集5.5亿元,但历经多次问询和更新后,最终于2023年3月撤回申请材料,历时9个月的首次IPO尝试折戟。
公司主要产品是桥梁支座、伸缩装置等“桥梁关节”,客户是国铁和央企施工单位。与第一次申报相比,中裕铁信报表上的利润实现了大幅增长,2025年毛利率更是高达41.26%,但正是这一反常表现让交易所连续两轮追问,要求公司“分析各产品毛利率与可比公司存在差异且变动趋势不一致的原因”“ 进一步说明业绩可持续性及毛利率波动合理性”。此外,应收账款也成为北交所问询的重点。
信用期外应收超7成,归母净利润持续增长
中裕铁信的应收账款账面价值2023年末6.29亿元,2025年末账面价值5.38亿元,2026年6月末为5.51亿元,占总资产37.8%,是资产端最大的一块;2024年应收周转天数达338天,平均要将近一年才能收回货款。
监管的追问一步比一步具体。第一轮问题7问的是回款风险,第二轮问题4点明了现象:经营异常、回款风险较大的客户应收余额从121万元升到2025年末的1643万元,占期末应收余额的2.70%;3年以上账龄的应收占比依次为6.83%、8.34%和9.57%。监管要求公司结合这些客户的经营情况、与主要逾期客户的关联关系以及期后回款作出分析。
公司信用期外的应收账款占比较高,报告期末分别为71.62%、79.95%和78.9%,长期高于70%。
中裕铁信的客户是国铁和央企施工单位,应收账款的账面价值也在降,老账为什么反而越压越久?
中裕铁信的产品主要是桥隧工程配套构件。2025年桥梁支座收入4.23亿元,占主营收入59.51%;装备构件1.47亿元,伸缩装置6940万元,止水带5131万元。买家是铁路、公路施工单位,报告期主营收入全部来自境内。公司以销定产,订单主要靠招投标获得,2023-2025年中标率分别为11.52%、15.80%、15.01%。
申报稿显示,因回款较为困难,公司已经对多笔款项进行了单项坏账计提。2022年至2024年,按单项计提坏账准备的金额分别为1045万元、43万元和121万元。其中最大的单笔坏账计提来自与华夏幸福相关事项,2022年末的账面余额338万元,计提比例为100%;中交恒都开发建设有限公司一笔327万元应收款项也因未履行法院判决而被全额计提。
即便是2022-2023年的第二大客户中国铁道建筑集团有限公司,旗下多家公司的多笔应收账款同样存在难以收回的情况,其中最大的一笔是中铁十七局集团第五工程有限公司的202万元,计提比例为100%。
2024年,公司收入大幅下滑26.56%,直接原因是2023年9月的派生分立:防水材料和声屏障两块业务被剥离,这两项2023年1-9月收入各约7500万元。营收从2023年的9.53亿元降到2024年的7亿元,之后也没有明显反弹,二轮问询问题1追问业绩可持续性,指出2025年除金属支座外其余产品收入均有所减少。二轮问询回复显示2025年营收7.11亿元,微增1.56%;2026年上半年营收3.30亿元,同比下降3.81%。但公司归母净利润除2024年微降之外,基本上呈现增长态势。
毛利率却一路向上:2023年33.41%,2024年37.66%,2025年41.26%,但2026年上半年为40.27%,低于上年同期的42.56%。对2024年的提升,公司的解释是“主要是由于装备构件占比提升以及桥梁支座毛利率略微提升”;2025年则归因于桥梁支座和伸缩装置毛利率上升(原材料降价、产品结构变化)。分产品看,2024年支座毛利率41.87%,伸缩装置51.57%,装备构件只有17.54%。
客户依赖明显,部分供应商资质不佳
2025年,中裕铁信的前五大客户按同一实际控制人合并口径依次是:中国国家铁路集团有限公司41.18%,中国建筑集团有限公司9.04%,哈尔滨汽轮机厂有限责任公司7.57%,中国铁路工程集团有限公司5.08%,中国东方电气集团有限公司4.95%,五家均非关联方,国铁集团一家的销售额为2.93亿元。
虽然头顶中字头,但企查查显示部分客户的资质却不佳(可能存在代缴情况),如中国铁路工程集团有限公司2025年参保人数只有1人。
前五大客户合计占比2022-2025年依次为65.78%、63.41%、62.54%和67.82%,一直在65%左右的高位,公司存在明显的客户依赖。
供应商一端则很分散,前五大采购占比2022-2024年分别为14.55%、15.12%、14.33%,但2025年陡然升至31.93%。
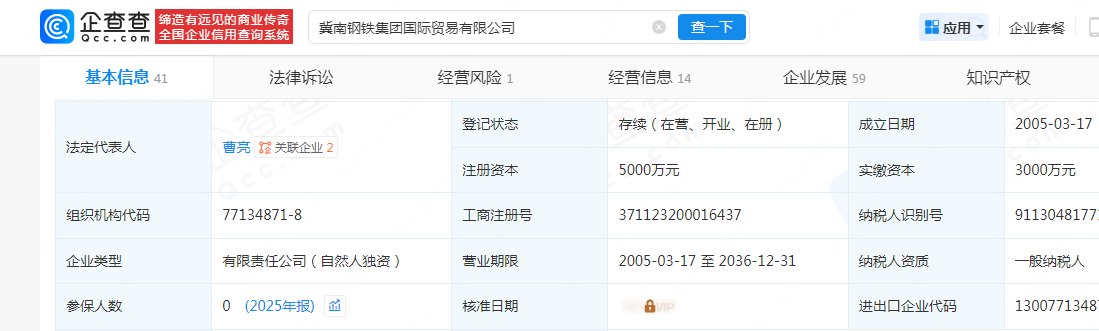
由于相对分散,中裕铁信的供应商中不乏小微企业,如2025年第二大供应商衡水铸腾商贸有限公司2025年参保人数只有4人,第五大供应商冀南钢铁集团国际贸易有限公司更是离奇的为0人。
这种情况并不是2025年独有。2024年,公司第一大供应商章丘市泉山锻造有限公司实缴资本只有100万元,参保人数5人。
分立出去的防水公司也没有走远。2025年,中裕铁信向衡水中裕铁信防水技术有限公司销售止水带等材料174.44万元、代缴电费168.87万元、加工劳务2.6万元,当年向其“出售商品/提供劳务”共计346万元左右,同年还向它采购防水卷材40万元。分立后防水公司仍在卖止水带,申报稿论证了止水带不属于防水材料、不构成同业竞争,控股股东也承诺督促防水公司不再新增止水带合同。
中裕铁信的拿单环节里还夹着一层第三方:销售服务商,公司要向它们支付销售服务费。第一轮问题5问的是销售合作商模式下销售的真实性和收入确认的准确性,第二轮问题2继续追问,要求说明产品基础成本、合同金额、订单毛利率、运输和安装成本、回款及时性等因素对服务费的影响,据此解释部分销售服务商服务费计提比例偏高是否合理,并单独点名了河北扬泰玻璃钢。这家公司靠招投标拿单,中标率只有一成多。服务费比例为什么偏高,直接关系到收入是否真实、利润是否干净。
主业靠这套模式拿单,募来的钱又要投到哪里?
募投与治理
中裕铁信本次拟募资3亿元,其中桥梁隧道配套产品生产线自动化升级改造1.09亿元(36.22%)、变形高温合金叶片生产线技术改造9768万元(32.56%)、 企业研发中心升级建设5269万元(17.56%) 、补充流动资金4098万元(13.66%)。其中,叶片属于装备构件这条业务线,2024年这条线的毛利率只有17.54%,是各产品里最低的。
第二轮问询的问题3同时追问两件事:一是叶片技术的研发过程和完成时间,二是报告期内产能利用率下滑的原因和扩产后的产能消化能力。
产能数据确实不好看:橡胶支座产能利用率2023年为97.1%,2024年33.3%,2025年22.72%;公路桥梁伸缩装置2025年为44.3%,但主力产品金属支座2025年为91.90%,铁路桥梁伸缩装置为66.03%。
二轮回复称,截至2026年4月30日,金属支座在手订单可覆盖扩产后产能的143.33%,但橡胶支座只有41.52%、公路伸缩装置58.61%、铁路伸缩装置75.61%、止水带更是只有36%。
这不是公司第一次闯关。中裕铁信2022年由中银证券保荐申报创业板,保荐代表人为吴宗博、吕晓波,2023年3月撤回。据公开报道,前次问询深交所还关注了公司从橡胶厂更名为科技公司后的业务创新性。
2023年3月,公司主动撤回申请后,投资机构迅速作出反应,2021年6月增资入股的华舆国创选择退出,中裕铁信解释称,该退出决定主要因公司上市进程存在一定不确定性,华舆国创基于资金回收考虑作出了该决策。
此后公司于2024年10月9日在新三板挂牌,同年12月把审计机构从中审华换成大华。
公司现有4名股东:控股股东裕菖集团持股85.99%,员工持股平台裕霖企业6.4%、裕众企业4.23%,同人交科3.38%。股东中不存在契约型基金等三类股东。实控人李志安1953年出生,通过裕菖集团和裕霖企业间接持有公司54.65%。裕霖企业的普通合伙人是李志安配偶的侄女婿、副董事长郭勇。也就是说,除了裕菖集团的85.99%,还有一个由实控人亲属任普通合伙人的员工平台持股6.4%。第一轮问询回复披露,实控人及其亲属合计持有公司66.86%,总经理王红续与李志安的配偶是姑侄关系,实控人家族不但控股权高度集中,而且集中控制着公司的主要岗位,这种一股独大且家族掌控主要职能部门的状况,很容易滋生公司治理问题,中小股东的权益如何保障也是一个较大的问题。此外,副董事长郭勇和董秘段连柱的社保公积金一直由原单位缴纳,其中段连柱已于2025年11月退休。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
09:56
财中社
09:45
财中社
09:44
财中社
09:32
财中社
09:27
最新文章推荐
财中社
1小时前
财中社
1小时前