东吴证券115亿元并购东海证券将上会,客户、固收与期货业务协同空间待释放
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
2.1w阅读
2026-11-12 14:05
东吴证券拟以115.19亿元收购东海证券83.68%股权,交易将于11月17日上会审核。双方在客户渠道、固定收益及期货业务方面具备协同空间,备考总资产超过3100亿元,但短期每股收益摊薄,后续整合成
东吴证券(601555)与东海证券的整合,即将迎来关键节点。
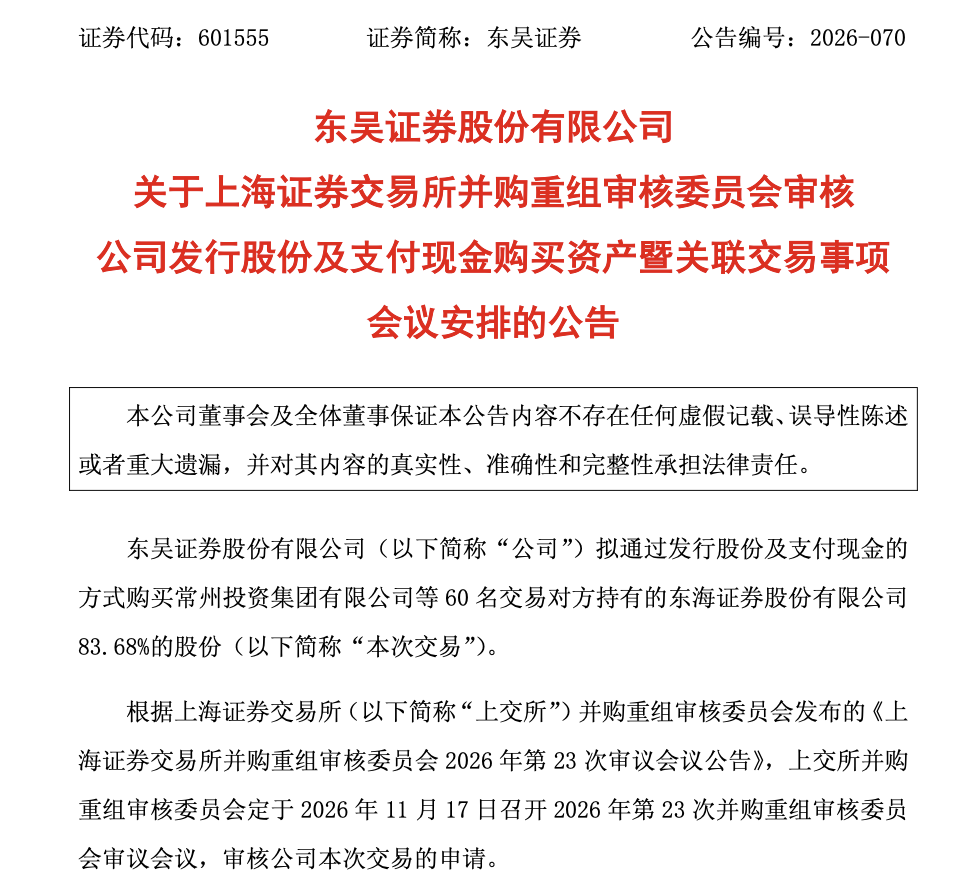
11月10日晚间,东吴证券公告,上交所并购重组审核委员会定于11月17日召开2026年第23次审议会议,审核公司发行股份及支付现金购买资产暨关联交易申请。根据最新重组报告书,东吴证券拟以115.19亿元收购常州投资集团等60名交易对方持有的东海证券83.68%股权,其中股份对价107.86亿元、现金对价7.32亿元,交易完成后,东海证券将成为东吴证券控股子公司。
市场对这场江苏省内券商整合的关注,首先集中在苏州与常州两地金融资源的融合。不过,从双方业务结构看,并购的价值不止于扩大区域覆盖,东海证券积累的客户渠道、固定收益投资和期货业务,与东吴证券的投行、研究、债券承销及资本实力之间,存在进一步协同的空间。
与此同时,东吴证券2026年前三季度实现营业收入69.74亿元,同比下降4.11%;归母净利润27.08亿元,同比下降7.72%。如何通过收购扩大收入来源、提高资本使用效率,也成为此次整合的重要看点。
客户渠道拓宽业务覆盖
东吴证券与东海证券分别扎根苏州和常州,具有较强的区域业务基础。
东吴证券在苏州及江苏省内形成了较为完整的企业金融服务网络,投行、债券承销等业务具备一定竞争力。2026年上半年,东吴证券完成A股股权融资项目6单,其中IPO项目5单,江苏地区IPO保荐项目市占率位列行业第一。
东海证券则具备较为广泛的财富管理渠道,截至2026年6月末,东海证券拥有19家分公司和63家证券营业部,覆盖全国多个省市,在常州及长三角区域积累了个人、企业及高净值客户资源。
从收入结构看,财富管理是东海证券的重要业务支柱。2025年,东海证券财富管理业务收入12.63亿元,占营业收入的71.44%;2026年上半年,该项业务收入7.29亿元,占营业收入的58.48%。审核问询回复中的数据进一步显示,东海证券2026年上半年代理买卖证券业务有效账户为31.14万户,同比增长13.82%,其中,机构客户有效账户639户,个人客户有效账户31.07万户。
这意味着,东海证券能够为整合后的公司提供较为广泛的客户触达渠道,而东吴证券则可以进一步补充这些渠道背后的产品和专业服务能力。
东吴证券2026年半年报显示,截至6月末,公司财富管理客户资产规模达到1.16万亿元,较上年末增长36.61%;代销金融产品(不含货币基金)保有规模367.53亿元,较上年末提升33.63%。投顾业务服务客户人数和资产规模分别较上年末增长37.42%、35.60%。
如果将东吴证券的研究支持、投顾服务、产品筛选与资产配置能力引入东海证券的客户渠道,双方有望扩大基金、资管产品及综合财富管理服务的覆盖范围。
这种协同还有进一步提升客户价值的空间,2026年上半年,东海证券代销金融产品业务净收入3033.97万元,同比增长104.87%,但仅占其财富管理业务收入的4.16%。相比证券交易和信用业务,金融产品代销仍有较大的拓展潜力。
另外,企业客户层面的协同也值得关注,东海证券在常州积累的制造业企业和地方国资客户,可以与东吴证券的股权融资、债券承销、并购重组、资产证券化等业务形成联动。
固收与期货业务具备协同潜力
相比区域和渠道整合,固定收益及期货业务可能是此次并购更具特色的协同方向。
东海证券在固定收益投资方面已经积累了一定业务规模,根据审核问询回复,2025年东海证券固定收益类资产平均投资规模为121.56亿元,实现收益2.11亿元;2026年上半年,平均投资规模进一步达到145.34亿元,实现收益1.87亿元。从整体投资交易业务看,东海证券2026年上半年实现收入4.13亿元,占营业收入的33.11%。
东吴证券同样拥有较强的投资交易业务基础,2026年上半年,公司投资交易业务收入25.01亿元,占营业收入的43.48%,已经成为主要收入来源之一。
因此,两家券商在固定收益领域的整合,并非简单弥补一方的业务短板,更重要的是整合双方投研、交易、信用风险管理和机构客户资源。
东吴证券拥有较大的债券承销业务规模,2026年上半年完成债券承销项目超过360只,总承销规模超过1000亿元。东海证券则具备债券投资、资产配置和交易执行的业务基础。双方有望加强债券承销与销售交易、机构金融服务、固定收益产品配置等环节的衔接,提高债券业务的综合服务能力。
期货与衍生品则是另一项重要资源,东海证券主要通过东海期货开展商品期货经纪、金融期货经纪、资产管理和期货投资咨询等业务,并通过风险管理子公司提供相关服务。2025年,东海证券期货业务收入4.03亿元,占营业收入的22.82%;2026年上半年,该项业务收入2.57亿元,占营业收入的20.61%。
东吴证券旗下也拥有东吴期货,两家期货公司的业务资源如果能够有效整合,有望进一步加强产业客户开发、衍生品服务及风险管理能力。比如,对于长三角地区的先进制造企业,券商可以提供股权和债券融资服务,期货业务则可以围绕原材料价格波动提供套期保值和风险管理工具。
金融服务由此能够从单纯解决融资需求,进一步延伸至企业生产经营中的风险管理需求。对财富管理客户而言,固定收益产品、基金及其他符合适当性要求的投资工具,也有望通过更广泛的渠道形成组合化服务。
备考总资产突破3100亿元
除了客户和产品协同,资本实力扩张是此次交易的另一项重要变化。
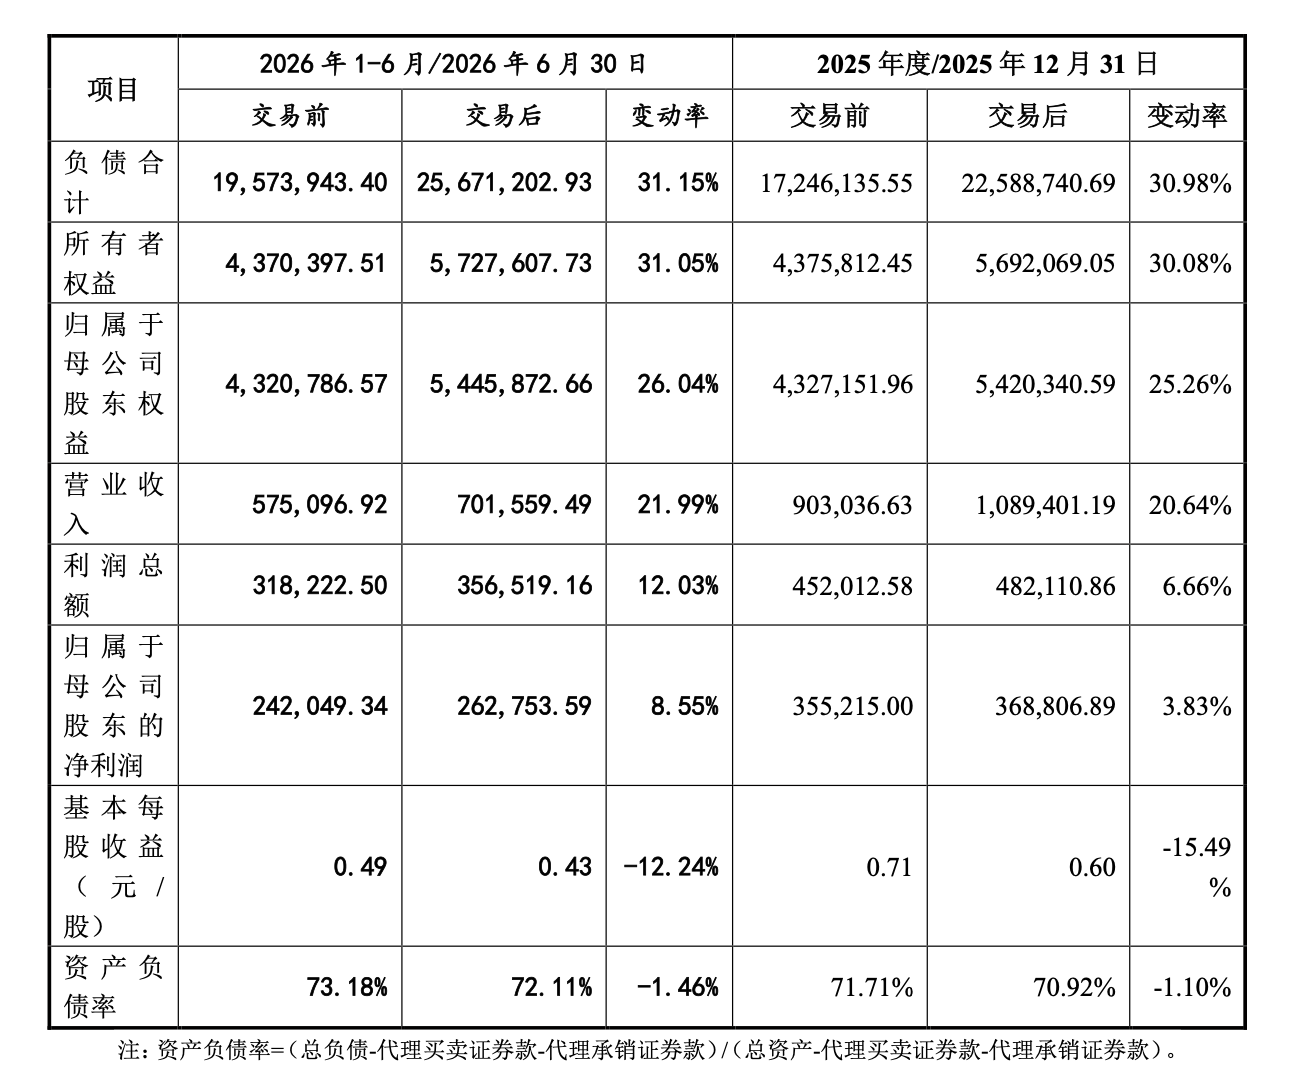
按照东吴证券披露的2026年上半年备考合并财务数据,交易完成后,公司总资产预计由2394.43亿元增加至3139.88亿元,增长31.13%;归母净资产由432.08亿元增加至544.59亿元,增长26.04%。从经营数据看,备考营业收入由57.51亿元增加至70.16亿元,增长21.99%;归母净利润由24.20亿元增加至26.28亿元,增长8.55%。这一变化将使东吴证券的业务承载能力获得明显增强。
从现有风控指标来看,东吴证券仍具备一定的业务扩张基础。截至2026年9月末,东吴证券母公司净资本279.58亿元,风险覆盖率231.00%,资本杠杆率23.44%,净稳定资金率169.73%。东海证券2026年半年报披露,截至6月末,公司净资本79.02亿元,风险覆盖率234.11%,资本杠杆率19.54%,净稳定资金率225.36%。双方主要风控指标均高于监管标准,也为后续资本配置和业务调整提供了一定空间。
从潜在业务方向看,融资融券、固定收益投资、做市交易及机构交易服务,均可能成为资本配置的重点。
其中,东吴证券2026年上半年融资融券余额已达到341.53亿元,较上年末增长21.94%,如果整合后客户基础进一步扩大,信用交易业务有望获得更多客户需求支撑。固定收益业务则可以在统一的风险管理框架下优化资产配置和资金使用,提高投资与交易业务的资本效率。
但扩表仍需要兼顾收益与风险,东吴证券2026年三季度末风险覆盖率较上年末下降42.68个百分点,反映出风险资本使用和净资本水平已经发生变化。因此,如何将新增资本合理配置至不同业务,并保持稳定的资本回报,将是此次整合后需要持续考察的问题。
每股收益摊薄,盈利改善待兑现
尽管并购能够迅速扩大规模,但盈利改善仍需要时间。
东海证券近年经营业绩出现较大波动,2024年和2025年,公司营业收入分别为14.69亿元和17.68亿元,归母净利润分别为2348.71万元和1.29亿元。2026年上半年,东海证券实现营业收入12.46亿元,同比增长52.92%;归母净利润2.65亿元,同比增长151.21%,盈利出现修复。
不过,从备考数据来看,并购对东吴证券短期每股收益的影响仍然值得关注:根据2026年上半年备考合并财务报表,交易完成后,东吴证券基本每股收益预计由0.49元下降至0.43元,降幅12.24%,也就是说,在股本扩大后,新增利润尚不足以完全抵消每股收益的摊薄影响。
与此同时,两家券商的业务整合还涉及证券自营、财富管理、投行、资管、期货等多个领域,人员、机构、业务资质和管理系统均需要逐步调整。
根据审核问询回复,东吴证券拟按照同类业务归集、专业化运营、化解同业竞争和优化股权架构的思路推进整合,并已向中国证监会申请五年过渡期。这也意味着,双方业务协同并不会随着股权交割立即全部实现,如何在保留东海证券既有客户及特色业务优势的同时,减少重复投入、统一风险管理,将影响整合进度和最终成效。
此次并购若顺利完成,东吴证券不仅将进一步扩大在江苏地区的业务覆盖,还将获得东海证券积累的客户渠道、固定收益投资及期货业务资源,为财富管理、机构服务和产业金融等业务提供新的发展空间。
相比单纯扩大资产规模,更值得关注的是双方能否通过资源整合形成新的业务增量。东海证券的客户基础可以为东吴证券的金融产品和综合服务提供更多应用场景,东吴证券的资本实力与专业能力也有望支持东海证券现有业务进一步发展。随着客户、产品和资本之间的协同逐步深化,东吴证券有望在扩大经营规模的同时,进一步拓宽收入来源,增强综合竞争力。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
11-12
财中社
11-12
财中社
11-12
财中社
11-12
财中社
11-12
最新文章推荐
财中社
11-12
财中社
11-12
财中社
11-12
财中社
11-12
财中社
11-12


