陈天石不为“百万颗”背书:寒武纪116亿元存货如何兑现?
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
李旼
2.3w阅读
2026-11-12 09:55
寒武纪前三季度营收、净利润双双翻倍,存货增至116.65亿元,预付款项同步大幅增长。面对2027年芯片出货超百万颗的市场传闻,陈天石未予背书,百亿备货能否转化为实际交付成为关注焦点。
在2026年第三季度业绩说明会上,面对市场对未来芯片出货规模的乐观预期,寒武纪(688256)董事长陈天石谈及百亿存货、减值准备与产品进展,却没有为“2027年出货超百万颗”的传闻背书。
业绩快速增长的同时,百亿存货和股权激励目标也对公司的交付能力提出了更高要求。业绩增长与库存周转之间的关系,成为观察寒武纪后续经营的重要切口。
业绩翻倍,第四季度还需39.74亿元营业收入
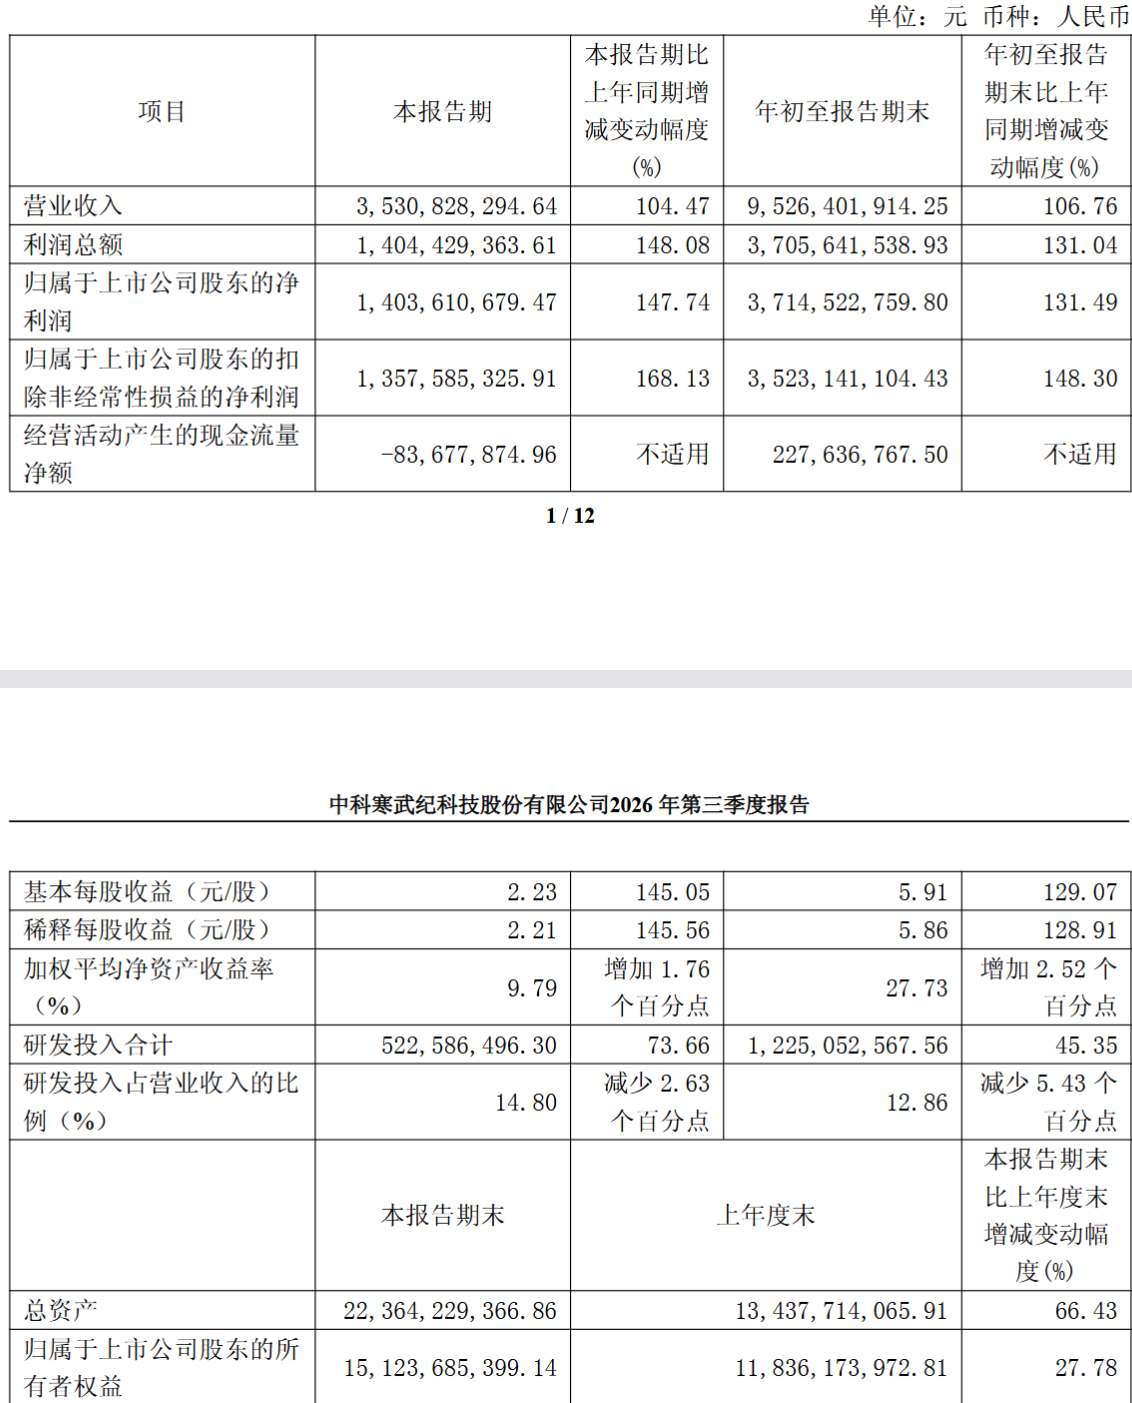
财报数据显示,寒武纪2026年前三季度实现营业收入95.26亿元,同比增长106.76%;归母净利润37.15亿元,同比增长131.49%;扣非归母净利润达到35.23亿元,同比增长148.30%,增幅高于营业收入。
第三季度单季,公司扣非归母净利润实现13.58亿元,同比增长168.13%,单季毛利率升至58.69%。前三季度公司研发投入达12.25亿元,同比增长45.35%,其中第三季度单季研发投入同比增长73.66%。
然而从单季增长节奏看,第三季度营业收入为35.31亿元,根据财报数据测算,环比增长13.50%;归母净利润为14.04亿元,环比增长8.16%,低于收入增幅。前三季度营收、净利润同比均实现翻倍增长,但第三季度收入与利润的环比增幅出现差异,后续交付节奏与盈利增长能否保持同步,仍值得关注。
与这份业绩相对应的,还有一组股权激励考核指标。寒武纪2026年限制性股票激励计划设定了分层业绩考核目标。其中,首次授予部分第一类激励对象对应的2026年营业收入目标值为不低于135亿元,触发值为108亿元。
结合前三季度已实现的95.26亿元收入计算,寒武纪第四季度需要实现约39.74亿元的营业收入,才能达成135亿元的目标值,比第三季度单季收入高出约12.55%。
说明会上,陈天石并未对第四季度具体的交付节奏与目标完成度作出明确预测,但强调“当前人工智能算力市场需求持续旺盛,能够支撑公司业务稳步增长”。
116亿元存货,究竟有多少对应订单?
随着业务规模的快速扩张,寒武纪资产负债表上的资产结构发生了深刻转变。
截至2026年9月30日,公司存货账面价值攀升至116.65亿元,较2025年末的49.44亿元大幅增加。与此同时,公司预付款项达到30.44亿元,远高于2025年末的7.45亿元。
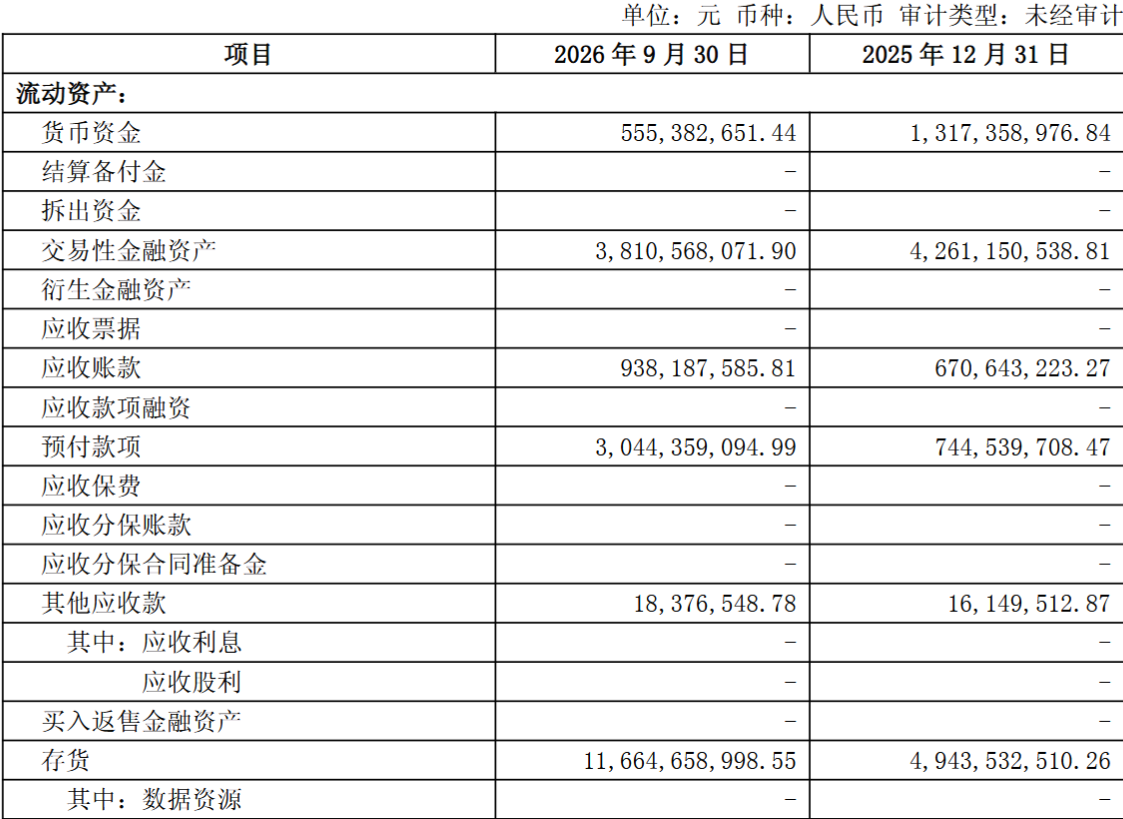
存货与预付款项同步大幅增长,反映出公司在供应链前端的采购投入与资金占用明显增加。面对庞大的库存规模,陈天石在说明会上解释,存货增长主要源于公司根据客户订单需求及市场未来需求预测所进行的原材料“战略备货”。随着前期备货库龄的增长,公司在前三季度计提了约5.02亿元的存货跌价准备。
从管理层的解释看,这批存货背后至少包含两种采购逻辑:一部分依据客户订单需求,另一部分则基于对未来市场需求的预测。前者与现有客户需求相关,后者则更依赖市场增长预期。随着原材料库龄增长,预测性备货也可能面临更高的减值压力。
在现场问答环节,管理层并未披露百亿存货中已锁定订单的明确占比,仅表示将进一步加大市场开拓、加快库存周转,以降低潜藏的库存风险,其中有多少存货及相关采购能够在第四季度转化为交付和收入,将直接影响全年考核目标的兑现。
陈天石回应百万颗传闻,产品进度仍待兑现
说明会上,对于此前资本市场流传的“公司2027年芯片出货量将超过100万颗”的说法,陈天石回应:“公司从未进行过相关沟通。”他特别提示投资者,应当以公司依法履行的信息披露公告为准,不要采信来源不明的信息。
陈天石这一表态界定了公司正式披露与市场估算之间的清晰边界。他既未凭空否定未来的商业空间,也明确拒绝为未经验证的超预期传闻背书。
对于具体产品的出货和客户导入情况,投资者也提出了进一步追问。
在硬件产品的关键演进节点上,多位投资者频频追问新一代“6系列”芯片(如思元690)的实际出货量、核心客户导入情况,以及交换芯片的流片与量产时间表。
对于这些核心细节,管理层未给出具体的数据或明确的时间节点,仅表示将继续保持高强度研发投入,推进产品迭代升级,新一代智能处理器微架构将重点优化大模型的训练与推理场景。
软件生态继续推进,商业化还要看硬件交付
与硬件研发的克制回应相比,寒武纪在软件生态方面的进展更为明确。
公司表示,底层平台完成了针对GLM、DeepSeek、Qwen、Kimi、MiniMax等国内主流开源大模型的适配支持。说明会上,管理层补充表示,目前公司正持续推进DeepSeek、Qwen、混元等大模型的训练效率优化。
此外,开发工具Triton-MLU已经打通了相关编程模型与MLU架构后端,旨在降低下游客户将既有代码迁移至寒武纪硬件平台的门槛。
在产品结构方面,陈天石在回答投资者提问时补充了一个关键信息:前三季度收入主要来自云端产品线,不包含智能计算集群系统业务。这也表明,前三季度公司的收入增长主要来自云端产品业务,而非智能计算集群系统业务。
软件适配与开发工具的打通,确实为下游客户的使用铺平了道路,但在百亿备货与股权激励考核目标的约束下,软件生态的持续完善最终仍需落脚于核心硬件的批量出货与客户导入。
对于寒武纪而言,如何将百亿级别的存货及相关采购高效转化为第四季度乃至更长周期的实际交付与收入增长,将是陈天石和他的管理团队需要用每一季财报解答的硬考题。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


