
新芝生物收购“急刹车”:49天重组梦碎,主业回暖难解“外延焦虑”
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
罗进
2.3w阅读
2026-09-20 17:45
新芝生物拟4亿收购清博华,因核心条款未谈拢,预案披露49天后终止。
9月17日晚,新芝生物(920685.BJ)一纸公告,为持续49天的“清博华收购案”画上句号。
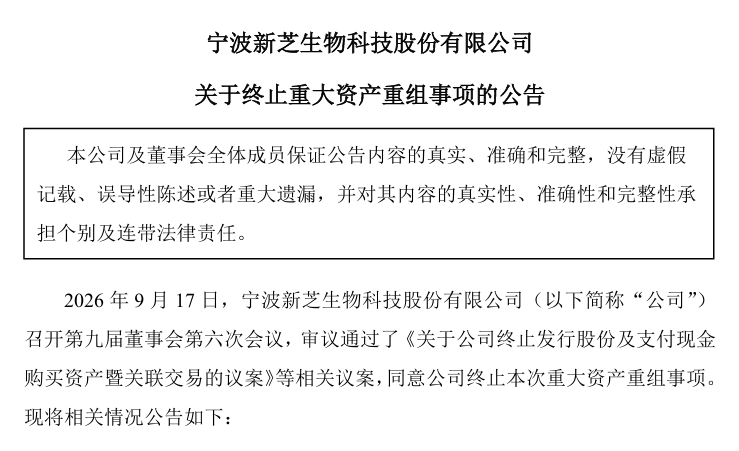
新芝生物董事会同意终止以发行股份及支付现金方式收购北京清博华科技有限公司(以下简称“清博华”)100%股权的重大资产重组事项,原因是“近期行业及市场环境发生变化,交易双方无法就核心条款达成一致意见”。
从涨停到叫停
7月15日,新芝生物披露停牌公告,筹划发行股份及支付现金购买资产,股票次日起停牌。7月29日,公司审议通过重组预案,7月30日复牌即封死30%涨停板,报收13.65元/股。
涨停余温未能持续:7月31日回落3.44%,8月3日再跌8.35%至12.08元/股,8月4日虽反弹10.68%,此后再未回到复牌首日高点。9月17日终止公告发布当天,公司收报11.91元/股,较复牌首日已回落逾12%,总市值约10.9亿元。
从复牌日到终止决议日的49天里,公司围绕此次交易累计披露公告逾40份。因交易尚未提交股东会审议、方案未正式生效,公司称终止“不构成任何一方违约”。
清博华的高毛利账本
清博华成立于2009年,注册资本仅500万元,实际控制人肖勇持股51%,胡敏持股49%,主营液相色谱仪器核心部件,下游延伸至制药、精细化工、绿色化学等领域。
预案披露的未经审计数据显示,清博华2024年、2025年营收分别为9297.39万元、9586.51万元,净利润分别为2344.00万元、2680.93万元,净利率均超25%,2026年上半年净利率升至约28.9%,盈利能力明显强于新芝生物自身。
交易预计总价不超过4亿元,静态市盈率上限约15倍,65%对价以8.43元/股发行股份支付,35%现金支付。
截至终止,标的资产审计、评估始终未完成,业绩承诺及补偿安排也未签署——预案早已言明相关条款要“待审计、评估完成后另行协商”。具体哪些“核心条款”出现分歧,公告未作说明,截至发稿也无法从公开信息中确认。
“外延焦虑”
新芝生物为何此时寻求跨界并购?答案或许藏在近三年经营数据里。
公司营收增速自2022的13.13%起开始逐年放缓,2023年降至0.3%,2024年首次转负,净利润骤降22.8%;应收账款占营收比例从2022年4.09%升至2024年6.59%。2025年营收微增0.97%至16972.49万元,归母净利润仍降15.43%。
好在2026年上半年主业回暖:营收8385.42万元,同比增17.86%;归母净利润1482.18万元,同比增24.91%。但经营活动现金流净额由上年同期611.87万元转为净流出621.08万元,同比降201.50%,增长“含金量”仍待观察。
同期,公司还有两笔资本运作:8月25日,临时股东会同意将2023年审议通过回购的263.75万股,由“股权激励”改为“注销减资”;今年2月,董事长周芳曾预披露减持不超120万股(最终减持时间区间届满,周芳未实施减持)。并购、减资、减持三线并行,最终以并购落空收场。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


