羽毛球降价打球自由回归,企查查:羽毛球相关企业2025年注册量涨超36%
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
2.1w阅读
2026-10-29 15:00:18
羽毛球降价打球自由回归,企查查:羽毛球相关企业2025年注册量涨超36%
...
据央视财经报道,随着国内禽类产能恢复、毛片供给改善以及人造羽毛球分流,大众款天然羽毛球价格同比普遍回落两成,球友的“打球自由”正在回归。有球友算了一笔账:去年行情高点时,一筒常用羽毛球价格涨到140元,一场球人均分摊球费约30元,不少人被迫压缩打球频次,从一周三场缩减到一周一场。今年同款球回落至110元一筒,人均球费降到20元,不少球友恢复了往日运动节奏。
企查查数据显示,截至10月28日,国内现存羽毛球相关企业1.29万家,主要分布在华东地区、华南地区,分别占比36.78%、21.04%。国标行业分布上,超五成相关企业集中在文化、体育和娱乐业,占比达57.39%。注册量方面,2016年以来羽毛球相关企业注册量呈先降后升走势,2022年降至788家的阶段性低点后触底回升,2025年注册量同比增长36.18%至1276家,创2016年以来注册增速新高。
1、2016年注册量达峰值1932家,2025年同比增速创近十年新高
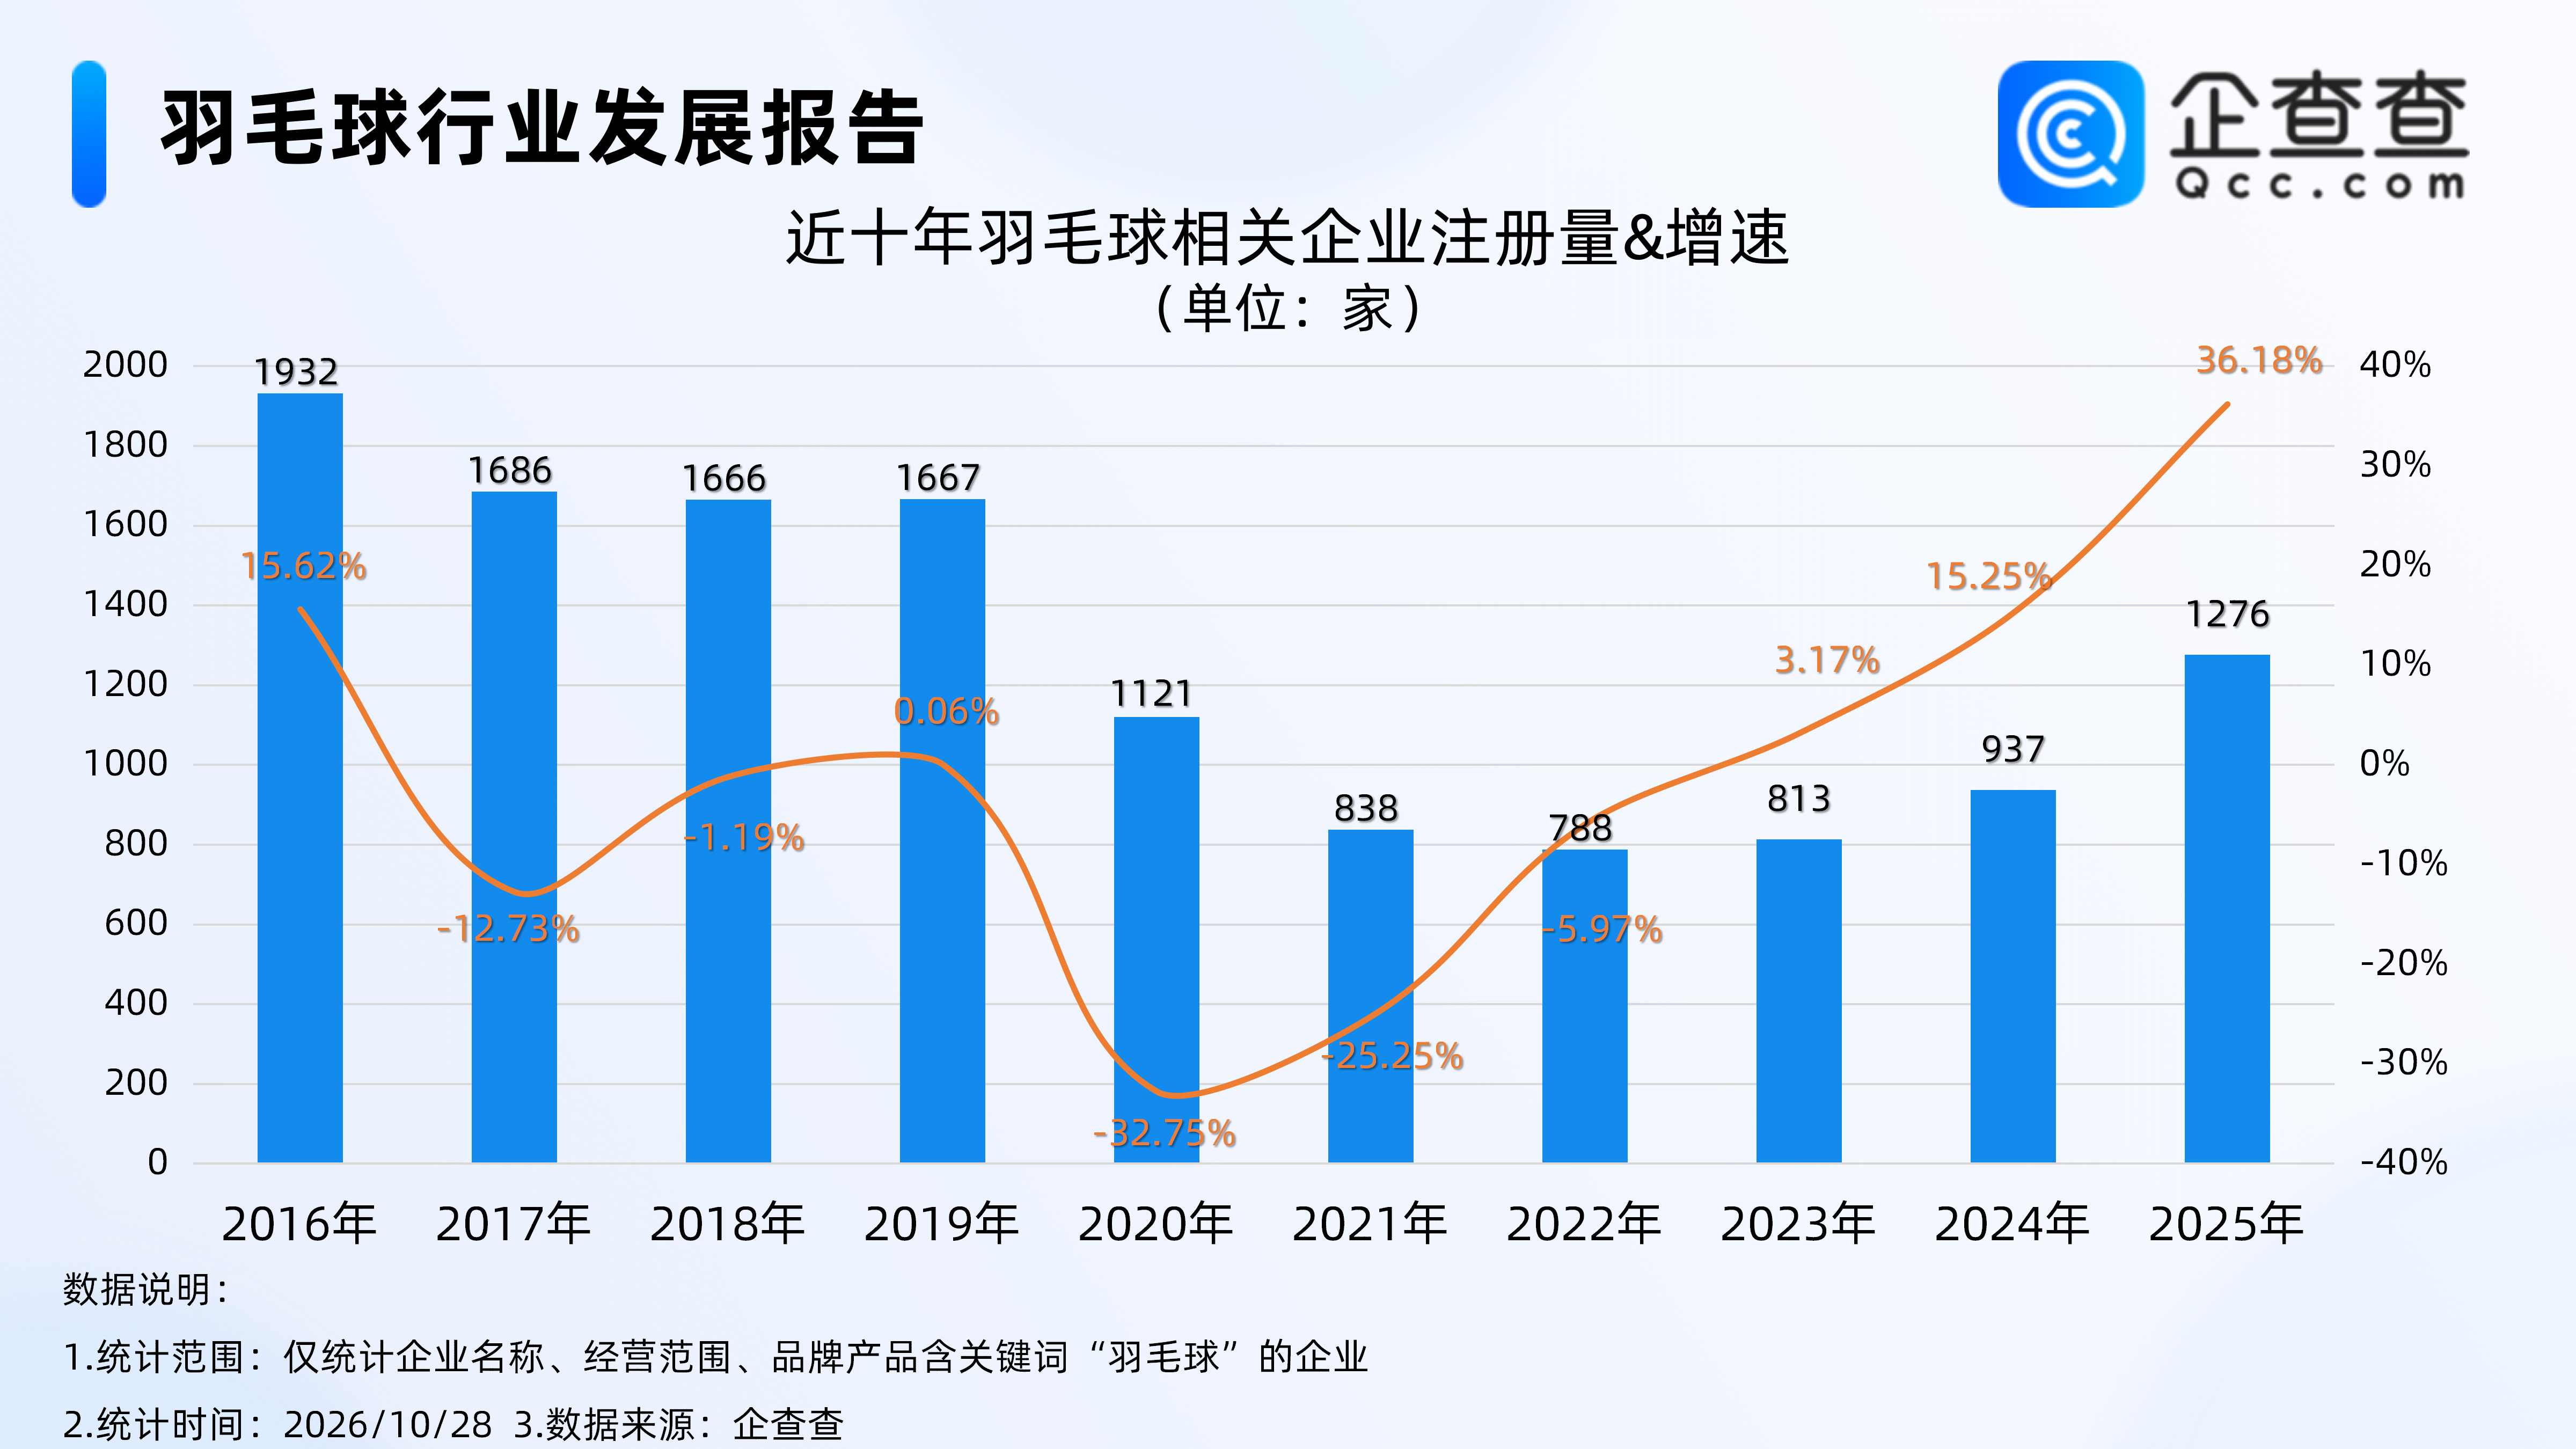
企查查数据显示,2016年以来,国内羽毛球相关企业年注册量整体呈“先降后升”的走势。2016年注册量达1932家,为2016年以来注册量峰值;此后逐年回落,至2022年降至788家,为阶段性低点。2023年起行业触底回升,注册量实现连续增长,其中2024年注册量937家、同比增长15.25%,2025年注册量达1276家、同比增长36.18%,创2016年以来注册增速新高。截至10月28日,2026年已注册630家相关企业。
2、主要分布在华东地区、华南地区,合计占比近六成
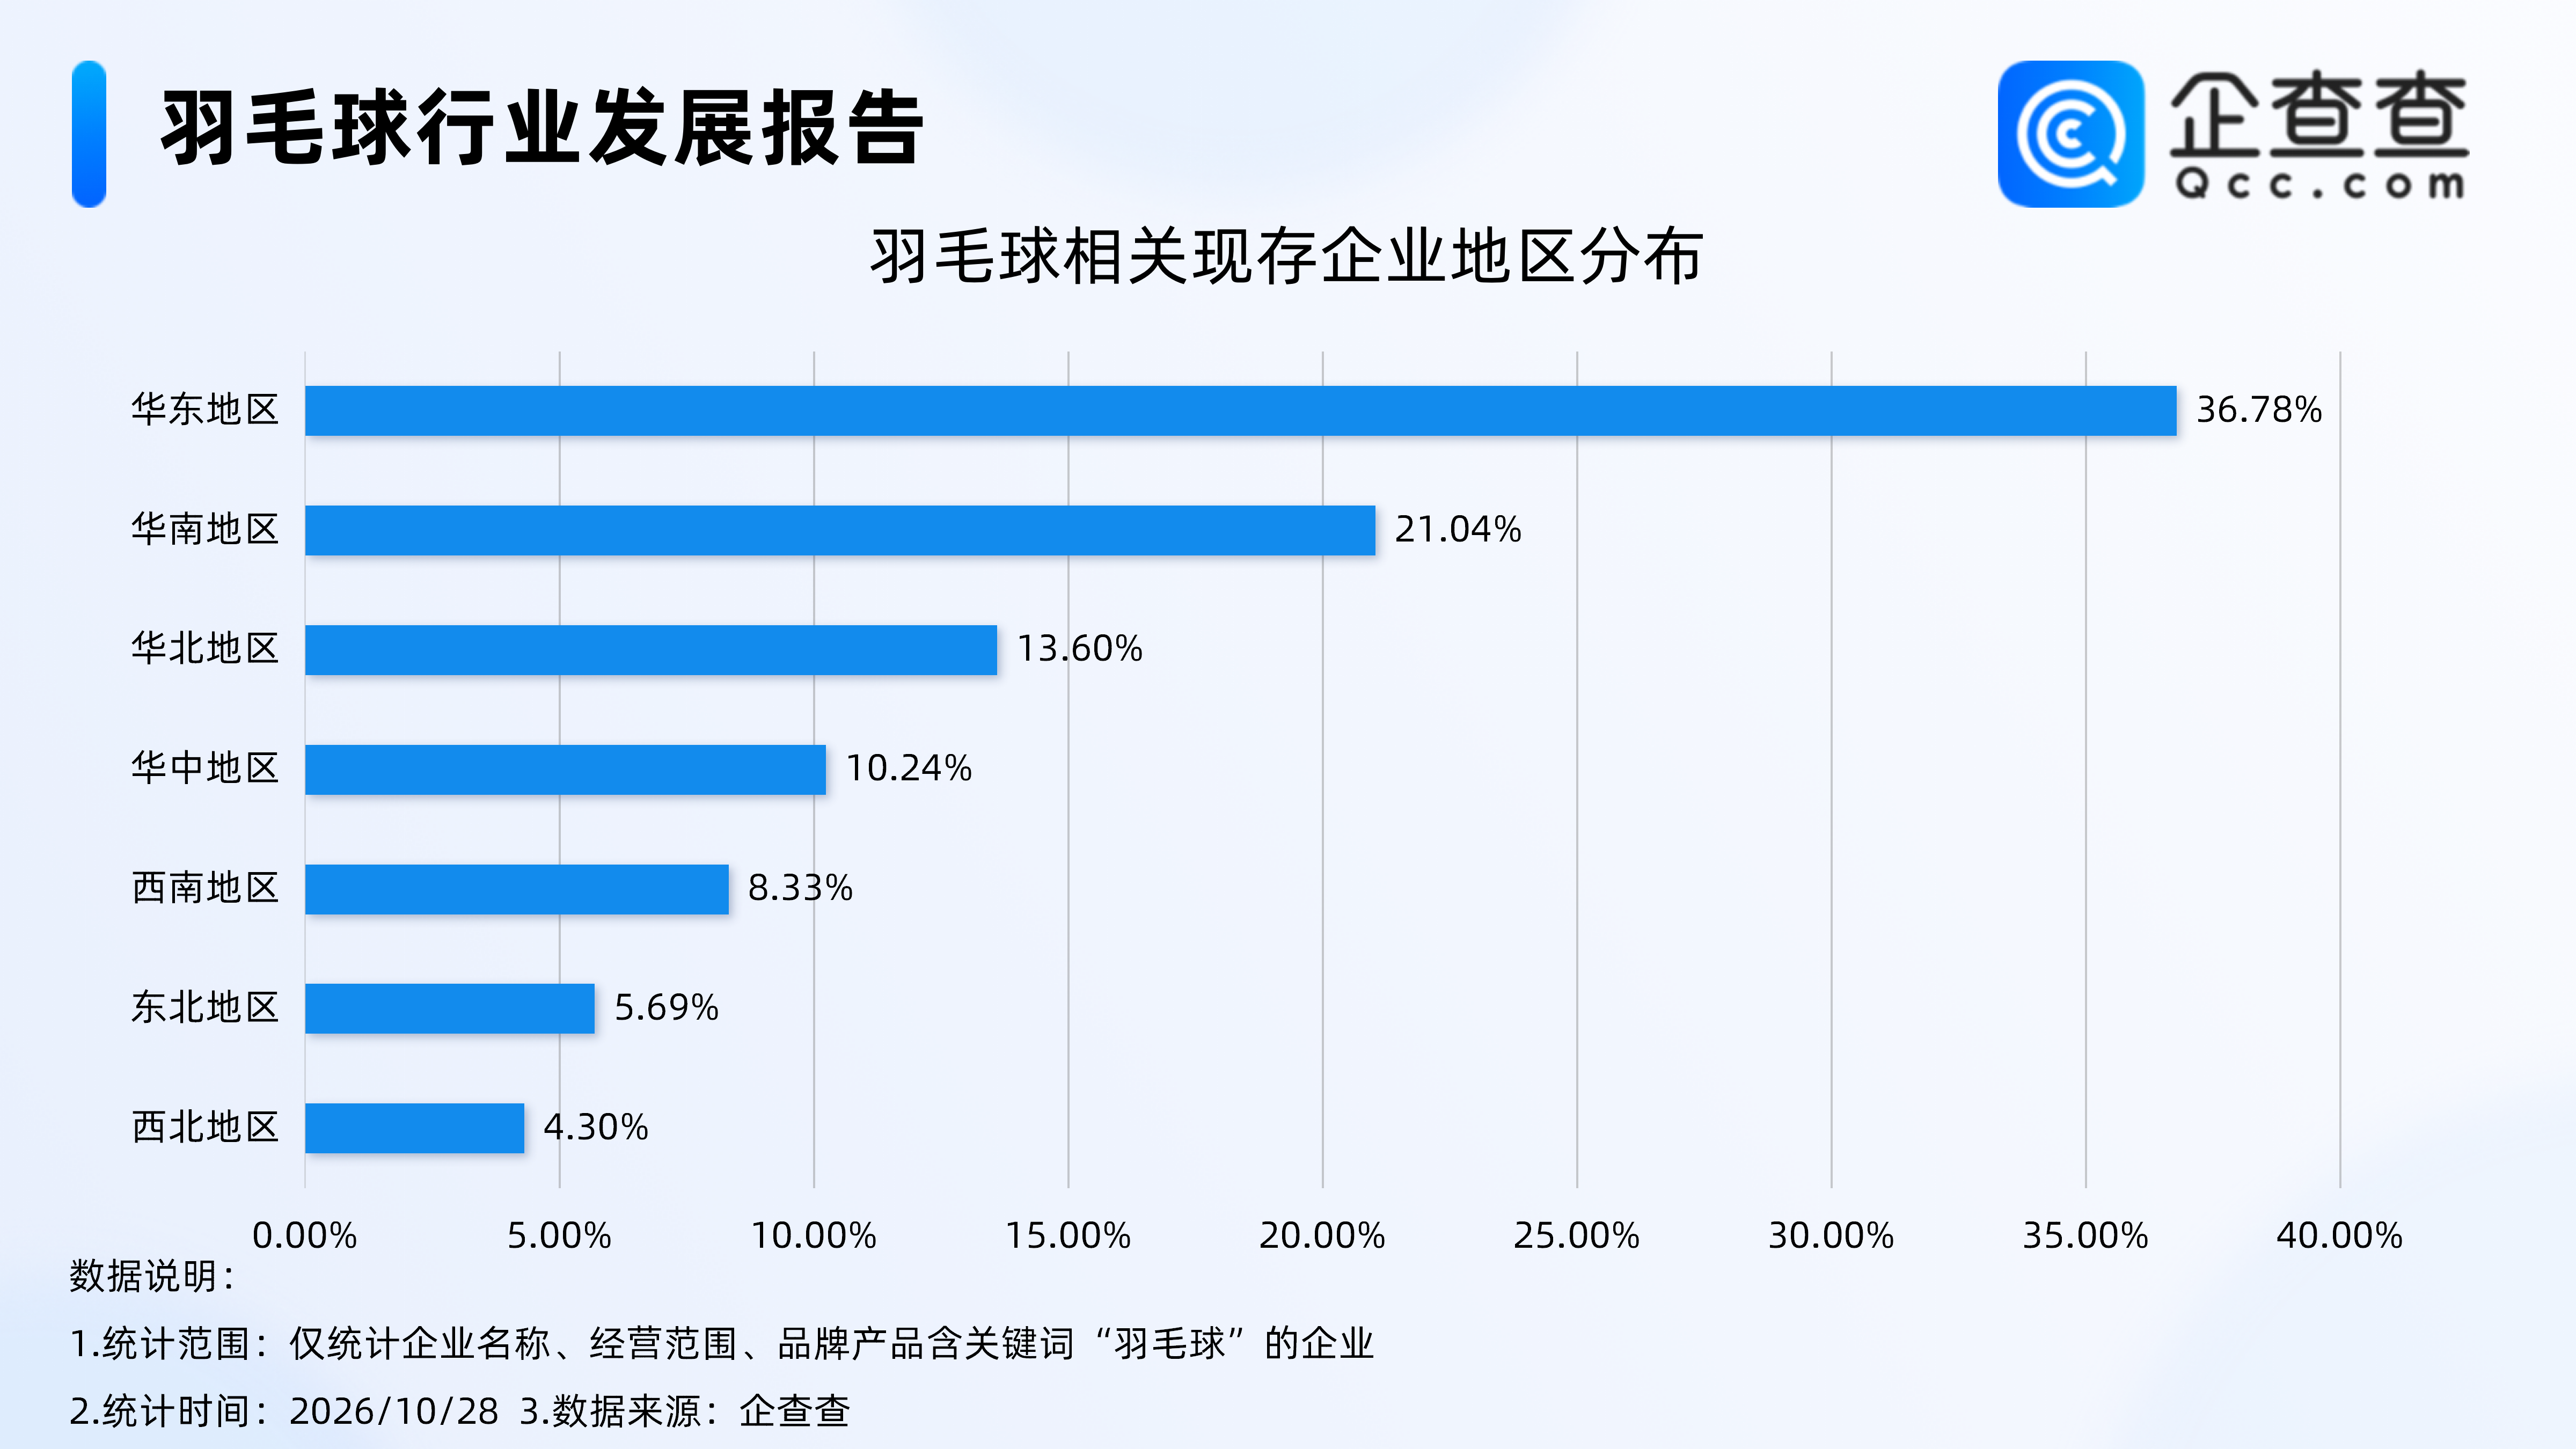
企查查数据显示,从地区分布上看,国内羽毛球相关现存企业主要分布在华东地区、华南地区,分别占比36.78%、21.04%,二者合计占比57.82%。其次为华北地区、华中地区、西南地区,占比均在8%至14%之间。相比之下,东北地区、西北地区占比最低,分别为5.69%、4.30%。
3、超五成集中在文化、体育和娱乐业
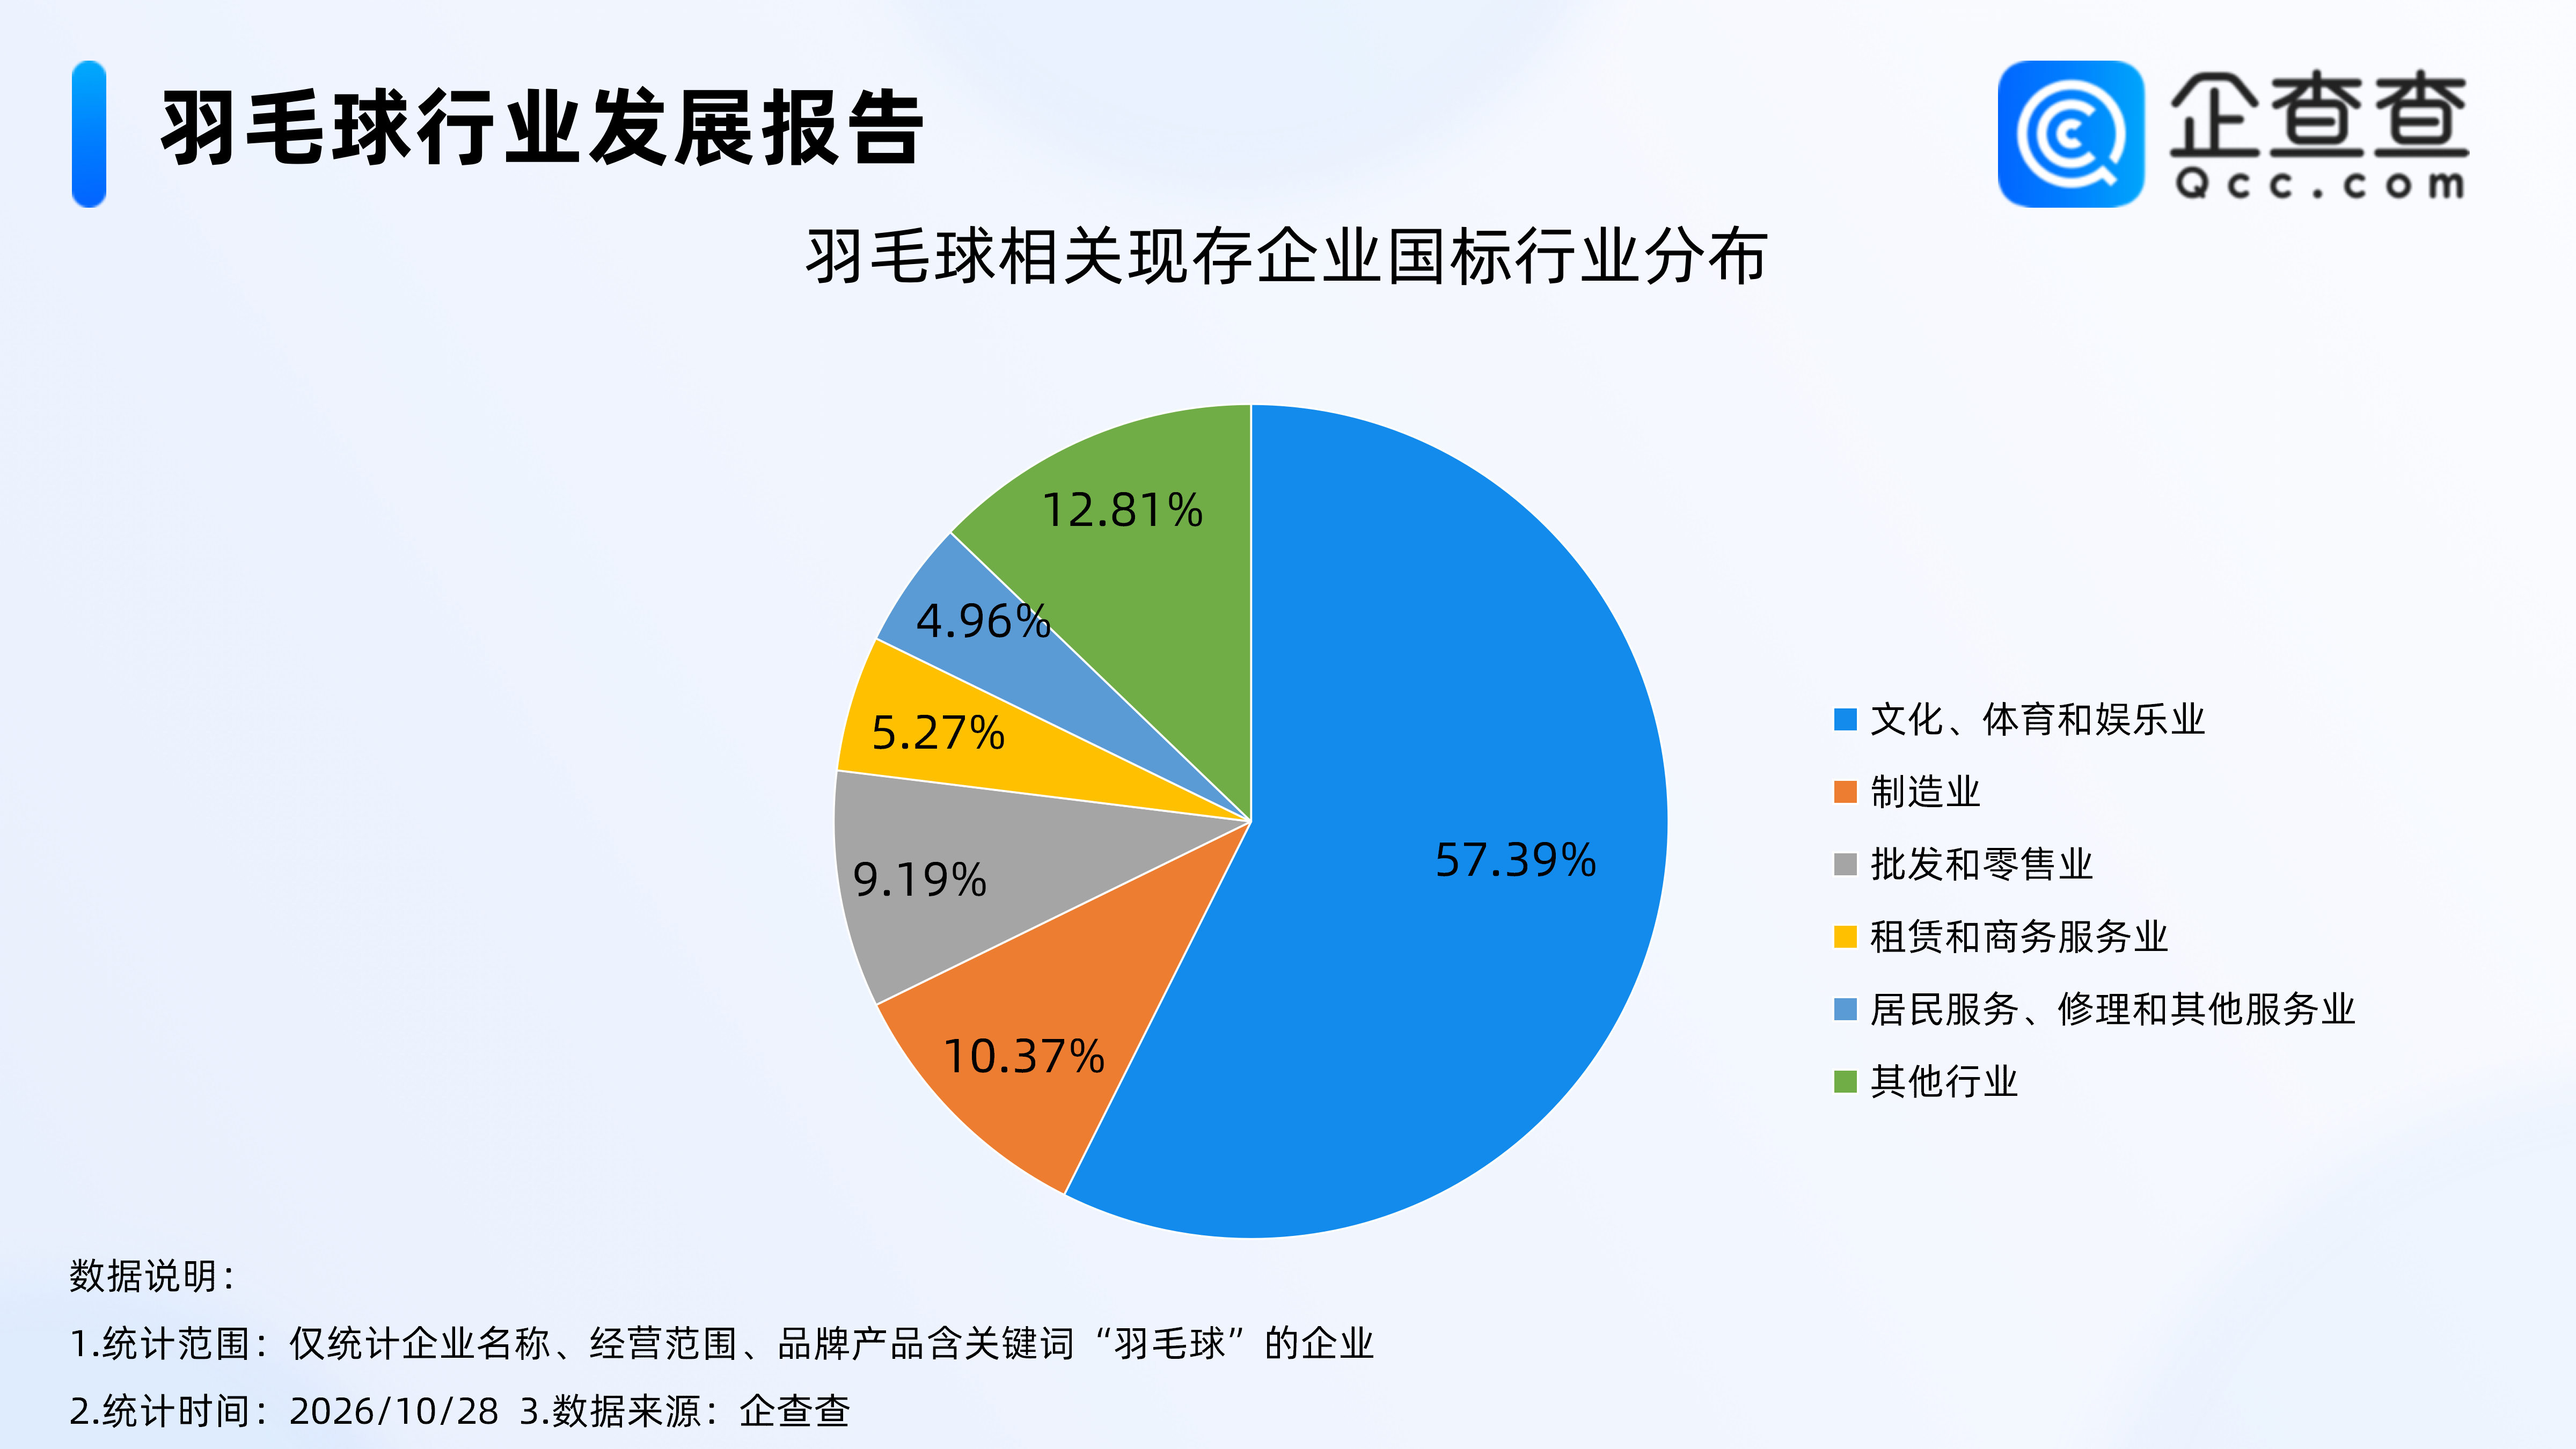
企查查数据显示,从国标行业分布上看,国内羽毛球相关现存企业主要集中在文化、体育和娱乐业,占比高达57.39%,超过一半;制造业、批发和零售业分别占比10.37%、9.19%,反映出羽毛球装备制造与销售流通环节的产业配套较为完整。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
11:10
财中社
09:57
财中社
10-28
财中社
10-28
财中社
10-28