从类固收停兑到相关公司被立案,宜信系百亿股权基金布局浮现
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
翦音志
1.3w阅读
2026-10-19 13:39
宜信相关公司被立案侦查后,关联股权私募的存续基金运作与退出安排受到关注。
2026年10月12日,北京市公安局朝阳分局发布警情通报,依法对宜信相关公司涉嫌违法犯罪立案侦查,实际控制人唐某(男,53岁)、赵某(女,51岁)等多名犯罪嫌疑人已被依法采取刑事强制措施。公安机关同时启动投资人报案登记,开展调查取证与追赃挽损。
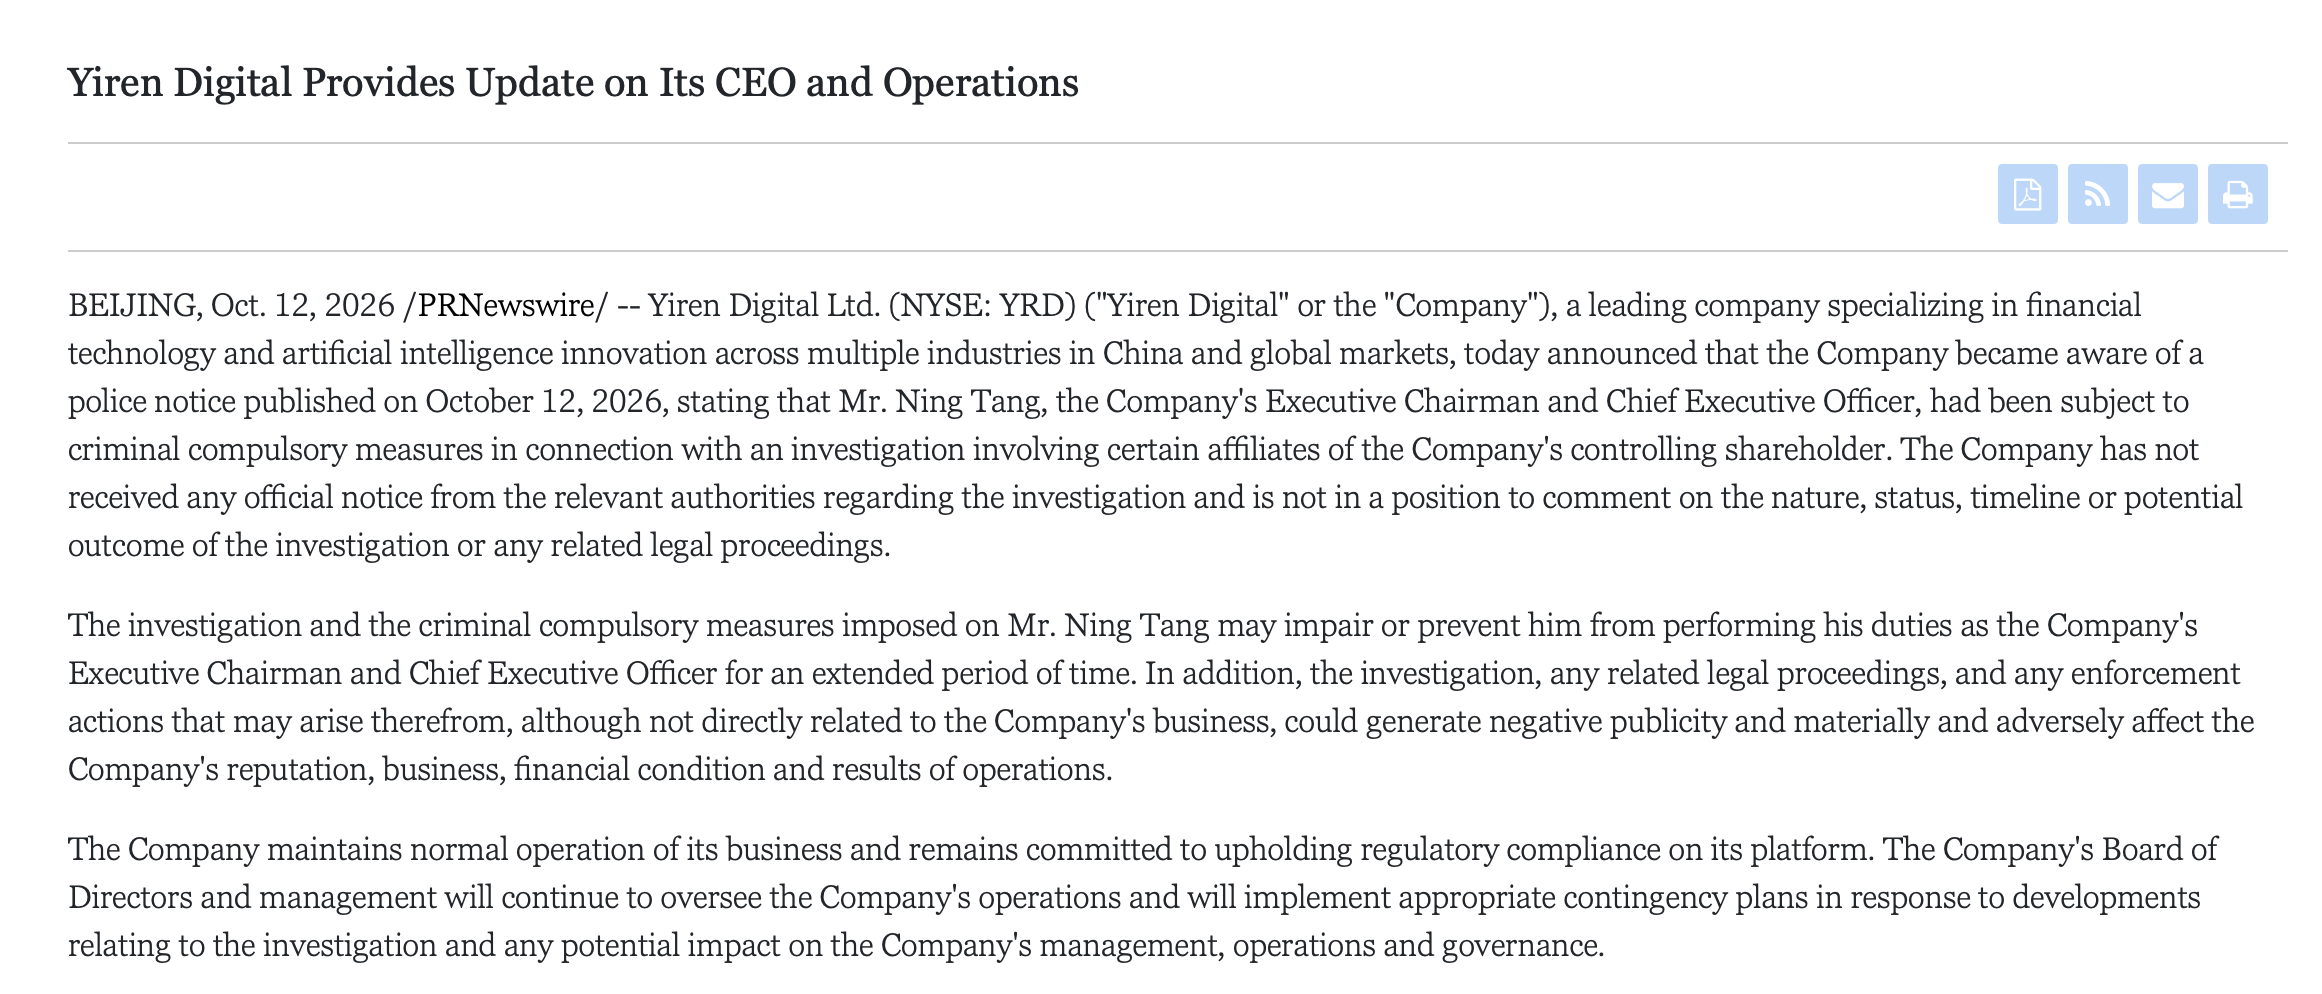
宜人智科(NYSE:YRD)随后发布公告,确认其执行董事长兼首席执行官唐宁被采取刑事强制措施,相关调查涉及公司控股股东的部分关联企业。
这场由类固收产品停兑引发的风险事件,也将宜信另一块业务推至公众视野:通过私募股权母基金连接个人投资者与专业投资机构的百亿元基金网络。公开信息显示,宜信系三家股权投资机构合计管理规模至少170亿元,以母基金身份投资的子基金超过180只,合作机构涉及IDG资本、启明创投、礼来亚洲基金等。
庞大的投资布局背后,受托管理资产能否正常运作、底层项目何时退出,以及相关资产与涉案资金之间的关系,仍有待进一步厘清。
从全面停兑到立案侦查,资产处置未能填补偿债缺口
在此次警方通报前,宜信就曾针对类固收产品兑付问题向客户致歉。
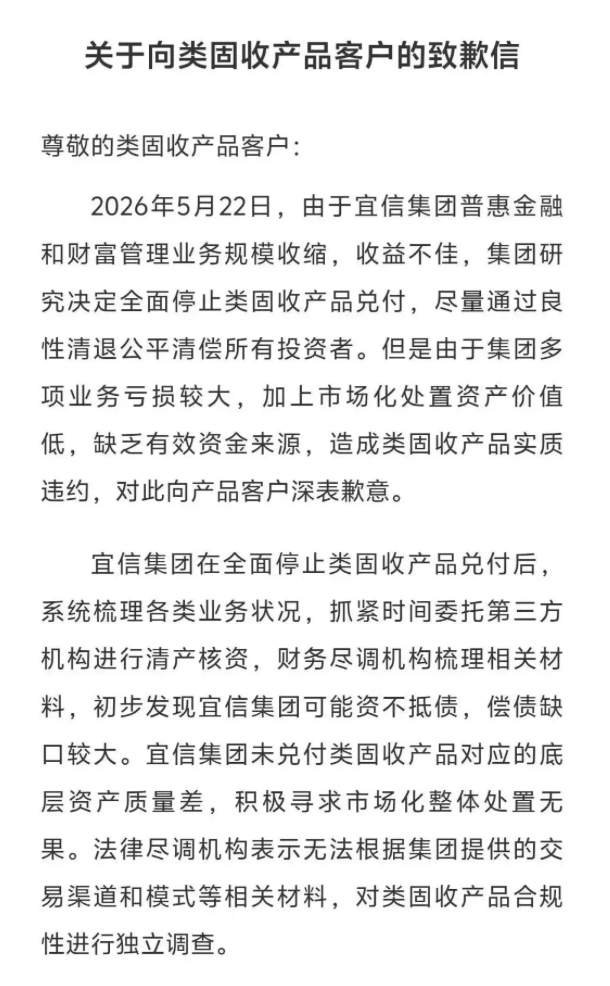
10月11日,宜信集团通过瑞承、宜人优选App向类固收投资者推送致歉信。信中表示,由于普惠金融和财富管理业务规模收缩、收益不佳,集团于5月22日决定全面停止类固收产品兑付;此后因多项业务亏损、资产市场化处置价值较低、缺乏有效资金来源,造成实质违约。另外,第三方财务尽调初步发现,宜信集团可能资不抵债,偿债缺口较大;未兑付类固收产品对应的底层资产质量较差,寻求市场化整体处置未果。
从停止兑付到承认可能资不抵债,宜信面临的问题已涉及资产质量、处置折价与资金来源等多个层面。即使账面上存在债权、股权等资产,也需要经过权属核实、价值评估和实际变现,才能形成偿付资金。
从普惠金融走向财富管理,母基金成为重要布局
宜信成立于2006年,总部位于北京,公司官网介绍,其服务对象涵盖“三农”人群、个人消费者、小微企业及企业家,旗下宜人智科于2015年12月18日在纽约证券交易所上市。唐宁是宜信创始人、CEO,早年就读于北京大学数学系,后赴美国学习经济学。
宜信早期业务围绕个人信用、小微融资等领域展开,随后逐步扩展至财富管理。随着客户资产配置需求增加,其业务也由债权类产品延伸至私募股权、证券投资等领域。
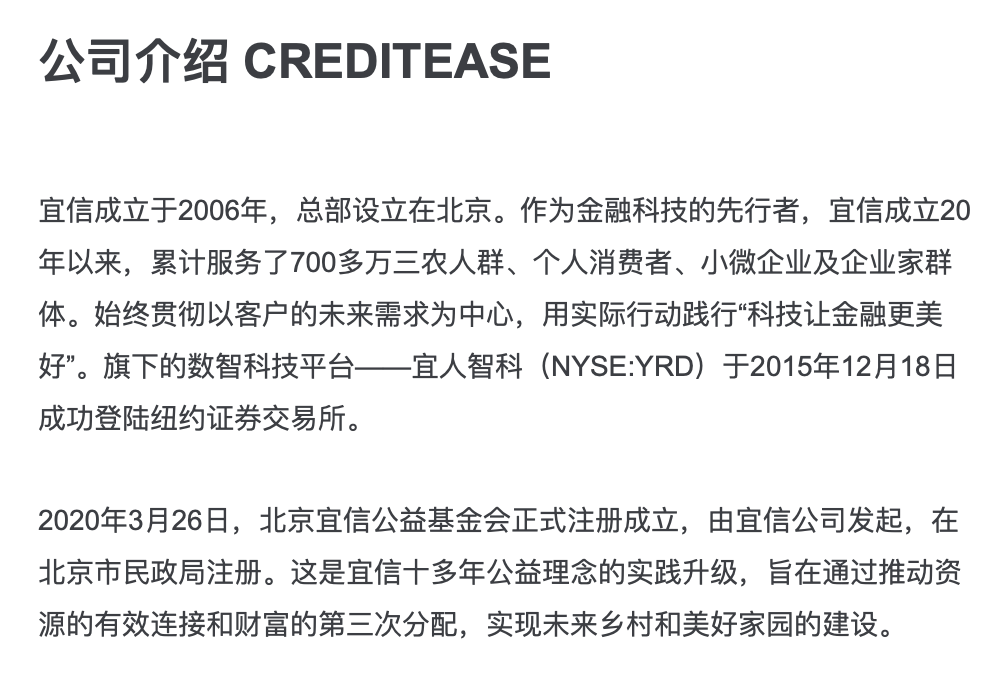
其中,私募股权母基金承担了连接财富端与资产端的功能。与直接投资企业的基金不同,母基金主要通过投资其他基金,间接参与企业成长,再将底层基金退出所得分配给投资者。宜信官微的文章《廖俊霞:硬科技时代需要“接盘侠”》中曾提到,宜信财富私募股权母基金成立于2013年,截至2019年底,资产管理规模超过280亿元,投资基金超过200只,间接覆盖企业超过4000家。
这一业务模式使宜信得以借助外部专业管理人拓展投资范围,也意味着其客户获得收益,需要经历底层企业成长、子基金退出、母基金分配等多个环节。
三家股权机构合计170亿元,控制权集中于唐宁、赵玫
根据中国证券投资基金业协会信息梳理,宜信系股权投资业务主要涉及北京煜盈资产管理有限公司、北京瀚富资产管理有限公司,以及深圳普泽众富资产管理有限公司。
目前,北京煜盈管理规模在100亿元以上,北京瀚富管理规模为50亿至100亿元,普泽众富管理规模为20亿至50亿元,按照三个规模区间的下限相加,合计至少170亿元。
赵玫、唐宁、田彦分别持有北京煜盈68%、22%、10%的股权;赵玫、田彦分别持有北京瀚富90%、10%的股权。普泽众富的股东为普信恒业科技发展(北京)有限公司,穿透后的实际控制人为唐宁。由此可见,三家机构虽然分别承担基金管理职能,但控制权集中于唐宁、赵玫。
产品数量同样反映出这一布局的复杂程度,北京煜盈、北京瀚富、普泽众富正在运作的基金分别为93只、62只、18只,合计173只;此外,三家机构还分别有15只、7只、7只已清算基金。
大量存续产品意味着,后续管理工作涉及不同基金的投资期限、底层资产、合作管理人和分配安排,难以通过单一方案统一解决。
连接多家头部GP,自然人资金经母基金进入一级市场
宜信系股权布局的一个突出特点,是同时参与基金管理与基金出资。在基金管理环节,相关机构担任普通合伙人(GP)或管理人;在对外投资环节,则通过有限合伙人(LP)身份,向其他机构管理的基金出资。
证券时报表示,仅北京煜盈旗下的LP出资主体就达到30个,合计投资162只基金,其合作基金的管理机构涉及IDG资本、北极光创投、达晨财智、高榕创投、弘晖基金、经纬创投、君联资本、启明创投等。普泽众富作为LP投资的基金则有22只,相关管理机构包括世联行投资、济峰资本、顺为资本、启明创投、中信资本等。
资金来源方面,对相关合伙企业进行穿透后可以发现,部分母基金的最终出资人包含较多自然人,出资金额从百万元到千万元不等。
这一结构形成了较长的资金链条:个人投资者向母基金出资,母基金再投资子基金,最终由子基金投资企业。投资者对底层项目的了解,因而依赖各层管理人的信息披露;项目退出所得,也需要按照不同基金合同和合伙协议逐层分配。
头部GP提供了专业投资渠道,但投资者最终取得多少现金回报,仍取决于投入成本、实际持有份额、退出价格、费用及分配顺序。
管理规模不等于偿债资产,持续运作与退出分配待观察
宜信风险事件发生后,其股权基金布局最容易引发的误解,是将基金管理规模直接视为集团偿债资源。
《私募投资基金监督管理条例》明确,私募基金财产独立于基金管理人、基金托管人的固有财产。这意味着,管理人受托管理的基金资产,与其自身拥有的资产存在法律边界。
因此,对宜信系股权资产的判断,需要进一步区分:哪些属于投资者出资形成的基金财产,哪些属于相关公司自有资金投资,哪些涉及涉案资金,以及相关股权或基金份额是否存在质押、冻结等权利限制。
退出也是另一道约束,母基金持有的是子基金份额,底层企业完成上市或股权交易后,资金仍需经过减持、结算和基金分配等环节,才能回到母基金及其投资者手中。进入知名企业的股东名单,并不等于已经获得可分配现金。
实控人被采取刑事强制措施,还使管理连续性成为现实问题。对存续基金而言,信息披露、投后管理、投资决策及退出分配,都需要由具备权限的团队持续执行。
宜人智科在10月12日公告中亦提示,相关措施可能影响唐宁履行执行董事长及首席执行官职责;虽然调查并不直接涉及公司业务,但负面影响仍可能传导至公司声誉、经营及财务表现。
对宜信系百亿元股权基金网络而言,接下来的核心已从合作机构的知名度和投资项目数量,转向资产能否核实、管理能否持续以及退出资金能否按约分配。对于类固收产品投资者,最终可获得的清偿,则仍有赖于案件调查、追赃挽损及依法确认的资产处置结果。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。