现金流创历史新高,伊利股份提前回暖蓄势奶业新周期
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
杨现华
2.2w阅读
2026-11-02 17:54
伊利三季报现金流表现亮眼,渠道改善叠加回购分红,在奶业周期来临前率先回暖。
2026年三季报发布后,在大盘走跌情况下,伊利股份(600887)股价逆势拉涨超2%。股价重新站上30元整数关口的同时,也刷新了近四年来的新高。短短四个月,公司股价涨幅超过25%。
这显然与公司交出的一份超预期三季报有关。公司前三季度核心经营利润涨幅达到约9%。伊利股份也表示,四季度液奶业务有望实现更好增长,核心经营利润率有望继续提升。
在机构看多之际,长线资金早已经悄然布局。三季报披露后,不少机构认为伊利股份业绩超预期。而有着“聪明资金”之称的北向资金已经连续加仓。三季度,北向资金继续增持伊利8903万股,持仓创一年来新高。
更重要的是,伊利股份表示,2026年三季度,行业合同奶价已经同比小幅上涨。2027年需求端包装类乳品有望温和回暖,奶价有望进入温和回升阶段。中金公司直言,原奶周期临近反转,2027年液奶有望迎来全面收获期。
经营业绩高增长,现金流史上最佳
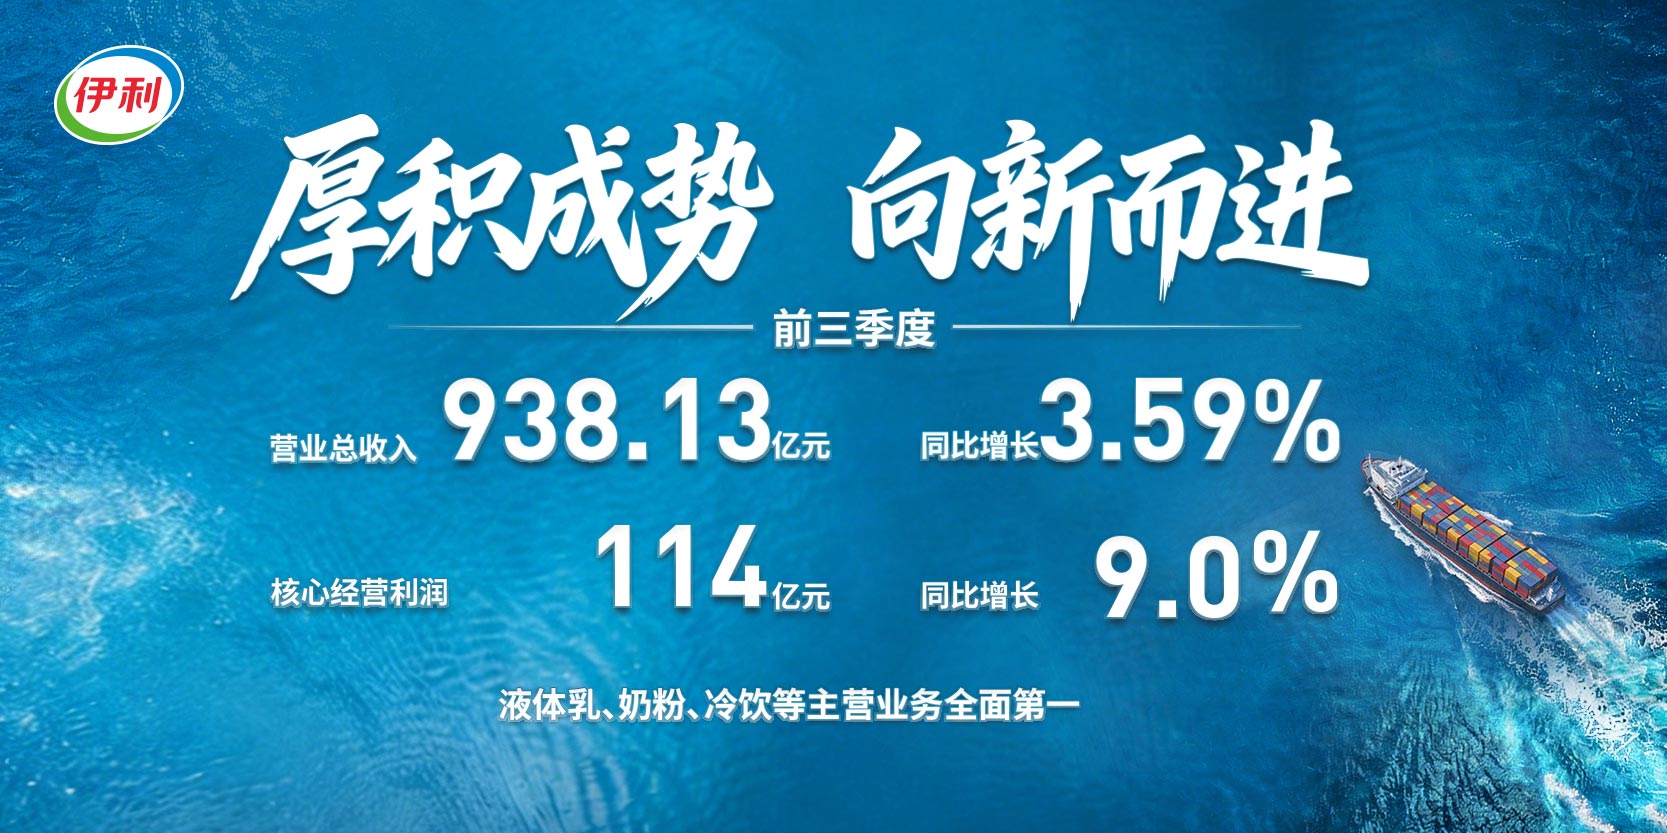
10月29日晚,伊利股份发布三季报,2026年前三季度,公司实现营业总收入达938.13亿元,同比增长3.59%;实现归母净利润88.04亿元。
业绩发布后的首个交易日,伊利股份逆势股价大涨。在沪市大盘下跌1.44%的情况下,公司股价收盘报30.15元,涨幅为2.38%。这是2022年9月以来,伊利股份的股价时隔四年后,再次站上30元整数大关。高盛发布研报,将伊利股份目标价上调至37元/股。
自2026年7月1日连续上涨以来,伊利股份累计涨幅达到27.8%。Wind数据统计,截至11月2日收盘,同期食饮板块涨幅只有9.76%,沪深300指数下跌19.33%,伊利股份的强势表现可见一斑。
2026年前三季度,公司核心经营利润114亿元,同比增长约9%。体现出核心业务盈利增长势头强劲。
不仅如此,2026年三季报显示,伊利股份经营活动产生的现金流净额为154.41亿元,同比大增64.27%,增速远超营收和利润,经营现金流净额达到归母净利润的约175%,并创下三季报同期历史最佳水平。
除了收入增加带来销售回款上升,费用压缩同样有贡献。2026年三季度末,伊利股份期间费用率为21.55%,同样创下20余年来的新低。
在上市30周年后,伊利股份这家乳业“一超”,凭借强劲造血能力夯实基本盘,为下一个三十年积蓄充足底气。
奶业周期反转在即
在2026年三季度业绩说明会上,伊利股份表示,今年以来,上游产业链供需持续优化,三季度行业合同奶价已经同比小幅上涨,供需逐步进入平衡。四季度液态奶业务有望实现更好增长。
明年来看,需求端包装类乳品有望温和回暖,乳深加工国产替代趋势延续,奶价有望进入温和回升阶段,行业也回归到更健康、理性的发展阶段,2027年将迎来液奶业务的收获之年。
液体乳是伊利股份收入的基本盘。2026年前三季度,公司液体乳业务稳健复苏,营收达557.21亿元。实现大满贯的奶粉及奶制品稳健增长,营收248.23亿元,再创历史新高;冷饮业务营收101.18亿元,连续31年稳居行业第一。
三季报后,华创证券指出,在行业需求平淡背景下,公司积极推新并加大渠道拓展,液奶基本盘已实现稳增,且2026年以来终端动销好于报表、渠道库存维持低位,考虑高端新品放量与新兴渠道贡献,四季度在低基数上营收有望再度加速。
而华创证券认为,公司核心经营利润率有望延续提升,未来2-3年盈利改善的确定性进一步增强。
早在2024年,伊利股份提出新鲜度领先战略。2025年配合“30年更新鲜”主张,升级为覆盖全品类、全链路的体系化战略。
在这一战略深入推进下,伊利股份渠道新鲜度大幅改善。2026上半年常温液奶库存进一步优化,终端新鲜度提升,价盘企稳,经销商周转效率和盈利修复,为常温奶重回正增长打下基础。
在三季报业绩说明会上,伊利股份表示,随着渠道库存持续优化、终端动销稳步改善,公司液奶渠道新鲜度达历史最好,叠加产品结构升级与新业务放量,四季度有望实现更好增长。
原奶周期拐点将至已经成为机构的一致看法。根据欧睿预测,乳制品总销售额在经过2022年以来连续五年的同比下降后,预计在2027年企稳后低位修复,对应2026-2030年CAGR为1.1%。
光大证券指出,需求低位企稳与供给去化重心的转移,正共同指向周期拐点的临近。另外,需求端最差的阶段正在过去,需求更可能成为行业止跌的因素。同时,供给端的收缩反转正在临近。当前牛群淘汰重心已转向后备牛,供给端有望出现更明确的收缩反转。
中金公司也认为,原奶周期临近反转,2027年液奶有望迎全面收获期。随着上游原奶供需走向偏紧、价格企稳向上,行业竞争格局有望改善,利好龙头份额提升与利润率修复。
具体到伊利股份,中金公司表示,公司以“新鲜度领先”战略重塑终端渠道、库存与产品新鲜度大幅优化,液奶增长动能完成“换挡”。预计2027年液奶有望加速增长。公司除75%以上派息率承诺外同步启动不超20亿元回购注销,股东回报进一步提升。
北向资金持续加仓
伊利股份已经承诺2025至2027年每年年度分红比例不低于75%,2025年公司实际分红比例为75.48%。
三季报发布的同时,伊利股份发布中期分红方案,拟每股派发现金红利0.42元(含税),合计现金分红26.56亿元。在股价上涨超过25%之后,以10月30日收盘价计算,公司股息率(TTM)也达到4.58%。
在机构持续看多之时,“聪明资金”已在接连抢筹。
2026年三季报显示,北向资金——陆股通加仓8903万股至6.24亿股,持股比例达到9.92%。
而在2026年一季度末,陆股通的持股为4.39亿股。这意味着,从一季度末至三季度末,短短两个季度,北向资金累计增持1.85亿股。
一边是奶业周期反转在即,一边是伊利股份提前回暖,凭借新鲜度战略抢跑行业复苏窗口。扎实的经营底盘、持续优化的盈利质量,叠加高额分红与股份回购,伊利股份有望充分把握原奶上行红利,打开新一轮业绩增长空间。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


