会稽山9天5涨停古越龙山涨约40%:黄酒能否走出江浙沪
<{$news["createtime"]|date_format:"%Y-%m-%d %H:%M"}>
财中社
赵薇
1.6w阅读
2026-09-28 17:03
中秋后黄酒板块走强,会稽山、古越龙山借力白酒大商推进高端化与全国化,但终端持续动销仍是考验。
中秋节后9月28日,黄酒龙头会稽山(601579)涨停,古越龙山(600059)盘中一度涨停,收报11.73元,涨6.64%。
本轮上涨中,会稽山已经走出9个交易日8日上涨、5次涨停;古越龙山同期9个交易日7日上涨,累计涨幅达到37.35%。
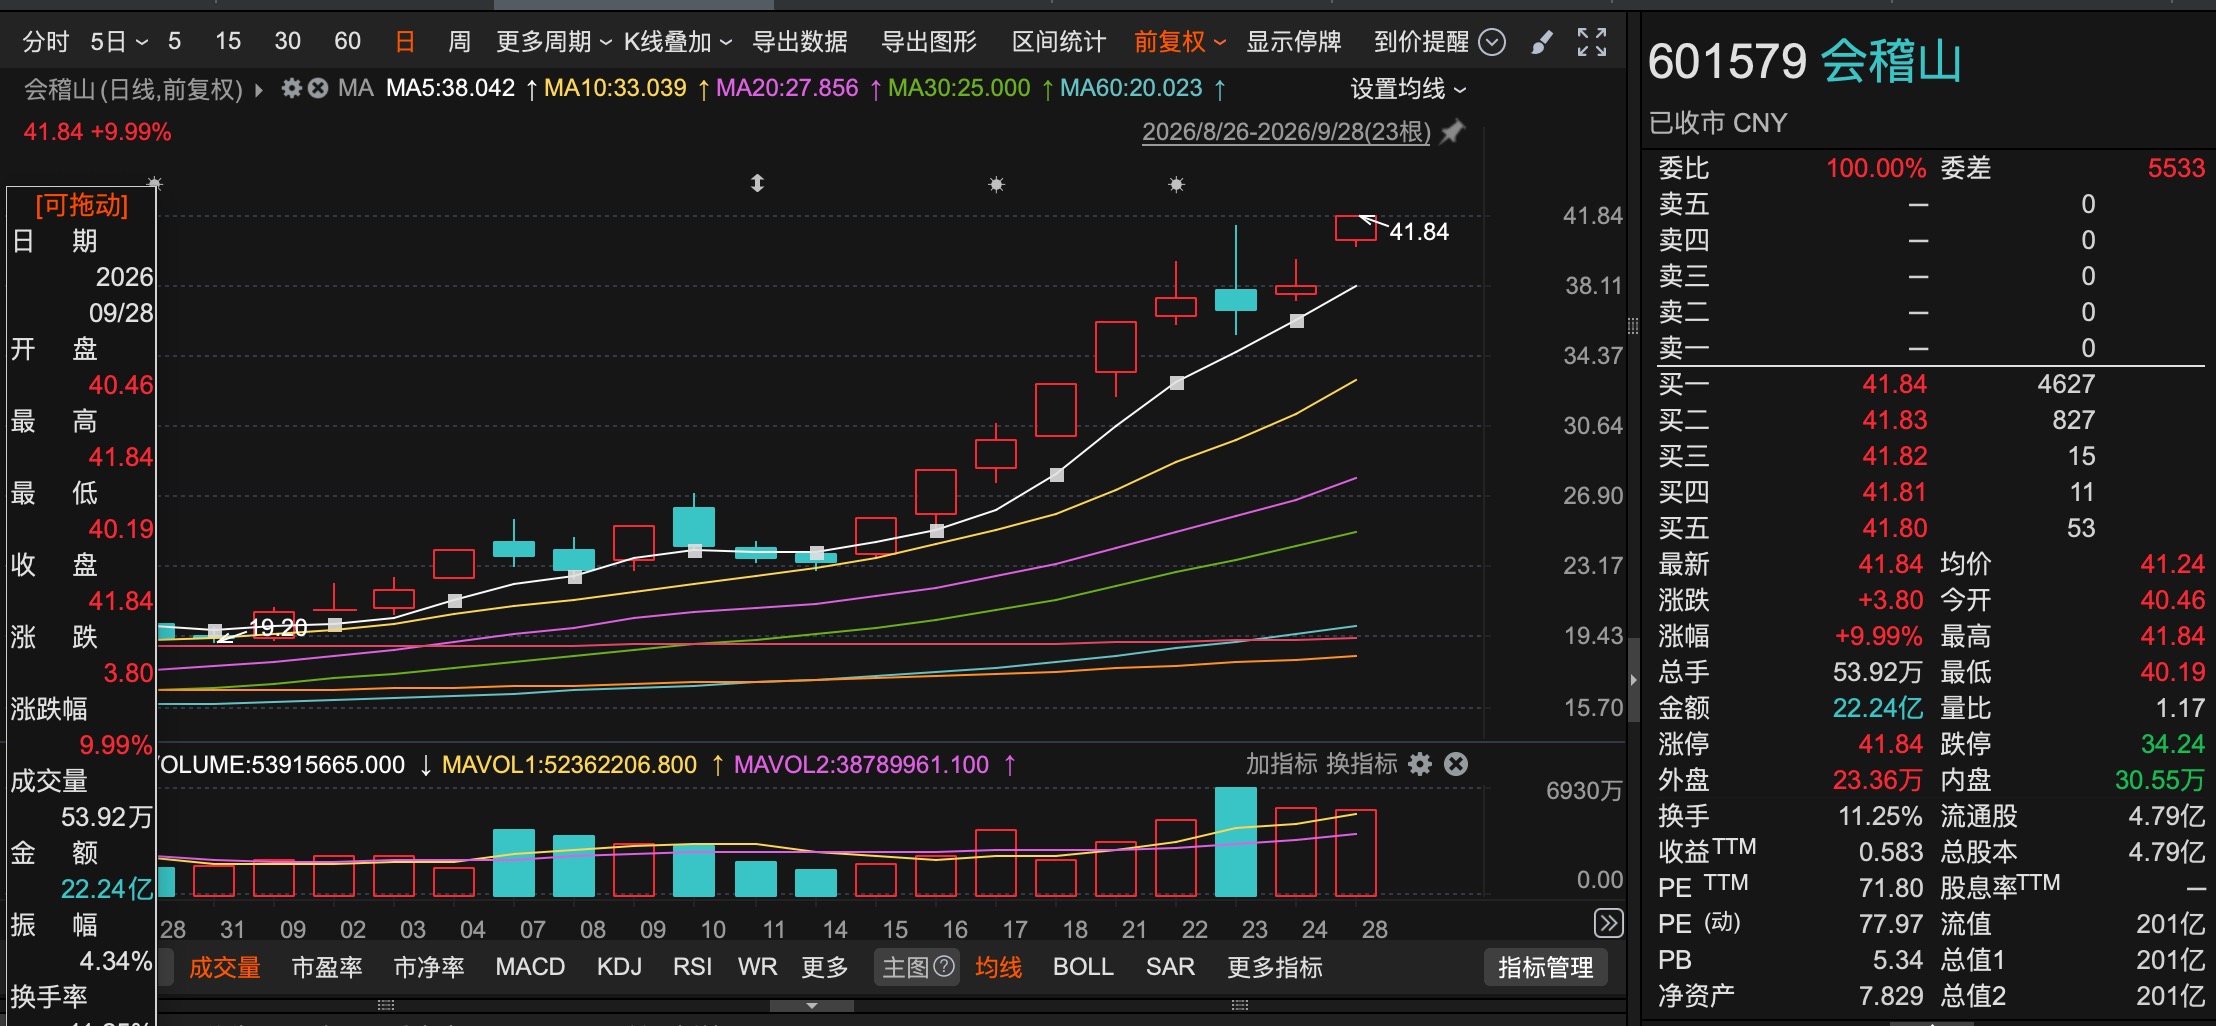
同期,另一只黄酒股金枫酒(600616)也涨幅也超过了15%。
沉寂多年的黄酒赛道,正在中秋旺季迎来一轮明显升温。
对于长期聚焦江浙沪的黄酒企业而言,这或许是一次全国化的机会;但另一方面,过去多轮行情也说明,黄酒真正的难题是能否让消费者持续买单。
白酒大商入局,中秋黄酒高端化加速
目前黄酒行业的龙头主要集中在会稽山、古越龙山和金枫酒业,其中会稽山、古越龙山均出身绍兴黄酒,而金枫酒业发家上海。
长期以来,黄酒的最大问题是区域性过强,消费高度集中江浙沪。根据公开信息,2025年,会稽山江浙沪地区收入占比超8成,古越龙山约6成。过去黄酒以中低端产品为主,价格普遍在10-30元/500ml左右。大众认知经常把黄酒等同于做菜“料酒”。
但黄酒行业正在尝试摆脱这一标签。
会稽山的动作尤其明显。2019年其推出“兰亭”子品牌冲击高端化,2023年以来,公司实施“会稽山+兰亭”双品牌、双事业部战略,将高端品牌“兰亭”提升至与主品牌会稽山相对独立的位置。
目前,主品牌会稽山1743定位大众中端,零售价约45元;而“兰亭”则明显向白酒的次高端、高端价格带靠拢,推出299元的750ml兰亭序、699元的600ml国酿二十年陈酿,以及1000ml大师30年、建议零售价2099元等产品。
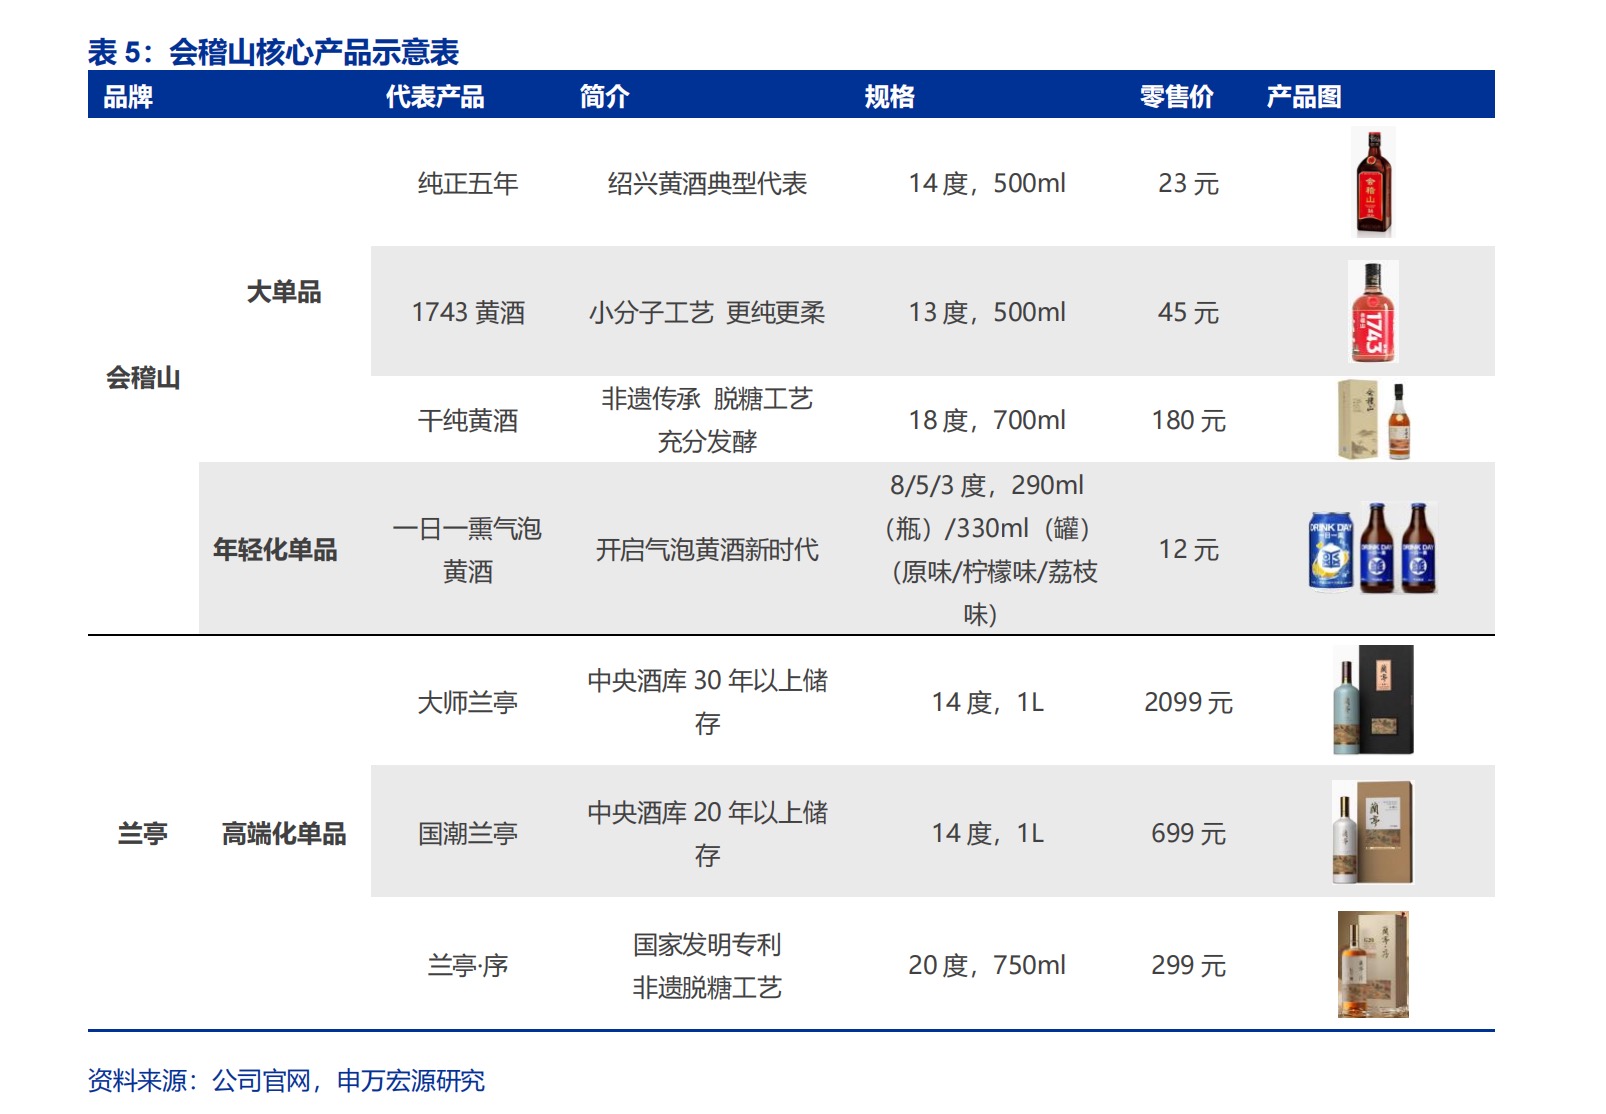
更重要的是,兰亭开始借助白酒大商的渠道能力向省外扩张。
中国酒业协会发布的行业报告显示:2026年上半年,商务宴请、婚宴规模等场景恢复不及预期,营业利润下降的企业占比达86.7%。白酒经销商面临供货节奏放缓、毛利倒挂的压力,亟需寻找第二增长曲线。
申万宏源指出,当前优质白酒经销商资源正在外溢,黄酒龙头则顺势加快全国化招商。2026年黄酒中高端尤其是高端产品表现优于基础价格带,其中上半年会稽山“兰亭”招商规模接近翻倍,古越龙山“青花醉”实现约35%增长。
近期,会稽山先后与河南茅五剑、北京糖酒、哈尔滨一言酒鼎、四川盛世群运、南京国策酒业、邢台中天酒业等酒商合作,部分合作采取合资子公司模式,重点推动“兰亭”系列进入河南、四川及东北等市场。
古越龙山同样在借助外部渠道。
公司与广东粤强、北京糖业烟酒集团以及四川越来盛酒业等经销商合作,通过定制产品切入华南、京津冀和西南市场。9月8日,古越龙山与广东粤强联合推出定制黄酒新品“琥珀光”,试图以“品牌+渠道”的方式拓展全国市场。
这些大商的地方资源和客户资源,曾造就了高端白酒的辉煌。公开资料显示,河南茅五剑系茅台、五粮液、剑南春河南核心特约经销商;广东粤强年销超20亿,其为茅台特约经销商,同时是五粮液华南最大经销商之一。北京糖业烟酒集团更是贵州茅台发起人之一。
市场空间不小,但黄酒高端化仍要过“动销关”
白酒渠道外溢,为黄酒全国化提供了新的想象空间。
按照2025年零售额口径,白酒市场规模约5100亿元,啤酒约1940亿元,而黄酒仅约350亿元,相当于白酒的7%左右、啤酒的18%左右。黄酒本身确实存在较大提升空间。
2025年黄酒已经启动一轮小行情,去年4月,会稽山、古越龙山双双开始提价,对主力黄酒产品提价2%至12%不等。
这波行情使会稽山市值首次突破百亿。
当年5月,会稽山推出的新品“爽系列”气泡黄酒,酒精度仅8度,瞄准年轻消费者。官方旗舰店290MLX12瓶售价为139元,折算下来每瓶11.5元。
该产品电商平台直播间销售额12小时突破1000万元,购买人群中18-35岁年轻人占比超40%。
到2025年底,爽系列”气泡黄酒已经成为销售额亿元级别的核心大单品。
古越龙山与华润啤酒合作推出了黄酒+啤酒的创新产品“越小啤”,同时也大力推广无焦糖色、低糖度、相对高度数的“无高低”子品牌,后者在电商渠道热卖。
2025年那一轮黄酒行情中,会稽山市值一度突破百亿元,但随后股价又快速回落。新品、提价和年轻化概念能够带来短期关注,却最终仍要回到终端动销。
此次中秋前,会稽山、古越龙山再次快速上涨,背后既有白酒渠道资源外溢,也有黄酒高端化、全国化预期升温。
2026年上半年,会稽山中高端黄酒收入同比增长14.17%至5.95亿元;古越龙山的中高端产品“国酿” “青花醉”系列多30年陈酿,高端系列产品营收同比增9.8%。
终端消费者是否买账,实现持续动销仍是个难题。
重要提示:本文著作权归财中社所有。未经允许,任何单位或个人不得在任何公开传播平台上使用本文内容;经允许进行转载或引用时,请注明来源。联系请发邮件至editor@caizhongshe.cn。
相关推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
最新文章推荐
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚
财中社
刚刚


